

8 november 2026
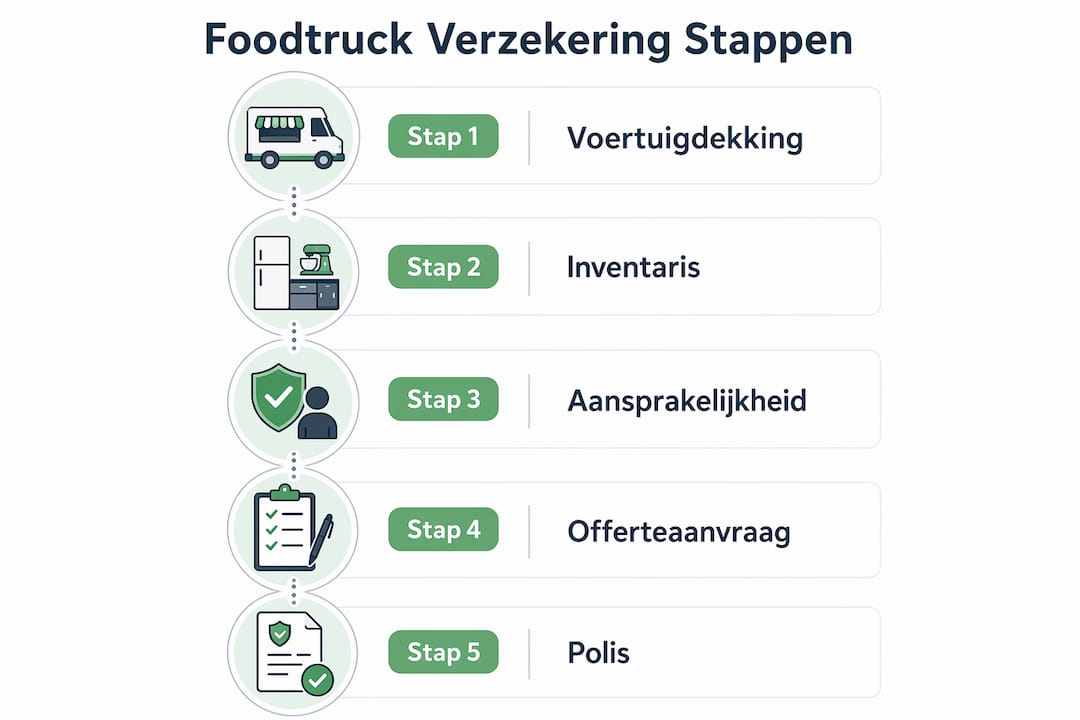
Voor een bestelbus omgebouwd tot foodtruck heb je minimaal drie polissen nodig: een voertuigverzekering (WA, WA+ of Allrisk afhankelijk van de waarde en het gebruik), een bedrijfsaansprakelijkheidsverzekering (AVB) en een eigen vervoerverzekering of inventarisdekking voor je keukenapparatuur en voorraad. Zonder die drie lagen sta je bij brand, diefstal of een aanrijding met lege handen, en weigeren de meeste gemeenten je vergunning voor evenementen.
Wat je nu concreet doet:
- Noteer je gebruiksprofiel: hoeveel evenementen per jaar, vaste standplaats of wisselend, en of je ook in het buitenland staat.
- Maak een inventarislijst van alle keukenapparatuur met aankoopwaarden en serienummers, en schiet foto’s van de inbouw.
- Vraag een maatwerkofferte aan of plan een adviesgesprek bij Zakelijkeverzekering, zodat voertuig- en bedrijfsdekking in één pakket worden afgestemd.
Aanvullende dekkingen die je bij evenementenwerk vrijwel altijd nodig hebt: pechhulp, inzittendenverzekering, rechtsbijstand verkeer, een nieuwwaarderegeling en een vergoeding voor een vervangende verkoopwagen bij total loss of diefstal.
Inhoudsopgave
- Waarom een omgebouwde bestelbus anders is dan een gewone bedrijfsauto
- Welke voertuigdekking past bij jouw foodtruck?
- Hoe verzeker je je keukenapparatuur en voorraad?
- Welke aanvullende dekkingen zijn slim voor een foodtruck?
- Wat bepaalt de hoogte van je premie?
- Evenementen en festivals: welke verzekeringen eisen gemeenten?
- Welke uitsluitingen moet je kennen?
- Hoe vraag je een offerte aan? Checklist en vragen
- Waarom maatwerk via Zakelijkeverzekering werkt
- Belangrijkste inzichten
- Maatwerk is bijna altijd goedkoper dan je denkt
- Zakelijkeverzekering regelt je foodtruck-pakket in één gesprek
- Nuttige bronnen voor verdere verificatie
Waarom een omgebouwde bestelbus anders is dan een gewone bedrijfsauto
Een standaard bedrijfsautoverzekering is ontworpen voor een lege of licht beladen bestelbus die van A naar B rijdt. Zodra je er een professionele keuken in bouwt, verandert het risicoprofiel fundamenteel. Je hebt nu te maken met rijrisico’s én horecarisico’s tegelijk, en die twee werelden overlappen elkaar op de meest onhandige momenten.
Brand in de keuken is het duidelijkste voorbeeld. De schade raakt het voertuig zelf, de vaste inbouw, de losse apparatuur én de voorraad. Een standaard voertuigpolis vergoedt het carrosserieschade, maar de frituur, de generator en de koelinstallatie vallen er doorgaans buiten. Tegelijkertijd dekt een gewone inventarisverzekering apparatuur die vast gemonteerd zit in een rijdend voertuig niet altijd automatisch.
Diefstal van een friteuse of een professionele grill is een ander pijnpunt. Dat is een bedrijfsschade, geen autoschade. Maar als de bestelbus zelf ook weg is, heb je beide problemen tegelijk.
Pro-tip: Vertel bij de offerteaanvraag altijd expliciet dat het om een omgebouwde bestelbus gaat met vaste keukeninbouw. Verzekeraars die dit niet weten, kunnen bij schade stellen dat het gebruik afwijkt van de polisomschrijving, wat tot afwijzing van de claim leidt.
Zelfrijdend of niet maakt ook verschil. Een foodtruck die zelf rijdt, valt onder een bedrijfsautoverzekering. Eén die getrokken wordt, heeft een aanhangwagenverzekering nodig. En als je regelmatig naar Duitsland rijdt voor festivals, controleer dan of je polis buitenlandse dekking bevat: de standaard groene kaart dekt WA-schade in Europa, maar aanvullende dekkingen zoals eigen vervoer of inventaris gelden lang niet altijd buiten Nederland.
Welke voertuigdekking past bij jouw foodtruck?
De keuze tussen WA, WA+ (beperkt casco) en Allrisk hangt af van drie dingen: de waarde van de bestelbus, de waarde van de vaste keukeninbouw, en hoe je de bestelbus financiert. Voor zakelijke autoverzekeringen voor foodbedrijven geldt als vuistregel: hoe hoger de vervangingswaarde, hoe sterker het argument voor Allrisk.
| Dekking | Wat valt eronder | Wanneer kiezen |
|---|---|---|
| WA | Schade aan derden | Oudere bestelbus, lage marktwaarde, inventaris apart verzekerd |
| WA+ (beperkt casco) | WA + brand, diefstal, storm, ruitschade | Middelwaardige bestelbus, beperkt evenementengebruik |
| Allrisk | WA+ + eigen schuld, aanrijdingsschade | Nieuwe of dure bestelbus, hoge vaste inbouw, financiering |
Allrisk is vrijwel altijd de juiste keuze als:
- De bestelbus jonger is dan vijf jaar of een hoge dagwaarde heeft.
- De keukeninbouw structureel vastzit en een hoge vervangingswaarde heeft.
- Je de bestelbus gefinancierd hebt: leasemaatschappijen en banken eisen dit doorgaans.
- Je op veel evenementen staat en het voertuig intensief gebruikt.
WA of WA+ kan volstaan als de bestelbus al afgeschreven is, de marktwaarde laag is, en je de keukenapparatuur via een aparte inventarispolis dekt. Let wel: bij WA+ is schade door eigen schuld, zoals een krasje bij het inparkeren op een festivalterrein, niet gedekt.
Hoe verzeker je je keukenapparatuur en voorraad?
De eigen vervoerverzekering, ook wel inventarisdekking of goederenverzekering genoemd, dekt je keukenapparatuur, voorraad en verkoopinrichting tegen diefstal, brand en waterschade, zowel tijdens transport als op locatie. Dat is de polis die de gaten opvult die de voertuigverzekering laat vallen.
Verzekeraars vragen bij acceptatie en bij schade standaard documentatie. Wie die niet heeft, riskeert een lagere vergoeding of afwijzing. Bereid het volgende voor:
- Een gedetailleerde inventarislijst met omschrijving, merk, model, serienummer en aankoopwaarde van elk apparaat.
- Aankoopbonnen of facturen, bij voorkeur digitaal opgeslagen.
- Foto’s van de gemonteerde apparatuur en de inbouw, inclusief bevestigingspunten.
- Een bouwtekening of plattegrond van de inrichting als de keuken speciaal gebouwd is.
- Onderhouds- en keuringsrapporten van kookapparatuur, gasinstallaties en elektrische aansluitingen.
Verzekeraars die inventaris- en voertuigdekking gecombineerd beoordelen, kunnen de risico’s beter inschatten en accepteren sneller. Losse dekking leidt vaker tot dekkingstekorten, met name bij brand waarbij vaste inbouw én het voertuig beschadigd raken. Een checklist voor de documentatie-eisen helpt je niets te vergeten bij de aanvraag.
Welke aanvullende dekkingen zijn slim voor een foodtruck?
Naast de drie basispolissen zijn er dekkingen die voor foodtruckondernemers geen luxe zijn maar praktische noodzaak, zeker als je op evenementen en festivals staat.
- Pechhulp: stilgevallen op weg naar een markt betekent omzetderving. Pechhulp regelt snel hulp en soms ook transport naar de locatie.
- Inzittendenverzekering: dekt medewerkers die meereizen bij letsel door een ongeluk, iets wat de AVB niet automatisch afdekt.
- Rechtsbijstand verkeer: bij een aanrijdingsconflict of dispuut over schuld heb je juridische ondersteuning nodig; dit is een aparte dekking.
- Nieuwwaarderegeling: bij total loss of diefstal van een nieuwe bestelbus of inrichting krijg je de nieuwwaarde vergoed in plaats van de dagwaarde. Sommige verzekeraars bieden dit voor één jaar, specialistische polissen soms langer.
- Vervangende verkoopwagen: als je bestelbus in de garage staat, staat je omzet ook stil. Een clausule voor een vervangende verkoopwagen dekt de huurkosten van een vergelijkbaar voertuig.
- Evenementenmodule: aanvullende dekking voor annulering of bedrijfsschade bij afgelasting van een evenement door slecht weer of andere oorzaken.
Pro-tip: Vraag bij elke offerte expliciet naar de vervangende verkoopwagen-clausule en controleer de beperkingen: sommige polissen vergoeden alleen een standaard bestelbus, niet een vergelijkbare foodtruck. Controleer ook of de clausule geldt bij gebruik op festivals of in het buitenland, want dat is lang niet altijd het geval.
Wat bepaalt de hoogte van je premie?
De premie voor een bestelbus foodtruck verzekering wordt door meer factoren bepaald dan bij een gewone bedrijfsauto. Verzekeraars kijken naar het gecombineerde risico van rijden én koken.
De belangrijkste premiefactoren:
- Inbouw en apparatuur: professionele frituurinstallaties, gasbranders en open vuur verhogen het brandrisico en daarmee de premie.
- Brandbeveiliging: een gecertificeerde brandcentrale, gasalarmering en een automatisch blusinstallatie worden positief beoordeeld en drukken de premie.
- Gebruiksprofiel: veel evenementen per jaar met wisselende locaties weegt zwaarder dan een vaste standplaats.
- Kilometrage: hoe meer je rijdt, hoe hoger het rijrisico.
- Schadehistorie: een schadevrije periode verlaagt de premie; recente claims verhogen die.
- Beveiliging: een alarm, een GPS-tracker en veilige overdekte opslag worden door verzekeraars gewaardeerd.
Wat je kunt doen om de premie te verlagen: laat de gasinstallatie keuren door een erkend installateur en bewaar het rapport, installeer een brandmelder en gasalarm, en zorg voor aantoonbaar onderhoud van alle keukenapparatuur. Vergelijk bij offertes niet alleen de premie, maar ook de maximale vergoedingsbedragen voor apparatuur en voorraad. Een goedkopere polis met een laag maximum voor keukenapparatuur kan bij schade veel duurder uitpakken.
Evenementen en festivals: welke verzekeringen eisen gemeenten?
Gemeenten geven geen evenementenvergunning af zonder bewijs van aansprakelijkheidsdekking. De VNG noemt als gangbare ondergrens een verzekerde som van € 1,25 miljoen voor de bedrijfsaansprakelijkheidsverzekering. Sommige organisatoren of grotere evenementen eisen hogere bedragen; controleer dit altijd in de vergunningsaanvraag of het deelnemerscontract.
Begin met regelen zodra je deelname of vergunningaanvraag vaststaat. Adviseurs en evenementenverzekeringsgidsen hanteren als richtlijn 4 tot 6 weken vooraf, zodat je op tijd beschikt over polisbladen en verzekeringsverklaringen.
Wat je meeneemt bij een vergunningsaanvraag of inschrijving bij een organisator:
- Polisblad of verzekeringsverklaring van de AVB met de verzekerde som duidelijk vermeld.
- Naam en contactgegevens van de verzekeraar of tussenpersoon.
- Bewijs van aanvullende modules als de organisator dat vraagt, zoals annulerings- of bedrijfsschadeverzekering.
- Geldigheidsperiode van de polis, die de evenementsdatum moet omvatten.
Evenementenverzekeringen kunnen ook AVB combineren met annuleringsmodules, waarmee je als foodtruckondernemer beschermd bent als een evenement door slecht weer of andere oorzaken niet doorgaat.
Welke uitsluitingen moet je kennen?
Polisvoorwaarden bevatten uitsluitingen die voor foodtruckondernemers extra relevant zijn. De meest voorkomende:
- Professionele kookactiviteiten zonder expliciete dekking: sommige standaard bedrijfsautopolissen sluiten schade door professioneel koken uit. Controleer of de polis dit expliciet dekt.
- Wijzigingen aan de inrichting zonder melding: bouw je later extra apparatuur in of pas je de keuken aan, meld dit dan direct bij je verzekeraar. Ongemelde wijzigingen kunnen leiden tot gedeeltelijke of volledige afwijzing bij schade.
- Schade door eigen nalatigheid: vergeten de gasafsluiter dicht te draaien of apparatuur niet onderhouden valt onder eigen nalatigheid.
- Buitenlandse dekking: de standaard WA-dekking geldt via de groene kaart in Europa, maar aanvullende dekkingen zoals inventaris of eigen vervoer gelden lang niet altijd buiten Nederland. Controleer dit expliciet als je in Duitsland of elders staat.
- Brand door gas of open vuur: sommige polissen beperken de dekking bij brand veroorzaakt door gasinstallaties tenzij een geldig keuringsrapport aanwezig is.
Hoe je uitsluitingen vermijdt: omschrijf bij de aanvraag nauwkeurig hoe je de bestelbus gebruikt, welke apparatuur erin zit en op welke locaties je staat. Lever keuringsrapporten aan en meld wijzigingen altijd schriftelijk.
Hoe vraag je een offerte aan? Checklist en vragen
Een gestructureerde aanpak maakt offertes vergelijkbaar en voorkomt verrassingen achteraf.
- Verzamel je inventarislijst met waarden, serienummers en foto’s van de inbouw.
- Beschrijf je gebruiksprofiel: aantal evenementen per jaar, vaste standplaats of wisselend, en of je in het buitenland staat.
- Noteer het bouwjaar van de bestelbus, de aanpassingen die zijn gedaan en de waarde van de inrichting.
- Vraag bij elke verzekeraar de standaard uitsluitingen en bijzondere voorwaarden op, niet alleen de premie.
Stel bij elke offerte deze vragen:
- Hoe wordt brand door kookapparatuur of gasinstallaties gedekt, en welke documenten zijn daarvoor vereist?
- Geldt de nieuwwaarderegeling, en voor hoe lang?
- Is er dekking voor een vervangende verkoopwagen, en wat zijn de beperkingen?
- Welk document ontvang ik als bewijs van dekking voor een evenementenvergunning?
- Geldt de inventarisdekking ook buiten Nederland?
Let op deze rode vlaggen bij offertes: onduidelijke of ontbrekende uitsluitingen, geen meldingsplicht bij wijzigingen aan de inrichting, en onverklaard lage maximale vergoedingsbedragen voor keukenapparatuur. Een polis zonder duidelijke omschrijving van het gedekte gebruik is een risico, ongeacht de premie.
Waarom maatwerk via Zakelijkeverzekering werkt
Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en stelt een maatwerkpakket samen op basis van jouw specifieke risicoprofiel. Dat betekent: geen standaard bestelautopolis die de keukeninbouw negeert, maar een gecombineerde oplossing waarbij voertuig, inventaris en aansprakelijkheid op elkaar zijn afgestemd. Dat voorkomt overlap én onderverzekering, en versnelt de acceptatie omdat de verzekeraar een volledig beeld krijgt.
Voor een betrouwbare offerte heb je het volgende nodig:
- Inventarislijst met waarden en serienummers van alle apparatuur.
- Foto’s van de inbouw en het voertuig, inclusief gasinstallatie en brandbeveiliging.
- Gebruiksprofiel: aantal evenementen per jaar, geschat kilometrage en eventuele buitenlandse inzet.
- Gewenste aanvullende dekkingen, zoals pechhulp, rechtsbijstand of een vervangende verkoopwagen.
Het proces loopt van intake via risicoanalyse naar een maatwerkofferte, gevolgd door een adviesgesprek en polisverlening. Je krijgt één vaste adviseur die ook helpt bij het aanvragen van vergunningsbewijzen en bij schadeafhandeling. Investeren in brandpreventie en inbraakbeveiliging, zoals een gecertificeerde gasalarmering en veilige opslag, wordt meegenomen in de risicoanalyse en kan de premie verlagen.
Belangrijkste inzichten
Een bestelbus foodtruck verzekering vereist minimaal drie gecombineerde polissen: voertuigdekking, bedrijfsaansprakelijkheid en inventarisdekking, aangevuld met evenementenspecifieke modules en tijdig aangevraagd bewijs van dekking.
| Punt | Details |
|---|---|
| Drie basispolissen | Voertuigverzekering (WA/WA+/Allrisk) + AVB + eigen vervoer/inventaris zijn altijd nodig. |
| Evenementenvereisten | Gemeenten eisen AVB met een minimale verzekerde som; regel dit enkele weken voor het evenement. |
| Documentatie vooraf | Inventarislijst, foto’s van inbouw en keuringsrapporten versnellen acceptatie en claims. |
| Uitsluitingen controleren | Professioneel koken, buitenlandse inzet en ongemelde wijzigingen zijn veelvoorkomende uitsluitingen. |
| Zakelijkeverzekering | Vergelijkt meer dan 66 verzekeraars en stelt een maatwerkpakket samen via één vaste adviseur. |
Maatwerk is bijna altijd goedkoper dan je denkt
Ondernemers die voor het eerst een bestelbus als foodtruck verzekeren, kiezen vaak voor de goedkoopste standaard bestelautoverzekering. Begrijpelijk, want de premie is lager en de aanvraag gaat snel. Maar die keuze is een valstrik.
Wat ik keer op keer zie: bij brand of diefstal blijkt de ingebouwde keuken niet gedekt, omdat de verzekeraar stelt dat het gebruik afwijkt van de polisomschrijving. De ondernemer dacht verzekerd te zijn, maar staat met een schade van tienduizenden euro’s zonder vergoeding. Dat is geen randgeval. Het is een patroon.
Maatwerk klinkt duurder, maar de werkelijkheid is genuanceerder. Een goed afgestemd pakket van AVB, inventarisdekking en voertuigpolis voorkomt overlap, wat betekent dat je niet dubbel betaalt voor dezelfde dekking. Tegelijkertijd sluit het de gaten die losse polissen laten vallen. Per saldo betaal je vaak niet meer dan bij een samengeraapt pakket, maar je bent wél volledig gedekt.
Het andere punt dat ondernemers onderschatten: de documentatie. Wie bij de aanvraag al een gedetailleerde inventarislijst, foto’s en keuringsrapporten aanlevert, wordt door verzekeraars als een lager risico gezien. Dat vertaalt zich in snellere acceptatie en soms een lagere premie. De voorbereiding kost een middag. De besparing kan structureel zijn.
Zakelijkeverzekering regelt je foodtruck-pakket in één gesprek
Een bestelbus omgebouwd tot foodtruck heeft een verzekeringspakket nodig dat nergens een gat laat vallen, van de motor tot de frituur. Zakelijkeverzekering doet precies dat: één adviseur vergelijkt meer dan 66 verzekeraars, stelt een pakket samen dat voertuig, inventaris en aansprakelijkheid combineert, en regelt het bewijs van dekking dat je nodig hebt voor evenementenvergunningen.

Stuur bij je aanvraag mee: foto’s van de bestelbus en inrichting, een inventarislijst met waarden en serienummers, je eventplanning en de dekkingen die je wilt. Dat versnelt de offerte en voorkomt vragen achteraf. Heb je personeel in de foodtruck? Dan kijkt de adviseur ook naar een verzuimverzekering als aanvulling op het pakket.
Plan een gratis adviesgesprek via zakelijkeverzekering.nl/adviesgesprek of bekijk het volledige aanbod op de overzichtspagina zakelijke verzekeringen. Je adviseur helpt ook bij vergunningsbewijzen en schadeafhandeling, zodat je je kunt richten op waar je goed in bent.
Nuttige bronnen voor verdere verificatie
- Vereniging van Nederlandse Gemeenten (VNG): officiële informatie over evenementenvergunningen en verzekeringsvereisten per gemeente, inclusief gangbare minimale verzekerde sommen voor AVB.
- Wikiverzekering — evenementenverzekering: praktische uitleg over timing, benodigde documenten en combinatiemogelijkheden van AVB met annuleringsmodules.
- Zakelijkeverzekering — zakelijke autoverzekering: productpagina met premiecalculator voor zakelijke autoverzekeringen, inclusief voertuigdekkingsopties voor foodtrucks.
- Zakelijkeverzekering — bedrijfsaansprakelijkheidsverzekering: uitleg over AVB-dekking en verzekerde sommen, direct relevant voor evenementenvereisten en vergunningsaanvragen.
- Zakelijkeverzekering — overige bedrijfsverzekeringen: overzicht van aanvullende polissen zoals inventaris, rechtsbijstand en bedrijfsschade voor foodtruckondernemers die een compleet pakket willen samenstellen.
- ANWB Verzekeringen contactinformatie: praktische contactgegevens voor algemene verzekeringsproducten, nuttig als referentie bij vragen over pechhulp en aanvullende voertuigdiensten.