

25 oktober 2026
Ja: voor de meeste consultants is een beroepsaansprakelijkheidsverzekering (BAV) een verstandige, vaak noodzakelijke stap. Je adviseert klanten, en één verkeerde inschatting kan een opdrachtgever flinke schade opleveren. Zonder BAV betaal je die schade uit eigen zak, inclusief de juridische kosten om je te verdedigen. Steeds meer opdrachtgevers eisen bovendien een geldige polis voordat ze een contract tekenen.
Je kunt binnen enkele minuten een indicatie krijgen via Zakelijkeverzekering, waar je premie berekent of advies aanvraagt.
Waarom dit zo belangrijk is:
- Zuivere vermogensschade door foutief advies valt niet onder een gewone bedrijfsaansprakelijkheidsverzekering.
- Juridische kosten bij een geschil lopen snel op, ook als je uiteindelijk gelijk krijgt.
- Opdrachtgevers in finance, IT en interim-management vragen steeds vaker om een bewijs van verzekering voordat ze een handtekening zetten.
In een klein aantal gereguleerde beroepen is een BAV zelfs wettelijk of via een beroepsvereniging verplicht. Voor de meeste zelfstandige consultants blijft het vrijwillig, maar in de praktijk vaak onmisbaar.
Inhoudsopgave
- Wat dekt beroepsaansprakelijkheid voor een consultant precies?
- Voor welke consultants is een BAV nodig of verplicht?
- Hoe kies je het juiste verzekerd bedrag en eigen risico?
- Wat kost een BAV voor een consultant gemiddeld?
- Hoe verloopt een claimproces bij beroepsaansprakelijkheid?
- Hoe helpt Zakelijkeverzekering.nl consultants concreet verder?
- Weloverwogen keuzes maken bij beroepsaansprakelijkheid
- Wat de meeste adviezen over beroepsaansprakelijkheid over het hoofd zien
- Regel je beroepsaansprakelijkheid via Zakelijkeverzekering
- Bronnen
Wat dekt beroepsaansprakelijkheid voor een consultant precies?
Een BAV vergoedt zuivere vermogensschade: financieel verlies bij je opdrachtgever dat rechtstreeks voortkomt uit een fout in jouw advies of uitvoering, zonder dat er sprake is van fysieke schade of letsel. Denk aan een strategisch advies dat slecht uitpakt, een verkeerde forecast die tot verkeerde investeringsbeslissingen leidt, of een implementatie die niet aansluit op wat is afgesproken.
De polis dekt doorgaans ook de juridische kosten die je maakt om je te verdedigen, plus eventuele schikkingen. Dat laatste onderdeel wordt vaak onderschat: Consultancy wijst erop dat verweerkosten en schaderegelingskosten standaard onderdeel zijn van een goede BAV, niet een extraatje.
Pro-tip: Vraag altijd na of juridische bijstand binnen de dekking valt of los wordt gedeclareerd. Sommige polissen limiteren dit bedrag apart van het verzekerd bedrag voor de hoofdclaim.
Wat een BAV meestal niet dekt:
- Schade door opzet of fraude.
- Schade die al bekend was vóór het afsluiten van de polis.
- Cyberincidenten en datalekken, tenzij je die apart meeverzekert.
Het verschil met een bedrijfsaansprakelijkheidsverzekering (AVB) is scherp: een AVB dekt zaak en letselschade bij derden, een BAV dekt financiële schade door je advieswerk. Rabobank legt uit dat claims vaak draaien om interpretatie van de opdrachtomschrijving, wat de juridische component van een BAV extra waardevol maakt.
Voor welke consultants is een BAV nodig of verplicht?
Niet elke consultant loopt hetzelfde risico. Bepaalde specialismen liggen structureel vaker onder vuur bij klanten.
- IT-consultants die systemen implementeren of adviseren over architectuurkeuzes; een verkeerde technische aanbeveling kan bedrijfsprocessen stilleggen.
- Finance- en fiscaal adviseurs waarbij een rekenfout of verkeerde interpretatie van regelgeving direct tot financiële schade leidt.
- Interim-managers die operationele beslissingen nemen namens de opdrachtgever, met alle bijbehorende aansprakelijkheid.
Opdrachtgevers vragen vaak expliciet om een verzekeringsbewijs bij grotere of langlopende opdrachten, zeker in de zakelijke dienstverlening en overheidscontracten. Baaz meldt dat het ontbreken van een polis een opdracht zelfs kan doen mislopen, nog voordat er iets is misgegaan.
Of je zzp’er bent of bij een bureau werkt, maakt uit voor de vereiste dekking: bureaus onderhandelen vaak collectieve polissen met hogere limieten, terwijl zzp’ers zelf moeten aantonen dat hun individuele dekking toereikend is voor de opdracht.
Hoe kies je het juiste verzekerd bedrag en eigen risico?
Een veelgebruikte vuistregel is om het verzekerd bedrag af te stemmen op je grootste lopende contract of een veelvoud van je jaaromzet, afhankelijk van je risicoprofiel. Zo zorg je meestal voor voldoende dekking in plaats van te kiezen voor het wettelijke minimum dat sommige polissen bieden.
Bij het eigen risico geldt een simpele afweging: een hoger eigen risico verlaagt je premie, maar verhoogt het bedrag dat je zelf moet ophoesten bij een claim. Consultants met een gezonde buffer kunnen daardoor soms beter af zijn met een hoger eigen risico.
Let bij het doorlezen van de polisvoorwaarden op deze punten:
- Retroactieve dekking: dekt de polis ook fouten uit opdrachten die vóór de ingangsdatum zijn afgerond?
- Subrogatie: kan de verzekeraar de schade later op jou verhalen als een onderaannemer de fout maakte?
- Onderaannemers: ben je gedekt als je zelf werk uitbesteedt aan een andere zzp’er?
Pro-tip: Bewaar per opdracht een korte samenvatting van de contractwaarde. Zo pas je je verzekerd bedrag jaarlijks aan zonder te gokken.
Wat kost een BAV voor een consultant gemiddeld?
De premie hangt vooral af van vijf factoren: je jaaromzet, je specialisme, je claimhistorie, het gekozen verzekerd bedrag en het eigen risico. Een consultant in projectmanagement met een omzet van € 80.000 betaalt doorgaans minder dan een IT-architect die met kritieke infrastructuur werkt, simpelweg omdat het risicoprofiel hoger ligt.
Marktbrede indicaties laten zien dat premies voor eenvoudige consultancyprofielen kunnen beginnen bij een laag maandbedrag, maar dit loopt snel op naarmate omzet en dekking stijgen, aldus Orus. Een vaste prijs noemen zonder je situatie te kennen is dus misleidend.
Vergelijken loont hier meer dan bij veel andere verzekeringen, omdat verzekeraars onderling flink verschillen in:
- Uitsluitingen voor specifieke specialismen.
- De hoogte van het eigen risico bij gelijke premie.
- Of juridische bijstand los of gebundeld wordt aangeboden.
Een onafhankelijke bemiddelaar maakt deze verschillen inzichtelijk zonder dat je zelf tien polissen naast elkaar hoeft te leggen.
Hoe verloopt een claimproces bij beroepsaansprakelijkheid?
Een claim voelt vaak overweldigend, maar het proces volgt een vast patroon.
- Meld de claim direct zodra je een klacht ontvangt of een dreigende aansprakelijkstelling merkt, ook als je nog denkt dat het meevalt. Late melding kan dekking in gevaar brengen.
- Bouw een dossier op met offertes, opdrachtbevestigingen, e-mailcorrespondentie en werkdocumentatie die aantonen wat je hebt geleverd en afgesproken.
- Laat de verzekeraar of tussenpersoon meekijken voordat je zelf inhoudelijk reageert naar de opdrachtgever; een voorbarige toezegging kan je positie verzwakken.
- Schakel juridische bijstand in als de verzekeraar dat adviseert, vooral wanneer de zaak draait om interpretatie van de opdrachtomschrijving.
Een zorgvuldig dossier versnelt de afhandeling aanzienlijk en bepaalt vaak of een schikking snel rond komt. Een claim kan invloed hebben op je premie bij verlenging, maar een transparante afhandeling beschadigt de relatie met je opdrachtgever meestal minder dan gevreesd. Voor de administratieve kant van dossieropbouw kan ondersteuning bij documentbeheer uitkomst bieden, zeker als je naast je consultancywerk weinig tijd hebt voor papierwerk.
Hoe helpt Zakelijkeverzekering.nl consultants concreet verder?
Zakelijkeverzekering.nl vergelijkt meer dan 66 verzekeraars en koppelt je aan één vaste adviseur die je bedrijf en polis kent, in plaats van steeds een ander callcenter aan de lijn te krijgen. Dat scheelt uitzoekwerk als je zelf niet precies weet welk verzekerd bedrag of eigen risico bij jouw opdrachten past.
Het platform biedt:
- Een AI-bedrijfsscan die op basis van je branche en werkzaamheden een eerste risico-inschatting maakt.
- Een snelle offerte zodat je binnen een dag zicht hebt op premie en voorwaarden.
- Hulp bij claimmelding, zodat je niet alleen staat op het moment dat het misgaat.
Neem contact op zodra een opdrachtgever een verzekeringsbewijs vraagt dat je huidige polis niet dekt, of als je twijfelt of je dekking nog aansluit bij je gegroeide omzet. De pagina over beroepsaansprakelijkheid is het startpunt om dat na te gaan.
Weloverwogen keuzes maken bij beroepsaansprakelijkheid
Een consultant die zijn beroepsaansprakelijkheid goed regelt, koppelt het verzekerd bedrag aan zijn grootste contractwaarde in plaats van aan een standaardbedrag uit de polisvoorwaarden.
| Punt | Details |
|---|---|
| BAV dekt vermogensschade | Financiële schade door foutief advies valt niet onder een bedrijfsaansprakelijkheidsverzekering. |
| Opdrachtgevers eisen bewijs | Steeds meer opdrachten vereisen een geldige polis voordat het contract wordt getekend. |
| Verzekerd bedrag koppelen aan contract | Stem de dekking af op je grootste lopende opdracht, niet op een standaardbedrag. |
| Dossiervorming bepaalt claimsnelheid | Bewaar offertes, correspondentie en opdrachtbevestigingen vanaf de start van elke opdracht. |
| Vergelijken via Zakelijkeverzekering | Zakelijkeverzekering.nl vergelijkt 66+ verzekeraars en koppelt je aan een vaste adviseur voor persoonlijk advies. |
Wat de meeste adviezen over beroepsaansprakelijkheid over het hoofd zien
De meeste gidsen over beroepsaansprakelijkheid blijven hangen in definities: wat is zuivere vermogensschade, wat dekt een BAV wel en niet. Dat is nuttig, maar het mist het punt waar consultants het meest op vastlopen: het verzekerd bedrag koppelen aan een statisch omzetgetal in plaats van aan de waarde van je lopende contracten.
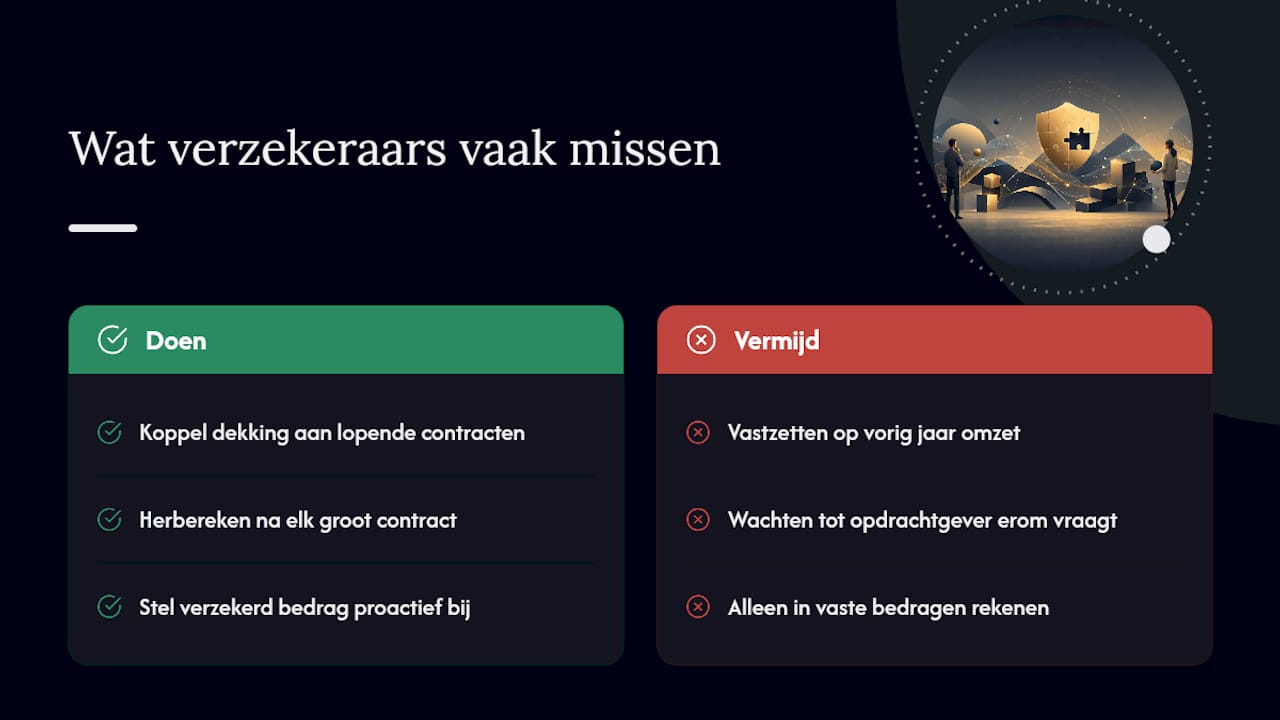
Een consultant die dit jaar één opdracht van drie ton binnenhaalt, loopt met een polis gebaseerd op vorig jaars omzet een reëel risico op onderverzekering. Dat is geen theoretisch risico, dat is precies het scenario waarin een claim je bedrijf kan raken op het moment dat het net goed gaat.
Wat ik consultants zou aanraden: reken niet in vaste bedragen, maar herzie je verzekerd bedrag telkens wanneer je een nieuw contract van betekenis tekent. En wacht niet tot een opdrachtgever erom vraagt. Tegen de tijd dat dat gebeurt, sta je in een onderhandelingspositie waarin haast je duurder komt te staan dan een rustige vergelijking vooraf had gekost.
— Willem
Regel je beroepsaansprakelijkheid via Zakelijkeverzekering
Zakelijkeverzekering is het alternatief voor eindeloos zelf polissen vergelijken: één vast aanspreekpunt vergelijkt voor jou meer dan 66 verzekeraars en legt binnen een dag een passende BAV op tafel, afgestemd op jouw omzet en contractwaarde in plaats van een generiek pakket.

Of je nu voor het eerst een polis afsluit of je huidige dekking wilt toetsen aan een nieuwe, grotere opdracht: de AI-bedrijfsscan geeft binnen enkele minuten een eerste inschatting van je risico, en een adviseur neemt het van daaruit persoonlijk over. Dat scheelt niet alleen tijd, het voorkomt ook dat je onder of juist te ruim verzekerd bent voor wat je daadwerkelijk doet.
Bekijk de overzichtspagina voor beroepsaansprakelijkheid en vraag vandaag nog een offerte aan, zodat je de volgende keer dat een opdrachtgever om een verzekeringsbewijs vraagt, meteen klaar staat.