

8 november 2026
Als accountant ben je verplicht een beroepsaansprakelijkheidsverzekering te hebben. Die polis betaalt de financiële schade die een klant of een derde lijdt door een fout in je advies, je samenstelwerk of je controle. Ook de kosten van je verweer vallen eronder. De beroepsregels van de NBA bepalen hoe ruim die dekking minimaal moet zijn. Hieronder lees je wanneer je als accountant aansprakelijk bent, wat een goede polis dekt en waar je op let bij uitloop en eigen risico. Ook lees je wat je doet als er een claim binnenkomt.
Kort samengevat
- Een beroepsaansprakelijkheidsverzekering (BAV) is voor accountants wettelijk verplicht. Voor een boekhouder of belastingadviseur zonder accountantstitel geldt die plicht niet.
- De polis dekt vermogensschade door beroepsfouten en juridische kosten. Letsel en schade aan spullen horen bij de bedrijfsaansprakelijkheidsverzekering (AVB).
- Je bent aansprakelijk als je niet handelt zoals een redelijk bekwaam en redelijk handelend vakgenoot. Soms geldt dat ook tegenover derden die op je rapport vertrouwen.
- De beroepsregels eisen onder meer dekking in ten minste Europa, tweemaal het verzekerd bedrag per aanspraak en dekking van juridische bijstand.
- Stop je met je praktijk, dan heb je uitloopdekking nodig voor claims die later nog binnenkomen.
Inhoudsopgave
- Waarom de verzekering voor accountants verplicht is
- Beroepsaansprakelijkheid of bedrijfsaansprakelijkheid
- Wanneer een accountant aansprakelijk is
- Wat de polis dekt en wat niet
- Welke eisen de beroepsregels aan je polis stellen
- Uitloopdekking: als je stopt, fuseert of overstapt
- Waar je premie van afhangt
- Zo voorkom je dat een fout een claim wordt
- Wat je doet als een klant je aansprakelijk stelt
- Hoe wij naar beroepsaansprakelijkheid voor accountants kijken
- Je polis laten toetsen of een nieuwe afsluiten
- Veelgestelde vragen
- Bronnen
Waarom de verzekering voor accountants verplicht is
Voor de meeste beroepen is een beroepsaansprakelijkheidsverzekering een keuze. Voor accountants niet. De Nederlandse overheid noemt de BAV op haar ondernemersportaal verplicht voor accountants. De bedrijfsaansprakelijkheidsverzekering is daarentegen niet wettelijk verplicht, al eisen opdrachtgevers hem vaak wel.
De plicht komt voort uit de beroepsregels van de NBA, de beroepsorganisatie van accountants. In de Staatscourant van 31 december 2025 staat dat een accountantskantoor de risico’s van de beroepsuitoefening in redelijke mate moet verzekeren. Dat geldt zowel voor het kantoor als voor de personen die bij het werk betrokken zijn. Het gaat dus niet alleen om de vennoot of eigenaar, maar ook om de medewerkers die dossiers behandelen.
Ben je boekhouder, administrateur of fiscalist zonder accountantstitel? Dan geldt deze plicht niet, maar het risico op een claim is er net zo goed. Over die situatie schreven we een apart stuk: beroepsaansprakelijkheid voor boekhouders.
Beroepsaansprakelijkheid of bedrijfsaansprakelijkheid
Accountants halen deze twee verzekeringen geregeld door elkaar. Het verschil zit in het soort schade. Een BAV dekt financiële schade door beroepsfouten, een AVB dekt schade aan personen of zaken.
| Beroepsaansprakelijkheid (BAV) | Bedrijfsaansprakelijkheid (AVB) | |
|---|---|---|
| Soort schade | Vermogensschade: geld dat de klant of een derde kwijtraakt | Letsel van personen en schade aan spullen |
| Voorbeeld bij een accountant | Een gemiste aangiftetermijn leidt tot een boete en rente voor de klant | Een klant struikelt op kantoor over een kabel en breekt zijn pols |
| Verplicht voor accountants? | Ja, via de beroepsregels | Nee, maar vaak gevraagd door opdrachtgevers of verhuurders |
| Wie claimt meestal? | Opdrachtgevers, banken, kopers van een onderneming, curatoren | Bezoekers, buren, opdrachtgevers bij wie je op locatie werkt |
Voor een accountantskantoor met bezoekers en personeel zijn ze dus geen alternatieven voor elkaar. Je hebt ze naast elkaar nodig. In ons artikel over het verschil tussen bedrijfs- en beroepsaansprakelijkheid lees je meer voorbeelden.
Wanneer een accountant aansprakelijk is
Een fout maken is nog geen aansprakelijkheid. Het gaat steeds om twee vragen: heb je gehandeld zoals van een vakgenoot mag worden verwacht, en is de schade door die fout ontstaan?
Tegenover je opdrachtgever
Met je klant heb je een overeenkomst van opdracht. Daarin moet je de zorg van een goed opdrachtnemer in acht nemen: je handelt zoals een redelijk bekwaam en redelijk handelend vakgenoot zou doen. De rechter vergelijkt je dus niet met de allerbeste accountant. Hij kijkt naar wat een gemiddeld zorgvuldige vakgenoot in jouw situatie had gedaan.
De beroepsregels geven dat begrip inhoud. De Verordening gedrags- en beroepsregels noemt vijf fundamentele beginselen: professionaliteit, integriteit, objectiviteit, vakbekwaamheid en zorgvuldigheid, en vertrouwelijkheid. Wijk je daar duidelijk van af, dan sterkt dat de zaak van een eiser.
Typische situaties waarin klanten hun accountant aanspreken:
- een aangifte of bezwaartermijn wordt gemist, met een boete of verloren aftrek als gevolg;
- een fiscale regeling of subsidie wordt niet gesignaleerd of te laat aangevraagd;
- een jaarrekening bevat een fout waardoor een bank of koper verkeerd besluit;
- het advies over een herstructurering pakt fiscaal duurder uit dan voorspeld.
Dat een klant iets misloopt, betekent niet automatisch dat jij moet betalen. De klant moet ook aantonen dat de schade door jouw tekortkoming is ontstaan, en dat een vakgenoot het in jouw plaats anders had gedaan.
Tegenover derden
Je kunt ook aansprakelijk zijn tegenover mensen met wie je geen contract hebt, zoals een financier, een koper of een aandeelhouder. Dan gaat het om een onrechtmatige daad jegens derden.
Bij wettelijke taken, zoals de controle van de jaarrekening, geldt een verzwaarde zorgplicht: je moet uitdrukkelijk rekening houden met de belangen van derden in het maatschappelijk verkeer. Bij niet-wettelijke opdrachten ligt de lat anders. De Hoge Raad oordeelde in 2021 dat je ook dan een zorgplicht tegenover een derde kunt hebben. Dat is het geval als de accountant wist of behoorde te weten dat die derde bij een beslissing over een transactie op zijn rapportage zou vertrouwen.
In de praktijk betekent dit: weet je dat een bank of koper je rapport gebruikt, dan loop je meer risico dan bij een intern stuk voor de directie. Leg in je opdrachtbevestiging vast voor wie en voor welk doel het rapport bestemd is.
Tuchtrecht is iets anders
Een klacht bij de Accountantskamer en een civiele claim zijn twee verschillende routes. Een tuchtrechtelijke maatregel is een serieus signaal, maar betekent niet vanzelf dat je schadevergoeding moet betalen. Voor beide routes geldt wel: een goed gedocumenteerd dossier maakt je sterker. Zorg dat je werkzaamheden en je waarschuwingen aan de klant op papier staan.
Wat de polis dekt en wat niet
Een beroepsaansprakelijkheidsverzekering voor accountants dekt vermogensschade door beroepsfouten en de juridische verweerkosten. Opzet, roekeloosheid, fraude en fysieke schade aan personen of zaken vallen er doorgaans buiten.
| Meestal gedekt | Meestal uitgesloten |
|---|---|
| Schadevergoeding aan een klant door een fout in advies, samenstelling of controle | Schade die je opzettelijk of roekeloos veroorzaakt |
| Claims van derden die op je rapport vertrouwden | Fraude door jezelf of een medewerker |
| Kosten van advocaat en deskundigen bij je verweer | Letsel of schade aan spullen (dat is AVB-terrein) |
| Fouten van medewerkers die onder het kantoor werken | Boetes die jou persoonlijk zijn opgelegd |
Lees bij je eigen polis altijd de omschrijving van de verzekerde hoedanigheid. Doe je naast accountantswerk ook bestuurswerk, vermogensbeheer of IT-advies? Controleer dan of die activiteiten zijn meeverzekerd. Een claim over een activiteit die niet op het polisblad staat, is de klassieke reden voor een afwijzing.
Welke eisen de beroepsregels aan je polis stellen
De voorschriften in de Staatscourant 2025, 44928 geven een duidelijk kader. Een polis die je als accountantskantoor afsluit, moet onder meer:
- de risico’s van de beroepsuitoefening in redelijke mate verzekeren, voor het kantoor én de betrokken personen;
- ten minste Europa als dekkingsgebied hebben;
- per verzekeringsjaar minimaal tweemaal het verzekerd bedrag per aanspraak dekken;
- de kosten van juridische bijstand vergoeden.
Volgens dezelfde voorschriften kan de NBA het minimale verzekerde bedrag en het maximale eigen risico laten afhangen van je jaaromzet. De aard van je werkzaamheden en je klantenportefeuille kunnen aanleiding geven tot een hoger bedrag of een lager eigen risico. Werk je voor beursgenoteerde ondernemingen, grote familiebedrijven of klanten met complexe structuren? Dan is het wettelijke minimum zelden genoeg.
Een tip uit de praktijk: vraag je verzekeraar of bemiddelaar om een schriftelijke bevestiging dat de polis voldoet aan de actuele NBA-voorschriften. Bij een kwaliteitstoetsing wil je dat stuk kunnen laten zien.
Uitloopdekking: als je stopt, fuseert of overstapt
Claims tegen accountants komen vaak jaren na het werk binnen. Denk aan een koper die ontdekt dat de cijfers niet klopten, of de Belastingdienst die een oude aangifte corrigeert. De meeste beroepsaansprakelijkheidspolissen werken op claims-made-basis: de claim moet worden ingediend terwijl de polis loopt. Stop je met je praktijk en zeg je de polis op, dan sta je zonder dekking voor oud werk.
Daarom bestaat de verplichte uitloopdekking. Het Verbond van Verzekeraars legt uit waarvoor die bedoeld is: na beëindiging van de praktijk nog ten minste twee jaar dekking voor gebeurtenissen tijdens de beroepsuitoefening.
Let hier op bij:
- pensioen of stoppen: regel de uitloop vóórdat je de polis beëindigt, niet erna;
- fusie of overname: spreek af welke polis claims over het verleden van beide kantoren dekt;
- overstap naar een andere verzekeraar: controleer of de nieuwe polis het verleden (inloop) meeneemt, zodat er geen gat ontstaat;
- vertrek als vennoot: ga na of je persoonlijk onder de kantoorpolis blijft vallen voor dossiers die je behandelde.
Waar je premie van afhangt
Een vaste prijs voor een accountantspolis bestaat niet. De KVK noemt het beroep en de omzet als belangrijkste factoren. Personeel verhoogt het risico en daarmee de premie. Voor accountants komen daar nog bij:
- het verzekerd bedrag dat je kiest boven het minimum;
- de hoogte van het eigen risico, binnen het maximum dat de beroepsregels toestaan;
- het soort werk: wettelijke controles wegen zwaarder dan samenstelopdrachten of loonadministratie;
- je klantenkring: veel grote of internationale klanten betekent grotere mogelijke claims;
- je schadeverleden: eerdere claims tellen mee bij acceptatie en premie.
Goed om te weten: de premie is zakelijk. Volgens de KVK zijn premies voor beroeps- en bedrijfsaansprakelijkheid aftrekbaar bij je aangifte inkomstenbelasting of winstaangifte. Wil je weten wat ondernemers in het algemeen betalen? Lees dan ons stuk over de kosten van beroepsaansprakelijkheid.
Zo voorkom je dat een fout een claim wordt
De beste claim is de claim die nooit komt. De meeste conflicten met accountants gaan niet over één rekenfout, maar over verwachtingen die nooit op papier stonden. Een paar gewoontes maken het verschil:
- Een heldere opdrachtbevestiging. Leg vast wat je wel en niet doet, voor wie het rapport bedoeld is en welke termijnen de klant zelf bewaakt.
- Schriftelijk waarschuwen. Zie je een risico, zoals een subsidieregeling of een deadline? Stuur dan een mail en bewaar die in het dossier.
- Je dossier op orde. Documenteer je controlewerkzaamheden en de keuzes die je maakte. In een procedure is je dossier je belangrijkste bewijs.
- Overgenomen dossiers controleren. Neem je een klant over van een collega? Toets dan de beginbalans en lopende fiscale posities voordat je erop voortbouwt.
Dat laatste wordt vaak onderschat. Neem je het werk van een voorganger zonder controle over, dan kun je fouten erven die later op jouw naam staan. Een praktijkvoorbeeld over de rommel van een vorige accountant herstellen laat zien hoeveel werk er kan zitten in een dossier dat op het eerste gezicht in orde leek.
Wat je doet als een klant je aansprakelijk stelt
Krijg je een brief waarin een klant je aansprakelijk stelt? Dan helpt een vaste volgorde:
- Meld het direct bij je verzekeraar of bemiddelaar. Ook als je denkt dat de claim nergens op slaat. Te late melding kan je dekking kosten.
- Erken niets en beloof niets. Bied geen schadevergoeding aan zonder overleg met de verzekeraar; die neemt de regie over het verweer.
- Verzamel je dossier. Opdrachtbevestiging, correspondentie, werkpapieren en eventuele waarschuwingen aan de klant.
- Laat de verzekeraar een advocaat inschakelen. De kosten van juridische bijstand horen volgens de voorschriften gedekt te zijn.
- Houd de relatie zakelijk. Een klant die zich serieus genomen voelt, kiest minder snel voor een procedure.
In een civiele zaak moet de klant aantonen dat er een toerekenbare tekortkoming of onrechtmatige daad is, met causaal verband naar de geleden schade. Dat is geen lage drempel. Gaat het om een flinke claim of is er ook een tuchtklacht ingediend? Laat je dan bijstaan door een advocaat die gespecialiseerd is in beroepsaansprakelijkheid. Wanneer dat moment daar is, lees je in ons stuk over een advocaat voor beroepsaansprakelijkheid.
Hoe wij naar beroepsaansprakelijkheid voor accountants kijken
Wij zien bij accountants zelden dat er helemaal geen polis is. Daar zorgen de beroepsregels wel voor. Wat we wel zien, zijn polissen die zijn afgesloten toen het kantoor nog kleiner was en die sindsdien niet meer zijn bekeken. De omzet is verdubbeld, er zijn medewerkers bijgekomen en er zit een grote klant in de portefeuille. Toch staat het verzekerd bedrag nog op het oude niveau.
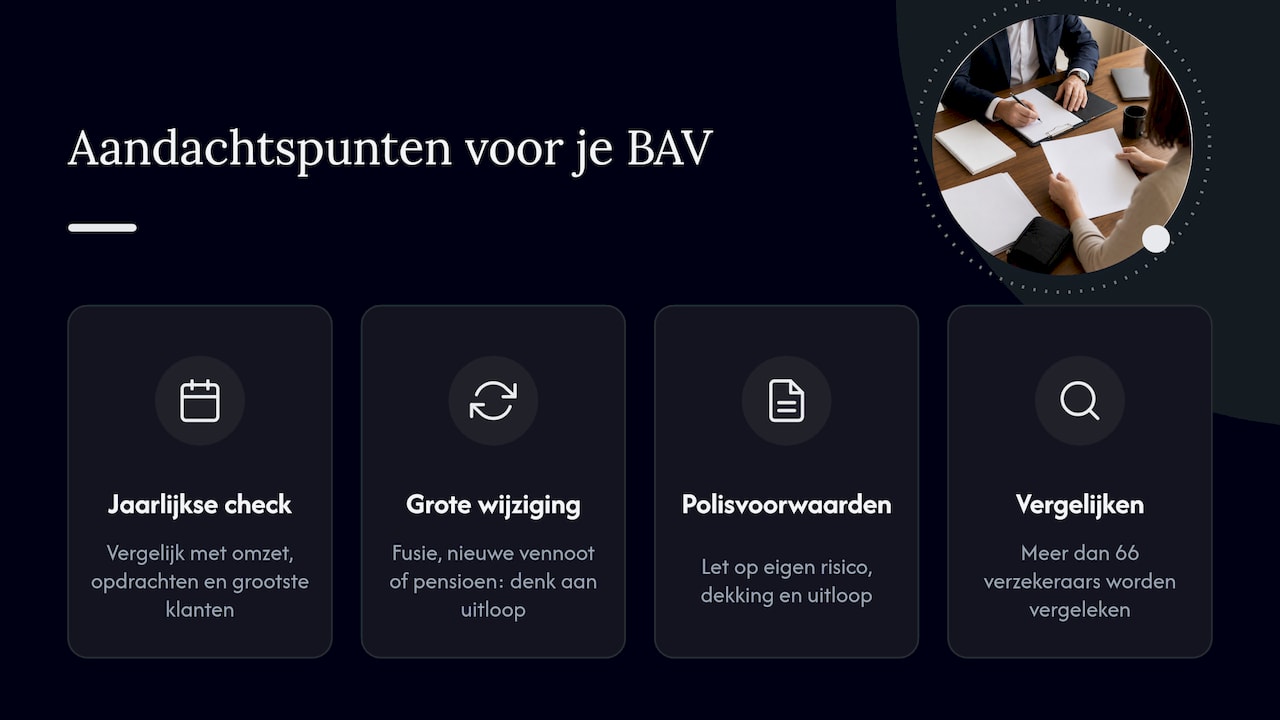
Onze les is simpel: behandel je BAV als onderdeel van je kwaliteitssysteem, niet als een vinkje. Leg hem één keer per jaar naast je omzet, je soorten opdrachten en je grootste klanten. Staat er een grote verandering aan, zoals een fusie, een nieuwe vennoot of je pensioen? Denk dan eerst aan de uitloop.
Omdat we meer dan 66 verzekeraars vergelijken, zien we hoe groot de verschillen in voorwaarden kunnen zijn. Ze zitten in het eigen risico, in wat onder de verzekerde hoedanigheid valt en in hoe de uitloop is geregeld. Die verschillen vind je niet op het polisblad, maar in de kleine lettertjes. Daar helpen we je graag mee.
— Willem
Je polis laten toetsen of een nieuwe afsluiten
Wil je weten of je huidige polis nog past bij je kantoor? Of zoek je een beroepsaansprakelijkheidsverzekering die voldoet aan de NBA-voorschriften? Wij vergelijken meer dan 66 verzekeraars en kijken mee naar verzekerd bedrag, eigen risico, dekkingsgebied en uitloop.

Je kiest zelf hoe. Bel of mail met een vaste adviseur die je kantoor leert kennen, of laat onze AI-adviseur eerst een scan maken op basis van je werkzaamheden en risico’s. We zijn 24/7 bereikbaar voor advies, wijzigingen en hulp bij schade. Bekijk de mogelijkheden voor een beroepsaansprakelijkheidsverzekering. Vul die aan met een bedrijfsaansprakelijkheidsverzekering of een cyberverzekering voor de klantdata die je beheert.
Veelgestelde vragen
Is een beroepsaansprakelijkheidsverzekering verplicht voor elke accountant?
Ja, voor accountants is de beroepsaansprakelijkheidsverzekering verplicht op grond van de beroepsregels van de NBA. Voor boekhouders en belastingadviseurs zonder accountantstitel geldt die plicht niet. Zij kiezen er zelf voor, vaak omdat opdrachtgevers erom vragen.
Hoeveel moet ik als accountant minimaal verzekeren?
De NBA kan het minimale verzekerde bedrag en het maximale eigen risico laten afhangen van je jaaromzet. Daarnaast moet de polis per jaar minimaal tweemaal het verzekerd bedrag per aanspraak dekken. Doe je risicovol werk of heb je grote klanten, dan is een hoger bedrag verstandig.
Dekt mijn polis ook fouten van mijn medewerkers?
Dat hoort zo te zijn: de beroepsregels vragen dat het kantoor en de betrokken personen verzekerd zijn. Controleer wel of ingehuurde zzp’ers en stagiairs onder de polis vallen. Werk je met onderaannemers, vraag dan na of zij een eigen beroepsaansprakelijkheidsverzekering hebben.
Wat gebeurt er met claims als ik met pensioen ga?
Claims kunnen jaren na je werk binnenkomen. Daarom moet je bij het beëindigen van je praktijk uitloopdekking regelen. Die geeft ten minste twee jaar dekking voor werk uit de periode dat je actief was. Regel dit vóórdat je je polis opzegt.
Bronnen
- Business.gov.nl: Professional indemnity insurance
- Staatscourant 2025, 44928
- DVDW: Beroepsaansprakelijkheidsprocedure tegen een accountant
- Hoge Raad, ECLI:NL:HR:2021:149
- Gerechtshof Den Haag, ECLI:NL:GHDHA:2026:2327
- Verordening gedrags- en beroepsregels accountants
- Verbond van Verzekeraars: Aandacht voor beroepsaansprakelijkheid en het uitlooprisico
- KVK: Betalen bij een beroepsfout? Deze verzekering voorkomt dat