
3 oktober 2026
Schakel direct een advocaat in bij een concrete vordering, gemiste juridische termijnen, een claim boven een drempelbedrag dat je polis raakt, of wanneer reputatieschade dreigt. Wacht niet af. Beroepsaansprakelijkheid verschilt wezenlijk van bedrijfsaansprakelijkheid: bedrijfsaansprakelijkheid dekt letsel en zaakschade, terwijl beroepsaansprakelijkheid financiële schade door adviesfouten of nalatigheden dekt.
Directe eerste stappen bij een claim:
- Stel bewijs veilig: correspondentie, offertes, rapporten en e-mails direct archiveren
- Spreek geen schuld uit, ook niet informeel of per e-mail
- Informeer je verzekeraar of broker zo snel mogelijk
- Controleer vervaltermijnen in je algemene voorwaarden
- Bepaal of de situatie advocateniveau bereikt (zie hieronder)
Inhoudsopgave
- Wanneer schakel je wel of niet direct een advocaat in?
- Wat doet een advocaat gespecialiseerd in beroepsaansprakelijkheid?
- Tuchtrecht versus civiele aansprakelijkheid: wat is het verschil?
- Directe stappen na een claim of klacht
- Tijdlijn en kosten van een beroepsaansprakelijkheidszaak
- Hoe kies je de juiste advocaat?
- Hoe werkt je verzekering samen met een advocaat?
- Wanneer meld je bij je broker en wanneer huur je een eigen advocaat?
- Belangrijkste inzichten
- Vroeg coördineren loont meer dan je denkt
- Zakelijkeverzekering helpt je de juiste dekking regelen
- Aanbevolen bronnen voor vervolglezen
Wanneer schakel je wel of niet direct een advocaat in?
Een ingebrekestelling in je mailbox, een vordering die je polis raakt, of een klant die dreigt met een procedure: dit zijn momenten waarop je een gespecialiseerde advocaat aansprakelijkheid nodig hebt. Concrete scenario’s waarbij direct handelen loont:
- Een klant stelt je formeel aansprakelijk voor een adviesfout bij een fiscale herstructurering
- Een juridische termijn is gemist en de wederpartij maakt daar aanspraak op
- Een fout in een overeenkomst heeft aantoonbare financiële gevolgen voor de klant
- De verzekeraar dreigt met subrogatie of betwist de dekking
- Reputatieschade dreigt door publiciteit rond de claim
Niet direct een advocaat nodig: bij informele klachten zonder concrete schadeberekening, bij eenvoudige vragen die je verzekeraar zelf afhandelt, of bij een meningsverschil dat nog in de klachtenfase zit.
Pro-tip: Schakel ook preventief een advocaat in bij complexe causaliteitsvragen of kansschadekwesties. Hoe eerder een strategie wordt bepaald, hoe sterker je bewijspositie.
Wat doet een advocaat gespecialiseerd in beroepsaansprakelijkheid?
Een gespecialiseerde advocaat doet meer dan juridische brieven schrijven. De kern van zijn werk:
- Feitenrelaas en bewijs: hij reconstrueert wat er is gebeurd, welk advies is gegeven en wat de norm was. Schriftelijke vastlegging van advies is daarbij cruciaal; mondeling advies zonder onderbouwing verzwakt de positie aanzienlijk.
- Causale analyse: aantonen welke uitkomst er zonder de fout was geweest, is vaak het moeilijkste deel. Deskundigenrapporten en kansschadeberekeningen zijn vaak doorslaggevend.
- Onderhandelen en schikken: de advocaat maakt een kosten-batenanalyse van schikken versus procederen en onderhandelt namens jou.
- Procedure voeren: van dagvaarding en bewijslevering tot pleitaantekeningen, en indien nodig tot hoger beroep of cassatie.
- Coördinatie met verzekeraar: hij stemt de strategie af op je polisdekking en bewaakt dat de verzekeraar zijn verplichtingen nakomt.
De zorgvuldigheidsnorm waaraan een beroepsbeoefenaar wordt getoetst, is die van een redelijk bekwaam en redelijk handelend vakgenoot. Of die norm is geschonden en of er causaal verband bestaat met de schade, bepaalt de uitkomst van vrijwel elke zaak.
Tuchtrecht versus civiele aansprakelijkheid: wat is het verschil?
Beide routes kunnen parallel lopen, maar ze dienen een ander doel.
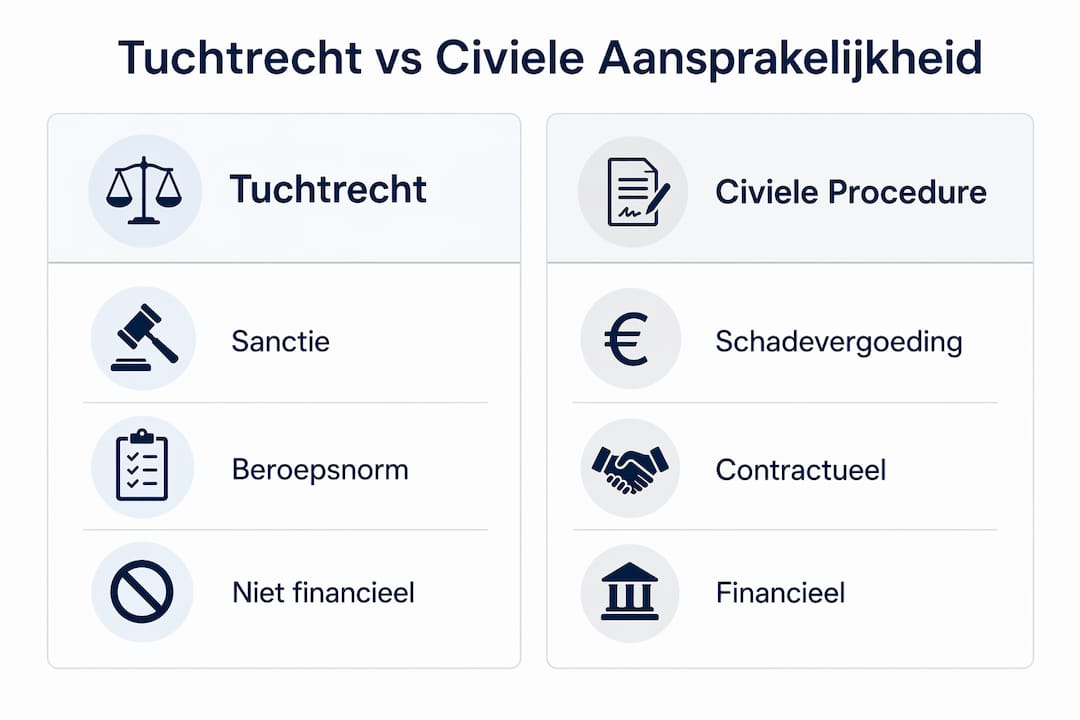
| Aspect | Tuchtrecht | Civiele procedure |
|---|---|---|
| Doel | Sanctioneren van beroepsnormen | Financiële compensatie |
| Uitkomst | Berisping, schorsing, doorhaling | Schadevergoeding |
| Wie start | Klager of beroepsorganisatie | Benadeelde partij |
| Effect op andere route | Verzwakt civiele positie, maar niet beslissend | Staat los van tuchtrecht |
Een tuchtrechtelijke veroordeling betekent niet automatisch civiele aansprakelijkheid, maar verzwakt de onderhandelingspositie wel degelijk. Kies je voor alleen een tuchtmelding, dan krijg je geen schadevergoeding. Wil je geld zien, dan is de civiele route noodzakelijk.
Belangrijk: rechters toetsen het gedrag van de beroepsbeoefenaar ex tunc, dus naar de situatie zoals die op het moment van het advies was. Hindsight bias is een reëel gevaar: een achteraf ongewenste uitkomst bewijst nog geen fout.
Directe stappen na een claim of klacht
Handel snel en gestructureerd. Elke dag uitstel kan je positie schaden.
- Bewijs veiligstellen: archiveer alle correspondentie, offertes, rapporten en versies van documenten. Verwijder niets.
- Communicatie beperken: reageer niet inhoudelijk op de klacht zonder juridisch advies. Geen excuses, geen erkenning.
- Verzekeraar of broker informeren: doe dit zo snel mogelijk. Polissen bevatten vaak korte meldingstermijnen.
- Vervaltermijnen controleren: algemene voorwaarden en vervalbedingen kunnen de verhaalsruimte beperken; tijdige aansprakelijkstelling voorkomt dat een vordering wordt geblokkeerd.
- Advocaat inschakelen: bij twijfel over de ernst of complexiteit, neem contact op voordat je reageert.
Pro-tip: Vervalbedingen in algemene voorwaarden worden door ondernemers structureel onderschat. Een termijn van zes maanden of een jaar gaat sneller voorbij dan je denkt, zeker als je eerst intern probeert op te lossen.
Tijdlijn en kosten van een beroepsaansprakelijkheidszaak
Een realistisch beeld helpt je de juiste keuze maken tussen schikken en procederen.
| Fase | Ruwe duur |
|---|---|
| Melding en eerste verweer | 1–3 maanden |
| Onderhandeling en schikking | 3 maanden |
| Dagvaarding en procedure | 12 maanden |
| Hoger beroep | 12 maanden extra |
Kostencategorieën om rekening mee te houden:
- Advocaatkosten (afhankelijk van uurtarief en complexiteit)
- Deskundigenkosten voor causale analyse en kansschadeberekening
- Griffierechten en proceskosten
- Indirecte kosten: reputatieschade en verlies van bedrijfscontinuïteit
Je beroepsaansprakelijkheidsverzekering dekt doorgaans verweer- en proceskosten én schadevergoeding tot de polisgrens. Dat maakt de verzekering niet alleen een vangnet, maar ook een strategisch instrument bij de keuze tussen schikken en procederen.
Hoe kies je de juiste advocaat?
Niet elke advocaat met “aansprakelijkheid” op zijn website is geschikt voor een beroepsaansprakelijkheidszaak. Waar je op let:
Selectiecriteria:
- Aantoonbare ervaring met beroepsaansprakelijkheidszaken in jouw sector
- Proceservaring tot en met hoger beroep
- Netwerk van deskundigen voor causale analyses
- Transparante kostenstructuur
Vijf vragen voor het kennismakingsgesprek:
- Hebt u vergelijkbare zaken behandeld in mijn branche?
- Wat is uw inschatting van de causaliteitsvraag in mijn situatie?
- Wat is uw strategie: schikken of procederen, en waarom?
- Hoe ziet de kostenraming eruit, inclusief deskundigen?
- Hoe communiceert u met mij en met mijn verzekeraar?
Rode vlaggen: een advocaat die vaag blijft over causaliteit, geen dossier- of bewijsstrategie heeft, of onduidelijk is over kosten. Ga weg.
Hoe werkt je verzekering samen met een advocaat?
Een beroepsaansprakelijkheidsverzekering dekt doorgaans verweer- en proceskosten, schadevergoeding tot de polisgrens en soms kosten voor preventief juridisch advies. Wat veel ondernemers niet weten: de verzekeraar heeft bij uitkering vaak een verhaalsrecht (subrogatie) op de veroorzakende partij.
Praktische samenwerking:
- De verzekeraar kan een eigen advocaat aanwijzen; je hebt soms het recht een eigen advocaat te kiezen, maar dat heeft financiële consequenties
- Een broker zoals Zakelijkeverzekering coördineert de communicatie tussen jou, de verzekeraar en de advocaat, zodat je niet tussen twee partijen valt
- Uitsluitingen om op te letten: opzet, fraude en te late melding vallen buiten de dekking
Pro-tip: Controleer of je polis een “vrije advocaatkeuze”-clausule bevat. Bij een tegenstrijdig belang tussen jou en de verzekeraar heb je recht op een eigen advocaat, ook als de verzekeraar er een aanwijst.
Een rechtsbijstandverzekering kan aanvullende dekking bieden voor juridische kosten die buiten de beroepsaansprakelijkheidspolis vallen.
Wanneer meld je bij je broker en wanneer huur je een eigen advocaat?
Twee beslisregels helpen je snel kiezen.
Meld eerst bij je broker/verzekeraar wanneer:
- Er een concrete claim of ingebrekestelling is binnengekomen
- De schade binnen de polisgrens valt en er geen dekkingsdiscussie speelt
- De verzekeraar bereid is de zaak te behandelen
Huur direct een eigen advocaat wanneer:
- De verzekeraar de dekking betwist of aansprakelijkheid afwijst
- Er een belangenconflict bestaat tussen jou en de verzekeraar
- De claim de polisgrens overschrijdt en je eigen vermogen riskeert
- Reputatieschade dreigt waarbij snelheid en regie cruciaal zijn
- Subrogatie door de verzekeraar jouw positie tegenover een derde raakt
Te laat melden is een veelgemaakte fout. Polisvoorwaarden bevatten vaak strikte meldingstermijnen; wie die mist, riskeert dat de verzekeraar dekking weigert. Parallelle stappen, verzekeraar informeren én eigen advocaat inschakelen, zijn bij dekkingsdiscussies verstandig.
Belangrijkste inzichten
Een advocaat beroepsaansprakelijkheid is geen luxe maar een noodzaak zodra sprake is van een concrete vordering, gemiste termijnen of een dekkingsdiscussie met je verzekeraar.
| Punt | Details |
|---|---|
| Direct handelen bij claim | Bewijs veiligstellen en verzekeraar informeren vóór je inhoudelijk reageert. |
| Termijnen zijn fataal | Vervalbedingen in algemene voorwaarden blokkeren je vordering bij te late melding. |
| Tuchtrecht geeft geen geld | Voor financiële compensatie is de civiele route noodzakelijk; beide kunnen parallel lopen. |
| Verzekering als strategie | Je polis dekt verweer- en proceskosten; gebruik dit bij de keuze tussen schikken en procederen. |
| Zakelijkeverzekering | Vergelijkt meer dan 66 verzekeraars en coördineert als broker tussen jou, verzekeraar en advocaat. |
Vroeg coördineren loont meer dan je denkt
De meeste ondernemers wachten te lang. Ze hopen dat een klacht vanzelf overwaait, sturen een vriendelijke e-mail terug, en erkennen daarmee onbedoeld een fout. Dat is begrijpelijk, maar het is ook precies wat een zaak later moeilijker maakt.
Wat ik in de praktijk zie: de zaken die het beste aflopen zijn niet per se de zaken met de sterkste feiten. Het zijn de zaken waarbij vroeg werd gecoördineerd tussen advocaat en verzekeraar, waarbij bewijs intact was en waarbij niemand iets had gezegd wat later tegen hen werd gebruikt. Dat klinkt simpel, maar het vereist discipline op een moment dat je liever het probleem wil oplossen.
Tuchtrecht en civiel recht lopen parallel, maar ze zijn geen communicerende vaten. Een tuchtrechtelijke veroordeling verzwakt je civiele positie, maar lost het financiële probleem niet op. Ondernemers die denken dat een tuchtmelding “genoeg” is, missen het punt. En wie denkt dat een goede uitkomst bij de tuchtrechter de civiele claim wegneemt, heeft het mis.
De combinatie van een goede polis en vroeg juridisch advies is geen dubbele kostenpost. Het is risicomanagement dat zichzelf terugverdient.
Zakelijkeverzekering helpt je de juiste dekking regelen
Een claim beroepsaansprakelijkheid komt zelden op een handig moment. Wat dan telt: weten of je polis dekt, wie je moet bellen en of je dekking aansluit op de werkelijke risico’s van je werk.
Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars en geeft onafhankelijk advies over welke beroepsaansprakelijkheidsverzekering past bij jouw branche en situatie. Geen standaardpolis die overal op lijkt te passen maar nergens echt dekt. Bij onduidelijkheid over dekking, korte vervaltermijnen of een complexe claim coördineert een vaste adviseur de communicatie met je verzekeraar, zodat jij je kunt richten op je bedrijf.
Zakelijkeverzekering bemiddelt en adviseert; het vervangt geen rechtsbijstand, maar zorgt wel dat je niet alleen staat als het erop aankomt. Plan een adviesgesprek of bekijk het volledige overzicht van zakelijke verzekeringen en ontdek wat er voor jouw situatie mogelijk is.
Aanbevolen bronnen voor vervolglezen
Voor juridische verdieping en verzekeringspraktijk zijn dit de meest relevante bronnen:
- Kennedy Van der Laan — beroepsaansprakelijkheid bij fiscale herstructurering: praktijkgerichte analyse van vervalbedingen, tijdige aansprakelijkstelling en dossieropbouw; geschikt voor ondernemers en adviseurs.
- Prime Law — beroepsaansprakelijkheid advocaat, notaris, accountant: uitleg over zorgvuldigheidsnorm, causaal verband en de wisselwerking tussen tuchtrecht en civiele aansprakelijkheid.
- InView — HR 05-07-2024, nr. 23/03257: Hoge Raad-arrest over ex-tunc-toetsing en hindsight bias; relevant voor bewijsstrategie.
- CKH Advocaten — beroepsaansprakelijkheid: toegankelijke uitleg over polisdekking, verweer- en proceskosten en de rol van de verzekeraar.
- Zakelijkeverzekering — beroepsaansprakelijkheidsverzekering aanvragen: stap-voor-stap handleiding voor het afsluiten van een polis, inclusief documentenlijst en polischeck.
Dit artikel is algemene informatie en geen juridisch of verzekeringsadvies voor jouw specifieke situatie. Raadpleeg een gekwalificeerde advocaat of adviseur voor advies dat past bij jouw zaak.