

25 oktober 2026
Nee, een AOV is in 2026 voor de meeste DGA’s niet wettelijk verplicht. Maar praktisch gezien is het voor velen wel degelijk noodzakelijk. De geplande verplichte AOV via de Wet Basisverzekering Arbeidsongeschiktheid Zelfstandigen (BAZ) richt zich op IB-ondernemers, niet op DGA’s met een dienstverband bij hun eigen BV. Dat klinkt als goed nieuws, maar het probleem zit elders.
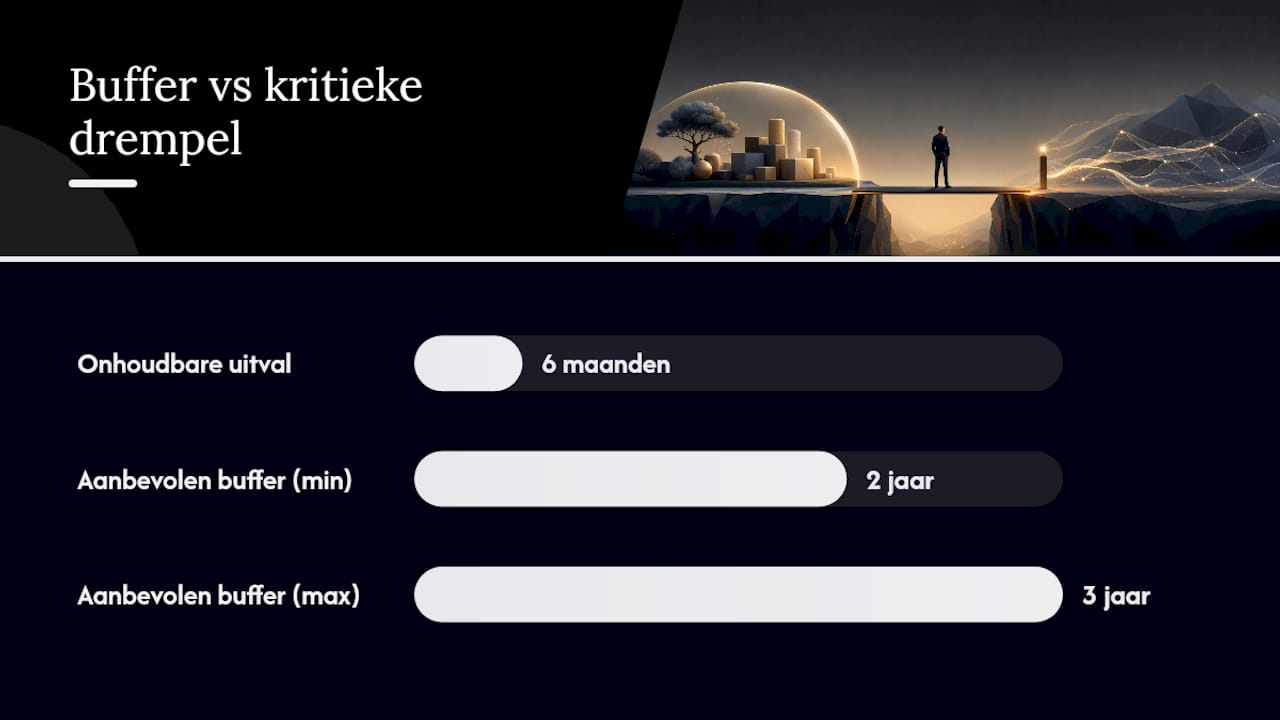
Wie als DGA arbeidsongeschikt raakt, heeft geen recht op een UWV-uitkering en valt buiten de werknemersverzekeringen. Het enige wettelijke vangnet is de bijstand, gebaseerd op het sociaal minimum. Voor een DGA met een hypotheek, vaste lasten en een BV die doorloopt, is dat een onhoudbare situatie.
Kort overzicht van de wettelijke status:
- IB-ondernemers (zzp’ers, eenmanszaken): vallen onder de geplande BAZ-verplichting
- DGA’s met een dienstverband bij de eigen BV: vallen in 2026 doorgaans buiten de BAZ
- DGA’s zonder dienstverband of met een bijzondere aandeelhoudersstructuur: kunnen in specifieke gevallen wél onder verplichte regelingen vallen; laat dit altijd toetsen
De praktische conclusie: geen wettelijke verplichting betekent niet dat je zonder kunt. Zonder AOV draag je het volledige arbeidsongeschiktheidsrisico zelf.
Belangrijkste inzichten
Een AOV is voor de meeste DGA’s in 2026 niet wettelijk verplicht, maar zonder AOV draag je het volledige arbeidsongeschiktheidsrisico zelf, zonder enig wettelijk vangnet behalve de bijstand.
| Punt | Details |
|---|---|
| Wettelijke verplichting | DGA’s vallen in 2026 doorgaans buiten de BAZ; de regeling geldt voor IB-ondernemers. |
| Risico zonder AOV | Geen UWV-uitkering; het enige vangnet is bijstand op sociaal minimum. |
| Privé versus BV | Privé afsluiten is fiscaal gunstiger en veiliger bij faillissement van de BV. |
| Tenaamstelling | Foutieve contractvoering vernietigt de fiscale aftrekbaarheid; laat dit altijd controleren. |
| Zakelijkeverzekering | Vergelijkt meer dan 66 verzekeraars en adviseert DGA’s over de juiste polis en structuur. |
Inhoudsopgave
- Wanneer heb je als DGA echt een AOV nodig?
- Is een AOV wettelijk verplicht voor DGA’s?
- AOV privé of via de BV afsluiten: wat levert meer op?
- Welk inkomen kun je als DGA verzekeren?
- Wat kost een AOV voor een DGA?
- Hoe regel je een AOV stap voor stap?
- Polis-checklist: wat moet je altijd controleren?
- Waarom onafhankelijk advies het verschil maakt voor DGA’s
- Wat DGA’s het vaakst fout doen bij een AOV
- Zakelijkeverzekering helpt je de juiste AOV te regelen
- Bronnen
Wanneer heb je als DGA echt een AOV nodig?
De vraag is niet of je wettelijk verplicht bent. De vraag is of jij het financieel redt als je morgen uitvalt. Dat hangt af van vier concrete factoren.
- Afhankelijkheid van je salaris of dividend: haal je het grootste deel van je inkomen uit je DGA-loon of dividend, dan is er bij uitval direct een gat. Geen loon, geen dividend, wel vaste lasten.
- Vaste privélasten: een hypotheek, alimentatie of andere doorlopende verplichtingen verdragen geen inkomensstop van zes maanden of langer.
- Zakelijke doorlopende kosten: huur, personeel, abonnementen. De BV draait door, ook als jij dat niet doet.
- Beschikbare buffers: heb je twee tot drie jaar aan netto-lasten achter de hand als liquide vermogen? Dan kun je langer zelf dragen. Zo niet, dan is een AOV geen luxe.
Vier veelvoorkomende situaties voor DGA’s:
Volledig afhankelijk van DGA-loon: het risico is het grootst. Een AOV is hier vrijwel altijd verstandig.
Combinatie loon en dividend: het dividend stopt ook als de BV geen winst meer maakt door jouw uitval. Toch kan een hogere eigen buffer hier de afweging verschuiven.
Groot eigen vermogen of beleggingen: wie twee tot drie jaar aan lasten liquide heeft, kan bewust kiezen voor een langere wachttijd of een lagere dekking. Dat verlaagt de premie aanzienlijk.
Meewerkend partner met eigen inkomen: het gezamenlijke inkomen biedt een buffer, maar controleer of dat inkomen de vaste lasten volledig dekt bij langdurige uitval van de DGA.
Alternatieven voor een volledige AOV bestaan: een eigen buffer opbouwen, deelnemen aan een schenkkring of broodfonds, of een collectieve regeling via een brancheorganisatie. Elk alternatief heeft beperkingen, met name bij langdurige of zware arbeidsongeschiktheid.
Pro-tip: Bereken eerst je maandelijkse vaste lasten privé én zakelijk, en zet daar tegenover wat je liquide kunt missen. Dat getal bepaalt je minimale AOV-behoefte, niet een vuistregel van een verzekeraar.
Is een AOV wettelijk verplicht voor DGA’s?
Kort antwoord: voor de meeste DGA’s in 2026 niet. Volgens KVK richt de geplande verplichte AOV (BAZ) zich op ondernemers die winst uit onderneming aangeven voor de inkomstenbelasting. Een DGA met een dienstverband bij de eigen BV valt daar doorgaans buiten.
De Rijksoverheid publiceert de hoofdlijnen van het wetsvoorstel BAZ inclusief overgangsregels, peildata en opt-outmogelijkheden. De regeling bevat specifieke voorwaarden over wie er wel en niet onder valt. DGA’s moeten dit actief volgen, want de wetgeving is nog in ontwikkeling.
Uitzonderingen en nuances die wél relevant zijn:
- DGA zonder formeel dienstverband: als er geen arbeidsovereenkomst is met de BV, kan de kwalificatie anders uitvallen. Laat dit juridisch toetsen.
- Bijzondere aandeelhoudersstructuur: bij een minderheidsaandeel of een holdingconstructie met meerdere aandeelhouders kan de arbeidsrechtelijke positie afwijken.
- Toekomstige wijzigingen: de BAZ-wetgeving is nog niet definitief in werking getreden. Peildata en opt-outregels kunnen nog veranderen. Volg de communicatie van de Rijksoverheid en KVK.
De conclusie blijft: in 2026 zijn de meeste DGA’s niet verplicht een AOV af te sluiten. Maar de afwezigheid van een verplichting zegt niets over de noodzaak.
AOV privé of via de BV afsluiten: wat levert meer op?
Dit is de keuze die het meeste financiële verschil maakt. Privé afsluiten is voor de meeste DGA’s fiscaal gunstiger én veiliger, en dat heeft twee concrete redenen.
Fiscaal voordeel privé: premies voor een periodieke AOV die je privé betaalt, zijn doorgaans aftrekbaar in box 1. Rendement bevestigt dat dit privé afsluiten fiscaal vaak aantrekkelijker maakt dan via de BV, waar de premie weliswaar aftrekbaar is voor de vennootschapsbelasting, maar de uitkering belast wordt als loon uit dienstbetrekking.
Faillissementsrisico via de BV: als de BV verzekeringnemer is en de BV failliet gaat, kan de polis tot de boedel worden gerekend. De uitkering die jij als arbeidsongeschikte DGA nodig hebt, kan dan naar de schuldeisers gaan. Bij een privépolis blijft de uitkering buiten de boedel.
Kritiek aandachtspunt: RSM waarschuwt dat onjuiste contractvoering de fiscale aftrekbaarheid kan bedreigen. Als de BV contractueel verzekeringnemer of begunstigde is terwijl jij de premie privé betaalt, vervalt de aftrekbaarheid in box 1. Correcte tenaamstelling is geen formaliteit, het is een fiscale voorwaarde.
Bij afsluiten via de BV is bovendien vaak een besluit van de algemene vergadering van aandeelhouders (AvA) vereist. Dat voegt een administratieve stap toe die bij privé afsluiten niet speelt.
| Aspect | Privé afsluiten | Via de BV |
|---|---|---|
| Premieaftrek | Box 1 (inkomstenbelasting) | Vennootschapsbelasting |
| Uitkering belast als | Inkomen box 1 | Loon uit dienstbetrekking |
| Faillissementsrisico | Geen (buiten boedel) | Ja (polis kan in boedel vallen) |
| AvA-besluit vereist | Nee | Vaak wel |
| Netto voordeel | Doorgaans hoger | Doorgaans lager |
Pro-tip: Laat een fiscalist de netto-premiedruk berekenen voor jouw specifieke belastingschijf. Het verschil tussen privé en BV kan bij hogere inkomens oplopen tot tienduizenden euro’s over de looptijd van de polis.
Welk inkomen kun je als DGA verzekeren?
Verzekeraars kijken bij DGA’s anders naar het verzekerbare inkomen dan bij zzp’ers. Je kunt niet zomaar een willekeurig bedrag opgeven.
De meeste verzekeraars hanteren als basis het gebruikelijk loon dat je als DGA bij de Belastingdienst opgeeft, aangevuld met het gemiddelde inkomen over de afgelopen twee tot drie jaar. Dat percentage voorkomt dat een uitkering financieel aantrekkelijker wordt dan werken.
Wat je als DGA kunt meeverzekeren:
- DGA-loon (gebruikelijk loon): dit is de primaire basis voor de meeste polissen
- Vaste bedrijfskosten: huur, leasecontracten, abonnementen die doorlopen bij uitval
- Waarnemingskosten: kosten voor een vervanger die jouw taken overneemt
- Aanvullend privé-inkomen: in sommige gevallen mee te nemen, afhankelijk van de verzekeraar
Wat doorgaans niet verzekerbaar is: dividend als zelfstandige inkomenspost (te variabel en niet aantoonbaar structureel), toekomstige winstprognoses zonder historische onderbouwing.
Een kort voorbeeldscenario: een DGA met een gebruikelijk loon van € 60.000 bruto per jaar en € 15.000 aan vaste bedrijfskosten kan bij de meeste verzekeraars een AOV aanvragen voor een combinatie van beide posten. Laat je verzekeraar of adviseur dit concreet doorrekenen op basis van je meest recente jaaropgaven.
Wat kost een AOV voor een DGA?
De premie van een AOV voor DGA’s varieert sterk. Er is geen standaardtarief, want elke polis is maatwerk. Wel zijn de factoren die de premie bepalen voorspelbaar.
De belangrijkste premiebepalende factoren:
- Leeftijd: hoe ouder bij afsluiten, hoe hoger de premie. Vroeg afsluiten loont.
- Beroep en risicoklasse: een DGA in de bouw betaalt meer dan een DGA in een kantooromgeving.
- Gewenste dekking: het percentage van je inkomen dat je wilt verzekeren (vaak 60–80%).
- Wachttijd: de periode na uitval voordat de uitkering begint. Een wachttijd van twee jaar geeft een aanzienlijk lagere premie dan een wachttijd van dertig dagen.
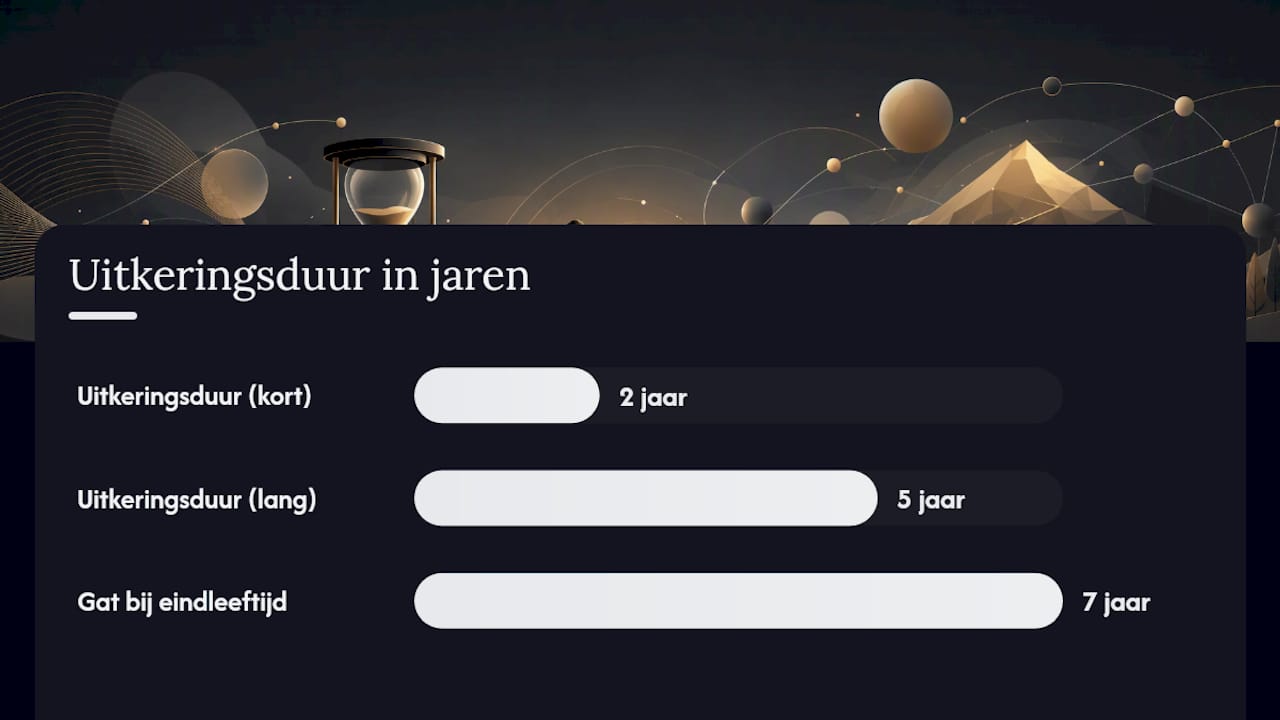
- Uitkeringsduur: tot de AOW-leeftijd is duurder dan een polis die maximaal vijf jaar uitkeert.
- Medische risicoklasse: bestaande aandoeningen kunnen leiden tot uitsluitingen of een hogere premie.
De wachttijd heeft het grootste effect op de premie. DGA’s overbruggen de wachttijd vaak met eigen vermogen, een schenkkring of tijdelijke voorzieningen, omdat de eerste periode na uitval soms geen uitkering biedt. Een wachttijd van een jaar of twee jaar, gecombineerd met een eigen buffer, kan de jaarpremie met tientallen procenten verlagen.
Drie manieren om de premie te verlagen zonder onacceptabele risico’s:
- Kies een langere wachttijd als je een eigen buffer hebt van minimaal één tot twee jaar aan netto-lasten
- Beperk de uitkeringsduur tot vijf of tien jaar als je verwacht vóór die tijd voldoende vermogen te hebben opgebouwd
- Kies voor een polis zonder automatische indexatie als je de premie wilt drukken, maar accepteer dan dat de koopkracht van de uitkering daalt bij langdurige arbeidsongeschiktheid
Hoe regel je een AOV stap voor stap?
Het afsluiten van een AOV duurt langer dan de meeste DGA’s verwachten. Reken op vier tot acht weken van oriëntatie tot ingangsdatum, afhankelijk van de medische situatie.
- Inventariseer je situatie: bereken je vaste lasten, beschikbare buffer, gewenste wachttijd en verzekerbaar inkomen. Gebruik je meest recente jaaropgaven en jaarrekening van de BV.
- Vergelijk offertes: vraag offertes op bij meerdere verzekeraars. Let niet alleen op premie, maar ook op de definitie van arbeidsongeschiktheid, wachttijd en uitkeringsduur. Een stap-voor-stap handleiding voor het afsluiten van een AOV helpt je de juiste vragen te stellen.
- Beantwoord de medische vragen: elke verzekeraar stelt een gezondheidsverklaring verplicht. Bij hogere verzekerde bedragen of bepaalde aandoeningen volgt een medische keuring. Wees volledig eerlijk: verzwijging kan leiden tot weigering van uitkering.
- Polisacceptatie: de verzekeraar beoordeelt je aanvraag en kan uitsluitingen opnemen voor bestaande klachten of een hogere premie berekenen voor verhoogd risico.
- Ingangsdatum en administratie: zorg dat de tenaamstelling en begunstiging correct zijn vastgelegd. Bij privé afsluiten: jij als verzekeringnemer én verzekerde. Bewaar het polisblad en de premiebetalingsbewijzen voor de belastingaangifte.
Wat verzekeraars vragen bij medische acceptatie:
- Huidige en eerdere aandoeningen (rugklachten, psychische klachten en hart- en vaatziekten zijn veelvoorkomende aandachtspunten)
- Medicijngebruik en behandelingen in de afgelopen vijf jaar
- BMI en leefstijlfactoren bij hogere verzekerde bedragen
Pro-tip: Sluit een AOV af terwijl je gezond bent. Wacht je tot je klachten hebt, dan loop je het risico op uitsluitingen of weigering. Medische acceptatie is het moment waarop gezondheid direct geld waard is.
Polis-checklist: wat moet je altijd controleren?
Een lage premie zegt niets als de polis bij uitval niet uitkeert. Controleer deze punten voordat je tekent.
Definitie van arbeidsongeschiktheid: de ruimste definitie is “beroepsarbeidsongeschiktheid” (je kunt je eigen beroep niet meer uitoefenen). Een beperktere definitie, zoals “gangbare arbeid” of “passende arbeid”, betekent dat de verzekeraar kan stellen dat je ander werk kunt doen en de uitkering weigert.
Wachttijd: staat de gekozen wachttijd in de polis en sluit die aan op je eigen buffer? Een wachttijd van dertig dagen terwijl je twee maanden buffer hebt, is onnodig duur.
Uitkeringsduur en eindleeftijd: een polis die stopt bij 60 jaar terwijl jij van plan bent door te werken tot 67, laat een gat van zeven jaar ongedekt.
Indexatie: zonder indexatieclausule daalt de koopkracht van je uitkering bij langdurige arbeidsongeschiktheid door inflatie.
Maximalisatie en cumulatie: sommige polissen korten de uitkering als je andere inkomsten hebt. Controleer of dividend of partnerinkomen invloed heeft op de uitkering.
Tenaamstelling en begunstiging: bij privé afsluiten moet jij als DGA zowel verzekeringnemer als verzekerde zijn. Een fout hier kan de fiscale aftrekbaarheid volledig tenietdoen.
Red flags om direct op te letten:
- Uitkering alleen bij 100% arbeidsongeschiktheid (geen gedeeltelijke uitkering)
- Uitkeringsduur beperkt tot twee of vijf jaar zonder mogelijkheid tot verlenging
- Onduidelijke of ontbrekende definitie van het verzekerde beroep
- BV als begunstigde terwijl je privé wilt afsluiten
Vragen om aan je adviseur te stellen: “Wat is de exacte definitie van arbeidsongeschiktheid in deze polis?” en “Wat gebeurt er met mijn uitkering als ik gedeeltelijk kan werken?”
Pro-tip: Vraag altijd de volledige polisvoorwaarden op, niet alleen de productfolder. De folder beschrijft wat de verzekeraar wil verkopen; de voorwaarden beschrijven wat hij daadwerkelijk uitkeert.
Waarom onafhankelijk advies het verschil maakt voor DGA’s
DGA’s hebben een fiscaal en juridisch profiel dat afwijkt van een gewone zzp’er. De keuze tussen privé en BV, de correcte tenaamstelling, de afstemming op het gebruikelijk loon en de holdingstructuur: dat zijn punten waar een generiek online vergelijkingsplatform tekortschiet.
Onafhankelijk advies levert concreet meerwaarde op drie punten:
- Fiscale afstemming: een adviseur berekent het netto-effect van premieaftrek in box 1 versus vpb-aftrek voor jouw specifieke inkomenssituatie, inclusief de gevolgen voor je belastingaangifte.
- Juridische correctheid: tenaamstelling, begunstiging en de relatie met de BV worden correct vastgelegd, zodat je geen fiscale aftrek misloopt.
- Maatwerkdekking: niet elke verzekeraar accepteert DGA’s op dezelfde voorwaarden. Een adviseur die meer dan 66 verzekeraars vergelijkt, vindt de polis die past bij jouw beroep, gezondheid en inkomensprofiel.
Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars en biedt DGA’s een persoonlijk adviesgesprek over arbeidsongeschiktheidsverzekeringen, waarbij de adviseur specifiek kijkt naar de privé-versus-BV-keuze, de juiste tenaamstelling en de aansluiting op het gebruikelijk loon. Je krijgt één vast aanspreekpunt dat je situatie kent.
Wat DGA’s het vaakst fout doen bij een AOV
De meest kostbare fout die ik zie bij DGA’s is niet het ontbreken van een AOV, maar een polis die bij uitval niet uitkeert omdat de administratie niet klopt. Tenaamstelling en begunstiging worden te vaak als bijzaak behandeld, terwijl ze bepalen of de fiscale aftrek geldig is en of de uitkering bij jou terechtkomt of in de boedel van de BV verdwijnt.
De tweede fout is de wachttijd. DGA’s kiezen soms voor dertig dagen omdat dat “zekerder” voelt, terwijl ze een buffer hebben van twee jaar. Het gevolg: een premie die twee tot drie keer hoger is dan nodig. Die extra premie betaal je jarenlang, voor een zekerheid die je met je eigen vermogen al had.
De derde fout is te laat afsluiten. Wie wacht tot er klachten zijn, krijgt uitsluitingen of wordt geweigerd. Medische acceptatie is het moment waarop je gezondheid direct de hoogte van je premie en de breedte van je dekking bepaalt.
De remedie is altijd hetzelfde: laat een fiscale check en een scenario-berekening maken voordat je tekent. Niet erna. Als je twijfelt of jouw situatie complex genoeg is voor advies, is het antwoord ja.
Zakelijkeverzekering helpt je de juiste AOV te regelen
Als DGA wil je geen tijd verliezen aan het doorploegen van polisvoorwaarden van tientallen verzekeraars. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars en geeft je direct inzicht in welke AOV past bij jouw inkomensprofiel, BV-structuur en risicobereidheid.

Concreet wat je krijgt: een adviseur die de privé-versus-BV-keuze voor jou doorrekent, de tenaamstelling en begunstiging correct vastlegt, en offertes vergelijkt op de punten die er voor DGA’s echt toe doen. Geen generiek advies, maar een polis die aansluit op jouw gebruikelijk loon, vaste lasten en fiscale situatie. Bekijk het volledige aanbod van zakelijke verzekeringen of plan direct een adviesgesprek via de contactpagina van Zakelijkeverzekering.
Bronnen
Voor DGA’s die de wettelijke status, fiscale regels of polisvoorwaarden zelf willen verifiëren, zijn dit de meest betrouwbare bronnen:
- De verplichte AOV voor ondernemers uitgelegd | KVK
- Arbeidsongeschiktheidsverzekering voor ondernemers en DGA’s — zo zit het fiscaal | RSM
- Verplichte arbeidsongeschiktheidsverzekering voor zelfstandigen | Rijksoverheid
- Kan ik als dga een AOV beter privé afsluiten of via de bv? | Rendement
Raadpleeg deze bronnen voor feitelijke verificatie, maar laat de vertaling naar jouw specifieke situatie altijd doen door een onafhankelijk adviseur. Wetgeving en fiscale regels veranderen; een professional houdt dat bij.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.