

22 oktober 2026
Bijna elk onafhankelijk verzekeringsadvies aan bedrijven in Nederland vereist een AFM-vergunning. Zonder die vergunning is adviseren of bemiddelen in zakelijke verzekeringen simpelweg verboden. Toch denken veel zzp’ers en mkb-ondernemers dat een collega die hen ‘even doorverwijst’ of een partij die ‘vrijblijvend advies’ geeft, buiten de regels valt. Dat is een kostbare misvatting. In dit artikel leer je precies wanneer een vergunning verplicht is, welke eisen de AFM stelt, waar de grens ligt tussen adviseren en bemiddelen, en hoe je zelf in minder dan twee minuten de vergunningstatus van jouw tussenpersoon controleert.
Inhoudsopgave
- Wat doet een tussenpersoon en wanneer is een AFM-vergunning verplicht?
- De eisen om een AFM-vergunning als tussenpersoon te verkrijgen
- Het verschil tussen adviseren en bemiddelen: waar ligt de grens?
- Hoe controleer je de AFM-vergunning van een tussenpersoon?
- Waarom het controleren van een AFM-vergunning cruciaal is voor ondernemers
- Hulp nodig bij een onafhankelijke keuze? Wij staan voor je klaar
- Veelgestelde vragen over de AFM-vergunning voor tussenpersonen
Belangrijkste Inzichten
| Punt | Details |
|---|---|
| Vergunning bijna altijd nodig | Een AFM-vergunning is vereist voor elke tussenpersoon die zakelijk verzekeringsadvies geeft of bemiddelt. |
| Check altijd in het register | Vertrouw alleen op adviseurs die met naam en toelaatbare activiteiten in het AFM-register staan. |
| Let op uitzonderingen | Slechts in specifieke gevallen, zoals marginaal advies zonder vergoeding, geldt een vrijstelling. |
| Onafhankelijkheid telt | Een onafhankelijke, erkende tussenpersoon biedt het beste zakelijke verzekeringsadvies. |
Wat doet een tussenpersoon en wanneer is een AFM-vergunning verplicht?
Een tussenpersoon bij zakelijke verzekeringen is de partij die staat tussen jou als ondernemer en de verzekeraar. Hij of zij analyseert jouw bedrijfsrisico’s, vergelijkt producten van verschillende verzekeraars en begeleidt je bij het afsluiten van de juiste dekking. Dat klinkt eenvoudig, maar de juridische werkelijkheid is scherper dan de meeste ondernemers beseffen.
Zodra een partij adviseert of bemiddelt in financiële producten zoals schadeverzekeringen voor bedrijven, is een AFM-vergunning verplicht. Dit geldt zowel voor grote assurantiekantoren als voor kleine zelfstandige adviseurs die af en toe een ondernemer helpen met zijn verzekeringspakket. De wet maakt hier geen onderscheid in omvang of omzet.
Wat is precies het verschil tussenpersoon en verzekeraar? Een verzekeraar biedt zijn eigen producten aan en heeft daarvoor een andere vergunning. Een tussenpersoon werkt in jouw belang en vergelijkt aanbod van meerdere verzekeraars. Juist die onafhankelijke rol maakt de vergunningplicht zo belangrijk: de AFM wil jou als ondernemer beschermen tegen partijen die niet aan de kwaliteitseisen voldoen.
Wanneer geldt de vergunningplicht?
De vergunningplicht geldt voor alle vormen van adviseren én bemiddelen in verzekeringen. Concreet betekent dit:
- Een adviseur die je helpt kiezen tussen een bedrijfsaansprakelijkheidsverzekering en een beroepsaansprakelijkheidsverzekering.
- Een tussenkantoor dat namens jou onderhandelt met een verzekeraar over premie of dekking.
- Een platform dat verzekeringen vergelijkt en tegelijk de aanvraag verwerkt.
- Een partij die jouw gegevens doorgeeft aan een verzekeraar om een offerte aan te vragen.
Wanneer geldt een vrijstelling?
Er bestaan uitzonderingen, maar die zijn nauw omschreven. De vrijstellingen voor adviseren gelden alleen als aan alle volgende voorwaarden tegelijkertijd wordt voldaan:
- Het advies is marginaal en bijkomstig aan de hoofdactiviteit.
- De adviseur ontvangt geen vergoeding van de verzekeraar.
- Er vindt geen daadwerkelijke bemiddeling plaats.
- Het financieel adviseren is niet het hoofdberoep van de partij.
- Het advies ligt in het verlengde van de eigen dienstverlening.
Een voorbeeld: een autodealer die kort uitlegt dat een zakelijke lease gepaard kan gaan met een wagenparkrisico, valt mogelijk onder de vrijstelling. Maar zodra diezelfde dealer ook een verzekering aanvraagt of een formulier invult namens de klant, is de grens overschreden en is een vergunning vereist.
Pro-tip: Twijfel je of een partij waarmee je werkt vergunningplichtig is? Vraag altijd naar het AFM-registratienummer. Een betrouwbare tussenpersoon zakelijke verzekeringen deelt dit nummer transparant en zonder aarzeling.
| Situatie | Vergunning verplicht? |
|---|---|
| Onafhankelijk adviseur vergelijkt verzekeringen | Ja |
| Verzekeraar verkoopt eigen product | Nee (andere vergunning) |
| Autodealer geeft marginaal verzekeringstip | Mogelijk vrijgesteld |
| Boekhouder regelt verzekering voor klant | Ja |
| Platform dat gegevens doorstuurt naar verzekeraar | Ja |
De eisen om een AFM-vergunning als tussenpersoon te verkrijgen
Nu je weet wie een vergunning nodig heeft, is het nuttig te begrijpen hoe zwaar dat traject is. Want een vergunning is geen formaliteit die je in een middag regelt. De AFM beoordeelt aanvragende partijen op meerdere vlakken tegelijk, en weigert of trekt vergunningen in als niet aan alle eisen wordt voldaan.
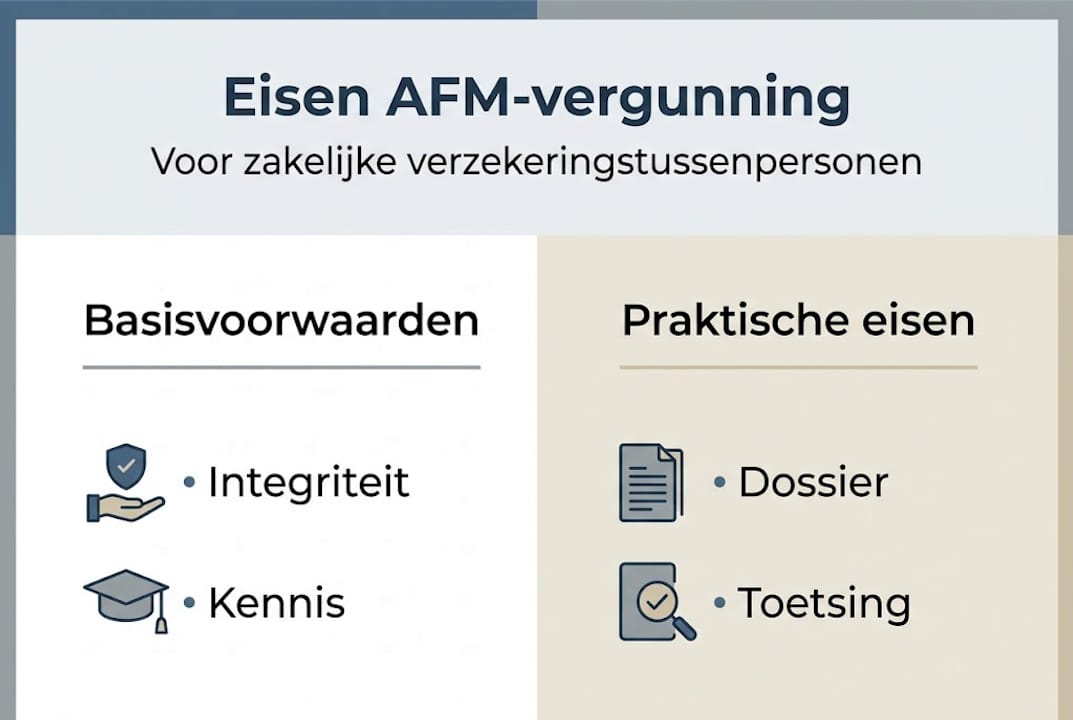
Volgens de vergunningseisen van de AFM wordt elke aanvrager getoetst op vier hoofdpijlers:
- Betrouwbaarheid: De AFM controleert of personen achter het bedrijf integer zijn. Eerdere veroordelingen, faillissementen of toezichtrechtelijke sancties kunnen direct leiden tot weigering.
- Deskundigheid: Adviseurs moeten aantoonbare kennis hebben, vastgelegd in erkende diploma’s zoals het Wft-diploma (Wet op het financieel toezicht). Bovendien geldt een permanente educatieverplichting (PE), zodat kennis actueel blijft.
- Integere bedrijfsvoering: De organisatie moet processen hebben om belangenconflicten te vermijden, klanten eerlijk te behandelen en transparant te zijn over beloningen en kosten.
- Financiële gezondheid: De solvabiliteit van de onderneming wordt getoetst via DNB (De Nederlandsche Bank). De tussenpersoon moet financieel stabiel zijn om zijn verplichtingen na te kunnen komen.
Dit zijn geen lichte eisen. Een adviseur die jarenlang in de bouw heeft gewerkt en nu zzp’ers wil helpen met verzekeringen, kan niet zomaar beginnen. Hij of zij moet eerst diploma’s halen, een integiteitstoets doorstaan en de juiste bedrijfsstructuur neerzetten. Dat kost tijd en geld.
Wat betekent dit voor jou als ondernemer? Het betekent dat een vergunninghouder een serieus kwaliteitsniveau heeft aangetoond. Wanneer je een zakelijke verzekering afsluit via een vergunde tussenpersoon, weet je dat die adviseur aan minimumstandaarden voldoet. Dat geeft zekerheid, zeker bij complexe producten zoals een arbeidsongeschiktheidsverzekering waarbij de dekking en uitsluitingen grote financiële gevolgen kunnen hebben.
Statistiek: In 2024 trok de AFM meerdere vergunningen in vanwege schending van de deskundigheids- en integriteitsregels. Ondernemers die met die partijen werkte, zaten plotseling zonder erkend adviseur en moesten lopende polissen opnieuw regelen.
Wat zijn de praktische gevolgen als een tussenpersoon niet voldoet aan de eisen? De AFM kan:
- De vergunningaanvraag weigeren.
- Een bestaande vergunning intrekken.
- Een openbare waarschuwing plaatsen.
- Boetes opleggen of strafrechtelijke aangifte doen.
Als ondernemer kun je schade ondervinden als je werkt met een partij wiens vergunning wordt ingetrokken. Afgesloten verzekeringen kunnen mogelijk blijven doorlopen via de verzekeraar zelf, maar je verliest het vertrouwde aanspreekpunt en de expertise van de adviseur. Bovendien kan het zijn dat verkeerd advies niet claimbaar is als de tussenpersoon niet vergund was. Dat risico is te groot om te negeren. Vraag ook advies bij juridische kwesties via platforms als juridische documenten verplichting als je twijfels hebt over overeenkomsten die je hebt gesloten.
Het verschil tussen adviseren en bemiddelen: waar ligt de grens?
Hier gaat het in de praktijk het vaakst mis. Veel ondernemers en ook hun contacten denken dat ‘adviseren’ vrijblijvend is en geen vergunning vereist. Dat klopt soms, maar de grens naar bemiddelen is flinterdun.
Adviseren betekent: een persoonlijk aanbeveling doen aan een klant over een specifiek financieel product. Denk aan het uitleggen welke beroepsaansprakelijkheidsverzekering het beste past bij jouw branche en situatie.
Bemiddelen betekent: werkzaamheden verrichten die gericht zijn op het tot stand brengen van een overeenkomst tussen een klant en een verzekeraar. En hier wordt het interessant: bemiddelen is breder dan adviseren. Zelfs het doorgeven van klantgegevens aan een verzekeraar kan al als bemiddelen worden gezien.
| Handeling | Adviseren | Bemiddelen |
|---|---|---|
| Uitleggen wat een polis dekt | Ja | Nee |
| Aanbevelen van een specifiek product | Ja | Nee |
| Invullen van een offerteformulier | Nee | Ja |
| Doorgeven van klantgegevens aan verzekeraar | Nee | Ja |
| Onderhandelen over premie | Nee | Ja |
| Vergelijken zonder aanvragen | Ja | Nee |
Hieronder een genummerd overzicht van handelingen waarbij ondernemers onbewust de grens overschrijden:
- Een accountant die zijn klant ‘even helpt’ met een verzekeraarsformulier invult.
- Een hr-adviseur die een collectieve verzekering aanvraagt voor een mkb-klant.
- Een netwerkorganisatie die leads doorstuurt naar een specifieke verzekeraar en daarvoor een vergoeding ontvangt.
- Een coach die zijn klanten actief doorverwijst naar één verzekeraar waarmee hij een samenwerking heeft.
“Elke handeling die bijdraagt aan het tot stand brengen van een verzekeringsovereenkomst kan als bemiddeling worden aangemerkt, ongeacht hoe je het zelf noemt.”
Dit heeft directe gevolgen. Als een adviseur zonder vergunning toch bemiddelt, overtreedt hij de Wft (Wet op het financieel toezicht). De AFM kan dan optreden, en als ondernemer loop jij het risico dat de verzekering niet geldig tot stand is gekomen of dat je bij schade problemen krijgt. Ga voor zekerheid altijd na of de partij die jou helpt bij het buitenlands verzekeringsbeleid ook daadwerkelijk vergund is voor die activiteiten.
Hoe controleer je de AFM-vergunning van een tussenpersoon?
Het goede nieuws: iedereen kan dit zelf controleren, gratis en in minder dan twee minuten. De AFM houdt een openbaar register bij van alle vergunde financiële dienstverleners in Nederland.
Stap voor stap ga je als volgt te werk:
- Ga naar het openbare AFM-vergunningenregister via de officiële AFM-website.
- Zoek op de bedrijfsnaam of het KvK-nummer van de tussenpersoon.
- Controleer of de vergunning actief is en niet ingetrokken of geschorst.
- Kijk welke activiteiten vergund zijn. Een vergunning voor hypotheken is niet hetzelfde als een vergunning voor zakelijke schadeverzekeringen.
- Vergelijk de naam en het adres in het register met de gegevens die de adviseur aan jou heeft verstrekt.
- Let op de ingangsdatum van de vergunning. Is die erg recent bij een adviseur die al jaren actief zegt te zijn? Dat is een signaal om vragen te stellen.
Naast het register zijn er meer signalen waarop je kunt letten bij het beoordelen van een tussenpersoon:
- Transparantie over beloning: ontvangt de adviseur provisie van de verzekeraar of werkt hij op fee-basis? Beiden is toegestaan, maar je hebt recht op duidelijkheid.
- Eén vast aanspreekpunt: een betrouwbare tussenpersoon kent jouw bedrijf en is niet steeds wisselend van contactpersoon.
- Proactief contact bij risicoveranderingen: een goede adviseur belt jou als jouw bedrijf groeit of als er nieuwe risico’s ontstaan, niet alleen als er een polis verlengd moet worden.
- Heldere rapportage bij schade: een erkende tussenpersoon begeleidt je actief bij schadeclaims en staat ook dan aan jouw kant.
Wees ook alert op twijfelsignalen: vage antwoorden op vragen over het registratienummer, geen schriftelijke bevestiging van adviezen, of druk om snel te beslissen zonder bedenktijd. Wil je ook juridische zekerheid rondom contracten en vergunningen? Platforms zoals legal1.nl juridische ondersteuning kunnen daarbij helpen als aanvulling op verzekeringsadvies.
Pro-tip: Vraag je tussenpersoon schriftelijk om zijn AFM-registratienummer en de categorie van zijn vergunning. Een bonafide adviseur geeft dit direct. Aarzeling of uitvluchten zijn een rode vlag. Vraag ook altijd welke overige personeelsverzekeringen onder zijn vergunning vallen, zodat je zeker weet dat hij ook op dat vlak bevoegd advies mag geven.
Waarom het controleren van een AFM-vergunning cruciaal is voor ondernemers
Een AFM-vergunning is de minimumeis, maar de echte vraag is: hoe zit het met de houding van de adviseur? Wij zien in de praktijk dat ondernemers zich soms laten geruststellen door het bestaan van een vergunning, terwijl ze de veel relevantere vraag niet stellen: werkt deze tussenpersoon écht voor mij, of voor de verzekeraar die hem betaalt?
Onafhankelijke tussenpersonen bieden objectief advies aan zzp’ers en mkb-bedrijven, maar objectiviteit is niet vanzelfsprekend. Vraag altijd naar de beloningsstructuur. Ontvangt jouw adviseur hogere provisie als hij een bepaald product verkoopt? Dan is er sprake van een potentieel belangenconflict, ook al heeft hij een geldige AFM-vergunning.
De sterkste tussenpersonen zijn de partijen die transparant zijn over hun vergoedingen, actief vergelijken bij meer dan één verzekeraar, je ook adviseren om een verzekering te beëindigen als die niet meer past, en altijd jouw belang voorop stellen bij schadeafhandeling. Bekijk het aanbod van zakelijke verzekeringen altijd in dat licht: wie staat er achter het advies, en voor wie werken zij? Een vergunning geeft je een basis. Jouw eigen kritische blik geeft je echte zekerheid.
Hulp nodig bij een onafhankelijke keuze? Wij staan voor je klaar
Wil je als ondernemer stap vooruit zetten en zeker zijn van erkend, onafhankelijk advies over jouw verzekeringspakket?

Bij Zakelijkeverzekering.nl werk je altijd met vergunde tussenpersonen die jouw belang centraal stellen. Wij vergelijken meer dan 66 verzekeraars in Nederland, zodat je niet te veel betaalt en niet onderverzekerd bent. Of je nu zzp’er bent of een groeiend mkb-bedrijf leidt: we helpen je snel en transparant verder. Bekijk ons aanbod als tussenpersoon zakelijke verzekeringen of ga direct aan de slag en vergelijk zakelijke verzekeringen op maat. Eén vast aanspreekpunt, helder advies, en ook bij schade altijd aan jouw kant.
Veelgestelde vragen over de AFM-vergunning voor tussenpersonen
Wat is een AFM-vergunning voor een tussenpersoon?
Een AFM-vergunning is verplicht voor tussenpersonen die adviseren of bemiddelen in zakelijke verzekeringen en waarborgt dat zij voldoen aan eisen van deskundigheid, betrouwbaarheid en integere bedrijfsvoering.
Wanneer ben je vrijgesteld van een AFM-vergunning als ondernemer?
Je bent vrijgesteld als het advies marginaal is, er geen bemiddeling plaatsvindt, het in het verlengde van je hoofdactiviteit ligt en je geen vergoeding ontvangt van een verzekeraar. Aan alle voorwaarden moet tegelijk worden voldaan.
Hoe controleer ik of mijn tussenpersoon een geldige AFM-vergunning heeft?
Zoek de partij op in het openbare AFM-register via naam of KvK-nummer en controleer of de vergunning actief is en de juiste categorie omvat, zoals zakelijke schadeverzekeringen.
Wat gebeurt er als een tussenpersoon zonder vergunning zakelijk advies geeft?
Dan wordt de Wft overtreden. De AFM kan boetes opleggen en een openbare waarschuwing plaatsen, en als ondernemer loop je het risico dat de tot stand gebrachte verzekering juridisch aanvechtbaar is.