

7 oktober 2026
Ja, een no-claimbeschermer kan de korting op je zakelijke autoverzekering beschermen, maar hij herstelt meestal niet je geregistreerde schadevrije jaren. Dat onderscheid bepaalt of de dekking voor jouw bedrijf loont. Check daarom altijd de polisvoorwaarden en vraag bij twijfel advies, want de Wam verplicht sowieso een minimale WA-dekking voor elk zakelijk voertuig.
Kort samengevat:
- Een no-claimbeschermer voorkomt het dalen van de bonus-malustrede, maar herstelt niet automatisch de schadevrije jaren in het landelijke register.
- Zakelijke polissen bieden meestal één schade per jaar gedekt, terwijl aanvullende dekkingen nodig zijn voor inbouw, gereedschap en lading bij bestelauto’s.
- Bij privéverzekeringen worden schadevrije jaren vaak niet volledig erkend voor zakelijk gebruik, waardoor je risico’s loopt bij schadeclaims.
- Een uitgebreide All Risk-verzekering is vooral zinvol voor nieuwe, waardevolle of intensief gebruikte auto’s met een hoog schaderisico.
- Het vergelijken van polissen en advies op maat kan via platforms die veel verzekeraars vergelijken en AI-tools inzetten voor een snelle beoordeling.
Inhoudsopgave
- Wat is een no-claimbeschermer en wat dekt die precies?
- Hoe werkt no-claimbeschermer bij zakelijke polissen: personenauto versus bestelauto?
- Waarom dekt een particuliere polis je zakelijke schadevrije jaren vaak niet?
- Wanneer is All Risk verstandig voor een zakelijke auto?
- Praktische checklist: loont een no-claimbeschermer voor jouw bedrijf?
- Onze rol als onafhankelijk adviesplatform en welke tools we bieden
- Effect van no-claimbeschermer op schadevrije jaren bij mutatie of verkoop van je zakelijke auto
- Procedure bij een schadeclaim met no-claimbeschermer op een zakelijke autoverzekering
- Wat telt echt zwaarder: de korting of je schadehistorie?
- Snel je polis checken of advies aanvragen?
- Veelgestelde vragen
- Bronnen
Wat is een no-claimbeschermer en wat dekt die precies?
Een no-claimbeschermer is een aanvullende dekking die voorkomt dat je bonus-malustrede daalt na een schademelding. Zonder die bescherming zak je na een schade een of meerdere treden, met een hogere premie tot gevolg. Met de bescherming blijft je korting intact, ook al heb je een claim ingediend.
De meeste polissen staan hiervoor één schade per verzekeringsjaar toe. Meld je vaker schade, dan vervalt de bescherming meestal voor de extra gevallen en daalt je trede alsnog.
- De no-claimbeschermer beschermt de bonus-malustrede, niet automatisch je schadehistorie.
- Doorgaans is één schademelding per jaar gedekt zonder gevolgen voor de korting.
- Herstel van geregistreerde schadevrije jaren in het centrale systeem valt hier meestal buiten.
Een no-claimbeschermer dekt de verlaging van de bonus-malustrede na schade, maar niet de verlaging van het aantal schadevrije jaren. Dat blijkt uit productinformatie van Interpolis, die dit onderscheid expliciet benoemt. Stel dat je als zzp’er een aanrijdingsschade claimt: je premiekorting blijft gelijk, maar je schadevrije jarenteller in het landelijke register kan toch een stap terugzetten.
Hoe werkt no-claimbeschermer bij zakelijke polissen: personenauto versus bestelauto?
Zakelijke productbladen formuleren de no-claimbeschermer vaak net anders dan particuliere polissen. Bij Interpolis en bij Achmea-labels zoals Avéro Achmea lees je dat de bescherming geldt voor de bonus-malustrede, met een duidelijke grens aan het aantal schades per jaar en specifieke uitsluitingen voor bepaalde schadeoorzaken.
Voor bestelauto’s komt daar een extra laag bij. Inbouw, gereedschap en lading vallen vaak niet automatisch onder de basisdekking, waardoor een schade aan die onderdelen niet of maar deels wordt vergoed tenzij je dit apart hebt geregeld.
- Zakelijke polissen noemen meestal een maximum van één gedekte schade per jaar voor de no-claimbeschermer.
- Uitsluitingen gelden vaak voor opzet, diefstal door een medewerker of bepaalde gebruiksvormen.
- Bij bestelauto’s is aanvullende dekking voor accessoires en lading vaak nodig naast de basisverzekering.
- Een schademelding kan je premie en bonus-malustrede op de langere termijn blijven beïnvloeden, ook met bescherming.
Pro-tip: Vraag bij het afsluiten van een bestelautoverzekering expliciet na of ingebouwde koelinstallaties, gereedschap en voorraad zijn meeverzekerd, want dit staat zelden standaard in de basisdekking.
Waarom dekt een particuliere polis je zakelijke schadevrije jaren vaak niet?
Elke eigenaar van een voertuig met kenteken moet volgens de Wam minimaal een WA-verzekering afsluiten. Dat is de wettelijke ondergrens, maar een particuliere polis is daarmee niet automatisch geschikt voor zakelijk gebruik. Rijksoverheid bevestigt dat deze verzekeringsplicht geldt voor elk motorrijtuig, ongeacht het gebruiksdoel.
Verzekeraars onderscheiden particulier en zakelijk gebruik omdat het risicoprofiel verschilt: meer kilometers, wisselende bestuurders en soms vervoer van goederen of klanten. Daardoor erkennen ze schadevrije jaren uit een particuliere polis niet altijd volledig bij een zakelijke aanvraag.
Dit brengt reële risico’s met zich mee als je een privéauto zakelijk inzet zonder dit te melden:
- Een verzekeraar kan een schade-uitkering weigeren of verminderen bij onjuist opgegeven gebruik.
- Je bonus-malustrede en schadevrije jaren sluiten dan niet aan bij je werkelijke rijgedrag.
- Bij een conflict met een verzekeraar sta je zwakker zonder correcte polis.
Vraag daarom altijd een schadevrijverklaring op en controleer of je huidige polis zakelijk gebruik daadwerkelijk dekt, voordat je een voertuig inzet voor je bedrijf.
Wanneer is All Risk verstandig voor een zakelijke auto?
All Risk is vooral de moeite waard bij een relatief nieuwe of waardevolle auto die je intensief zakelijk gebruikt. Hoe hoger de dagwaarde, hoe groter het bedrag dat je verliest bij total loss zonder uitgebreide dekking.
Een aantal factoren maakt All Risk extra relevant voor ondernemers:
- Meerdere bestuurders die dezelfde zakelijke auto gebruiken, verhogen het schaderisico.
- Een hoge jaarkilometrage vergroot de kans op aanrijdingsschade of diefstal.
- Klantenvervoer of transport van kostbare goederen verhoogt de financiële impact van een incident.
Een no-claimbeschermer wordt vaak los aangeboden, maar is extra waardevol in combinatie met een uitgebreide dekking, omdat een schademelding dan niet meteen je premievoordeel wegvaagt. Bij een oudere, lage-waarde auto die weinig rijdt, weegt de premieopslag voor All Risk vaak niet op tegen het beperkte risico, en volstaat een beperktere dekking met eventueel alleen een no-claimbeschermer.
Praktische checklist: loont een no-claimbeschermer voor jouw bedrijf?
Een gestructureerde check voorkomt dat je achteraf voor verrassingen komt te staan. Loop onderstaande stappen langs voordat je de dekking afsluit of verlengt.
- Vraag je actuele schadevrije jaren en bonus-malustrede op bij je huidige verzekeraar.
- Lees de polisclausule over de no-claimbeschermer: hoeveel schades per jaar zijn gedekt en welke uitsluitingen gelden.
- Reken uit wat de premieopslag voor de bescherming kost tegenover de mogelijke premiestijging zonder dekking na een schade.
- Vraag advies aan bij bijzondere risico’s zoals inbouw, lading of meerdere bestuurders op één kenteken.
Pro-tip: Leg de premieopslag van de no-claimbeschermer naast je gemiddelde schadefrequentie van de afgelopen drie jaar; bij weinig schadehistorie is de bescherming vaak minder renderend. Meer achtergrond over deze afweging vind je in ons artikel over no-claimkorting en besparen.
Onze rol als onafhankelijk adviesplatform en welke tools we bieden
Er zijn platforms die meer dan 66 verzekeraars vergelijken, zodat je als ondernemer niet zelf tientallen polisvoorwaarden hoeft uit te pluizen. Een combinatie van persoonlijk advies en een AI-adviseur kan het mogelijk maken om snel een eerste inschatting te krijgen van passende dekkingen voor je wagenpark.
Een paar tools die we inzetten om die vergelijking concreet te maken:
- Een premiecalculator waarmee je direct een indicatie krijgt voor een zakelijke autoverzekering.
- Een bedrijfsscan die op basis van je activiteiten en branche relevante risico’s in kaart brengt.
- Een polischeck waarbij we meekijken naar clausules zoals de no-claimbeschermer en uitsluitingen.
Heb je een wagenpark met meerdere bestuurders, bestelauto’s met inbouw of specifieke ladingrisico’s, dan is direct contact met een adviseur vaak sneller dan zelf alle kleine lettertjes doorworstelen.
Effect van no-claimbeschermer op schadevrije jaren bij mutatie of verkoop van je zakelijke auto
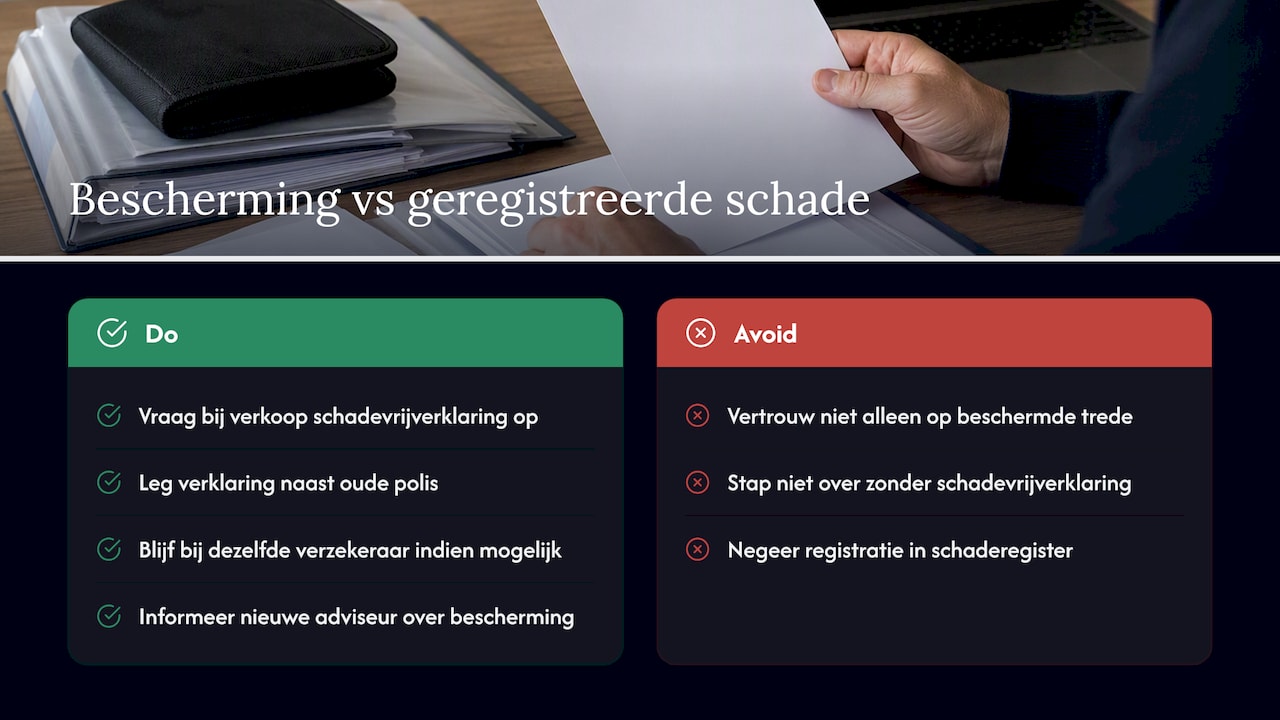
Verkoop je een zakelijke auto of wissel je van kenteken, dan verschuift ook je schadehistorie. De bonus-malustrede die je met een no-claimbeschermer hebt vastgehouden, gaat in principe mee naar je nieuwe polis, zolang je bij dezelfde verzekeraar blijft of een schadevrijverklaring aanvraagt.
Hier wringt vaak iets: de no-claimbeschermer werkt op het niveau van je trede bij de lopende polis, niet automatisch op de onderliggende registratie van schadevrije jaren. Bij een overstap naar een andere verzekeraar telt vooral wat er in het centrale schaderegister staat, en dat cijfer kan afwijken van de trede die je dankzij de bescherming behield.
Verkoop je bijvoorbeeld een bestelauto na een jaar waarin je een schade meldde die door de no-claimbeschermer werd opgevangen, dan kan je nieuwe verzekeraar toch een lagere instaptrede hanteren omdat de schademelding wel geregistreerd staat. Vraag daarom bij verkoop of mutatie altijd een actuele schadevrijverklaring op en laat je nieuwe adviseur die naast de polisvoorwaarden van de oude verzekeraar leggen. Zo voorkom je dat een jaar bescherming op papier verloren gaat bij de overstap. Meer uitleg over hoe die registratie precies werkt, lees je in ons artikel over schadevrije jaren en no-claim.
Procedure bij een schadeclaim met no-claimbeschermer op een zakelijke autoverzekering
Bij een schade meld je deze eerst gewoon bij je verzekeraar, zoals bij elke andere claim. De verzekeraar beoordeelt de schade, stelt vast of deze onder de polis valt en koppelt vervolgens de no-claimbeschermer aan de afhandeling als je deze dekking hebt.
Is dit je eerste schademelding in het lopende verzekeringsjaar, dan blijft je bonus-malustrede doorgaans ongewijzigd dankzij de bescherming. Meld je een tweede schade in hetzelfde jaar, dan geldt de bescherming meestal niet meer voor die extra melding, en zak je alsnog een of meerdere treden.
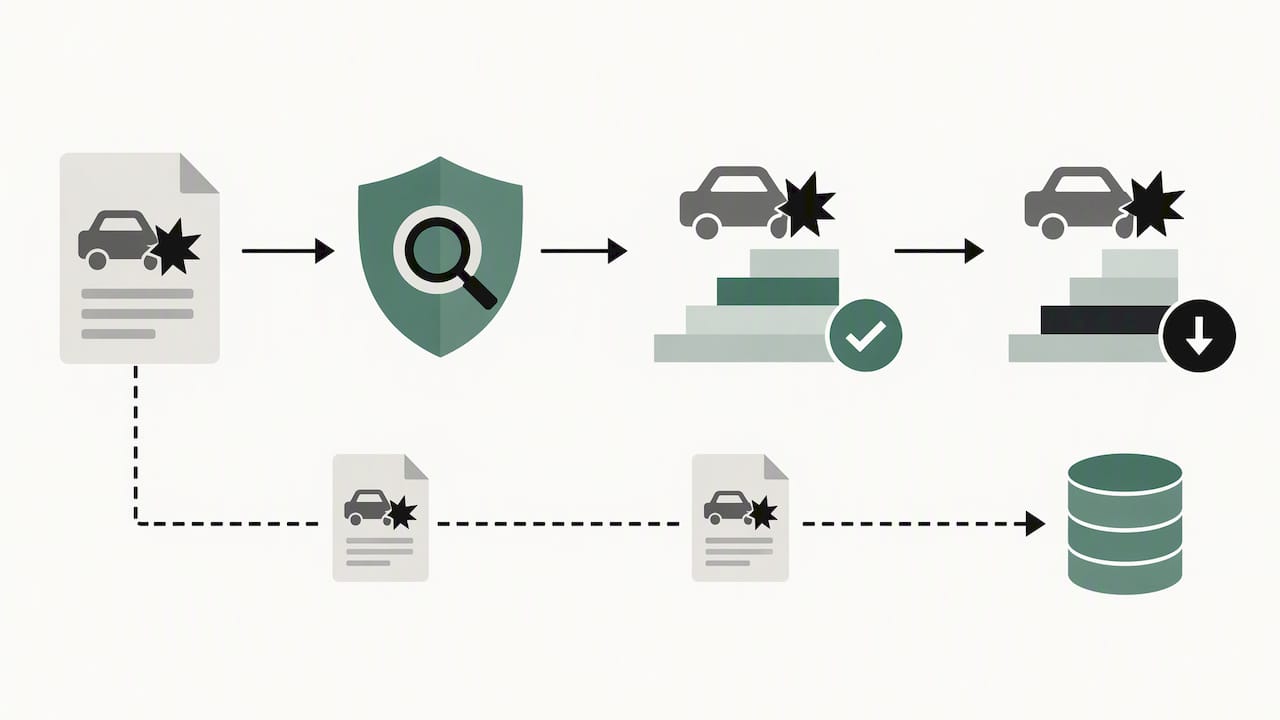
Belangrijk is dat de schade zelf, los van de tredebescherming, meestal wel in je schadehistorie en in het centrale register wordt vastgelegd. Dat kan relevant worden bij een latere polisaanvraag bij een andere verzekeraar. Bewaar daarom altijd de schadecorrespondentie en vraag na afhandeling een overzicht op van hoe de schade is geregistreerd. Bij bestelauto’s met inbouw of lading is het verstandig om bij de melding meteen aan te geven of accessoires of voorraad zijn beschadigd, omdat dit los van de basisdekking kan vallen. Twijfel je over de juiste procedure, dan helpt het om de polisvoorwaarden vooraf samen met een adviseur door te nemen in plaats van pas bij een schade te ontdekken wat wel en niet gedekt is.
Wat telt echt zwaarder: de korting of je schadehistorie?
De meeste ondernemers kijken naar de no-claimbeschermer als een manier om premie te besparen, maar dat is de halve waarheid. Het grotere risico zit in de aanname dat bescherming van je bonus-malustrede hetzelfde is als bescherming van je schadehistorie. Die twee lopen zelden synchroon, en juist die verwarring zorgt voor onaangename verrassingen bij een overstap naar een andere verzekeraar.
Wat ik onderschat vind bij veel bedrijven: de polisvoorwaarden worden pas gelezen na een schade, niet ervoor. Terwijl precies daar het verschil zit tussen een dekking die je premie echt beschermt en een dekking die alleen op papier geruststellend klinkt. Mijn advies: begin niet bij de premie, maar bij de clausule over schadevrije jaren en het aantal toegestane schades per jaar. Pas daarna wordt duidelijk of All Risk, een no-claimbeschermer of een combinatie van beide daadwerkelijk bij jouw wagenpark past.
— Willem
Snel je polis checken of advies aanvragen?
Twijfel je of jouw zakelijke autoverzekering goed is afgestemd op je wagenpark, dan hoef je niet zelf alle polisvoorwaarden te ontcijferen. Er zijn diensten die meer dan 66 verzekeraars vergelijken en persoonlijk advies combineren met een AI-adviseur, zodat je snel weet waar je staat.
- Bereken direct een indicatie via onze premiecalculator voor zakelijke autoverzekeringen.
- Vergelijk en sluit je dekking stap voor stap af via onze pagina voor zakelijke autoverzekeringen vergelijken.
- Neem contact op voor een persoonlijk adviesgesprek over je polisvoorwaarden en no-claimbeschermer.
Bekijk ook ons volledige overzicht van zakelijke verzekeringen voor dekkingen buiten je wagenpark, zoals bedrijfsaansprakelijkheid of een cyberverzekering.
Veelgestelde vragen
Wat is een no-claimbeschermer en hoe werkt die precies?
Een no-claimbeschermer is een aanvullende dekking die voorkomt dat je bonus-malustrede daalt na een schademelding, meestal voor één schade per jaar. Je geregistreerde schadevrije jaren in het centrale systeem kunnen desondanks wel wijzigen, zoals productinformatie van Interpolis beschrijft.
Kun je een bedrijfsauto particulier verzekeren?
Een bedrijfsauto kun je in de praktijk niet zomaar onder een particuliere polis laten vallen, omdat verzekeraars zakelijk gebruik als een ander risico beoordelen. Volgens de Wam is sowieso minimaal een WA-dekking verplicht, maar voor zakelijk gebruik is een passende zakelijke polis nodig om problemen bij schade te voorkomen.
Welke zakelijke verzekeringen heb je naast een autoverzekering nodig?
Naast een zakelijke autoverzekering kiezen veel ondernemers voor een bedrijfsaansprakelijkheidsverzekering, een beroepsaansprakelijkheidsverzekering en afhankelijk van de branche een cyberverzekering of arbeidsongeschiktheidsverzekering. Wij stellen op basis van je bedrijfsactiviteiten een passend pakket samen via onze bedrijfsaansprakelijkheidsverzekering en andere productpagina’s.
Wat gebeurt er als je geen autoverzekering hebt? Lees meer over hoe back-up en disaster recovery essentieel zijn om bedrijfsrisico’s, waaronder datacrisis en schades, te beperken.
Rijden zonder minimaal een WA-verzekering is niet toegestaan, want de Wam verplicht deze dekking voor elk voertuig met kenteken. Zonder geldige verzekering draai je bij schade aan derden volledig zelf op voor de kosten, wat voor een onderneming al snel tot grote financiële risico’s leidt.
Dekt een no-claimbeschermer ook schade aan lading of ingebouwde accessoires bij een bestelauto?
Een no-claimbeschermer gaat specifiek over je bonus-malustrede en premie, niet over de dekking van lading of accessoires. Volgens productdocumenten voor zakelijke bestelautoverzekeringen is voor inbouw en lading vaak een aparte aanvullende dekking nodig.
Bronnen
- Ondernemersplein — Autoverzekering (WAM)
- Interpolis ZekerInBedrijf® Zakelijke personenautoverzekering — productinformatiedocument
- Rijksoverheid — WA-verzekering voertuig (WAM)