

7 oktober 2026
Ja, het aantal zakelijke kilometers per jaar beïnvloedt meestal zowel je premie als je fiscale positie. Twee zaken bepalen het meest: de 500-kilometergrens voor bijtelling bij privégebruik van een zakelijke auto, en een sluitende rittenregistratie die je beschermt bij schadeclaims en belastingcontroles.
Kort samengevat:
- Rijd je meer dan 500 privé kilometers per jaar met een zakelijke auto, dan moet je bijtelling betalen, vooral bij hoge cataloguswaarden die duizenden euro’s extra belasting kunnen betekenen.
- Een sluitende rittenregistratie met minimaal data, kilometers, adressen en ritcategorieën is essentieel voor bewijs bij belastingcontroles en schadeclaims.
- Verzekeraars rekenen meer premie bij hogere jaarkilometrages, vooral wanneer daadwerkelijke kilometers de schatting aanzienlijk overschrijden zonder melding, met mogelijke premieverhogingen of poliswijzigingen.
- Bij structurele stijging van het jaarkilometrage moet je dit tijdig melden, omdat het niet nakomen hiervan kan leiden tot minder gunstige uitkeringen en extra kosten bij schade.
- Forfaitaire kilometerverzekeringen bieden voorspelbare kosten maar minder flexibiliteit, terwijl een goede rittenregistratie essentieel blijft voor juiste premie- en belastingberekening.
Inhoudsopgave
- Hoe jaarkilometrage de premie praktisch beïnvloedt
- Wat de 500-kilometerregel en bijtelling precies betekenen
- Rittenregistratie: wat moet erin staan en waarom het telt
- Wat polisvoorwaarden zeggen over kilometrage en zakelijk gebruik
- Praktische stappen om premie- en fiscale verrassingen te voorkomen
- Hoe Zakelijkeverzekering.nl helpt: concrete hulpmiddelen en adviesroutes
- Impact van overschrijding van het opgegeven jaarkilometrage op de dekking en premie
- Specifieke verzekeringsopties en -dekkingen bij beperkt of juist hoog kilometrage
- Forfaitaire kilometerverzekering versus standaard zakelijke autoverzekering
- Kostenbesparende alternatieven zoals pay-per-use verzekeringen
- Effect van gebruikspatronen: incidenteel versus intensief rijden
- Redactionele blik: waarom een realistische kilometeropgave verstandig is
- Vraag vandaag nog een premiecheck aan
- Veelgestelde vragen
- Bronnen
Hoe jaarkilometrage de premie praktisch beïnvloedt
Meer kilometers betekent meer tijd op de weg en dus een grotere kans op schade. Verzekeraars rekenen dat door in de premie: wie structureel veel rijdt, betaalt structureel meer. Dat is geen boete, het is gewoon risico-inschatting.
In de praktijk werkt dit via tariefklassen. Bij het afsluiten van een zakelijke polis geef je een geschat jaarkilometrage op, en de verzekeraar koppelt daar een premieklasse aan. Rijd je fors meer dan opgegeven, dan kan dat bij een latere controle tot een hogere premie of een aangepaste polis leiden.
Kilometrage werkt nooit alleen. Andere factoren spelen minstens zo’n grote rol:
- De leeftijd en schadehistorie van de bestuurder wegen vaak zwaarder dan het aantal kilometers.
- Het type voertuig en de catalogusprijs beïnvloeden het schadebedrag bij een ongeval.
- Schadevrije jaren verlagen de premie, ongeacht hoeveel je rijdt.
- Intensief gebruik (bijvoorbeeld dagelijks lange ritten) kan leiden tot een aparte toeslag naast de kilometerklasse.
Voor een zzp’er die een paar keer per week naar klanten rijdt, ligt de premie doorgaans lager dan voor een ondernemer die dagelijks honderden kilometers aflegt voor leveringen. Het verschil zit niet alleen in het aantal kilometers, maar ook in de aard van de ritten.
Wat de 500-kilometerregel en bijtelling precies betekenen
De 500-kilometergrens is de kern van de fiscale beoordeling van een auto van de zaak. Rijd je in een jaar niet meer dan 500 kilometer privé met je zakelijke auto, dan geldt er geen bijtelling. Kom je daar overheen, dan telt de Belastingdienst de auto als deels privé gebruikt en moet je bijtelling toepassen.
De bijtelling bedraagt doorgaans een percentage rond de 22% van de cataloguswaarde van de auto, met uitzonderingen voor oudere voertuigen vanaf 2026, volgens de Rijksoverheid. Dat percentage tikt flink aan: bij een auto met een cataloguswaarde van 40.000 euro loopt de jaarlijkse bijtelling al snel op tot duizenden euro’s extra belastbaar inkomen.
Woon-werkverkeer telt hierbij niet als privégebruik voor de inkomstenbelasting, maar wordt voor de btw-correctie anders behandeld. Dat onderscheid verwart veel ondernemers, en het is precies de reden waarom een zorgvuldige rittenregistratie zo belangrijk is: zonder onderbouwing moet je uitgaan van de voor jou ongunstigste aanname.
Rittenregistratie: wat moet erin staan en waarom het telt
Een sluitende rittenregistratie is je bewijs, zowel richting de Belastingdienst als richting je verzekeraar bij een schadeclaim. Zonder onderbouwing sta je zwak bij een controle of discussie.
Volgens de Belastingdienst moet een rittenregistratie minimaal deze gegevens bevatten:
- De datum van elke rit.
- De begin- en eindstand van de kilometerteller.
- Het vertrek- en aankomstadres.
- De aard van de rit: zakelijk, privé of woon-werkverkeer.
- Eventuele omrijkilometers, met een reden.
Een registratie met het Keurmerk RitRegistratieSystemen geeft extra zekerheid: de Belastingdienst gaat er dan doorgaans vanuit dat de administratie sluitend is, wat discussies bij een controle voorkomt. Een handmatig logboek kan ook, maar is foutgevoeliger en lastiger te onderbouwen dan een gecertificeerde app.
Pro-tip: Noteer ritten direct na aankomst, niet achteraf uit het geheugen: dat voorkomt gaten in je administratie die bij een controle of schadeclaim lastig te verklaren zijn.
Bewaar je rittenregistratie minimaal zo lang als je bewaarplicht voor de boekhouding, zodat je bij een latere audit of schadeclaim altijd kunt terugvallen op de onderliggende gegevens. Meer praktische tips vind je in onze handleiding voor kilometeradministratie.
Wat polisvoorwaarden zeggen over kilometrage en zakelijk gebruik
Een zakelijke autoverzekering is niet zomaar een particuliere polis met een ander label. Ze dekt risico’s die horen bij beroepsmatig gebruik: vaker onderweg, vaak met wisselende bestuurders, soms met lading of apparatuur aan boord. Een particuliere polis sluit dat gebruik doorgaans uit of dekt het onvoldoende.
In de polisvoorwaarden duiken een paar clausules steeds terug die direct met kilometrage te maken hebben:
- Een maximale jaarlijkse kilometeropgave waarboven de premie of dekking kan wijzigen.
- Bepalingen over wisselende bestuurders, vooral relevant bij een wagenpark met meerdere chauffeurs.
- Uitsluitingen voor intensief beroepsmatig gebruik, zoals koeriersdiensten of taxivervoer, die vaak een aparte polis vereisen.
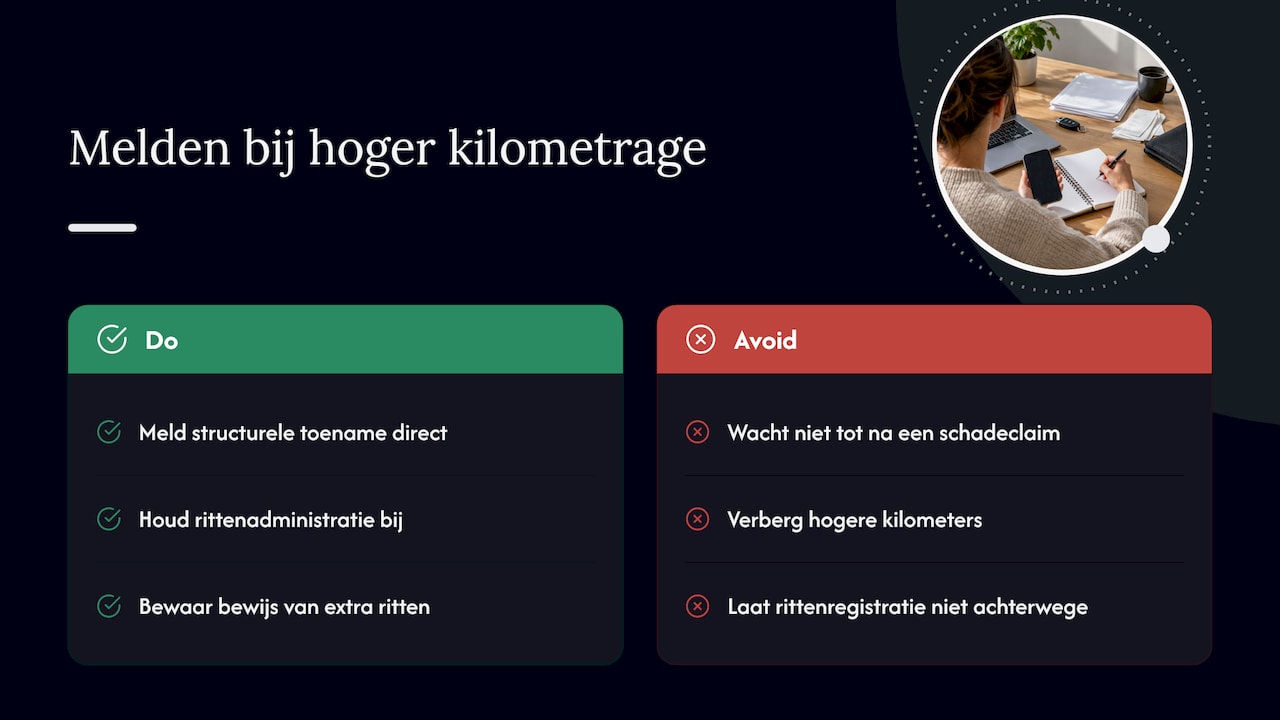
Verandert je gebruikspatroon structureel, bijvoorbeeld omdat je bedrijf groeit of je vaker gaat rijden, meld dat dan direct bij je verzekeraar of adviseur. Dat voorkomt dat je bij schade ontdekt dat je dekking niet meer aansluit op je werkelijke situatie. Hoe je polisvoorwaarden goed beoordeelt, lees je in ons artikel over het kiezen van de juiste zakelijke autoverzekering.
Praktische stappen om premie- en fiscale verrassingen te voorkomen
De meeste problemen met kilometrage ontstaan niet door pech, maar door een verkeerde inschatting bij het afsluiten van de polis of de belastingaangifte. Dit stappenplan voorkomt de meest voorkomende valkuilen:
- Maak een realistische schatting van je jaarkilometrage op basis van je werkelijke rijpatroon, niet op basis van wat gunstig klinkt.
- Voer vanaf dag één een sluitende rittenregistratie, bij voorkeur met een gecertificeerd systeem.
- Controleer je kilometerstand minstens één keer per kwartaal tegen je opgegeven inschatting.
- Overleg met je adviseur zodra je structureel afwijkt van je opgave, naar boven of naar onder.
- Vergelijk periodiek je zakelijke polis met andere aanbieders, vooral na een verandering in gebruik.
- Herzie de polisvoorwaarden van je wagenpark wanneer je vaker met wisselende bestuurders rijdt.
Een hogere premie is gerechtvaardigd zodra je werkelijke risico toeneemt: meer kilometers, meer bestuurders, meer beroepsmatig gebruik. De vraag is niet of de premie stijgt, maar of de stijging in verhouding staat tot het risico dat je daadwerkelijk loopt.
Pro-tip: Vermijd structureel te laag opgeven om premie te besparen: zonder bewijs bij een schadeclaim kan dat de uitkering juist in gevaar brengen, waarschuwt de Consumentenbond.
Hoe Zakelijkeverzekering.nl helpt: concrete hulpmiddelen en adviesroutes
We vergelijken een groot aantal verzekeraars, zodat je niet vastzit aan één aanbieder die mogelijk niet aansluit op jouw rijpatroon. Je kunt kiezen voor direct contact met een adviseur of een eerste check via een AI-adviseur, die op basis van je bedrijfsactiviteiten en risico’s een eerste inschatting maakt.
Contact opnemen is vooral zinvol op drie momenten: wanneer je bedrijf groeit en je kilometrage meestijgt, wanneer je rijpatroon structureel verandert, of wanneer je twijfelt of de 500-kilometergrens voor jou van toepassing is. We denken met je mee over een premiecheck, een beoordeling van je kilometeradministratie en, waar nodig, een persoonlijke afspraak met een vast aanspreekpunt.
Impact van overschrijding van het opgegeven jaarkilometrage op de dekking en premie
Overschrijd je structureel het kilometrage dat je bij het afsluiten hebt opgegeven, dan heeft dat gevolgen die verder gaan dan een hogere premie alleen. Verzekeraars kunnen bij een schadeclaim de kilometerteller en je rittenregistratie controleren, en een forse afwijking tussen opgave en werkelijkheid is een veelvoorkomende reden voor discussie over de uitkering, blijkt uit praktijkinformatie van Rabobank.
Dat betekent niet automatisch dat de verzekeraar niet uitkeert. Het betekent wel dat je in een zwakkere positie staat als je niet kunt aantonen waarom je meer bent gaan rijden. Een eenmalige afwijking door een incidenteel project levert meestal geen probleem op. Een structurele verschuiving, bijvoorbeeld omdat je bedrijf is gegroeid of je nieuwe klanten verder weg bedient, moet je wel melden.
Praktisch voorbeeld: een zzp’er die bij het afsluiten 15.000 kilometer per jaar opgaf, maar na een jaar op 25.000 kilometer uitkomt doordat zijn klantenkring is uitgebreid, loopt het risico dat de verzekeraar de polis als niet meer passend beschouwt, zoals toegelicht in deze tips voor belastingaangifte zzp. Meldt hij dit zelf, dan volgt doorgaans een herberekening van de premie. Ontdekt de verzekeraar het pas na een schade, dan kan dat tot een korting op de uitkering leiden of tot een aanpassing van de polis met terugwerkende kracht.
De vuistregel is simpel: hoe eerder je een structurele toename meldt, hoe kleiner de kans op een onaangename verrassing. Dat geldt zowel voor je premie als voor je dekking bij een eventuele claim.
Specifieke verzekeringsopties en -dekkingen bij beperkt of juist hoog kilometrage
Rijd je weinig zakelijke kilometers, bijvoorbeeld als zzp’er die vooral vanuit huis werkt en af en toe naar een klant rijdt, dan loont het om te kijken naar een polis met een lage kilometerklasse. Die is vaak voordeliger dan een standaardpolis die uitgaat van een gemiddeld of hoog gebruik.
Rijd je juist veel, bijvoorbeeld als vertegenwoordiger of installateur die dagelijks onderweg is, dan is een polis met een ruime kilometerklasse of zonder harde kilometergrens vaak passender. Voor wagenparken met meerdere voertuigen en wisselende bestuurders bestaan aparte wagenparkpolissen die rekening houden met gedeeld gebruik tussen chauffeurs.
Enkele dekkingen die specifiek relevant worden bij hoog kilometrage:
- Een hogere dekking voor pechhulp en vervangend vervoer, omdat uitval bij intensief gebruik vaker voorkomt.
- Uitgebreide aansprakelijkheidsdekking wanneer je regelmatig met lading of apparatuur rijdt.
- Dekking voor bestuurders onderling, relevant zodra meerdere medewerkers hetzelfde voertuig gebruiken.
Bij beperkt kilometrage is het vaak zinvoller om te besparen op deze aanvullende dekkingen dan op de basisverzekering zelf: het risico op pech of schade ligt eenvoudigweg lager.
Forfaitaire kilometerverzekering versus standaard zakelijke autoverzekering
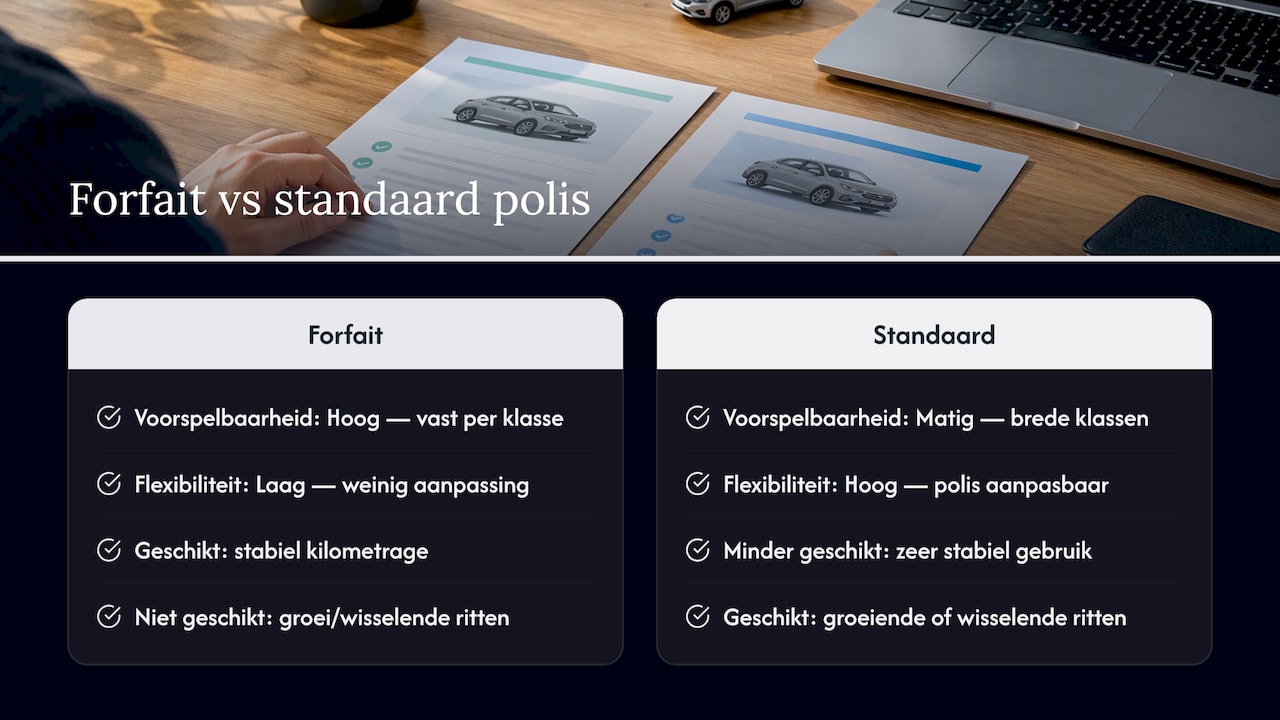
Een forfaitaire kilometerverzekering rekent een vast premiebedrag per kilometerklasse, onafhankelijk van hoe je precies rijdt binnen die klasse. Het voordeel is voorspelbaarheid: je weet vooraf wat je betaalt, zonder verrassingen als je binnen de opgegeven bandbreedte blijft.
Het nadeel is minder flexibiliteit. Rijd je structureel minder dan de klasse waarin je bent ingedeeld, dan betaal je mogelijk voor risico dat je niet loopt. Rijd je meer, dan loop je het risico dat we in de vorige sectie beschreven: een mismatch tussen opgave en werkelijkheid.
Een standaard zakelijke autoverzekering werkt vaak met bredere tariefklassen en biedt meer ruimte om de polis aan te passen zonder meteen van kilometerklasse te wisselen. Dat maakt deze optie geschikter voor ondernemers met een wisselend of groeiend rijpatroon, terwijl een forfaitaire polis beter past bij een stabiel en goed te voorspellen gebruik.
De keuze hangt dus vooral af van hoe voorspelbaar je rijgedrag is. Zzp’ers met een vast klantenbestand en een stabiele routine hebben vaak meer baat bij de eenvoud van een forfaitaire polis. Ondernemers in een groeifase, of met sterk wisselende drukte, doen er beter aan te kiezen voor een standaardpolis die meebeweegt met hun situatie.
Kostenbesparende alternatieven zoals pay-per-use verzekeringen
Naast de klassieke kilometerklassen bestaan er verzekeringsvormen die premie koppelen aan werkelijk gebruik in plaats van aan een vooraf geschatte bandbreedte. Bij een pay-per-use model betaal je een basisbedrag plus een toeslag per daadwerkelijk gereden kilometer, vaak gemeten via een app of kilometerregistratiesysteem.
Dat type polis is interessant voor ondernemers met een sterk wisselend gebruik: denk aan een zzp’er die de ene maand nauwelijks rijdt en de andere maand veel klantbezoeken aflegt. Je betaalt dan alleen voor wat je werkelijk rijdt, in plaats van een vast bedrag gebaseerd op een jaarschatting die toch nooit helemaal klopt.
Het nadeel is dat de premie minder voorspelbaar is en dat je afhankelijk bent van een nauwkeurig registratiesysteem. Voor ondernemers die toch al een rittenregistratie bijhouden voor de Belastingdienst, bijvoorbeeld via een systeem met het Keurmerk RitRegistratieSystemen, is de overstap naar een kilometergerichte polis relatief eenvoudig: dezelfde gegevens die je fiscaal al moet bijhouden, kun je direct gebruiken om je verzekeringskosten te onderbouwen.
Voor ondernemers met een stabiel en voorspelbaar rijpatroon levert een pay-per-use model meestal weinig voordeel op boven een gewone kilometerklasse. Het rendeert vooral bij grote schommelingen in gebruik, niet bij een vast patroon.
Effect van gebruikspatronen: incidenteel versus intensief rijden
Twee ondernemers met dezelfde jaarlijkse kilometerstand kunnen toch een heel ander risicoprofiel hebben, afhankelijk van hoe dat gebruik is opgebouwd. Incidenteel gebruik, zoals een paar lange ritten per maand voor projecten buiten de regio, brengt een ander risico met zich mee dan dagelijks intensief gebruik in de spits.
Bij incidenteel gebruik is het risico vaak geconcentreerd in een beperkt aantal ritten, wat verzekeraars soms laat meewegen in een gunstigere premieklasse, mits je dit gebruik goed kunt onderbouwen in je rittenregistratie. Bij intensief dagelijks gebruik, vooral in drukke gebieden, ligt het schaderisico structureel hoger, ongeacht het totale jaarkilometrage.
Dit verschil werkt ook door in de polisvoorwaarden. Wisselend gebruik met meerdere bestuurders, bijvoorbeeld wanneer verschillende medewerkers hetzelfde bedrijfsvoertuig gebruiken, vraagt om een polis die daar expliciet rekening mee houdt. Een polis die uitgaat van één vaste bestuurder sluit dit soort gebruik vaak niet goed af, zelfs als het totale kilometrage binnen de opgegeven grens blijft.
De praktische les: geef bij het afsluiten niet alleen je verwachte jaarkilometrage op, maar bespreek ook de aard van je gebruik met je adviseur. Twee polissen met hetzelfde kilometrage kunnen in dekking sterk verschillen als het onderliggende gebruikspatroon anders is.
Redactionele blik: waarom een realistische kilometeropgave verstandig is
Een lage opgave lijkt op papier voordelig, maar dat voordeel verdampt zodra je het nodig hebt. Een zzp’er die zijn kilometrage bewust laag inschat om premie te besparen, maar vervolgens zijn klantenkring uitbreidt, ontdekt vaak te laat dat zijn polis niet meer aansluit op zijn werkelijke rijgedrag. Eerlijk en controleerbaar registreren is geen formaliteit, het is de basis waarop je dekking en aftrekposten daadwerkelijk standhouden.
— Willem
Vraag vandaag nog een premiecheck aan
Twijfel je of je huidige polis nog aansluit op je rijpatroon? Binnen een minuut bereken je via onze zakelijke autoverzekering een actuele premie, zonder verplichtingen.
We vergelijken onafhankelijk meerdere verzekeraars en koppelen je aan een vast aanspreekpunt dat je bedrijf en je rijgedrag kent. Zo weet je zeker dat je niet te veel betaalt en dat je dekking past bij hoeveel je daadwerkelijk rijdt.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Veelgestelde vragen
Wat kost een auto per kilometer voor zakelijk gebruik?
Voor zakelijke ritten met een privéauto mag je in 2026 een vast bedrag van € 0,25 per kilometer van je winst aftrekken. Dit bedrag omvat alle autokosten, zoals brandstof, verzekering, onderhoud en afschrijving, dus een losse aftrek van die kosten is niet mogelijk.
Kan je een privéauto zakelijk verzekeren?
Een privéauto die je regelmatig zakelijk gebruikt, verzeker je idealiter met een polis die zakelijk gebruik dekt, omdat een gewone particuliere polis dat gebruik vaak uitsluit. Wordt de auto fiscaal als auto van de zaak gezien, dan speelt bovendien de 500-kilometergrens voor bijtelling een rol.
Welke verzekering past bij een kilometerverzekering?
Een polis die premie koppelt aan kilometerklassen of aan werkelijk gereden kilometers, past het beste bij ondernemers die hun gebruik goed kunnen onderbouwen met een rittenregistratie. Rijd je weinig en voorspelbaar, dan is een lage kilometerklasse meestal voordeliger dan een standaardpolis.
Kan ik mijn bedrijfsauto als particulier verzekeren?
Een auto die voornamelijk zakelijk wordt gebruikt, verzeker je beter niet via een particuliere polis, omdat die het beroepsmatige gebruik en de bijbehorende risico’s doorgaans niet dekt. Bij schade tijdens een zakelijke rit kan een particuliere verzekeraar de uitkering dan weigeren of beperken, zoals ook de Consumentenbond aangeeft over onjuiste gebruiksopgaven.
Bronnen
- Ik krijg een auto van de zaak. Welke belastingen moet ik betalen? | Rijksoverheid
- Uw privéauto zakelijk gebruiken | Ondernemersplein
- Rittenregistratie | Belastingdienst
- Kilometers en autoverzekering | Consumentenbond