

8 november 2026
Op je vrachtwagenverzekering besparen lukt het best met vier knoppen: je vergelijkt meerdere verzekeraars, je kiest een eigen risico dat past bij je buffer, je betaalt per jaar in plaats van per maand en je stemt je dekking af op wat je truck nu waard is. Preventie zoals beveiliging, telematica en rijtraining levert pas iets op als je het aantoonbaar maakt en er bij de verlenging over onderhandelt. Hieronder lees je per tip wat het ongeveer oplevert, wanneer het verstandig is en waar je juist niet op moet bezuinigen.
TL;DR
- Bij een identiek risicoprofiel kan het verschil tussen de goedkoopste en duurste aanbieder 30 tot 40 procent zijn. Eén offerte opvragen is dus de duurste fout die je kunt maken.
- Een hoger eigen risico (van 500 naar 2.500 euro) kan 15 tot 25 procent op je jaarpremie schelen, maar alleen als je dat bedrag bij schade ook echt kunt betalen.
- Per jaar betalen geeft vaak 3 tot 8 procent korting, bundelen in een ondernemerspakket 5 tot 10 procent op het totaal.
- Preventie verlaagt je premie niet vanzelf. Leg maatregelen en schadecijfers vast en breng ze actief in bij je verzekeraar.
- Bezuinig nooit op de WA-dekking, op de verzekerde waarde of op de aansprakelijkheid voor lading.
Inhoudsopgave
- Waar je premie eigenlijk uit bestaat
- 10 manieren om minder premie te betalen
- Waarom preventie niet vanzelf korting oplevert
- Een rekenvoorbeeld
- Hier bezuinig je beter niet op
- Hoe wij naar premie besparen kijken
- Laat je premie onafhankelijk doorrekenen
- Veelgestelde vragen
- Bronnen
Waar je premie eigenlijk uit bestaat
Wie wil besparen, moet weten aan welke knoppen de verzekeraar draait. Een vrachtwagenverzekering heeft geen vaste prijs zoals een standaard autoverzekering. De premie wordt per onderneming berekend op basis van een reeks factoren. In ons artikel over wat een vrachtwagenverzekering kost gaan we daar dieper op in. Kort samengevat:
| Factor | Wat de verzekeraar kijkt | Kun je hier zelf op sturen? |
|---|---|---|
| Dekking | WA, WA+ (beperkt casco) of allrisk | Ja, per voertuig |
| Voertuig | Bouwjaar, gewicht, opbouw, dag- of nieuwwaarde | Deels, bij aanschaf |
| Gebruik | Soort transport, binnenland of buitenland, kilometers | Nee, wel correct opgeven |
| Chauffeurs | Leeftijd, ervaring, schadeverleden | Ja, via selectie en training |
| Schadevrije jaren | Hoe meer, hoe hoger de no-claimkorting | Ja, door kleine schades slim af te handelen |
| Eigen risico | Hoger eigen risico, lagere premie | Ja |
| Beveiliging en preventie | Startonderbreker, track & trace, rijtraining | Ja |
| Wagenpark en pakket | Volume- en pakketkorting | Ja |
De factoren in de rechterkolom met een “ja” zijn je besparingsruimte. Daar gaan de tips hieronder over.
10 manieren om minder premie te betalen
1. Vraag altijd meerdere offertes op
Dit is de tip met het grootste effect. Volgens onafhankelijke adviseurs kan het premieverschil voor exact hetzelfde risicoprofiel oplopen tot 30 à 40 procent tussen de goedkoopste en de duurste aanbieder. Veel transportondernemers verlengen hun polis jaar na jaar zonder te kijken wat de markt doet, terwijl verzekeraars hun acceptatiebeleid en tarieven regelmatig aanpassen.
Vergelijk minimaal drie aanbieders, en vergelijk dan niet alleen de premie maar ook het eigen risico, de uitsluitingen, de verzekerde waarde en de afhandeling bij schade. Een polis die 400 euro goedkoper is maar buitenlandritten uitsluit, is geen besparing. Hoe je dat stap voor stap aanpakt, lees je in vrachtwagenverzekering vergelijken.
Heb je ook een vestiging of bedrijfsbussen in Spanje, dan heb je daar met andere verzekeraars en voorwaarden te maken. Ook daar loont het om bestelbusverzekeringen in Spanje te vergelijken voordat je tekent, liefst via een adviseur die de lokale markt kent.
2. Kies een eigen risico dat bij je buffer past
Een hoger eigen risico verlaagt je premie aanzienlijk. Wie zijn standaard eigen risico van 500 naar 2.500 euro verhoogt, kan 15 tot 25 procent op de jaarpremie besparen. Bij 5.000 euro eigen risico ligt de besparing tot rond de 25 procent: de extra stap levert dus relatief weinig extra op.
De vraag is niet wat het meest bespaart, maar wat je bedrijf kan dragen. Een rekensom helpt:
- Je betaalt nu 8.000 euro per jaar met 500 euro eigen risico.
- Met 2.500 euro eigen risico daalt de premie bijvoorbeeld met 20 procent, dus 1.600 euro per jaar.
- Bij één schade betaal je 2.000 euro meer zelf. Heb je minder dan één schade per jaar, dan win je. Heb je er structureel meer, dan verlies je.
Kijk dus naar je schadehistorie van de afgelopen drie tot vijf jaar en naar je liquiditeit. Een hoog eigen risico zonder vrij beschikbare buffer kan één kleine schade veranderen in een cashflowprobleem. Meer over die afweging lees je in ons artikel over het eigen risico bij een vrachtwagenverzekering.
3. Betaal per jaar in plaats van per maand
Maandelijkse termijnen kosten de verzekeraar administratie, en die kosten betaal jij. Wie in één keer per jaar betaalt, krijgt vaak een directe korting van 3 tot 8 procent. Het is de makkelijkste besparing op deze lijst, want je verandert niets aan je dekking. Plan de betaling wel in je liquiditeitsbegroting, bijvoorbeeld na een sterke maand of na ontvangst van een grote factuur.
4. Stem de dekking af op de leeftijd van je truck
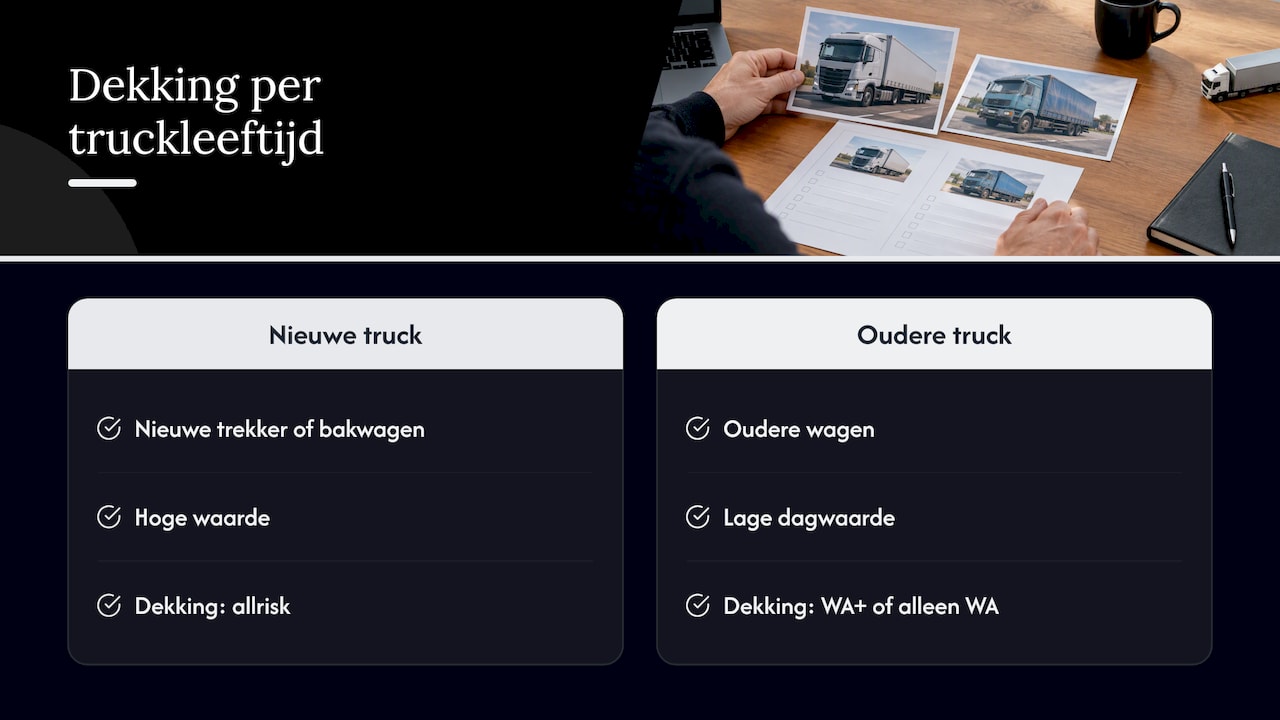
Een nieuwe trekker of bakwagen met een hoge waarde verzeker je allrisk. Bij een oudere wagen met een lage dagwaarde betaal je met allrisk al snel premie voor een schade die de verzekeraar nauwelijks nog vergoedt. Dan is WA+ of alleen WA vaak logischer.
Een vuistregel die veel ondernemers hanteren: zet de jaarpremie voor cascodekking naast de huidige dagwaarde. Loopt die premie richting een flink deel van wat je bij totaalverlies zou terugkrijgen, dan is het tijd om af te schalen. Controleer dit elk jaar bij de verlenging, want de dagwaarde daalt terwijl de premie dat niet vanzelf doet. Twijfel je welke dekking je per voertuig nodig hebt, dan helpt welke vrachtwagenverzekering je als ondernemer nodig hebt.
5. Bundel je polissen
Heb je naast je trucks ook een bedrijfsaansprakelijkheidsverzekering, een inventarisverzekering of een bedrijfsauto? Door die in één ondernemerspakket onder te brengen, kun je 5 tot 10 procent besparen op de totale premie. Daarnaast heb je één verlengdatum, één aanspreekpunt en minder kans op gaten of overlap tussen polissen. Hoe dat werkt, lees je in pakketverzekering voor het mkb.
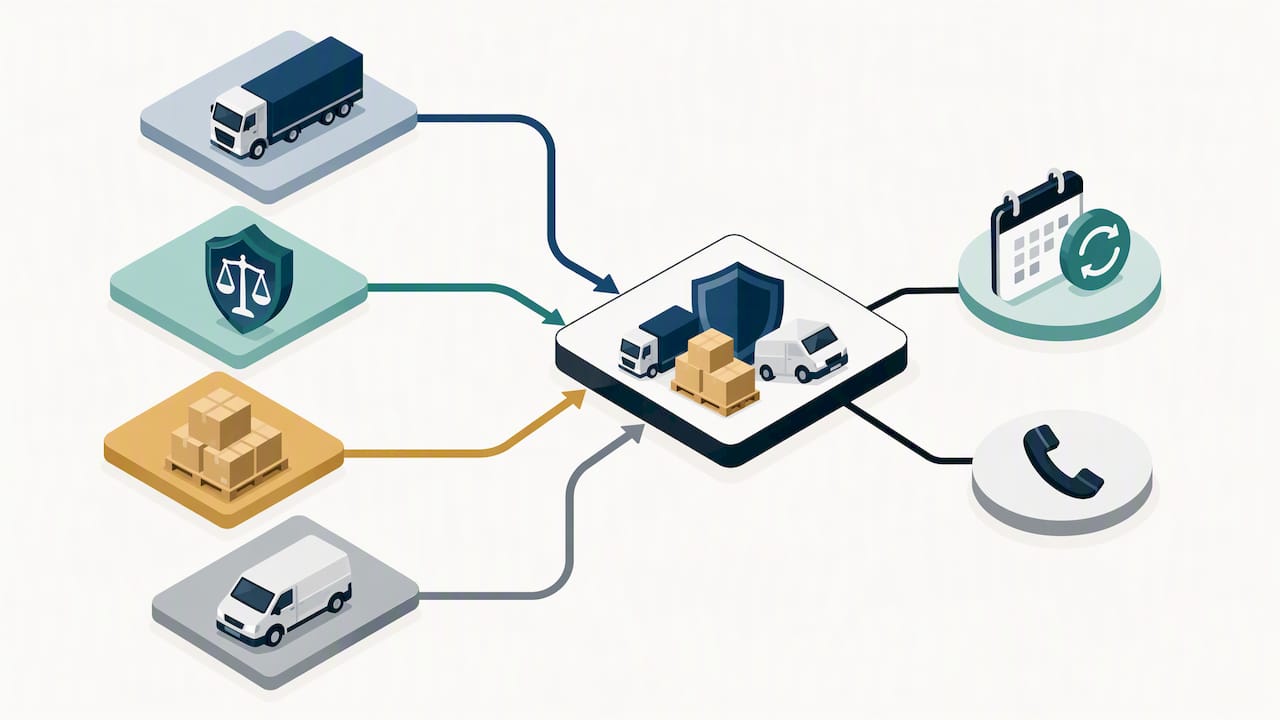
Let op: bundelen is alleen voordelig als elk onderdeel van het pakket zelf ook scherp geprijsd is. Vergelijk het pakket daarom met losse polissen.
6. Haal dubbele dekkingen weg
Overlap kost geld en levert niets op, want je kunt een schade maar één keer vergoed krijgen. Veelvoorkomende dubbelingen bij transportbedrijven:
- Pechhulp via de verzekering terwijl je al een serviceabonnement bij de dealer of het leasebedrijf hebt.
- Een losse verkeersrechtsbijstand naast een zakelijke rechtsbijstandverzekering die verkeer al dekt.
- Een inzittendenverzekering naast een collectieve ongevallenverzekering voor je chauffeurs.
Leg je polisbladen naast elkaar en streep door wat dubbel is. Dit kost een uur en levert vaak direct een paar honderd euro per jaar op.
7. Bescherm je schadevrije jaren
Schadevrije jaren bepalen je no-claimkorting, en die korting is vaak groter dan je denkt. Een kleine schade claimen kan je een paar treden terugzetten op de bonus-malusladder, wat je over meerdere jaren meer kost dan de schade zelf. Reken bij een kleine schade dus eerst uit wat de terugval in korting kost, voordat je de claim indient. Vraag je verzekeraar of je een uitbetaalde schade binnen een bepaalde termijn alsnog zelf mag terugbetalen om je schadevrije jaren te behouden.
8. Geef het gebruik eerlijk en precies op
Dit klinkt als het tegenovergestelde van besparen, maar het is het goedkoopst op de lange termijn. Rijd je ook naar het buitenland, vervoer je gevaarlijke stoffen of maak je meer kilometers dan opgegeven, dan riskeer je een afwijzing of korting bij een schade. Een onjuiste opgave is daarmee de duurste “besparing” die er bestaat. Andersom geldt het ook: rijd je minder kilometers of alleen nog regionaal, geef dat dan door. Dat kan je premie verlagen.
9. Investeer in preventie en maak het zichtbaar
Verzekeraars belonen een lager risico. Denk aan:
- Beveiliging: een gecertificeerde startonderbreker, alarm of volgsysteem, belangrijk bij diefstalgevoelige trekkers en waardevolle lading.
- Telematica: data over rijgedrag, snelheid en hard remmen.
- Rijtraining: defensief en zuinig rijden, met aandacht voor manoeuvreren op terreinen en bij laaddocks, waar veel kleine schades ontstaan.
- Camera’s en sensoren: dodehoekcamera’s en achteruitrijcamera’s tegen de bekende parkeer- en kantelschades.
- Beveiligd parkeren: vaste, afgesloten stallingslocaties en duidelijke afspraken over overnachten onderweg.
Meer hierover lees je in het volgende hoofdstuk, want preventie levert niet automatisch een lagere premie op.
10. Herzie je polis bij elke verandering
Nieuwe trucks erbij, oude verkocht, een chauffeur met meer ervaring, een andere klant met ander vervoer: elke verandering is een moment om je premie opnieuw te laten berekenen. Wacht niet tot de jaarlijkse verlenging. Met onze checklist voor het afsluiten van een vrachtwagenverzekering loop je alle punten snel na.
Waarom preventie niet vanzelf korting oplevert
Veel ondernemers investeren in camera’s, telematica of trainingen en zien daarna precies dezelfde premie op hun polis. Dat is geen toeval: de verzekeringspremie daalt niet automatisch mee als je schade voorkomt. Een verzekeraar baseert zijn tarief op wat hij weet en aantoonbaar kan meewegen. Een maatregel die niet op papier staat, bestaat voor de acceptant niet.
Zo vertaal je preventie wel naar een lagere premie:
- Leg je uitgangssituatie vast. Noteer het aantal schades, de schadelast en het soort schade per jaar over de afgelopen jaren.
- Kies maatregelen die bij je schadebeeld passen. Veel manoeuvreerschade? Dan helpen camera’s en training meer dan een duur volgsysteem. Diefstal van lading? Dan zijn beveiliging en stallingsbeleid belangrijker.
- Bewaar bewijs. Certificaten van beveiligingssystemen, inbouwrapporten, trainingsdeelname en telematica-rapportages.
- Meet het effect. Na zes tot twaalf maanden laat je zien hoe de schadefrequentie is veranderd.
- Breng het in bij de verlenging of een herofferte. Met een dossier op tafel heb je een onderhandelingspositie. Zonder dossier heb je een verzoek.
Dit is ook het moment waarop een onafhankelijke adviseur het verschil maakt. Die kan je dossier bij meerdere verzekeraars neerleggen en kijken wie preventie het zwaarst laat meewegen. Dat verschilt sterk per aanbieder. Niet elke verzekeraar geeft standaard korting op elk systeem, en niet elke korting staat in de folder.
Een rekenvoorbeeld
Om te laten zien hoe de tips samen optellen, een voorbeeld met verzonnen maar realistische uitgangspunten: een transportbedrijf met twee bakwagens betaalt in totaal 10.000 euro premie per jaar, per maand, met 500 euro eigen risico, en heeft de aansprakelijkheid en inventaris los verzekerd.
| Stap | Effect (voorbeeld) | Nieuwe jaarpremie |
|---|---|---|
| Uitgangssituatie | 10.000 euro | |
| Eigen risico naar 2.500 euro | min 15 procent | 8.500 euro |
| Jaarbetaling | min 4 procent | 8.160 euro |
| Oudste wagen van allrisk naar WA+ | min 800 euro | 7.360 euro |
| Dubbele pechhulp geschrapt | min 150 euro | 7.210 euro |
Dat is in dit voorbeeld bijna 2.800 euro per jaar, nog voordat er vergeleken is met andere aanbieders of preventie is ingebracht. De werkelijke percentages verschillen per verzekeraar en per bedrijf. Wil je weten waar jouw premie ongeveer uitkomt, lees dan hoe je een vrachtwagenverzekeringspremie berekent zonder calculator.
Hier bezuinig je beter niet op
Goedkoop wordt duur als je op de verkeerde plek snijdt. Drie onderdelen laat je staan:
- WA-dekking. Zodra een kenteken op je naam staat, ben je verplicht om een WA-verzekering af te sluiten. Kies daarbij een hoog verzekerd bedrag: een ongeluk met een vrachtwagen leidt al snel tot grote letselschade.
- De juiste verzekerde waarde. Een te laag opgegeven waarde verlaagt de premie, maar bij totaalverlies krijg je dan ook te weinig terug. Onderverzekering is een besparing die je pas merkt op het slechtste moment.
- Aansprakelijkheid voor lading. Als vervoerder ben je aansprakelijk voor de goederen die je vervoert. Een schade aan lading kan de waarde van je truck ruim overstijgen. Schrap die dekking niet om een paar honderd euro te besparen.
Hoe wij naar premie besparen kijken
We spreken elke week transportondernemers die hun premie willen verlagen. Wat ons opvalt: bijna iedereen begint bij het eigen risico, en bijna niemand begint bij het vergelijken. Terwijl het grootste verschil daar zit. Omdat we meer dan 66 verzekeraars in Nederland vergelijken, zien we hoe ver tarieven voor hetzelfde bedrijf uit elkaar kunnen liggen. Dat is geen kwestie van een betere of slechtere verzekeraar, maar van acceptatiebeleid: de ene maatschappij wil graag regionale distributie verzekeren, de andere zoekt juist internationale ritten of grotere wagenparken.
Onze tweede les: de goedkoopste polis is zelden de beste deal. We kijken daarom eerst naar je risico’s en je buffer, en pas daarna naar de premie. Een eigen risico dat je niet kunt betalen, of een dekking met een uitsluiting voor je belangrijkste klant, maakt elke korting waardeloos. En preventie verdient pas iets op als iemand het namens jou op tafel legt. Dat doen we bij elke verlenging, zodat je niet jaar na jaar dezelfde premie betaalt terwijl je bedrijf veiliger is geworden.
— Willem
Laat je premie onafhankelijk doorrekenen
Wil je weten hoeveel jij kunt besparen? Bij Zakelijkeverzekering.nl vergelijken we je vrachtwagenverzekering bij meer dan 66 verzekeraars. Je kiest zelf: direct contact met een vaste adviseur, of eerst een bedrijfsscan via onze AI-adviseur op basis van je activiteiten en risico’s. Voor wijzigingen of hulp bij schade kun je 24/7 bij ons terecht. Bekijk de mogelijkheden op onze pagina vrachtwagenverzekering vergelijken en afsluiten, of bundel je trucks met je andere polissen via onze zakelijke pakketverzekeringen.
Veelgestelde vragen
Hoeveel kan ik besparen door mijn vrachtwagenverzekering te vergelijken?
Voor een identiek risicoprofiel kan het verschil tussen aanbieders 30 tot 40 procent zijn. Hoeveel jij bespaart, hangt af van je huidige polis, je schadeverleden en je wagenpark. Vergelijk daarbij altijd voorwaarden en eigen risico, niet alleen de premie.
Krijg ik korting als ik een volgsysteem of camera’s laat inbouwen?
Soms wel, maar niet automatisch. Veel verzekeraars wegen preventie alleen mee als je het kunt aantonen met certificaten of schadecijfers, en vaak pas bij verlenging of een nieuwe offerte. Vraag vooraf na welke maatregelen je verzekeraar erkent.
Is een hoger eigen risico altijd verstandig?
Nee. Het levert een lagere premie op, maar alleen als je bij een schade het hogere bedrag zonder problemen kunt betalen. Heb je veel kleine schades of weinig liquide buffer, dan kost een hoog eigen risico je per saldo meer.
Wanneer kan ik mijn vrachtwagenverzekering het beste opnieuw laten berekenen?
In ieder geval een paar maanden voor de verlengdatum, zodat je tijd hebt om op te zeggen. Daarnaast bij elke verandering: een nieuwe of verkochte truck, ander soort vervoer, andere chauffeurs of een duidelijk lagere schadefrequentie.
Bronnen
- Vrachtwagenverzekering berekenen 2026: factoren en premie
- Goedkope vrachtwagenverzekering 2026: bespaar op premie
- Goedkoopste bestelbus verzekering vinden in 2026
- Zakelijke verzekeringen mkb 2026: pakket en premies
- Schadepreventie koppelen aan lagere verzekeringspremies (DriverLinQ)
- Wat moet ik regelen als ik een auto ga kopen? (Rijksoverheid)
- Van insurance in Spain (Insurance Spain)