

23 september 2026
Minimaal verplicht is een WA-verzekering, die schade aan derden dekt. Vervoer je professioneel goederen, dan komen daar in de praktijk vaak Beperkt casco of Allrisk, een CMR- of vervoerdersaansprakelijkheidsverzekering en een ladingverzekering bij. Rijd je met een oplegger, dan heb je daarvoor een aparte polis nodig.
Laat een gespecialiseerde makelaar offertes vergelijken, zodat je niet onder- of oververzekerd raakt.
Kort samengevat:
- Een WA-verzekering is minimaal vereist voor vrachtwagens op de openbare weg, maar voor recent of geleased materieel is vaak Allrisk noodzakelijk.
- Internationale vervoerders moeten boven het wettelijke CMR-plafond verzekeren en altijd opleggers apart verzekeren, omdat de WA van de trekker die niet dekt.
- De premie varieert sterk afhankelijk van voertuigwaarde, gebruik en bereik, met tarieven tussen € 840 en € 7.500 per jaar, afhankelijk van dekking.
- Offertes vergelijken zonder specialistisch advies kan leiden tot onderdekking of onverwachte uitsluitingen, vooral bij internationale activiteiten of waardevolle ladingen.
- Zelf offertes aanvragen is tijdrovend; een onafhankelijke makelaar of gespecialiseerde vergelijkingsdienst bespaart tijd en voorkomt kostbare fouten.
Inhoudsopgave
- Welke vrachtwagenverzekering heb je minimaal nodig: WA, WA+ of Allrisk?
- CMR, ladingverzekering en oplegger: welke transportdekkingen zijn nodig?
- Wat bepaalt de premie en acceptatie van je vrachtwagenverzekering?
- Hoe vergelijk je offertes voor een vrachtwagenverzekering goed?
- Hoe vraag je een offerte aan en wanneer schakel je een makelaar in?
- Waarom advies op maat het verschil maakt
- Zakelijkeverzekering.nl vergelijkt voor je, zodat jij niet zelf tien offertes hoeft door te spitten
- Bronnen
- Veelgestelde vragen
Welke vrachtwagenverzekering heb je minimaal nodig: WA, WA+ of Allrisk?
Elke vrachtwagen die de openbare weg gebruikt, moet minimaal een WA-verzekering hebben. Die dekking valt onder de Wet Aansprakelijkheidsverzekering Motorrijtuigen en vergoedt schade die je toebrengt aan andere weggebruikers, hun voertuigen en eigendommen. Schade aan je eigen truck valt hier buiten. Voor een oplegger met een boekwaarde van enkele tienduizenden euro’s is dat een risico dat je zelf draagt.
Beperkt casco (WA+) voegt dekking toe voor diefstal, brand, storm en ruitschade. Dit niveau is vaak voldoende voor oudere trucks die financieel al grotendeels zijn afgeschreven, waar een total loss door eigen schuld minder zwaar aankomt.
Allrisk dekt daarnaast ook schade door eigen toedoen, zoals een aanrijding die je zelf veroorzaakt. Ondernemers met nieuw of geleaset materieel kiezen bijna altijd voor dit niveau, simpelweg omdat de financier dat vaak eist en het bedrag dat op het spel staat aanzienlijk hoger ligt.
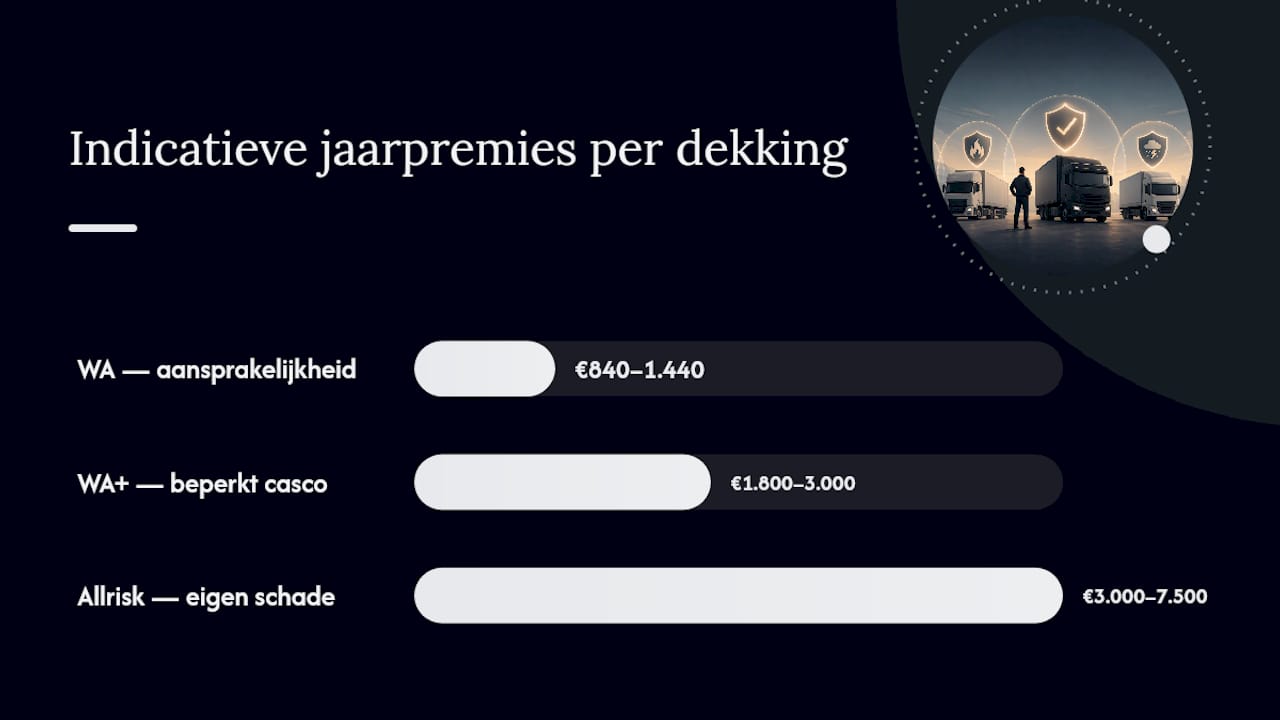
De premieverschillen tussen de niveaus zijn groot. Indicatief betaal je voor WA tussen de € 840 en € 1.440 per jaar, voor Beperkt casco loop je op naar € 1.800 tot € 3.000, en Allrisk kan uitkomen op € 3.000 tot € 7.500 per jaar. De uiteindelijke premie hangt sterk af van je profiel, dus zie deze bandbreedtes als richtlijn, niet als offerte.
Twijfel je tussen WA en WA+? Bekijk de praktijkvoorbeelden op de pagina over beperkt casco voor vrachtwagens om te zien welk niveau bij jouw wagenpark past.
CMR, ladingverzekering en oplegger: welke transportdekkingen zijn nodig?
Vervoer je goederen voor anderen, dan is een aansprakelijkheidsverzekering voor de vervoerder vaak net zo belangrijk als je WA. Deze CMR-dekking vergoedt schade aan lading tijdens internationaal wegtransport, maar kent een wettelijk plafond van 8,33 SDR per kilogram. Bij een pallet elektronica van 500 kilo raak je dat plafond snel tegen aan.
Een paar zaken die je scherp moet krijgen voordat je tekent:
- CMR-dekking vergoedt jouw aansprakelijkheid als vervoerder, terwijl een ladingverzekering (cargo) de eigenaar van de goederen zelf beschermt, ook boven het CMR-plafond.
- NIWO adviseert minimaal € 500.000 aan verzekerde som voor wie een EU-vergunning aanvraagt, en TLN raadt voor waardevolle lading vaak € 1 tot € 2 miljoen aan.
- Een oplegger is juridisch een apart voertuig met een eigen kenteken. De WA van de trekker dekt het samenstel tijdens het rijden, maar niet de schade aan de oplegger zelf, dus daarvoor is een eigen cascoverzekering nodig.
- Check altijd de contracteisen van opdrachtgevers: veel verladers eisen een minimale CMR-dekking voordat ze je inhuren.
Wie internationaal rijdt, doet er goed aan boven het wettelijke minimum te verzekeren. De limieten van NIWO zijn een ondergrens, geen garantie dat je bij een grote schadeclaim volledig gedekt bent.
Wat bepaalt de premie en acceptatie van je vrachtwagenverzekering?
Verzekeraars kijken naar een combinatie van factoren voordat ze een premie afgeven, en die factoren verklaren waarom twee ondernemers met vergelijkbare trucks toch heel verschillende offertes krijgen.
- Voertuigwaarde en leeftijd – een nieuwe trekker met hoge cataloguswaarde vraagt om hogere verzekerde bedragen dan een truck van tien jaar oud.
- Gebruik en kilometrage – dagelijks lokaal transport weegt anders dan sporadisch internationaal vervoer over lange afstanden.
- Type lading – gevaarlijke stoffen onder ADR-classificatie leiden vaak tot uitsluitingen of hogere premies zonder aanvullende clausule.
- Routes – rijd je vooral binnen Nederland of regelmatig door landen met een hoger diefstal- of schaderisico?
- Schadehistorie en bestuurdersprofiel – een schoon verleden en ervaren chauffeurs met geldig rijbewijs en CPC-certificaat verlagen het risico voor de verzekeraar merkbaar.
Heb je drie of meer voertuigen, dan wordt een wagenparkpolis vaak interessant. Bundeling kan tot 15 à 20% besparen en maakt schadeafhandeling eenvoudiger, omdat je met één polis en één aanspreekpunt werkt in plaats van losse contracten per truck. Investeer je in een alarm, immobilizer of chauffeurstraining, dan zie je dat vaak terug in een lagere premie. Meer over hoe die rekensom precies werkt, lees je in het artikel over premie berekenen voor vrachtwagenverzekeringen.
Hoe vergelijk je offertes voor een vrachtwagenverzekering goed?
Een offerte lijkt vaak voordelig totdat je de kleine letters leest. Stel bij elke aanbieder dezelfde vragen, zodat je werkelijk appels met appels vergelijkt.
- Welke landen zijn gedekt, en geldt dat ook voor de oplegger of alleen voor de trekker?
- Wat valt precies onder cargo en wat onder CMR, en waar ligt de grens tussen die twee?
- Wat is het eigen risico per schadegeval, en verschilt dat tussen diefstal, brand en aanrijdingsschade?
- Welke uitsluitingen staan er in de polis, zoals overbelading, gebrekkige ladingzekering of rijden zonder geldig CPC?
Sommige polisvoorwaarden bevatten standaarduitsluitingen die je makkelijk over het hoofd ziet, zoals een uitsluiting voor ADR-lading zonder aparte clausule of het ontbreken van dekking bij een ongeldig rijbewijs. Vraag altijd door bij twijfel, want een goedkope premie met veel uitsluitingen kost je uiteindelijk meer dan een iets duurdere polis zonder addertjes.
Pro-tip: Vraag niet alleen naar de premie, maar ook naar het herstelnetwerk en de gemiddelde doorlooptijd bij schade. Een polis die drie weken op een reparatie laat wachten, kost je omzet die geen enkele premiekorting compenseert.
Meer aandachtspunten over aanvullende modules zoals rechtsbijstand en pechhulp vind je in het overzicht van aanvullende dekkingen voor vrachtwagenverzekeringen.
Hoe vraag je een offerte aan en wanneer schakel je een makelaar in?
Een goede offerte begint met complete informatie. Verzamel deze gegevens voordat je aanvraagt:
- Kentekens van trekker en oplegger, plus bouwjaar en cataloguswaarde.
- Een overzicht van gereden routes: binnenlands, Europa breed of specifieke landen.
- Het type lading dat je vervoert, inclusief eventuele ADR-classificaties.
- Je schadehistorie van de afgelopen jaren, per voertuig.
- Gegevens van chauffeurs: rijbewijs, CPC-certificaat en ervaringsjaren.
Reguliere consumentenvergelijkers zoals je die kent van personenauto’s schieten bij vrachtwagens vaak tekort, omdat ze geen modules hebben voor ADR, CMR of cargo. Voor vrachtwagenverzekeringen is specialistisch maatwerk nodig van transportverzekeraars of een onafhankelijke makelaar die de hele markt kent.
Rijd je met één truck binnen Nederland en zonder bijzondere lading, dan kun je vaak zelf online een offerte aanvragen. Werk je internationaal, met wisselende lading of met meerdere voertuigen, dan loont het om een adviseur mandaat te geven om namens jou te onderhandelen. Meer over hoe dat proces werkt, lees je bij vrachtwagenverzekering vergelijken.
Waarom advies op maat het verschil maakt
De meeste ondernemers onderschatten hoeveel invloed één detail kan hebben op hun polis. Een oplegger die niet apart is meeverzekerd, een CMR-limiet die net onder de eisen van een grote opdrachtgever ligt, een ADR-lading die stilzwijgend is uitgesloten: het zijn kleine dingen met grote gevolgen bij schade.
Er zijn vergelijkingsplatforms die meerdere verzekeraars combineren met persoonlijk advies en een AI-adviseur die op basis van je bedrijfsactiviteiten een eerste inschatting maakt. In de praktijk zien we vaak dat ondernemers die zelf via een standaardvergelijker een polis afsloten, achteraf een gat in hun dekking ontdekken zodra ze internationaal gaan rijden of nieuwe lading vervoeren. Specialistisch advies vooraf voorkomt dat.
Mijn advies: begin altijd met WA als absolute basis, maar schakel een specialist in zodra je internationaal rijdt, risicovolle lading vervoert of in nieuw materieel investeert. De paar euro’s aan adviestijd die dat kost, wegen niet op tegen een schadeclaim die niet gedekt blijkt.
— Willem
Zakelijkeverzekering.nl vergelijkt voor je, zodat jij niet zelf tien offertes hoeft door te spitten
Zelf offertes aanvragen bij losse transportverzekeraars kost dagen, en zonder vakkennis mis je zomaar een uitsluiting die je pas ontdekt bij een schadeclaim. Sommige vergelijkingsdiensten leggen jouw situatie, van kentekens tot ladingtype, voor aan meerdere verzekeraars en filteren de aanbieders die daadwerkelijk bij jouw risico passen.
Bij sommige diensten krijg je een vast aanspreekpunt dat je bedrijf kent, in plaats van een callcenter dat elke keer opnieuw begint. Internationaal rijden, vervoer van hoge waarde lading, of beheer van meerdere voertuigen kan specialistisch advies vereisen, omdat deze situaties om afstemming op CMR-limieten en specifieke clausules vragen. Wil je weten waar je nu staat? Bereken je zakelijke autoverzekering binnen een minuut of vraag een adviesgesprek aan voor je vrachtwagenverzekering.
Bronnen
Voor de wettelijke WA-plicht raadpleeg je de uitleg over WA, oplegger en CMR. Premie-indicaties per dekkingsniveau vind je bij vrachtwagenverzekering vergelijken. Voor de juiste dekking bij een wagenpark bekijk je de pagina over WA plus voor je wagenpark.
- Vrachtwagenverzekering 2026: WA, oplegger en CMR vergeleken
- Depremievergelijker — Vrachtwagenverzekering
Veelgestelde vragen
Wat is de gemiddelde prijs van een vrachtwagenverzekering?
Dat verschilt sterk per dekkingsniveau. Indicatief betaal je voor WA tussen € 840 en € 1.440 per jaar, voor Beperkt casco € 1.800 tot € 3.000, en voor Allrisk € 3.000 tot € 7.500. De exacte premie hangt af van voertuigwaarde, routes, lading en schadehistorie.
Welke verzekering heb ik nodig voor mijn lichte vrachtwagen?
Ook een lichte vrachtwagen moet minimaal WA-verzekerd zijn zodra hij de weg op gaat. Gebruik je hem zakelijk voor transport, dan is Beperkt casco of Allrisk vaak verstandig, afhankelijk van de waarde van het voertuig en of je lading voor derden vervoert.
Welke verzekering heb je echt nodig als transportondernemer?
Wettelijk is alleen WA verplicht, maar voor professioneel transport is dat vaak niet genoeg. Vervoer je goederen voor opdrachtgevers, dan is een CMR- of vervoerdersaansprakelijkheidsverzekering vaak contractueel vereist, en rijd je met een oplegger dan heb je daarvoor een eigen cascopolis nodig.
Kan je een vrachtwagen particulier verzekeren?
Nee, een vrachtwagen die je zakelijk inzet, verzeker je altijd via een zakelijke polis, niet via een particuliere autoverzekering. Zakelijkeverzekering.nl helpt ondernemers de juiste zakelijke dekking te vinden via de pagina met zakelijke verzekeringen.