

8 november 2026
Wat is een ransomware verzekering en waarom is die onmisbaar?
Een ransomware verzekering voor bedrijven is een specifieke cyberverzekering die de financiële schade dekt wanneer criminelen je systemen vergrendelen en losgeld eisen. Denk aan kosten voor dataherstel, omzetverlies, crisismanagement en aansprakelijkheid richting klanten.
De dreiging is concreet. Ransomware versleutelt je bestanden en legt je bedrijfsvoering plat, soms dagenlang. Naast directe financiële schade loop je ook reputatieschade op, en bij een datalek kan de overheid een boete opleggen.
Wat veel ondernemers niet weten: een bedrijfsaansprakelijkheidsverzekering dekt cyberrisico’s standaard niet. Een cyberverzekering werkt modulair en aanvullend op bestaande polissen, specifiek voor kosten zoals forensisch onderzoek en dataherstel.
Bovendien eisen opdrachtgevers en ketenpartners steeds vaker dat leveranciers aantoonbaar verzekerd zijn. De Cyberbeveiligingswet en de Wet weerbaarheid kritieke entiteiten zijn per 15 augustus 2026 van kracht. Rutger Leukfeldt, directeur bij het Centre of Expertise Cyber Security van de Haagse Hogeschool, benadrukt dat verzekeringsagenten een zorgplicht hebben: zij moeten uitleggen wat een cyberverzekering wel en niet dekt, zodat je als ondernemer goed geïnformeerd een keuze maakt.
Wat een ransomware verzekering typisch dekt:
- Losgeldbetaling en onderhandelingskosten
- Dataherstel en systeemherstel
- Omzetverlies door bedrijfsstilstand
- Crisismanagement en communicatiekosten
- Aansprakelijkheid richting derden bij datalekken
- Juridische kosten en boetes
Inhoudsopgave
- Wat dekt een ransomware verzekering en welke voorwaarden gelden?
- Hoe kies je de juiste ransomware verzekering voor jouw bedrijf?
- Bewijsbare beveiliging en het claimproces: wat je moet weten
- Wat kost een ransomware verzekering in Nederland?
- Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars voor jou
- Belangrijkste inzichten
Wat dekt een ransomware verzekering en welke voorwaarden gelden?
Standaard ransomware dekking. De meeste polissen starten met een limiet van €100.000 per incident. Dat klinkt ruim, maar bij een serieuze aanval op een mkb-bedrijf kan de limiet snel bereikt zijn.
Uitbreiding van de dekking mogelijk. Na het invullen van een preventievragenlijst beoordeelt de verzekeraar of je voldoet aan de gestelde beveiligingseisen. Voldoe je daaraan, dan kan het limiet worden verhoogd tot maximaal €2,5 miljoen.
Multi-factor authenticatie en back-ups zijn geen optie. Verzekeraars stellen strikte preventie-eisen als voorwaarde voor volledige dekking. Zonder aantoonbare naleving blijft de dekking beperkt.
Uitsluitingen om op te letten. Opzettelijke handelingen, oorlog en aanvallen via niet-gedekte systemen vallen buiten de polis. Lees de uitsluitingen altijd door voor je tekent.
24/7 crisisondersteuning als standaard. Goede polissen bieden directe hulp bij een aanval, inclusief forensisch onderzoek en communicatiebegeleiding.
Hoe kies je de juiste ransomware verzekering voor jouw bedrijf?
De keuze hangt sterk af van je sector en bedrijfsgrootte. Een accountantskantoor met veel persoonsgegevens loopt andere risico’s dan een bouwbedrijf. Laat je adviseren op maat en vergelijk niet alleen de premie, maar ook de dekkingsomvang en het eigen risico.
- Controleer of de cyberverzekering aansluit op je bestaande beroepsaansprakelijkheidsverzekering
- Let op de hoogte van het eigen risico per incident
- Vraag expliciet naar het claimproces: hoe snel reageert de verzekeraar?
- Vergelijk polisvoorwaarden op uitsluitingen, niet alleen op prijs
- Doe een cyberweerbaarheidsscan om te weten waar je nu staat
- Kies een verzekeraar met ervaring in jouw branche
Bewijsbare beveiliging en het claimproces: wat je moet weten
Verzekeraars kijken bij een claim direct naar je beveiligingsmaatregelen. Kun je niet aantonen dat je multi-factor authenticatie gebruikte en regelmatig back-ups maakte, dan loop je het risico dat de uitkering beperkt blijft of zelfs vervalt.
- Documenteer alle beveiligingsmaatregelen en houd ze actueel
- Zorg voor aantoonbare back-ups op een afgescheiden locatie
- Meld een aanval direct bij je verzekeraar, niet pas na herstel
- Schakel geen extern herstelbedrijf in zonder toestemming van de verzekeraar
- Bewaar alle communicatie en logs als bewijs voor het forensisch onderzoek
Pro-tip: Voer jaarlijks een weerbaarheidsbeoordeling uit op je back-up- en herstelprocessen. Verzekeraars gebruiken dit soort documentatie om claims sneller te verwerken en jouw dekking te bevestigen.
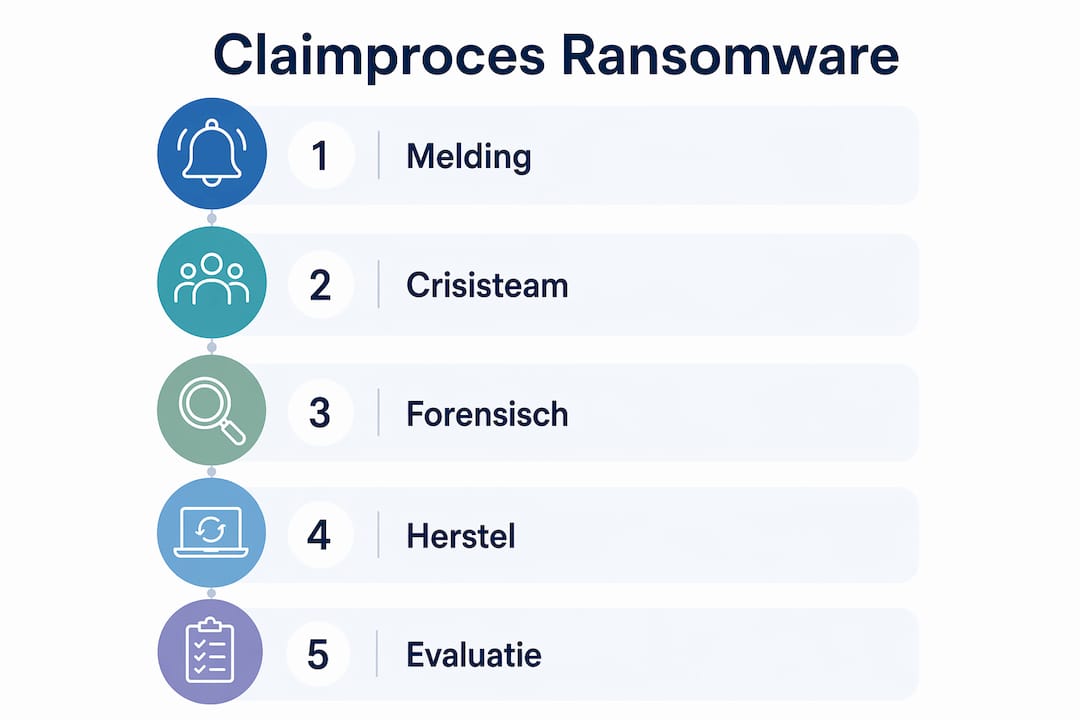
Het claimproces zelf verloopt in stappen: melding bij de verzekeraar, inschakeling van een crisisteam, forensisch onderzoek naar de oorzaak, en daarna vergoeding van gedekte kosten. Hoe beter je dossier, hoe sneller de uitkering.
Wat kost een ransomware verzekering in Nederland?
| Factor | Toelichting |
|---|---|
| Standaard dekking | Basislimiet €100.000 per incident bij polissen |
| Uitgebreide dekking | Hogere limiet tot maximaal €2,5 miljoen na goedkeuring preventie-eisen |
| Premie-invloeden | Bedrijfsgrootte, sector, omzet, beveiligingsniveau |
| Preventie-eisen | MFA, back-ups, netwerksegmentatie verlagen premie |
| Wetgeving | Cyberbeveiligingswet van kracht per 15 augustus 2026 |
De premie varieert sterk per bedrijf. Een zzp’er in de zakelijke dienstverlening betaalt minder dan een mkb-bedrijf dat veel persoonsgegevens verwerkt. Vergelijk altijd meerdere offertes en let daarbij op wat er precies gedekt is, niet alleen op het maandbedrag.
Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars voor jou
Als ondernemer wil je weten dat je goed zit, zonder uren te spenderen aan het vergelijken van polisvoorwaarden. Zakelijkeverzekering doet dat vergelijkingswerk voor je: meer dan 66 verzekeraars in Nederland, één helder advies dat past bij jouw sector en bedrijfsgrootte.

Of je nu een zzp’er bent die voor het eerst nadenkt over cyberrisico’s of een mkb-bedrijf dat zijn bestaande dekking wil uitbreiden: via Zakelijkeverzekering krijg je persoonlijk advies van een vaste adviseur die jouw situatie kent. Geen standaard pakket, maar een verzekering die aansluit op wat jij echt nodig hebt. Plan een adviesgesprek en weet binnen een dag wat de beste optie is voor jouw bedrijf.
Belangrijkste inzichten
Een ransomware verzekering is alleen volledig geldig als je aantoonbaar voldoet aan de preventie-eisen van de verzekeraar, waaronder multi-factor authenticatie en regelmatige back-ups.
| Punt | Details |
|---|---|
| Standaard dekking | De meeste polissen starten met een limiet van €100.000 per incident; uitbreiding tot €2,5 miljoen vereist goedgekeurde preventie-eisen. |
| Preventie is voorwaarde | Zonder MFA en back-ups blijft de dekking beperkt, ongeacht het gekozen verzekerde bedrag. |
| Aanvullende polis | Een cyberverzekering vervangt je bedrijfsaansprakelijkheidsverzekering niet, maar vult die aan. |
| Wetgeving 2026 | De Cyberbeveiligingswet is per 15 augustus 2026 van kracht en vergroot de druk op aantoonbare beveiliging. |
| Zakelijkeverzekering | Vergelijkt meer dan 66 verzekeraars en geeft persoonlijk advies over de juiste cyberdekking voor jouw bedrijf. |