

8 oktober 2026
Een sterretje in de voorruit. Het klinkt onschuldig, maar voor een ondernemer kan dat kleine schadebeeld grote gevolgen hebben. Rijd je zakelijk in een bestelbus, bedrijfsauto of leaseauto, dan is de vraag niet of je ooit ruitschade krijgt, maar wanneer. Veel ondernemers denken dat dit automatisch verzekerd is, maar de praktijk wijst anders uit. Een verkeerde polis, een gemiste melding of een particuliere dekking voor zakelijk gebruik kan je niet alleen de vergoeding kosten, maar ook je btw-aftrek en je bedrijfscontinuïteit raken.
Inhoudsopgave
- Wat is een autoruit verzekering en wat valt er precies onder?
- Welke zakelijke autoverzekeringen bieden dekking voor ruitschade?
- Ruitschade: melden, herstellen en kosten beperken
- Veelgemaakte fouten en valkuilen rondom autoruit verzekering
- Onze visie: waarom een zakelijke autoruitverzekering meer is dan vinkje zetten
- Aan de slag: de juiste zakelijke autoruitverzekering voor uw onderneming
- Veelgestelde vragen over autoruit verzekering voor ondernemers
Belangrijkste Inzichten
| Punt | Details |
|---|---|
| Zakelijke ruitdekking verplicht | Alleen met een zakelijke polis bent u gedekt voor ruitschade en btw-aftrek. |
| WA+ of Allrisk nodig | Een basis WA-verzekering vergoedt géén ruitschade; kies minimaal WA+ voor dekking. |
| Schade snel melden | Reparatie bespaart tijd en geld en voorkomt verergering van schade. |
| Veelgemaakte fouten vermijden | Sluit geen particuliere polis af voor zakelijk gebruik; check polisvoorwaarden zorgvuldig. |
Wat is een autoruit verzekering en wat valt er precies onder?
Een autoruitverzekering is een specifieke dekkingsmodule die schade aan de ruiten van je auto vergoedt. Denk aan sterretjes in de voorruit door losliggend grind op snelwegen, barsten die ontstaan door temperatuurverschillen, of complete breuken na een aanrijding of vandalisme. Voor ondernemers die dagelijks rijden, is ruitschade een van de meest voorkomende schadevormen.
Ruitschade aan autoruiten zoals sterretjes, barsten of breuken is vaak standaard inbegrepen bij WA+ (beperkt casco) en Allrisk autoverzekeringen, maar niet bij alleen WA. Dat is een belangrijk onderscheid waar veel zakelijke rijders zich niet van bewust zijn.
Wat valt er precies onder ruitschade?
- Sterretjes en splinters in de voor of achterruit door steenslag
- Barsten die uitgroeien door temperatuurwisselingen of druk
- Complete breuken door vandalisme, inbraak of een aanrijding
- Schade aan zijruiten en achterruiten van personenwagens en bestelbussen
- Dakramen en panoramadaken, afhankelijk van de polisvoorwaarden
Let op: schade aan spiegels, koplampen of kunststof panelen valt in de meeste gevallen niet onder de ruitschadeverzekering. Dit zijn aparte schadeposten die alleen gedekt zijn bij uitgebreidere casco- of Allriskverzekeringen.
Bij een gewone WA-verzekering (wettelijke aansprakelijkheid) ben je alleen gedekt voor schade die je aan anderen toebrengt. Ruitschade aan je eigen voertuig wordt dan volledig uit eigen zak betaald. Dat kan bij een bestelbusje al snel oplopen tot 400 euro of meer voor een nieuwe voorruit.
Voor ondernemers die veel kilometers maken, is het verstandig om meer te weten over zakelijke ruitschade uitleg voor bestelbussen en bestelauto’s, want die voertuigen lopen door de aard van het werk (bouwterreinen, binnenstedelijk verkeer, lange trajecten) significant meer risico op dit type schade.
Welke zakelijke autoverzekeringen bieden dekking voor ruitschade?
Nu duidelijk is wat een autoruitverzekering inhoudt, is het belangrijk te weten hoe en wanneer je als ondernemer die dekking krijgt. Er zijn drie basisvormen van autoverzekering in Nederland: WA, WA+ (ook wel beperkt casco) en Allrisk (volledig casco). De verschillen zijn groot, zeker voor zakelijk gebruik.
Overzicht van de drie dekkingsvormen
| Dekking | WA | WA+ (beperkt casco) | Allrisk |
|---|---|---|---|
| Schade aan derden | Ja | Ja | Ja |
| Ruitschade | Nee | Ja | Ja |
| Brand en diefstal | Nee | Ja | Ja |
| Eigen schade (eigen schuld) | Nee | Nee | Ja |
| Stormschade | Nee | Ja | Ja |
| Btw-aftrek mogelijk | Nee | Ja (zakelijk) | Ja (zakelijk) |
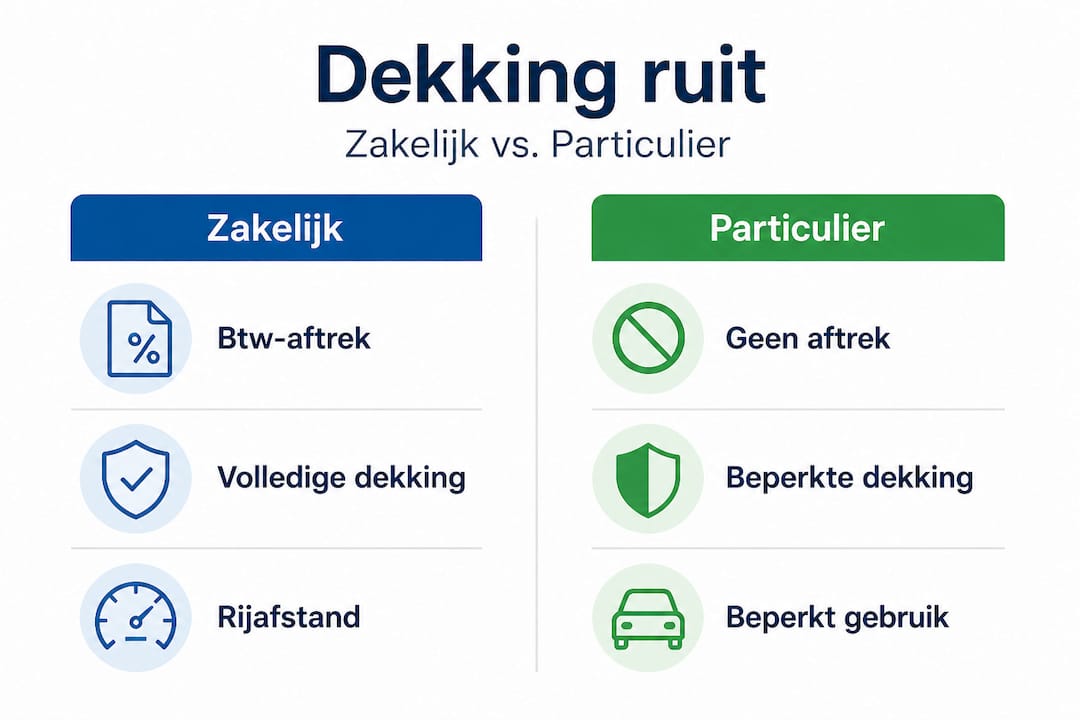
Zakelijk versus particulier: een cruciaal verschil
Voor ondernemers met een zakelijke auto geldt dat ruitschade onder standaard WA+ of Allrisk zakelijke autoverzekering valt. Een particuliere polis dekt zakelijk gebruik vaak niet, waardoor je ook geen recht hebt op btw-aftrek.
Dat laatste punt is belangrijk. Als ondernemer kun je de premie van een zakelijke autoverzekering aftrekken als bedrijfskosten. Bij een correcte btw-registratie op naam van je bedrijf kun je bovendien de btw op de premie terugvorderen. Een particuliere polis op eigen naam biedt dat voordeel niet, en kan bij schade leiden tot volledige afwijzing van de claim omdat zakelijk gebruik niet gedekt is.
Pro-tip: Controleer altijd of de tenaamstelling van je polis overeenkomt met de tenaamstelling van je voertuig in het kentekenregister. Staat de auto op naam van je BV of eenmanszaak, maar de polis op privénaam, dan kan de verzekeraar bij schade weigeren uit te keren.
Drie aandachtspunten bij het kiezen van een zakelijke autoverzekering:
- Controleer de doelomschrijving van de polis: Staat er expliciet in dat zakelijk gebruik gedekt is? Niet alle polissen zijn gelijk. Een polis voor “woon-werkverkeer” dekt geen bouwplaatsbezoeken of klantritten.
- Let op het eigen risico bij ruitschade: Veel verzekeraars hanteren een apart, lager eigen risico voor ruitschade dan voor reguliere schade. Soms is dit €0, soms €150. Dat maakt een groot verschil bij kleine sterretjes.
- Schadevrije jaren tellen ook zakelijk: Bij een zakelijke polis bouw je schadevrije jaren op. Ruit-claims worden door sommige verzekeraars apart behandeld en tellen dan niet mee voor je bonus-malus ladder. Check dit vooraf bij je verzekeraar.
Als je overweegt om je zakelijke autoverzekering te vergelijken of over te stappen, is het slim om niet alleen op premie te letten maar ook op de voorwaarden rond ruitschade en eigen risico. Welke dekking echt bij jou past, hangt sterk af van het type voertuig, het gebruik en de waarde van je zakelijke auto. Lees meer over de beste dekking zakelijk om een weloverwogen keuze te maken. Overigens zijn er ook andere financiële voordelen aan zakelijk rijden, net als bij zakelijk beleggen geldt ook hier dat de juiste structuur meer oplevert.
Ruitschade: melden, herstellen en kosten beperken
Nu de dekking helder is, kijken we hoe je als ondernemer schade slim aanpakt en kosten zo laag mogelijk houdt. Ruitschade is vervelend, maar het goede nieuws is dat het in veel gevallen snel en eenvoudig is op te lossen als je het juist aanpakt.
Stap voor stap: schade melden en afhandelen
- Stel de schade vast: Beoordeel direct of het gaat om een sterretje kleiner dan een muntstuk of om een grotere barst. Sterretjes kleiner dan 3 centimeter zijn vaak nog te repareren.
- Meld zo snel mogelijk bij je verzekeraar: Hoe langer je wacht, hoe groter de kans dat een sterretje uitgroeit tot een barst over de hele ruit. Veel verzekeraars bieden een app of online formulier voor directe melding.
- Plan een reparatie- of vervangingsafspraak: Vraag altijd eerst of reparatie mogelijk is. Dat is sneller, goedkoper en milieuvriendelijker. De meeste ruitspecialisten kunnen ook naar je locatie komen.
- Lever de factuur en kentekenpapieren aan: Voor je dossier en eventuele btw-terugvordering heb je de originele factuur op bedrijfsnaam nodig.
- Controleer je schadevrije jaren: Na de claim controleer je of de verzekeraar je bonus-malus aanpast. Bij ruitschade is dit afhankelijk van de polisvoorwaarden.
Kosten en tijdsduur: reparatie versus vervanging
Reparatie van ruitschade duurt ongeveer 30 minuten en kost tussen de €50 en €100. Vervanging van een voorruit kost aanzienlijk meer en is ook minder milieuvriendelijk. Bovendien sta je dan langer stil.
| Type ingreep | Gemiddelde kosten | Tijdsduur | Effect op rijden |
|---|---|---|---|
| Reparatie sterretje | €50 tot €100 | 30 minuten | Direct rijklaar |
| Reparatie barst | €80 tot €130 | 45 minuten | Direct rijklaar |
| Vervanging voorruit | €200 tot €600 | 2 tot 4 uur | Uithardingstijd nodig |
| Vervanging zijruit | €150 tot €400 | 1 tot 2 uur | Direct rijklaar |
Voor ondernemers is stilstand geld. Een reparatie van 30 minuten is dus niet alleen financieel maar ook operationeel veel interessanter dan een vervanging waarbij je voertuig een halve dag buiten gebruik is. Bij bestelbussen en bedrijfsauto’s met speciale kalibraties (denk aan rijstrookassistentie of noodremhulp die via de ruit werkt) moet je bovendien rekening houden met een hercalibratieprocedure na vervanging. Dat kost extra tijd en geld.
Pro-tip: Bewaar na elke ruitreparatie of vervanging de factuur in je digitale administratie op bedrijfsnaam. Dit vergemakkelijkt zowel de btw-terugvordering als het claimen bij je verzekeraar. Gebruik hiervoor je boekhoudsoftware of een aparte schademap per voertuig.
Als je wilt weten hoe je de juiste zakelijke autoverzekering kiest met oog op schadeafhandeling, lees dan ook onze uitleg over dekkingsvorm en eigen risico. En als je rijdt in een bestelauto en de kosten wilt drukken, zijn er handige bespaartips voor bestelautoverzekeringen beschikbaar die ook op ruitdekking ingaan.
Veelgemaakte fouten en valkuilen rondom autoruit verzekering
Ondanks duidelijke regels maken ondernemers in de praktijk regelmatig dezelfde fouten. Hier lees je waar je alert op moet zijn, zodat je niet achteraf voor verrassingen staat.
De meest voorkomende valkuilen
- Particuliere polis voor zakelijk gebruik: Dit is verreweg de meest gemaakte fout. Een particuliere polis dekt zakelijk gebruik vaak niet. Bij schade kan de verzekeraar de claim volledig afwijzen, ook als je jarenlang netjes premie hebt betaald. Een zakelijke polis is verplicht voor volledige dekking en btw-aftrek.
- Geen ruitdekking op een oude zakelijke auto: Sommige ondernemers kiezen bewust voor een goedkopere WA-only polis op een wat oudere bestelauto. Dat lijkt verstandig, maar juist op oudere voertuigen die veel buiten rijden is de kans op ruitschade groter. De besparing op premie kan al na één schade teniet worden gedaan.
- Schade te laat melden: Een klein sterretje kan binnen enkele weken uitgroeien tot een scheur van 40 centimeter. Op dat punt is reparatie niet meer mogelijk en is dure vervanging onvermijdelijk. Bovendien zijn sommige verzekeraars gerechtigd om een claim te weigeren als je de schade niet tijdig hebt gemeld.
- Verkeerde bestuurders op de polis: Rijden er meerdere medewerkers in jouw zakelijke auto? Controleer dan of alle bestuurders op de polis staan vermeld. Jonge bestuurders onder de 25 jaar verhogen soms de premie, maar als een ongemelde bestuurder een ongeluk of schade veroorzaakt, kan de verzekeraar terugtreden.
- Eigen risico niet checken voor ruitschade: Bij Allrisk is het standaard eigen risico voor rijschade vaak €150 tot €500. Maar ruitschade heeft bij veel polissen een apart eigen risico van €0 of €50. Als je dit niet controleert, betaal je onnodig veel bij schade.
Pro-tip: Doe één keer per jaar een polischeck. Vergelijk dan de huidige polisvoorwaarden met het werkelijke gebruik van je voertuig. Rijdt je medewerker nu ook in de bedrijfsauto? Is er een tweede voertuig bijgekomen? Zijn je schadevrije jaren up to date? Dit kost je 30 minuten maar kan je duizenden euro’s schelen.
Een andere valkuil die minder voor de hand ligt: niet benutten van de investeringsaftrek voor ondernemers. Als je een nieuwe zakelijke auto aanschaft met betere ruitkwaliteit of rijhulpsystemen, kun je dat mogelijk fiscaal voordelig regelen. Verzekeringen en fiscaliteit zijn nauw verbonden voor ondernemers.
Wil je zeker weten dat je de juiste dekking tips volgt bij het kiezen van jouw zakelijke autoverzekering, dan helpt een tweede paar ogen altijd. Een onafhankelijk adviseur ziet direct waar je risico loopt en waar je onnodig te veel betaalt.
Onze visie: waarom een zakelijke autoruitverzekering meer is dan vinkje zetten
In de verzekeringswereld worden ondernemers vaak behandeld als een homogene groep. Kies WA+, ga voor Allrisk als de auto nieuw is, en klaar. Maar in de praktijk is het afsluiten van de juiste autoruitverzekering voor veel ondernemers een bewuste keuze die ze eigenlijk nooit echt hebben gemaakt. Ze namen wat de leasemaatschappij voorstelde, of kopieerden de polis van een vorig voertuig, of kozen via een vergelijkingssite op laagste prijs. Dat is begrijpelijk, maar het is ook precies waar het misgaat.
Wat verzekeraars je niet altijd vertellen, is dat de kleine lettertjes rondom ruitschade enorm kunnen afwijken per polis. De ene polis dekt ook de ruit van een oplegger of aanhangwagen mee. De andere polis sluit ruitschade door steenslag uit als je aantoonbaar over een bouwplaats hebt gereden zonder bescherming. En bij elektrische bedrijfsauto’s is er een extra risico: de sensoren en camera’s die geïntegreerd zijn in de voorruit vereisen na vervanging een dure hercalibratie, die niet altijd standaard in de dekking zit.
Wij zien bij ondernemers die hun polis actief beheren een duidelijk patroon. Ze betalen op jaarbasis gemiddeld minder premie, omdat ze tijdig overstappen als hun schadevrije jaren verbeteren. Ze claimen slimmer, omdat ze weten wanneer reparatie loont en wanneer vervanging nodig is. En ze staan minder lang stil, omdat ze een directe lijn hebben met hun verzekeraar en een voorkeursreparateur die snel ter plaatse is.
Stilstand is de echte vijand van een ondernemer. Niet de premie. Als je bedrijfsauto een dag lang in de garage staat omdat je te laat hebt gemeld of de verkeerde polis hebt, loopt de schade al snel op tot het dubbele van de premiebesparing die je dacht te maken. Dat is geen theorie. Dat zijn de gesprekken die wij dagelijks voeren met ondernemers die net een vervelende schade-ervaring achter de rug hebben.
Onze aanbeveling is dan ook niet alleen “neem de juiste polis.” Onze aanbeveling is: behandel je zakelijke autoverzekering als een bedrijfsmiddel, niet als een administratieve verplichting. Review hem jaarlijks. Pas hem aan als je bedrijf groeit. En zorg dat je weet wat er staat, voordat je hem nodig hebt.
Aan de slag: de juiste zakelijke autoruitverzekering voor uw onderneming
Weet je na het lezen van dit artikel welke risico’s jij loopt met jouw huidige polis? Dan is nu het moment om actie te ondernemen.

Via Zakelijkeverzekering.nl vergelijk je eenvoudig meer dan 66 verzekeraars op zakelijke autoverzekeringen, inclusief ruitdekking, eigen risico en btw-aftrek. Je kiest zelf of je direct een zakelijke verzekering wilt afsluiten of eerst vrijblijvend advies wilt. Onze adviseurs kennen de valkuilen uit de praktijk en helpen je een polis te vinden die écht aansluit op hoe jij rijdt en onderneemt. Wil je liever eerst sparren over jouw specifieke situatie? Vraag dan een vrijblijvend adviesgesprek aan en krijg binnen één werkdag persoonlijk advies van een specialist die uw branche kent.
Veelgestelde vragen over autoruit verzekering voor ondernemers
Wat wordt precies vergoed door een autoruitverzekering bij zakelijke auto’s?
Sterretjes, barsten en breuken in de ruiten worden meestal volledig vergoed bij WA+ en Allrisk zakelijke autoverzekeringen, maar niet bij een gewone WA-polis.
Kan ik als ondernemer ruitschade claimen bij een particuliere autoverzekering?
Nee, want een particuliere polis dekt zakelijk gebruik vrijwel nooit. Voor volledige dekking én btw-aftrek heb je een zakelijke polis op naam van je bedrijf nodig.
Wat is goedkoper: ruit repareren of ruit vervangen?
Reparatie kost €50-€100 en duurt circa 30 minuten. Vervanging is minstens twee keer zo duur en zorgt voor langere stilstand, wat voor ondernemers extra kosten betekent.
Waar moet ik op letten bij het afsluiten van een zakelijke autoruitverzekering?
Kies altijd een zakelijke polis voor volledige dekking en btw-aftrek en controleer specifiek het eigen risico voor ruitschade, want dat wijkt vaak af van het standaard eigen risico in de polis.
Aanbeveling
- Zakelijke autoverzekering: beste dekking voor jouw bedrijf
- Autoverzekering overzetten als ondernemer: bespaar slim
- Zakelijke autoverzekering kiezen: zo maak je de beste keuze – Zakelijkeverzekering
- Bereken je zakelijke autoverzekering | Binnen 1 minuut
- Voordelen van zakelijk beleggen voor ondernemers in Nederland | Ambition Valley