
16 november 2026
Wettelijk ben je als koerier verplicht om je voertuig minimaal WA te verzekeren. Dat geldt voor elke bestelbus, auto, scooter of vrachtwagen waarmee je pakketten bezorgt. Een aparte polis met het woord “koerier” erop eist de wet niet. Toch kun je in de praktijk niet zonder: rijd je beroepsmatig als koerier, dan moet je polis dat gebruik ook dekken. Een gewone particuliere of zakelijke autoverzekering is daar meestal niet op ingericht. In dit artikel lees je wat verplicht is, wat je opdrachtgevers van je verwachten en hoe je je bus, je lading en jezelf goed verzekert.
Kort samengevat
- WA is verplicht voor elk motorvoertuig waarmee je bezorgt, op grond van de Wet aansprakelijkheidsverzekering motorrijtuigen (WAM).
- Koerierswerk moet op je polis staan. Een verzekering voor normaal gebruik past niet bij dagelijks pakketten rondbrengen tegen betaling.
- De lading valt niet onder de verplichte WA. Een vervoerdersaansprakelijkheids- of ladingdekking is niet wettelijk verplicht, maar opdrachtgevers vragen er vaak om.
- Casco, schadeverzekering inzittenden en rechtsbijstand zijn vrijwillig, maar bepalen of je na een ongeluk weer snel kunt rijden.
- Rijd je onverzekerd, dan krijg je een boete van de RDW, die minstens één keer per jaar controleert.
Inhoudsopgave
- Wat de wet verplicht: WA voor je koeriersvoertuig
- Waarom een gewone autopolis niet volstaat voor koerierswerk
- De lading: niet verplicht, wel vaak geëist
- Verplicht of vrijwillig: het overzicht voor koeriers
- Andere regels die je als koerier kent
- Wat er gebeurt als je onverzekerd rijdt
- Onze kijk op de koeriersverzekering
- Zo regel je je koeriersverzekering in vijf stappen
- Je koeriersverzekering geregeld via Zakelijkeverzekering.nl
- Veelgestelde vragen
- Bronnen
Wat de wet verplicht: WA voor je koeriersvoertuig
Voor ondernemers in het algemeen bestaat er geen verplichte bedrijfsverzekering. Ondernemersplein zet op een rij dat er geen verzekeringen zijn die voor alle ondernemers gelden, met één duidelijke uitzondering voor jou als koerier: heb je een bedrijfsauto, dan moet je minimaal een WA-verzekering afsluiten.
Die plicht komt uit de WAM. Volgens Ondernemersplein over de WA-verzekering geldt ze voor elk gemotoriseerd voertuig: personenauto, bestelauto, vrachtauto en autobus, maar ook motor, scooter, brommer, speed-pedelec en snorfiets. Bezorg je maaltijden of pakketjes op een scooter of speed-pedelec, dan geldt dus precies dezelfde basisregel als voor de koerier met een Sprinter.
Wie moet de verzekering afsluiten?
De plicht ligt bij degene op wiens naam het kenteken staat. Rijksoverheid.nl noemt de eigenaar van het voertuig en degene bij wie het kenteken is geregistreerd. Ook bij duurzaam gebruik, zoals een bus die je langere tijd huurt, geldt dezelfde plicht.
In het praktijkboek van SVA over verzekeringen voor vervoerders staat het nog wat preciezer: de verzekeringsplicht rust op de bezitter (de kentekenhouder bij de RDW) én op de houder van het motorrijtuig. Wie maar kort een auto huurt, geldt niet als verzekeringsplichtig. Huur je voor een drukke decembermaand een extra bus, dan regelt de verhuurder meestal de WA. Rijd je maandenlang in een leasebus of een bus van je opdrachtgever, check dan zwart op wit wie de verzekering heeft en of koerierswerk erop gedekt is.
Wat dekt WA wel en niet?
WA vergoedt schade die je met je voertuig aan anderen toebrengt: de auto waar je tegenaan rijdt, het hek dat je raakt bij het keren, het letsel van een fietser. Schade aan je eigen bus vergoedt WA niet. Dat staat ook zo bij Ondernemersplein. Voor je eigen voertuig heb je een cascodekking nodig (beperkt of volledig casco, ook wel WA+ en allrisk genoemd). Het verschil tussen die drie lees je in ons overzicht van dekkingen voor je wagenpark.
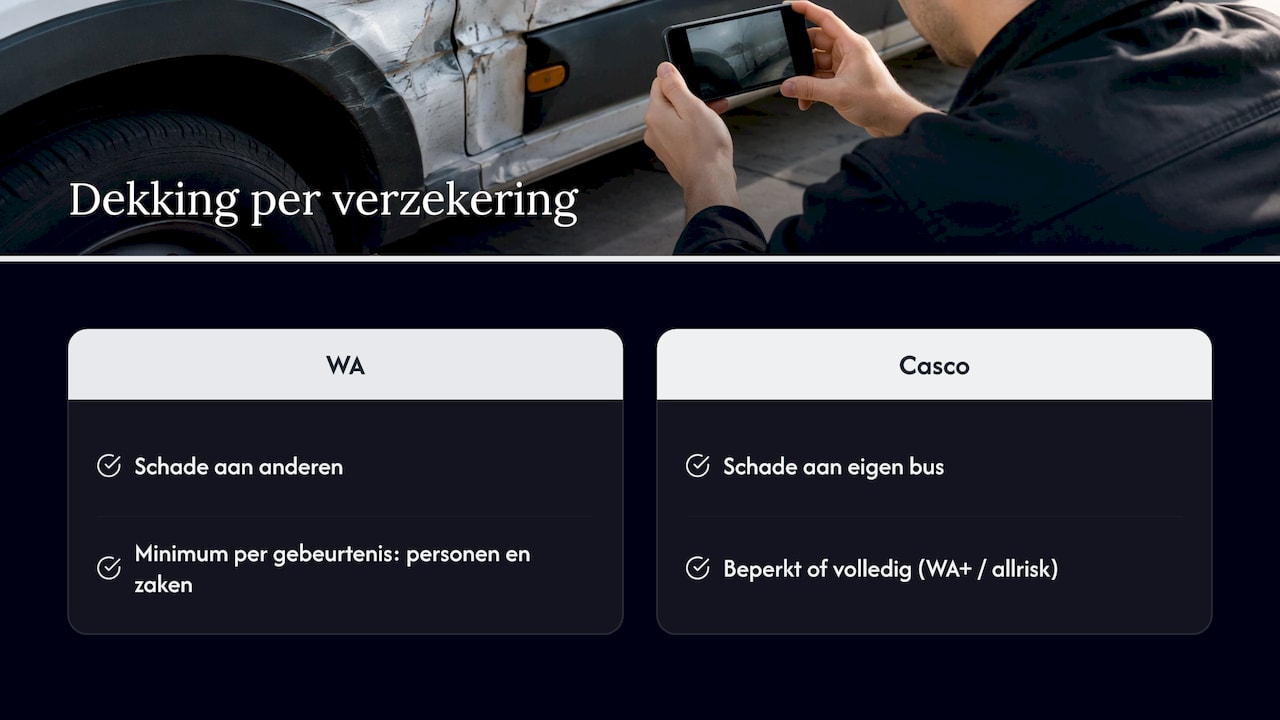
De wet schrijft ook voor dat de WA-verzekering minimaal een vast bedrag per gebeurtenis moet dekken, apart voor schade aan personen en aan zaken. Die bedragen staan in de Wet aansprakelijkheidsverzekering motorrijtuigen en de bijbehorende regels. Elke WA-polis van een Nederlandse verzekeraar voldoet daar standaard aan.
Waarom een gewone autopolis niet volstaat voor koerierswerk
Hier zit het verschil tussen “wettelijk verzekerd” en “echt verzekerd”. Een verzekeraar berekent je premie op basis van hoe je het voertuig gebruikt. Een koerier rijdt veel meer kilometers dan gemiddeld, stopt tientallen keren per dag, parkeert dubbel in smalle straten en rijdt onder tijdsdruk. Dat is een ander risico dan woon-werkverkeer of af en toe een klus.
Daarom accepteren veel verzekeraars geen koeriersdiensten op een standaard bestelautoverzekering. Geef je bij het afsluiten aan dat je de bus voor je eigen bedrijf gebruikt, terwijl je in werkelijkheid elke dag pakketten bezorgt voor een vervoerder of webwinkel, dan klopt het gebruik op je polis niet met de werkelijkheid. Bij een schade kijkt de verzekeraar wat je hebt opgegeven. Loopt dat uiteen, dan loop je het risico dat een uitkering wordt verlaagd of geweigerd, of dat je polis wordt opgezegd.
De veilige route is simpel: vertel bij het afsluiten precies wat je doet. Denk aan:
- dat je tegen betaling goederen voor anderen vervoert;
- of je pakketten, maaltijden, medische zendingen of spoedzendingen bezorgt;
- of je alleen in Nederland rijdt of ook regelmatig over de grens;
- hoeveel kilometers je ongeveer per jaar maakt;
- wie de regelmatige bestuurder is en of er andere chauffeurs in je bus rijden.
Veranderen die gegevens later, bijvoorbeeld omdat je naast bezorgen ook internationale ritten gaat doen of een tweede chauffeur aanneemt, geef dat dan direct door. Waar je verder op let bij het verzekeren van je bus, lees je in ons artikel over je bestelauto verzekeren als koerier.
De lading: niet verplicht, wel vaak geëist
Veel koeriers gaan ervan uit dat de pakketten in hun bus automatisch verzekerd zijn. Dat is niet zo. In artikel 3, tweede lid van de WAM staat dat de zaken die met het motorrijtuig worden vervoerd, van de verzekering kunnen worden uitgesloten. Motorrijtuigenverzekeraars doen dat in de praktijk ook. Gaat er een doos met laptops kapot bij een aanrijding, of wordt je bus opengebroken terwijl je een pakket afgeeft, dan betaalt je WA-polis die lading niet.
Wettelijk ben je niet verplicht om je lading te verzekeren. Maar tegenover je opdrachtgever ben je als vervoerder wel aansprakelijk voor wat je vervoert. In het binnenlandse vervoer zijn daarvoor vaak de Algemene Vervoercondities (AVC 2002) van toepassing, bij internationaal wegvervoer het CMR-verdrag. Juist omdat het om flinke bedragen kan gaan, vragen veel opdrachtgevers en platforms dat je een vervoerdersaansprakelijkheidsverzekering hebt voordat je voor ze mag rijden.
Er zijn grofweg twee manieren om dit te regelen:
- Vervoerdersaansprakelijkheidsverzekering (VAV): dekt de schade waarvoor jij als vervoerder tegenover je opdrachtgever aansprakelijk bent, binnen de voorwaarden die op het vervoer van toepassing zijn.
- Lading- of goederendekking: verzekert de goederen zelf, bijvoorbeeld tegen diefstal of schade tijdens het vervoer, vaak als aanvulling op je koeriersverzekering.
Vervoer je eigen spullen, zoals gereedschap, een steekwagen of verpakkingsmateriaal, dan is dat weer een ander verhaal. Lees daarvoor hoe gereedschap in je bestelauto verzekerd is, of kijk naar een goederenverzekering voor voorraad die je opslaat.
Verplicht of vrijwillig: het overzicht voor koeriers
| Verzekering | Wettelijk verplicht? | Wat dekt het? | Wanneer belangrijk? |
|---|---|---|---|
| WA (aansprakelijkheid motorrijtuig) | Ja, voor elk motorvoertuig | Schade die je met je voertuig aan anderen toebrengt | Altijd, vanaf de eerste rit |
| Beperkt casco (WA+) | Nee | Onder meer diefstal, brand, storm en ruitschade aan je eigen voertuig | Bij een bus die niet nieuw meer is maar wel waarde heeft |
| Volledig casco (allrisk) | Nee | Ook schade aan je eigen voertuig die je zelf veroorzaakt | Bij een nieuwe, geleasede of gefinancierde bus |
| Vervoerdersaansprakelijkheid | Nee, vaak wel geëist door opdrachtgevers | Je aansprakelijkheid voor de vervoerde goederen | Zodra je voor derden rijdt |
| Ladingdekking | Nee | Schade aan of diefstal van de lading | Bij waardevolle zendingen |
| Schadeverzekering inzittenden | Nee | Letselschade van jou en je bijrijder | Als je veel uren op de weg zit |
| Rechtsbijstand | Nee | Juridische hulp bij een geschil, bijvoorbeeld over schade | Bij conflicten met tegenpartij of opdrachtgever |
| Bedrijfsaansprakelijkheid | Nee | Schade aan anderen buiten het rijden om | Bij het afleveren, tillen en binnenbrengen |
| Arbeidsongeschiktheid | Nee | Inkomen als je door ziekte of ongeval niet kunt werken | Als je als zzp’er afhankelijk bent van je eigen inzet |
De tabel laat zien waarom je bij koerierswerk beter in lagen denkt dan in één polis. De WA is de bodem. Daarop bouw je dekking voor je eigen bus, voor de lading en voor jezelf. Welke combinatie zzp-koeriers in de praktijk kiezen, lees je in ons stuk over de dekking van een koeriersverzekering.
Schade buiten het rijden om
Een punt dat vaak wordt vergeten: niet alle schade ontstaat op de weg. Laat je bij het afleveren een zware doos op de vloer van een klant vallen, of stoot je bij het binnenbrengen een deurpost kapot, dan valt dat meestal niet onder je motorrijtuigenverzekering. Daarvoor is een bedrijfsaansprakelijkheidsverzekering bedoeld.
Andere regels die je als koerier kent
Naast je verzekering heb je als koerier te maken met regels voor het vervoer zelf. Die staan los van je polis, maar een verzekeraar vraagt er soms wel naar.
Vergunning voor beroepsgoederenvervoer. Vervoer je beroepsmatig goederen voor anderen, dan heb je volgens NIWO een vergunning nodig zodra je voertuig een laadvermogen heeft van meer dan 500 kg. Sinds 1 januari 2024 geldt die plicht ook voor voertuigen met een toegestane maximum massa van meer dan 2.500 kg, los van het laadvermogen. Daarmee valt een groot deel van de gewone bestelbussen eronder. Volgens Ondernemersplein over de vergunning voor goederenvervoer is de eurovergunning maximaal 5 jaar geldig en moet het vergunningbewijs altijd in het voertuig liggen. Check bij NIWO of jouw bus en jouw werk onder de plicht vallen voordat je de weg op gaat.
Rijbewijs en rijtijden. Met een bestelbus rijd je meestal op rijbewijs B. Stap je over op een vrachtwagen, dan moet je volgens Rijksoverheid.nl over goederenvervoer over de weg als beroepschauffeur een geldig rijbewijs C of D met code 95 hebben, en gelden er maximale rijtijden met dagelijkse en wekelijkse rust. Rijksoverheid beschrijft daar ook de regels voor de digitale tachograaf. Voor een vrachtwagen geldt bovendien een eigen WA-verzekering, die we uitleggen op onze pagina over de WA-verzekering voor vrachtwagens.
Wat er gebeurt als je onverzekerd rijdt
De controle is streng en geautomatiseerd. Volgens Ondernemersplein controleert de RDW minstens één keer per jaar of je bedrijfsauto WA-verzekerd is. Staat er een kenteken op jouw naam zonder geldige WA-verzekering, dan krijg je een boete van de RDW. Dat geldt ook voor een bus die stilstaat of die je even niet gebruikt, zolang het kenteken op jouw naam staat.
De boete is nog het kleinste probleem. Veroorzaak je onverzekerd een ongeluk, dan draai je zelf op voor de schade aan anderen, en letselschade kan oplopen tot bedragen waar een eenmanszaak niet tegen bestand is. Ben je wel verzekerd maar staat het koerierswerk niet op je polis, dan zit je in een grijs gebied dat je bij elke schade opnieuw onzeker maakt. Dat voorkom je door het gebruik vanaf het begin goed op te geven.
Onze kijk op de koeriersverzekering
De vraag of een koeriersverzekering verplicht is, krijgen we bijna elke week. Ons eerlijke antwoord: de wet vraagt alleen WA, maar je opdrachtgever, je bank of leasemaatschappij en vooral je eigen portemonnee vragen meer.
Wat we in gesprekken met koeriers het vaakst zien, is dat de bus prima geregeld is en de rest niet. De lading staat niet op de polis, of het koerierswerk is nooit aan de verzekeraar doorgegeven. Dat merk je pas als het misgaat, en dan is het te laat.
Daarom beginnen wij bij jouw werk, niet bij een standaardpakket. Bezorg je alleen in Nederland of ook over de grens? Rijd je voor één platform of voor meerdere opdrachtgevers? Wat zit er gemiddeld in je bus? Met die antwoorden vergelijken we meer dan 66 verzekeraars en stellen we een dekking samen waarin je bus, je lading en jijzelf goed geregeld zijn, zonder dat je betaalt voor dekking die je niet nodig hebt.
En omdat koerierswerk niet om vijf uur ophoudt, zijn we 24/7 bereikbaar en heb je één vast aanspreekpunt dat je bedrijf kent. Ook als je om tien uur ’s avonds met schade langs de snelweg staat.
Willem
Zo regel je je koeriersverzekering in vijf stappen
- Breng je voertuigen in kaart. Noteer per bus, auto of scooter het kenteken, de waarde, het gewicht en of hij gekocht, geleased of gehuurd is.
- Beschrijf je werk precies. Wat vervoer je, voor wie, hoeveel kilometer per jaar en in welke landen? Dit bepaalt of een polis geschikt is.
- Kies je dekking voor het voertuig. WA is verplicht. Kies daarnaast beperkt of volledig casco op basis van de waarde van je bus en of je hem kunt missen.
- Regel de lading en je aansprakelijkheid. Vraag je opdrachtgevers welke verzekering ze eisen en tot welk bedrag, en zorg dat je polis daarop aansluit.
- Denk aan jezelf. Een schadeverzekering inzittenden, rechtsbijstand en een arbeidsongeschiktheidsverzekering beschermen je inkomen als je zelf uitvalt.
Wie meer wil weten over hoe een bestelautopolis in elkaar zit, vindt de basis in wat een bestelautoverzekering is.
Je koeriersverzekering geregeld via Zakelijkeverzekering.nl
Bij Zakelijkeverzekering.nl vergelijken we als onafhankelijk adviseur meer dan 66 verzekeraars in Nederland. Je kiest zelf hoe je advies krijgt: direct van een vaste adviseur, of eerst via onze AI-adviseur, die op basis van je werkzaamheden en risico’s een eerste bedrijfsscan maakt. Je premie bereken je direct en je polis sluit je meteen af.
Bekijk de dekkingen en bereken je premie op onze pagina over de koeriersverzekering voor ondernemers, of kijk in ons overzicht van zakelijke verzekeringen wat je naast je bus nog wilt regelen.
Veelgestelde vragen
Welke verzekeringen zijn verplicht voor een ondernemer in Nederland?
Er is geen verzekering die voor alle ondernemers verplicht is. Heb je een bedrijfsauto, dan moet je minimaal een WA-verzekering hebben. Voor een aantal beroepen, zoals financieel adviseurs, advocaten, accountants, notarissen en architecten, is daarnaast een beroepsaansprakelijkheidsverzekering wettelijk verplicht.
Is een bestuurdersverzekering verplicht voor een koerier?
Nee, een schadeverzekering inzittenden of ongevallenverzekering voor de bestuurder is niet wettelijk verplicht. Alleen de WA-verzekering voor je voertuig is dat. Omdat de WA geen letsel van jou als bestuurder dekt, kiezen veel koeriers die extra dekking er wel bij, zeker als ze veel uren op de weg zitten.
Moet ik een koeriersverzekering hebben als ik op een scooter of e-bike bezorg?
Voor een scooter, brommer, snorfiets of speed-pedelec geldt de WA-plicht net als voor een auto. Een gewone elektrische fiets zonder kenteken valt niet onder de WAM. Bezorg je tegen betaling, geef dat gebruik dan ook bij je scooterverzekeraar op, zodat de polis bij je werk past.
Is iedereen in Nederland WA-verzekerd?
Dat is de bedoeling: de RDW controleert minstens één keer per jaar of voertuigen met een kenteken verzekerd zijn en deelt boetes uit als dat niet zo is. Toch rijden er onverzekerde voertuigen rond. Daarom is een cascodekking of schadeverzekering inzittenden geen overbodige luxe, omdat je dan ook zelf gedekt bent als de tegenpartij niet verzekerd blijkt.
Bronnen
- Bedrijfsverzekeringen regelen | Ondernemersplein
- Bedrijfsauto verzekeren (WA-verzekering) | Ondernemersplein
- Moet ik een WA-verzekering afsluiten als ik een auto of motor heb? | Rijksoverheid.nl
- Verzekeringen voor de bedrijfsvoering van de vervoerder | SVA
- Wet aansprakelijkheidsverzekering motorrijtuigen | wetten.overheid.nl
- Thema Een eigen transportbedrijf | NIWO
- Vergunning goederenvervoer aanvragen | Ondernemersplein
- Goederenvervoer over de weg | Rijksoverheid.nl