

8 november 2026
Een koeriersverzekering moet minimaal drie lagen bevatten: WA voor het voertuig, vervoerdersaansprakelijkheid voor de lading die je vervoert, en een vorm van cascodekking die past bij de waarde van je bestelauto. Zonder die combinatie rijd je als zzp-koerier op eigen risico rond, ook al lijkt een kale WA-polis goedkoper.
Waarom deze drie? Omdat een koerier drie verschillende risico’s tegelijk draagt: schade aan derden, schade aan of verlies van de lading, en schade aan het eigen voertuig. Een gewone particuliere autoverzekering dekt geen van deze zakelijke risico’s volledig, en dat ontdekken koeriers vaak pas na een schadegeval.
De kerndekking die je nodig hebt:
- WA (wettelijke aansprakelijkheid): verplicht voor elk motorrijtuig in Nederland, dekt schade aan andere mensen en voertuigen.
- Vervoerdersaansprakelijkheid (VAV/CMR): dekt je aansprakelijkheid voor schade aan of verlies van lading die je onder je hoede hebt.
- WA+ of Allrisk (casco): dekt schade aan je eigen bestelauto, van ruitbreuk tot total loss.
- GPS-tracking en beveiligingsmaatregelen: steeds vaker een voorwaarde of premievoordeel, zeker bij waardevolle lading en TAPA-gecertificeerd transport.
Belangrijkste inzichten
Een koeriersverzekering werkt alleen als WA, vervoerdersaansprakelijkheid en cascodekking samen aansluiten op jouw ladingwaarde, kilometrage en beveiligingsniveau.
| Punt | Details |
|---|---|
| Drie kernlagen nodig | WA voor het voertuig, vervoerdersaansprakelijkheid voor lading en WA+ of Allrisk voor eigen schade. |
| Cargo boven CMR-limiet | Kostbare zendingen vragen om een aparte vrachtzendingverzekering naast VAV. |
| Beveiliging beïnvloedt premie | GPS-tracking en TAPA-certificering kunnen de premie en acceptatie verbeteren. |
| Onderverzekering kost meer | Omzetverlies bij stilstand weegt vaak zwaarder dan het premieverschil tussen polisniveaus. |
| Onafhankelijk vergelijken via Zakelijkeverzekering | Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars en geeft persoonlijk advies op maat van jouw koeriersrisico’s. |
Inhoudsopgave
- Wat is een koeriersverzekering precies?
- Welke basisdekking past bij jouw bestelauto?
- Welke aanvullende dekkingen heb je als koerier nodig?
- Op welke uitsluitingen moet je letten in de polisvoorwaarden?
- Wat kost een koeriersverzekering voor zzp’ers?
- Waar let je op bij het vergelijken van koeriersverzekeringen?
- Wat gaat er mis als je onderverzekerd bent?
- Hoe helpt Zakelijkeverzekering.nl bij het vinden van de juiste dekking?
- Snel een passende koeriersverzekering vergelijken
- Bronnen
Wat is een koeriersverzekering precies?
Een koeriersverzekering is een zakelijke autoverzekering die specifiek is toegesneden op betaald goederenvervoer met een bestelauto. Het verschil met een gewone zakelijke autoverzekering zit in de intensiteit van het gebruik en de aansprakelijkheid voor lading van derden. In Nederland is een WA-verzekering voor elk motorrijtuig wettelijk verplicht, maar die dekt alleen schade aan anderen, niet je eigen bus en niet de pakketten die je vervoert.
Deze verzekering is relevant voor:
- Zzp-koeriers die voor meerdere opdrachtgevers rijden.
- Subcontractors die onder een groter koeriersbedrijf werken.
- Depot- en franchisehouders met een eigen wagenpark.
Zodra je geld verdient met het vervoeren van goederen van een ander, volstaat een standaard particuliere of lichte zakelijke polis niet meer.
Welke basisdekking past bij jouw bestelauto?
Verzekeraars werken met drie basisniveaus, en het verschil tussen deze niveaus bepaalt hoeveel je zelf betaalt na een ongeluk.
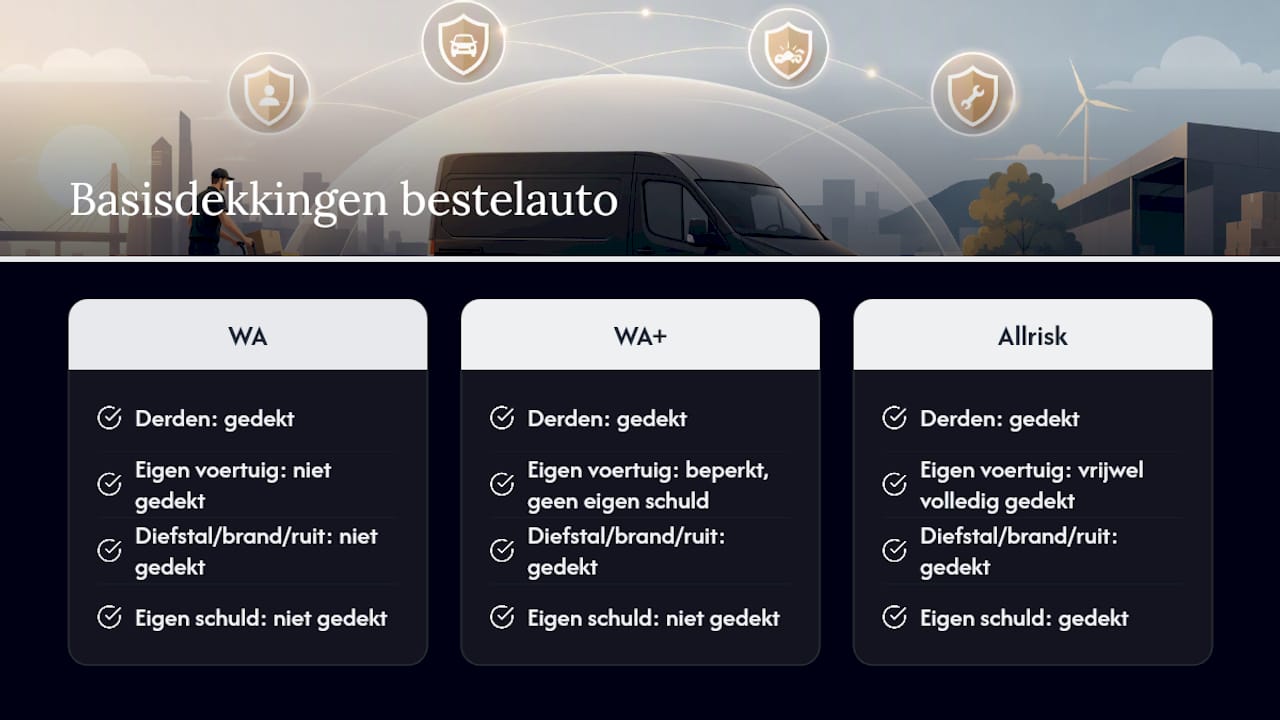
WA dekt uitsluitend schade die jij aan anderen toebrengt: een aanrijding, letsel bij een fietser, schade aan andermans eigendom. Je eigen bestelauto blijft buiten beschouwing. Rijd je met een oudere bus van een paar jaar oud, dan is dit voor veel koeriers nog te overzien, maar bij total loss sta je zonder vervangend voertuig.
WA Beperkt Casco (WA+) voegt dekking toe voor diefstal, brand, ruitbreuk en schade door natuurgeweld. Wat WA+ niet dekt: schade die je zelf veroorzaakt, bijvoorbeeld tegen een paal rijden of een aanrijding waarbij je in de fout gaat.
Allrisk (WA Volledig Casco) dekt vrijwel alle schade aan je eigen voertuig, inclusief eigen schuld. Bij een complete koeriersverzekering is dit vaak de verstandigste keuze zodra je bestelauto meer dan een paar jaar oud is en je dagelijks intensief rijdt.
Het praktische verschil wordt pijnlijk zichtbaar na een enkelvoudig ongeval. Met WA sta je zelf voor de reparatiekosten én mis je inkomsten tijdens de reparatietijd. Met Allrisk krijg je (afhankelijk van eigen risico) de schade vergoed en vaak ook vervangend vervoer, wat je omzet beschermt.
Pro-tip: Reken niet alleen de maandpremie van WA+ tegenover Allrisk. Zet de premie af tegen wat een week stilstand je aan gemiste ritten kost. Bij intensief gebruik is Allrisk vaak binnen een jaar terugverdiend.
Welke aanvullende dekkingen heb je als koerier nodig?
Naast de basis zijn er modules die voor koeriers vaak net zo belangrijk zijn als de hoofdpolis, en die worden regelmatig vergeten bij het afsluiten.
- Vervoerdersaansprakelijkheid (VAV) dekt je wettelijke aansprakelijkheid voor lading, maar werkt met CMR-limieten die relatief laag liggen.
- Vrachtzendingverzekering (cargo) dekt de werkelijke factuurwaarde van kostbare zendingen, iets wat koeriers vaak onderschatten tot het misgaat.
- Vervangend vervoer houdt je omzet op peil terwijl je bus in reparatie staat.
- Rechtsbijstand helpt bij geschillen met opdrachtgevers of na een aansprakelijkheidsclaim.
- Accessoiredekking verzekert inbouwracks, laadplatforms en gereedschap in je bestelauto apart van de cascodekking.
| Punt | Details |
|---|---|
| VAV versus cargo | VAV dekt wettelijke aansprakelijkheid tot CMR-limiet, cargo dekt de werkelijke factuurwaarde. |
| Vervangend vervoer | Voorkomt omzetverlies tijdens reparatietijd na schade of diefstal. |
| Accessoires apart melden | Racks, laadplatforms en apparatuur vallen vaak niet automatisch onder de standaardpolis. |
Op welke uitsluitingen moet je letten in de polisvoorwaarden?
Polisvoorwaarden bevatten clausules die er onschuldig uitzien maar bij schade grote gevolgen hebben. Verzekeraars stellen steeds vaker eisen aan het werkgebied, het maximale jaarkilometrage en de manier waarop je ’s nachts parkeert. Wie buiten het afgesproken gebied rijdt of de bus onbeheerd op een onbeveiligde plek achterlaat, loopt het risico dat een claim wordt afgewezen.
Controleer in elke polis:
- De gebruikseis: is betaald koeriersvervoer expliciet gemeld, en past je werkgebied binnen de polisvoorwaarden?
- De eisen aan nachtelijke opslag en parkeren, vooral bij waardevolle lading.
- Wat er geldt bij onbevoegd gebruik, bijvoorbeeld wanneer een ingehuurde rijder zonder toestemming rijdt.
- Welke beveiligingsmaatregelen verplicht zijn, zoals GPS-tracking met een minimale bewaartermijn van gegevens.
- Welke ladingtypen expliciet zijn uitgesloten, denk aan gevaarlijke stoffen of ongedekte kostbaarheden.
Verzekeraars vragen bij diefstalclaims steeds vaker om aantoonbare braaksporen en werkende beveiligingssystemen. Zonder die documentatie kan een claim geheel worden afgewezen, ook als de schade reëel is.
Wat kost een koeriersverzekering voor zzp’ers?
De premie voor een koeriersverzekering ligt structureel hoger dan die van een gewone zakelijke autoverzekering, simpelweg omdat koeriers veel meer kilometers rijden en dus een hoger risicoprofiel hebben.
Als richtwaarde geldt voor een bestelauto in koeriersgebruik: WA vanaf ongeveer € 60 tot € 120 per maand, WA+ tussen € 85 en € 175 per maand, en Allrisk tussen € 130 en € 250 per maand. Deze bedragen zijn indicaties; de daadwerkelijke premie hangt af van je specifieke situatie.
De premie wordt vooral bepaald door:
- Voertuigtype en cataloguswaarde.
- Jaarkilometrage en werkgebied.
- Aantal schadevrije jaren.
- Waarde van de vervoerde lading.
- Aanwezigheid van GPS-tracking of TAPA-certificering.
Wie kan aantonen dat de bus beveiligd is met een goedgekeurd trackingsysteem, onderhandelt vaak een lagere premie of een lager eigen risico. Vergelijkende platforms bevestigen dat koeriersprofielen structureel hogere premies krijgen dan reguliere zakelijke rijders vanwege het intensieve gebruik.
Waar let je op bij het vergelijken van koeriersverzekeringen?
Een polis vergelijken op prijs alleen is de snelste manier om verkeerd verzekerd te raken. Stel bij elke aanbieder deze vragen:
- Wat is de maximale dekking per zending, en past dat bij de gemiddelde waarde van jouw lading?
- Geldt de ladingdekking per rit of per jaar, en zijn er uitzonderingen voor specifieke goederen?
- Welke beveiligingseisen worden gesteld, en wat gebeurt er als je daar niet aan voldoet?
- Is vervangend vervoer inbegrepen, en voor hoeveel dagen?
- Wat is het eigen risico per schadesoort, en verschilt dat tussen casco- en ladingdekking?
- Geldt de polis alleen in Nederland, of ook bij ritten net over de grens?
- Hoe snel wordt een schade doorgaans afgehandeld, en welke documenten moet je aanleveren?
Rijd je met kostbare elektronica of medische leveringen, of huur je incidenteel extra chauffeurs in? Vraag dan om maatwerkadvies in plaats van een standaardpolis online af te sluiten. Een checklist voor het afsluiten van een voertuigverzekering helpt om niets over het hoofd te zien.
Wat gaat er mis als je onderverzekerd bent?
Onderverzekering lijkt goedkoop, tot het misgaat. Een total loss zonder vervangend vervoer betekent weken zonder inkomen terwijl vaste lasten doorlopen. Kostbare lading die boven de CMR-limiet uitkomt, wordt bij schade slechts deels vergoed, en het verschil betaal je zelf.
Veelgemaakte fouten: koeriersgebruik niet expliciet melden bij de verzekeraar, accessoires als laadplatforms vergeten te verzekeren, en slordige ritregistratie waardoor een claim wordt betwist.
Pro-tip: Zet de mogelijke omzetderving van een maand stilstand naast het premieverschil tussen WA+ en Allrisk. In vrijwel elke berekening wint de hogere premie ruimschoots.
Hoe helpt Zakelijkeverzekering.nl bij het vinden van de juiste dekking?
Zakelijkeverzekering vergelijkt onafhankelijk meer dan 66 verzekeraars, zodat je niet zelf tien polisvoorwaarden naast elkaar hoeft te leggen. Dat scheelt tijd en voorkomt dat je een uitsluiting over het hoofd ziet.
Bij koeriers nemen we standaard mee:
- Voertuigdekking passend bij leeftijd en waarde van de bestelauto.
- Ladingdekking en vervoerdersaansprakelijkheid afgestemd op wat je daadwerkelijk vervoert.
- Vervangend vervoer, zodat een schade je omzet niet stillegt.
- Rechtsbijstand voor geschillen met opdrachtgevers of derden.
Je krijgt één vast aanspreekpunt dat je bedrijf kent, en bij schade help je vlot verder zonder eindeloos wachten op een callcenter. Werk je met ingehuurde chauffeurs, dan is het ook goed om te weten hoe flexibele personeelsinzet in de logistiek je verzekeringssituatie beïnvloedt.
Een concreet advies uit de praktijk
Kijk eerst naar ladingwaarde en vervangend vervoer, pas daarna naar de premie. Koeriers die dat omdraaien, ontdekken vaak pas na een total loss hoe duur een paar euro besparing per maand kan uitpakken.
Snel een passende koeriersverzekering vergelijken
Andere routes bestaan: zelf polisvoorwaarden van losse verzekeraars naast elkaar leggen, of een generieke zakelijke autoverzekering afsluiten en hopen dat de lading wel goed zit. Beide kosten je uren aan vergelijken zonder garantie dat je de uitsluitingen goed doorgrondt.

Zakelijkeverzekering doet dat vergelijkingswerk voor je, tussen meer dan 66 verzekeraars, met een adviseur die specifiek naar jouw ladingtype, kilometrage en beveiligingsniveau kijkt. Je vult je bedrijfsgegevens in, krijgt persoonlijk advies en ontvangt een offerte die past bij hoe je daadwerkelijk rijdt, niet bij een generiek profiel. Wil je weten wat een zakelijke autoverzekering voor jouw bestelauto kost, of vraag direct een adviesgesprek aan om je volledige koeriersdekking in één keer goed te regelen.
Bronnen
- Bezorg‑bestelauto verzekeren voor koeriers & bezorgers 2026
- Koeriersverzekering uitgelegd voor ondernemers
Controleer bij elke polis altijd zelf de actuele voorwaarden, want details verschillen per verzekeraar en per jaar.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.