

13 oktober 2026
Een compagnonsverzekering is een overlijdensrisicoverzekering die speciaal is bedoeld om de financiële continuïteit van een onderneming te waarborgen na het overlijden van een compagnon. De verzekering keert uit aan de achterblijvende vennoten, zodat zij de erfgenamen van de overleden compagnon kunnen uitkopen. Zonder deze dekking komen veel ondernemingen in acute liquiditeitsproblemen, ook als er een overnamebeding in de vennootschapsakte staat. De Kamer van Koophandel (KVK) benadrukt dat een compagnonsverzekering pas echt werkt als de polis nauw aansluit op de juridische afspraken in het overnamebeding. Zakelijkeverzekering helpt ondernemers bij het vinden van de juiste dekking via meer dan 66 verzekeraars in Nederland.
Hoe werkt een compagnonsverzekering?
Een compagnonsverzekering werkt als een overlijdensrisicoverzekering op het leven van elke compagnon afzonderlijk. Bij overlijden keert de verzekering uit aan de achterblijvende vennoten, die dat geld gebruiken om de erfgenamen van de overledene uit te kopen. Zo lopen bedrijfstaken, klanten en lopende projecten gewoon door, zonder dat er paniekfinanciering nodig is.
Het overnamebeding in de vennootschapsakte of aandeelhoudersovereenkomst regelt de verplichting tot uitkoop. De compagnonsverzekering levert het geld om die verplichting na te komen. Zonder de verzekering staat het beding op papier, maar ontbreekt de financiële dekking om het uit te voeren.
Er zijn twee manieren om de verzekering te organiseren:
- Via de B.V.: De vennootschap sluit een polis af op het leven van elke compagnon. De B.V. is begunstigde en ontvangt de uitkering. De premie is fiscaal aftrekbaar als bedrijfskosten.
- Kruislingse privéverzekering: Compagnons sluiten onderling elkaars leven in. Compagnon A verzekert het leven van compagnon B en omgekeerd. De uitkering gaat rechtstreeks naar de achterblijvende compagnon, buiten de B.V. om.
De begunstiging moet precies kloppen. Een verkeerde begunstiging kan ertoe leiden dat de uitkering op de verkeerde plek terechtkomt, wat de uitkoop van erfgenamen vertraagt of blokkeert.
Pro-tip: Leg de koppeling tussen de polis en het overnamebeding vast in een addendum bij de aandeelhoudersovereenkomst. Zo voorkom je discussies met erfgenamen over de bestemming van de uitkering.
Welke fiscale aspecten spelen mee bij een compagnonsverzekering?
De fiscale gevolgen van een compagnonsverzekering hangen sterk af van de gekozen constructie. De keuze tussen B.V.-polis en privéverzekering bepaalt zowel de premiekosten als de netto uitkering na belasting.
Bij een B.V.-polis gelden de volgende fiscale regels:
- De premie is aftrekbaar als bedrijfskosten, wat de netto premielast verlaagt.
- De uitkering valt in de B.V. als winst en is belast met vennootschapsbelasting.
- Bij uitkering aan de aandeelhouders geldt daarnaast dividendbelasting.
- De netto uitkering is dus lager dan het nominale verzekerde bedrag.
Bij een kruislingse privéverzekering gelden andere regels:
- De premie is niet aftrekbaar, want de compagnon betaalt privé.
- De uitkering is bij een correct afgesloten kruislingse constructie vrij van erfbelasting.
- De achterblijvende compagnon ontvangt het volledige bedrag zonder belastingkorting.
Fiscale aftrekbaarheid en dividendbelasting bepalen welke constructie per saldo het voordeligst uitpakt. Dat verschilt per situatie en hangt af van de winstgevendheid van de B.V. en de persoonlijke belastingpositie van de compagnons.
Pro-tip: Laat een belastingadviseur de netto uitkomst van beide constructies doorrekenen voordat je een keuze maakt. Het verschil in netto uitkering kan aanzienlijk zijn.
Waar moet je op letten bij de verzekerde som?
De verzekerde som is de meest onderschatte variabele in een compagnonsverzekering. Een te lage verzekerde som leidt tot een liquiditeitscrisis voor de achterblijvende partners, ook al is er een polis. De uitkering dekt dan slechts een deel van de uitkoopwaarde uit het overnamebeding.
Veel ondernemingen groeien sneller dan de polis wordt aangepast. Een bedrijf dat bij het afsluiten van de verzekering € 500.000 waard was, kan vijf jaar later het dubbele waard zijn. Als de polis niet meegroeit, dekt de verzekering de helft van de werkelijke uitkoopverplichting.
Gebruik dit stappenplan om de verzekerde som correct vast te stellen en actueel te houden:
- Bepaal de actuele bedrijfswaarde. Laat een accountant of bedrijfswaarderingsspecialist de waarde berekenen op basis van winst, activa en goodwill.
- Controleer het overnamebeding. Lees na welke formule het beding hanteert voor de uitkoopprijs. Stem de verzekerde som hierop af.
- Pas de polis aan bij groei. Herzie de verzekerde som jaarlijks of bij grote veranderingen in omzet of bedrijfsstructuur.
- Betrek een juridisch specialist. Laat een notaris of advocaat het overnamebeding beoordelen en zo nodig actualiseren.
- Documenteer de afstemming. Leg vast dat de polis en het overnamebeding op elkaar zijn afgestemd, inclusief datum en bedragen.
| Situatie | Risico bij geen aanpassing |
|---|---|
| Bedrijfswaarde stijgt sterk | Uitkering dekt uitkoopverplichting niet volledig |
| Nieuwe compagnon treedt toe | Polis dekt niet het aandeel van de nieuwe vennoot |
| Compagnon verlaat de onderneming | Overbodige premiekosten voor niet meer relevante dekking |
| Overnamebeding wordt gewijzigd | Polis sluit niet meer aan op nieuwe uitkoopformule |
Periodieke controle en aanpassing zijn noodzakelijk naarmate de onderneming groeit of verandert. De KVK adviseert om de polis en het overnamebeding minimaal eens per jaar naast elkaar te leggen.
Welke vormen van compagnonsverzekering passen bij jouw onderneming?
De juiste vorm hangt af van de rechtsvorm van je onderneming, de aandeelhoudersstructuur en de fiscale positie van de compagnons. Een compagnonsverzekering is toepasbaar in meerdere rechtsvormen: de B.V., de vennootschap onder firma (vof) en de maatschap.
| Kenmerk | B.V.-polis | Kruislingse privéverzekering |
|---|---|---|
| Premieaftrek | Ja, als bedrijfskosten | Nee |
| Belasting op uitkering | Vennootschapsbelasting en dividendbelasting | Geen erfbelasting bij juiste constructie |
| Begunstigde | De B.V. | De achterblijvende compagnon privé |
| Bestedingsvrijheid uitkering | Beperkt, via B.V. | Volledig vrij |
| Geschikt voor | B.V.-structuren met meerdere aandeelhouders | Vof, maatschap, of privévoorkeur |
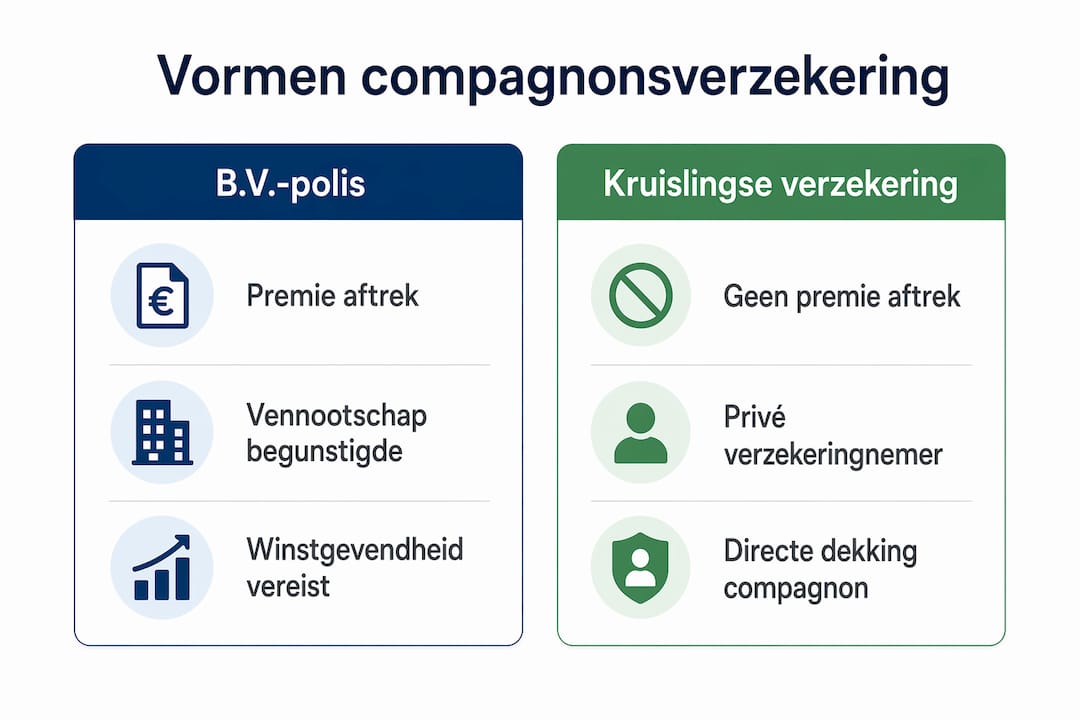
De B.V.-polis werkt goed als de onderneming winstgevend is en de premieaftrek direct voordeel oplevert. De kruislingse constructie is aantrekkelijker als de compagnons de uitkering volledig vrij willen besteden en erfbelasting willen vermijden.
Voor een vof of maatschap is de kruislingse privéverzekering vaak de meest praktische keuze. Er is geen B.V. die als verzekeringnemer kan optreden, waardoor de compagnons de polis privé afsluiten.
Bij het afsluiten van een compagnonsverzekering doorloop je de volgende stappen:
- Bepaal de rechtsvorm en de aandeelhoudersstructuur van je onderneming.
- Laat de actuele bedrijfswaarde berekenen door een accountant.
- Kies de constructie (B.V.-polis of kruislings) op basis van fiscaal advies.
- Stem de verzekerde som af op het overnamebeding in de vennootschapsakte.
- Sluit de polis af en leg de koppeling met het overnamebeding juridisch vast.
- Plan een jaarlijkse controle om de dekking actueel te houden.
De premie van een compagnonsverzekering is afhankelijk van leeftijd, gezondheid, looptijd en de hoogte van de verzekerde som. Jongere en gezonde compagnons betalen een lagere premie. Een goedkope compagnonsverzekering is dus niet alleen een kwestie van vergelijken, maar ook van het juiste moment van afsluiten.
Pro-tip: Sluit de verzekering af zo vroeg mogelijk in de samenwerking. Hoe jonger en gezonder de compagnons, hoe lager de premie voor dezelfde dekking.
Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars en helpt je bij het afsluiten als ondernemer van de juiste polis, afgestemd op jouw bedrijfssituatie en rechtsvorm.
Belangrijkste inzichten
Een compagnonsverzekering beschermt de bedrijfscontinuïteit alleen als de verzekerde som aansluit op het overnamebeding én beide jaarlijks worden herzien.
| Punt | Details |
|---|---|
| Definitie en doel | Een compagnonsverzekering is een overlijdensrisicoverzekering die uitkoop van erfgenamen financiert. |
| Twee constructies | Kies tussen een B.V.-polis met premieaftrek of een kruislingse privéverzekering zonder erfbelasting. |
| Verzekerde som actueel houden | Pas de dekking jaarlijks aan op de actuele bedrijfswaarde om liquiditeitsproblemen te voorkomen. |
| Juridische afstemming | Leg de koppeling tussen polis en overnamebeding vast in een addendum bij de aandeelhoudersovereenkomst. |
| Vroeg afsluiten loont | Jongere en gezonde compagnons betalen een lagere premie voor dezelfde dekking. |
Wat ik heb geleerd van compagnonsverzekeringen in de praktijk
Ondernemers onderschatten structureel hoe snel een bedrijf in waarde stijgt ten opzichte van de afgesloten polis. Ik zie het keer op keer: compagnons sluiten een verzekering af bij de start van hun samenwerking, leggen die in een la en vergeten hem vijf jaar lang. Ondertussen verdubbelt de omzet, groeit het klantenbestand en stijgt de goodwill fors. De polis staat nog op het oorspronkelijke bedrag.
Het gevaarlijkste moment is niet het overlijden zelf. Het gevaarlijkste moment is de dag erna, als de achterblijvende compagnon ontdekt dat de uitkering de helft van de uitkoopverplichting dekt. Dan begint een juridisch en financieel gevecht met erfgenamen, precies op het moment dat je als ondernemer al genoeg aan je hoofd hebt.
Mijn advies is concreet: behandel de jaarlijkse controle van je compagnonsverzekering als een vaste agendapunt, net als de jaarrekening. Laat tegelijk de bedrijfswaarde en het overnamebeding beoordelen. Dat kost een middag per jaar en voorkomt jaren aan ellende.
Wat ik ook zie, is dat ondernemers de fiscale keuze te licht nemen. Ze kiezen voor de B.V.-polis omdat de premie aftrekbaar is, zonder te berekenen wat de netto uitkering na vennootschapsbelasting en dividendbelasting oplevert. Bij een zakelijke verzekeringsgids staat dit helder uitgelegd, maar de doorrekening moet je altijd laten doen door iemand die jouw specifieke belastingpositie kent.
Een goede compagnonsverzekering geeft rust. Niet alleen voor jezelf, maar ook voor je compagnon. Je weet dat de ander goed achterblijft als jij er niet meer bent, en dat het bedrijf gewoon doorgaat.
— Willem
Zakelijkeverzekering helpt je de juiste keuze maken
Een compagnonsverzekering afsluiten is meer dan een polis ondertekenen. Het vraagt om afstemming met het overnamebeding, een fiscale afweging en een jaarlijkse controle. Zakelijkeverzekering begeleidt je door dit hele proces, van de eerste bedrijfsscan tot de definitieve polis.

Via het platform van Zakelijkeverzekering vergelijk je meer dan 66 verzekeraars en krijg je persoonlijk advies van een vaste adviseur die jouw bedrijfssituatie kent. Of je nu een vof, maatschap of B.V. hebt: Zakelijkeverzekering stemt de dekking af op jouw rechtsvorm en het overnamebeding. Bekijk het volledige verzekeringsoverzicht of plan direct een vrijblijvend adviesgesprek om te bespreken welke constructie het beste bij jouw onderneming past.
Veelgestelde vragen
Wat is een compagnonsverzekering precies?
Een compagnonsverzekering is een overlijdensrisicoverzekering die uitkeert aan de achterblijvende compagnons, zodat zij de erfgenamen van de overleden vennoot kunnen uitkopen. De uitkering waarborgt de bedrijfscontinuïteit en voorkomt dat erfgenamen mede-eigenaar worden.
Hoe verschilt een B.V.-polis van een kruislingse verzekering?
Bij een B.V.-polis is de vennootschap verzekeringnemer en begunstigde; de premie is aftrekbaar maar de uitkering wordt belast. Bij een kruislingse privéverzekering verzekeren compagnons elkaars leven privé; de uitkering is bij een correcte constructie vrij van erfbelasting.
Hoe bepaal ik de juiste verzekerde som?
Laat de actuele bedrijfswaarde berekenen door een accountant en stem de verzekerde som af op de uitkoopformule in het overnamebeding. Pas de dekking jaarlijks aan bij groei of veranderingen in de onderneming.
Is een compagnonsverzekering ook geschikt voor een vof?
Ja, een compagnonsverzekering is toepasbaar in een vof, maatschap en B.V. Voor een vof is de kruislingse privéverzekering meestal de meest praktische keuze, omdat er geen B.V. is die als verzekeringnemer kan optreden.
Wat kost een compagnonsverzekering?
De premie hangt af van leeftijd, gezondheid, looptijd en de hoogte van de verzekerde som. Jongere en gezonde compagnons betalen een lagere premie. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars om de scherpste premie voor jouw situatie te vinden.