

22 oktober 2026
Ja, controleer je bestelbusverzekering jaarlijks: het kan kosten besparen en dekkingsgaten voorkomen. Een vaste jaarcheck legt bloot of je premie nog klopt met je werkelijke gebruik, of je dekking aansluit op je bedrijfsrisico’s en of je niet dubbel betaalt voor dezelfde schade. Wij helpen je die check snel en concreet te maken.
Kort samengevat:
- Plan de controle enkele weken vóór de vervaldatum; meld een nieuwe bestuurder, ander gebruik of fors meer kilometers direct om onderverzekering te voorkomen.
- Controleer of gehuurde apparatuur, spullen van klanten en jouw beroep expliciet zijn verzekerd; vergelijk ook het eigen risico per soort schade.
- Vraag minimaal drie offertes aan met gelijke dekking, modules en eigen risico; gebruik meerdere vergelijkingssites en kies niet uitsluitend op premie.
- Stap pas over nadat de nieuwe polis is bevestigd; na het eerste contractjaar kun je vaak dagelijks opzeggen, maar controleer je eigen voorwaarden.
- Schade die je met de bus in het verkeer veroorzaakt valt doorgaans onder de bestelbuspolis; controleer vooral op dubbele rechtsbijstand in zakelijke pakketten.
Inhoudsopgave
- Wanneer en waarom plan je een jaarcheck in
- Welke polisonderdelen controleer je elk jaar
- Hoe de premie van je bestelbusverzekering wordt berekend
- Dubbele dekking en de aansluiting met je AVB voorkomen
- Checklist: offertes verzamelen en minimaal drie aanbieders vergelijken
- Veelvoorkomende valkuilen bij het vergelijken en wat je eraan doet
- Offertes lezen: waar je op moet letten en een praktijkvoorbeeld
- Perspectief van Zakelijkeverzekering: hoe wij de jaarcheck vereenvoudigen
- Plan je jaarcheck of bereken direct je premie
- Veelgestelde vragen
- Bronnen
Wanneer en waarom plan je een jaarcheck in
Een vaste datum werkt het beste: zet de controle enkele weken voor je polisvervaldatum in de agenda, zodat je nog ruim op tijd kunt overstappen als dat voordeliger is. Daarnaast zijn er momenten die niet kunnen wachten tot die jaarlijkse ronde.
- Je huurt een nieuwe bestuurder in of een medewerker rijdt voortaan ook met de bus.
- De lading of het gebruik verandert, bijvoorbeeld van bezorging naar transport van gereedschap of materiaal.
- De kilometerstand loopt flink op door een nieuwe klantenkring of extra ritten.
- Je koopt een tweede bestelbus of vervangt een oud voertuig door een nieuw model.
Een jaarlijkse controle is ook een correctiemechanisme tegen iets dat weinig ondernemers weten: verzekeraars passen premies soms aan op basis van hoe loyaal een klant is, niet alleen op basis van risico. De AFM onderzocht deze margepersonalisatie en signaleerde dat dit bij een deel van de verzekeraars voorkomt, waardoor trouwe klanten relatief meer betalen dan nieuwe klanten voor dezelfde dekking. Wie nooit vergelijkt, loopt het risico dat te lang onopgemerkt te laten. Eén keer per jaar kritisch kijken naar premie en voorwaarden is daarom geen overdreven voorzichtigheid, het is gewoon goed beheer van een vaste bedrijfskost.
Welke polisonderdelen controleer je elk jaar
Bij de jaarlijkse check loop je drie lagen van de polis langs: het type dekking, de uitsluitingen en de kleinere clausules die bij schade het verschil maken.
- Dekkingsvorm: WA dekt alleen schade aan anderen, WA+ of beperkt casco voegt brand, diefstal en ruitschade toe, en allrisk dekt ook schade aan je eigen bus door eigen schuld, zoals een aanrijding die je zelf veroorzaakt.
- Uitsluitingen: check of gehuurde of geleasede spullen in de laadruimte wel gedekt zijn, of schade aan zaken die je “onder opzicht” hebt (bijvoorbeeld gereedschap van een klant) apart verzekerd moet worden, en of je beroep expliciet is opgenomen of juist is uitgesloten.
- Eigen risico: vergelijk het bedrag per schadesoort, want een laag eigen risico bij ruitschade kan een hoger eigen risico bij diefstal verbloemen.
- Ruit- en diefstalclausules: ga na of een ruitreparatie zonder eigen risico mogelijk is en of diefstal van lading apart gemeld moet worden.
- Rechtsbijstand en pechhulp: controleer of deze modules standaard zijn opgenomen of los moeten worden bijgesloten, en wat de dekkingslimieten zijn.
Deze punten lijken technisch, maar ze bepalen in de praktijk of een schademelding soepel verloopt of juist tot een vervelende discussie leidt. Een polis die op papier goedkoper is, maar strengere uitsluitingen heeft, kan je bij een claim meer kosten dan een duurdere polis met ruimere voorwaarden.
Hoe de premie van je bestelbusverzekering wordt berekend
Verzekeraars baseren de premie op een combinatie van factoren die samen je risicoprofiel vormen. Het gaat niet om één getal, maar om een optelsom van gebruikspatronen en voertuigkenmerken.
- Gebruiksdoel: bezorging, transport van eigen materiaal of vervoer voor derden geeft elk een ander risicoprofiel.
- Kilometrage: meer kilometers betekent statistisch meer kans op schade, dus een hogere premie.
- Laadvermogen en type bus: een zwaardere bus met groter laadvermogen valt vaak in een hogere premieklasse.
- Bestuurdersprofiel: leeftijd, rijervaring en schadehistorie van de bestuurder(s) spelen mee.
- Schadevrije jaren: elk jaar zonder schade levert meestal een korting op die oploopt naarmate de reeks langer wordt.
- Pakketkorting: wie meerdere polissen bij dezelfde verzekeraar combineert, bijvoorbeeld bestelbus en bedrijfsaansprakelijkheid, krijgt vaak een extra korting.
Een voorbeeld ter illustratie: stel dat je kilometrage dit jaar met een derde is gestegen omdat je een nieuwe regio bedient. Omgekeerd kan een extra schadevrij jaar die stijging deels compenseren.
Veel verzekerden vergelijken hun polis jarenlang niet. De AFM Consumentenmonitor Verzekeren 2024 laat zien dat de meeste verzekeringen langer dan een jaar niet opnieuw worden vergeleken, terwijl jongere verzekerden dat wel vaker doen. Dat verklaart mede waarom margepersonalisatie zo lang onopgemerkt kan blijven: wie niet vergelijkt, merkt een geleidelijke premiestijging simpelweg niet.
Dubbele dekking en de aansluiting met je AVB voorkomen
Een bedrijfsaansprakelijkheidsverzekering (AVB) en een bestelbusverzekering lijken soms overlap te hebben, maar in de praktijk is dat zelden het geval. Motorrijtuigenrisico, dus schade die je veroorzaakt met je bus in het verkeer, is bij vrijwel elke AVB standaard uitgesloten. Dat risico hoort bij de bestelbusverzekering zelf, niet bij je aansprakelijkheidspolis.
Dubbele uitkering bij één schadegeval is daardoor meestal niet aan de orde: verzekeraars kijken naar welke polis het risico dekt en wijzen de claim toe aan die polis. Het echte risico zit niet in dubbel betalen bij schade, maar in dubbel betalen aan premie voor dekking die je niet nodig hebt, of in een gat waarbij geen van beide polissen dekking biedt.
- Vraag je verzekeraar expliciet of schade door werknemers die met de bus rijden onder dezelfde voorwaarden is gedekt als wanneer je zelf rijdt.
- Check of rechtsbijstand niet dubbel is afgesloten binnen zowel je bestelbuspolis als een apart zakelijk pakket.
- Leg je polissen naast elkaar en streep overlappende dekkingen weg, zoals ook de praktische checklist van KiesBeter aanraadt.
Pro-tip: Vraag je adviseur jaarlijks om een kort overzicht van welke polis welk risico dekt. Dat overzicht kost een paar minuten, maar voorkomt een vervelende verrassing bij een schademelding.
Checklist: offertes verzamelen en minimaal drie aanbieders vergelijken
Een goede vergelijking begint met de juiste gegevens bij de hand, zodat elke offerte op dezelfde basis wordt berekend.
- Verzamel kenteken, actuele kilometerstand en verwacht jaarlijks kilometrage.
- Noteer het gebruiksprofiel: bezorging, transport van eigen materiaal of vervoer voor derden.
- Leg bestuurdersgegevens vast, inclusief leeftijd en schadevrije jaren van elke bestuurder.
- Haal je huidige polisvoorwaarden erbij, inclusief eigen risico, uitsluitingen en aanvullende modules.
Met die gegevens vraag je minimaal drie offertes aan bij verschillende aanbieders. De AFM adviseert om meerdere vergelijkingssites te gebruiken en niet alleen op de laagste premie te letten, omdat vergelijkingssites verschillen in methodiek en in welke verzekeraars ze tonen.
- Gebruik voor elke offerte exact dezelfde dekkingsvorm, eigen risico en aanvullende modules, zodat je prijzen echt vergelijkbaar zijn.
- Vraag per offerte na of pechhulp en rechtsbijstand zijn inbegrepen of apart worden berekend.
- Controleer de opzegtermijn van je huidige polis: na het eerste contractjaar is een schadeverzekering in veel gevallen dagelijks opzegbaar, maar de exacte termijn staat in de polisvoorwaarden.
Blijkt een andere aanbieder duidelijk voordeliger of beter passend, dan regel je de overstap pas nadat de nieuwe polis is bevestigd, zodat je geen moment onverzekerd rijdt.
Veelvoorkomende valkuilen bij het vergelijken en wat je eraan doet
De laagste premie lijkt aantrekkelijk, maar is pas een goede keuze als de dekking en de service bij schade ook kloppen.
- Kijk niet alleen naar de premie: een lagere prijs met strengere uitsluitingen kan bij schade duurder uitpakken dan een iets hogere premie met ruimere voorwaarden.
- Geef wijzigingen in gebruik, zoals een nieuwe bestuurder of een gestegen kilometrage, direct door aan je verzekeraar om onderverzekering te voorkomen.
- Let op de opzeg- en verlengingsregels van je huidige polis, want een te late opzegging kan je vastzetten voor nog een jaar.
- Houd in gedachten dat een recente claim je premie bij verlenging kan beïnvloeden, ook als je overstapt naar een andere verzekeraar.
Een onderverzekerde bus is het grootste risico van alle valkuilen: als je gebruik is veranderd zonder dat je dat hebt gemeld, kan een verzekeraar bij een grote schade de uitkering verlagen.
Offertes lezen: waar je op moet letten en een praktijkvoorbeeld
Een offerte bevat meer dan alleen een premiebedrag. Vier punten springen eruit als je snel wilt beoordelen of een aanbod past.
- Welke dekkingsvorm wordt geboden en welke uitsluitingen staan expliciet genoemd.
- Hoe hoog het eigen risico is per schadesoort, niet alleen het algemene bedrag.
- Welke serviceniveaus zijn opgenomen, zoals 24/7 bereikbaarheid bij schade of een vaste contactpersoon.
- Of pechhulp en rechtsbijstand zijn inbegrepen of los worden aangeboden.
Stel je vergelijkt twee offertes: de eerste is twintig euro per maand goedkoper maar sluit schade aan gehuurde apparatuur uit, de tweede is iets duurder maar dekt dat risico wel. Werk je regelmatig met gehuurd materiaal in de laadruimte, dan is de duurdere offerte in de praktijk de veiligere en uiteindelijk goedkopere keuze.
Twijfel je tussen twee offertes die qua prijs dicht bij elkaar liggen maar qua voorwaarden sterk verschillen, dan is dat het moment om een adviseur te raadplegen in plaats van zelf te gokken.
Perspectief van Zakelijkeverzekering: hoe wij de jaarcheck vereenvoudigen
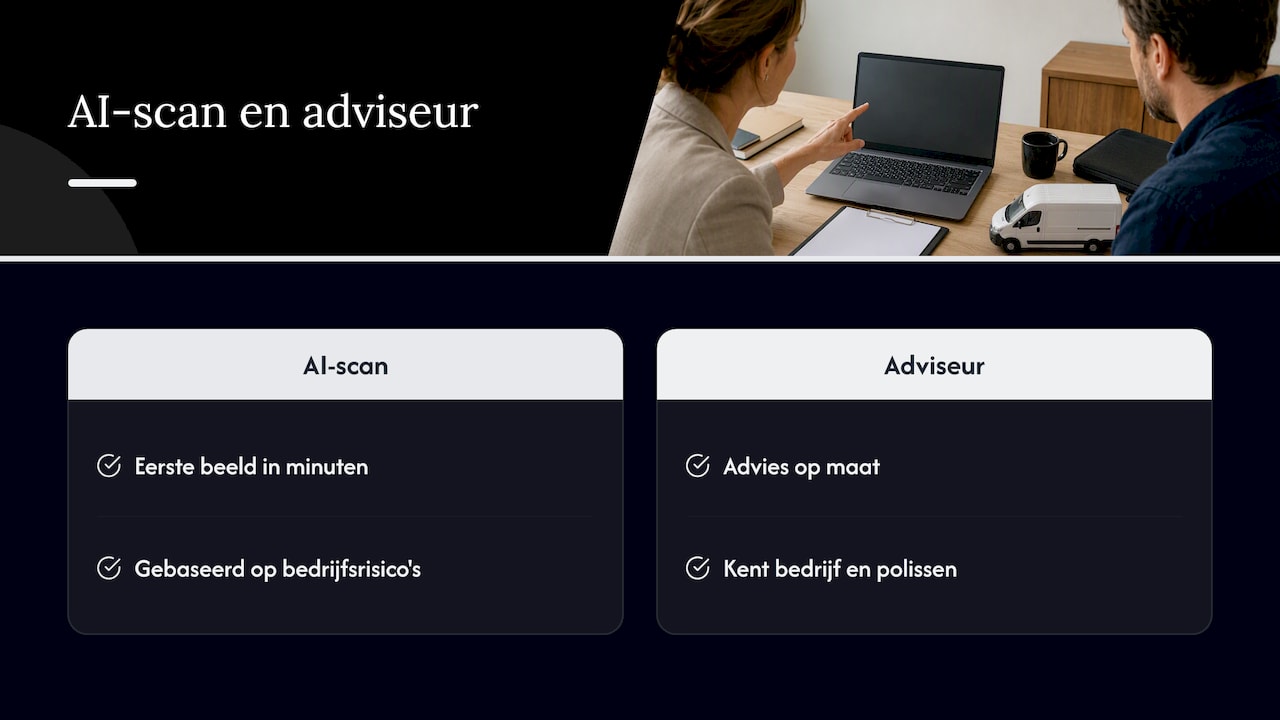
Wij vergelijken meerdere verzekeraars, zodat je in één keer ziet welke polis past bij jouw gebruik en budget, in plaats van zelf tientallen offertes na te bellen. Je kiest zelf of je direct contact wilt met een adviseur of eerst een AI-scan laat maken op basis van je bedrijfsactiviteiten en risico’s.
Die combinatie is precies waarom deze aanpak geschikt is voor een jaarlijkse check: een AI-scan geeft binnen enkele minuten een eerste beeld, en een adviseur werkt dat verder uit op maat van je bedrijf. Dat scheelt tijd ten opzichte van losse offertes aanvragen bij losse verzekeraars, en je hebt steeds één vast aanspreekpunt dat je bedrijf en polissen kent.
— Willem
Plan je jaarcheck of bereken direct je premie
Wij maken je jaarlijkse premiecheck concreet: je krijgt een vergelijking tussen meerdere verzekeraars, persoonlijk advies van een vaste adviseur en, als je dat liever hebt, een snelle AI-scan die op basis van je bedrijfsprofiel alvast laat zien welke dekking logisch is.

- Bereken direct je premie via Bereken je zakelijke autoverzekering en zie binnen een minuut waar je staat.
- Bekijk het bredere aanbod op onze overzichtspagina voor zakelijke verzekeringen als je meerdere polissen in één keer wilt afstemmen, zoals je bestelbus naast je bedrijfsaansprakelijkheid.
- Twijfel je of overstappen nu zin heeft? Vraag een adviseur om je huidige polis kort te laten doorlichten voordat je vervaldatum nadert.
Veelgestelde vragen
Hoe vergelijk ik mijn bestelbusverzekering het beste?
Vraag minimaal drie offertes aan op basis van dezelfde gegevens, zoals kilometrage, gebruiksprofiel en bestuurdersgegevens, en gebruik voor elke offerte dezelfde dekkingsvorm en eigen risico om ze echt vergelijkbaar te maken. De AFM raadt aan om meerdere vergelijkingssites te gebruiken in plaats van op één bron te vertrouwen.
Hoeveel scheelt een schadevrij jaar in de premie?
Elk schadevrij jaar levert doorgaans een korting op die oploopt naarmate de reeks langer wordt, al verschilt het exacte percentage per verzekeraar en per polisvoorwaarden. Vraag bij een offerte altijd specifiek naar de korting die bij jouw aantal schadevrije jaren hoort.
Hoe bereken ik de premie voor mijn bestelbusverzekering?
De premie komt tot stand uit een combinatie van gebruiksdoel, kilometrage, laadvermogen, bestuurdersprofiel en schadevrije jaren, waarbij elke factor het risicoprofiel van je bus beïnvloedt. Een stijging in kilometrage of een nieuwe, minder ervaren bestuurder kan de premie bij vernieuwing laten oplopen, ook zonder dat er schade is geweest.
Kan ik dubbel verzekerd zijn voor schade met mijn bestelbus?
Motorrijtuigenrisico is bij een bedrijfsaansprakelijkheidsverzekering meestal uitgesloten, dus schade die je met je bus veroorzaakt valt onder je bestelbusverzekering en niet onder je AVB. Dubbele uitkering komt daardoor zelden voor, maar dubbel betalen voor overlappende modules zoals rechtsbijstand kan wel gebeuren als je dat niet jaarlijks controleert.
Wanneer kan ik mijn bestelbusverzekering opzeggen?
Na het eerste contractjaar is een schadeverzekering bij veel aanbieders dagelijks opzegbaar, maar de exacte opzegtermijn staat altijd in je eigen polisvoorwaarden. Controleer dit op tijd voordat je vervaldatum nadert, zodat je de overstap naar een andere verzekeraar niet misloopt.