

23 september 2026
De meeste ondernemers hebben minimaal WA+ nodig, en Allrisk zodra de bus jonger is dan een paar jaar of flink is ingericht met opbouw en apparatuur. WA alleen is te mager zodra je bus onmisbaar is voor je omzet. De juiste keuze hangt af van drie dingen: de waarde van de bus, hoeveel je erin hebt geïnvesteerd aan inrichting, en hoe hard je hem nodig hebt om te blijven werken. Onafhankelijk vergelijken via een verzekeringsplatform bespaart daarbij vaak tijd en geld.
Kort samengevat:
- Voor een bestelbus is WA meestal voldoende, tenzij de waarde en inrichting van de bus hoog zijn, dan is Allrisk de meest verstandige keuze.
- De premie hangt sterk af van factoren zoals de buswaarde, postcodenummer, jaarkilometrage, schadevrije jaren, gebruiksdoel en de beveiliging.
- Vraag expliciet naar de dekking van gereedschap en opbouw, omdat deze vaak niet automatisch meeverzekerd zijn en bij schade meestal extra aandacht vereisen.
- Bij het vergelijken van offertes is het verstandig minimaal drie opties te bekijken en niet alleen op de premie te letten, maar ook op de polisvoorwaarden en uitsluitingen.
- Bij complexere situaties, zoals elektrische bussen of dure apparatuur, is advies van een specialist nog altijd de beste investering.
Inhoudsopgave
- Welke bestelbusverzekering dekt wat: WA, WA+ en Allrisk
- Welke aanvullende dekkingen zijn relevant voor ondernemers?
- Welke gegevens bepalen de premie van je bestelbusverzekering?
- Hoe kies je de juiste bestelbusverzekering en welke vragen stel je?
- Waarom onafhankelijk advies het verschil maakt
- Wat de meeste ondernemers over het hoofd zien
- Snel een premie checken voor je bestelbus
- Bronnen
- Veelgestelde vragen
Welke bestelbusverzekering dekt wat: WA, WA+ en Allrisk
Een bestelbus verzeker je niet via een gewone personenautoverzekering. Hij valt onder de bestelauto of bedrijfsauto, en daarvoor gelden drie hoofdvormen van dekking: WA, WA+ en Allrisk. Het verschil tussen die drie is groter dan bij een personenauto, precies omdat een bestelbus vaak zakelijke lading en dure inbouw vervoert.
WA (wettelijke aansprakelijkheid) is de verplichte basis. Deze dekt alleen schade die je aan anderen toebrengt, niet aan je eigen bus. Rijd je tegen een auto aan, dan betaalt de WA-verzekering de schade van de tegenpartij, maar niet je eigen reparatie.
WA+ (beperkt casco) voegt dekking toe voor schade aan je eigen bus door externe oorzaken:
- Diefstal van de bus
- Brand of blikseminslag
- Stormschade
- Ruitschade
- Botsing met een dier
Wat WA+ niet dekt: schade die je zelf veroorzaakt, zoals een aanrijding waarbij jij de fout maakt, of vandalisme door onbekenden.
Allrisk (volledig casco) dekt vrijwel alle schade aan je eigen bus, inclusief eigen schuld en vandalisme. Voor een nieuwe bus of een bus met dure inbouw is dit meestal de logische keuze, simpelweg omdat het financiële risico bij eigen schuld anders volledig voor je rekening komt.
Welke aanvullende dekkingen zijn relevant voor ondernemers?
De standaard dekkingen gaan over de bus zelf. Wat er in en op de bus staat, vraagt vaak om apart beleid.
- Ladingverzekering: dekt goederen die je vervoert, maar meestal niet automatisch en met beperkingen per soort lading.
- Inhoud, gereedschap en opbouwverzekering: gereedschap en vaste inbouw vallen doorgaans buiten de standaardpolis en moeten apart worden meeverzekerd. Bij diefstal van gereedschap eisen verzekeraars meestal bewijs van braak.
- Inzittendenverzekering: dekt letsel van jou en je personeel bij een ongeval.
- Rechtsbijstand: nuttig bij geschillen over aansprakelijkheid of schadevergoeding.
- Pechhulp en vervangend vervoer: voorkomt stilstand van je bedrijf bij een pech onderweg.
Rijd je elektrisch, kijk dan specifiek naar accudekking en dekking van je thuislaadpunt. Verzekeraars bieden hier inmiddels gespecialiseerde voorwaarden voor, inclusief aangepaste schadeherstelroutes voor elektrische aandrijflijnen.
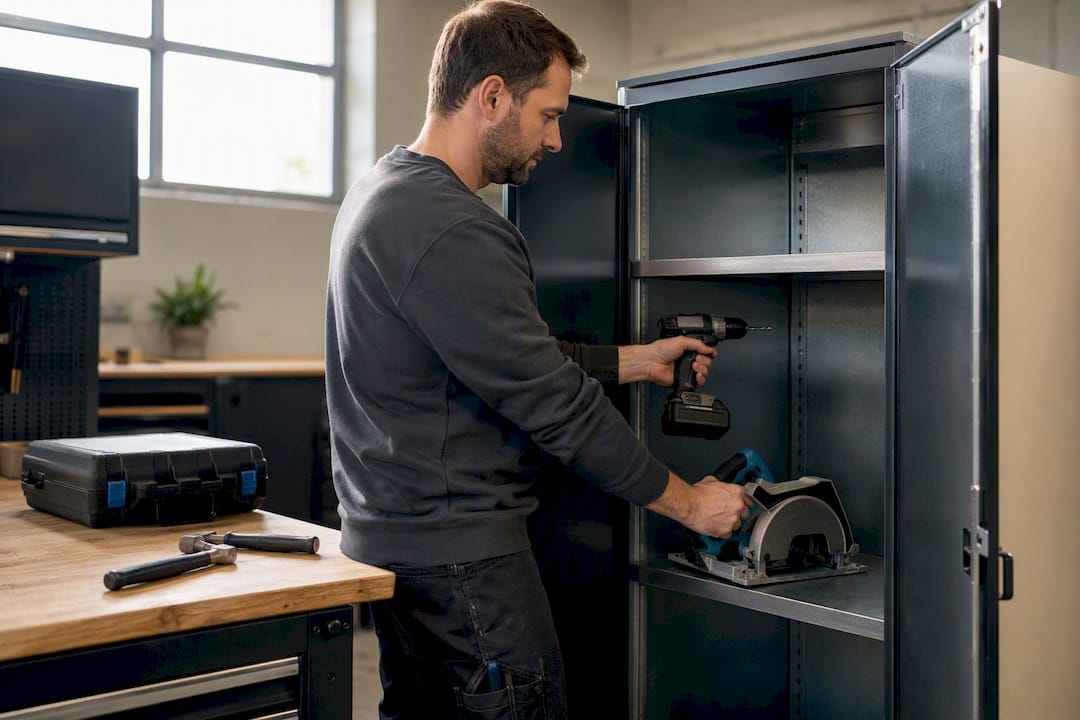
Pro-tip: Vraag altijd expliciet naar gereedschapsdekking. Veel ondernemers ontdekken pas na een inbraak dat hun boormachines en zaagmachines niet automatisch meeverzekerd waren.
Welke gegevens bepalen de premie van je bestelbusverzekering?
De premie van een bestelbusverzekering is opgebouwd uit een aantal vaste factoren. Postcode, kilometrage en beveiliging spelen een grotere rol dan veel ondernemers denken: postcodeverschillen kunnen tot 30 à 40% premieverschil veroorzaken tussen twee vergelijkbare profielen.
De belangrijkste premiefactoren zijn:
- Nieuwwaarde of dagwaarde van de bus, bepalend voor het verzekerde bedrag bij Allrisk.
- Postcode, omdat stallingslocatie het diefstal en schaderisico beïnvloedt.
- Jaarkilometrage, want meer kilometers betekent meer blootstelling aan risico.
- Schadevrije jaren, die korting opbouwen of juist premieverhoging veroorzaken.
- Gebruiksdoel, zoals koeriersdiensten, bouw of eigen goederentransport.
- Bestuurdersprofiel, waaronder leeftijd en rijervaring.
- Beveiliging, waarbij een SCM-goedgekeurd trackingsysteem korting kan opleveren.
- Eigen risico, waarbij een hoger eigen risico de premie verlaagt maar het risico bij schade bij jou legt.
Rijd je op een grijs kenteken, dan telt de btw-aspect mee in de verzekerde waarde. Dat beïnvloedt zowel de premieberekening als de uitkering bij totale schade.
Voor een offerte heb je concreet nodig: het kenteken (met RDW-gegevens), bouwjaar, jaarkilometrage, schadevrije jaren, bestuurdersgegevens, gewenst eigen risico en aanwezige beveiliging. Zonder die gegevens compleet krijg je nooit een scherpe, vergelijkbare prijs.
Hoe kies je de juiste bestelbusverzekering en welke vragen stel je?
Een paar simpele vuistregels helpen bij de keuze. Is je bus meer dan een paar jaar oud en de dagwaarde relatief laag, dan is WA+ vaak voldoende. Is de bus onmisbaar voor je bedrijfsvoering, nieuw, of zwaar ingericht met opbouw en apparatuur, dan is Allrisk het overwegen waard, ook al is de premie hoger.
Stel bij elke offerte deze vragen aan de verzekeraar of adviseur:
- Is opbouw en inrichting automatisch meeverzekerd, of moet dat apart?
- Hoe wordt lading gedekt, en wat zijn de uitzonderingen?
- Krijg ik vervangend vervoer bij langdurige reparatie?
- Welke uitsluitingen gelden specifiek voor zakelijk gebruik?
- Hoe werkt de no-claimregeling bij een eerste schade?
Let op een paar rode vlaggen. Vage of algemene uitsluitingen zonder duidelijke opsomming zijn een waarschuwingssignaal. Geen dekking voor inbouw of gereedschap zonder dat je hier expliciet op gewezen wordt, is een ander. En onduidelijke regels rond schadevrije jaren kunnen later tot verrassingen leiden bij premieverhoging.
Het stappenplan is simpel: vergelijk minimaal drie offertes, lees de polisvoorwaarden zorgvuldig door voordat je tekent, en leg mondelinge afspraken over dekking altijd schriftelijk vast. Premies voor dezelfde dekking kunnen tot ongeveer 40% verschillen tussen aanbieders, dus die vergelijking is geen overbodige moeite.
Pro-tip: Vraag niet alleen naar de premie, maar ook naar het eigen risico bij verschillende schadescenario’s. Een lage premie met een hoog eigen risico kan bij een grote schade duurder uitpakken dan een iets hogere premie met een lager eigen risico.
Waarom onafhankelijk advies het verschil maakt
Zelf offertes vergelijken kost tijd, en polisvoorwaarden lezen is niet ieders sterkste kant. Er bestaan vergelijkingsplatformen die meerdere verzekeraars vergelijken, zodat je in een paar minuten een goed beeld krijgt van premie en dekking bij jouw specifieke situatie. Via een premiecheck van ongeveer een minuut, of via een persoonlijke adviseur of AI-scan, krijg je een eerste inschatting op basis van je kenteken en gebruiksprofiel.
Heb je complexe opbouw, dure apparatuur, of rijd je elektrisch? Dan loont direct contact met een adviseur meer dan een geautomatiseerde vergelijking alleen. Je wint vooral tijd: geen tien polisdocumenten doorspitten, maar snel inzicht in wat past en wat ontbreekt.
Wat de meeste ondernemers over het hoofd zien
De discussie over bestelbusverzekeringen gaat vaak over de laagste premie. Dat is de verkeerde eerste vraag. De juiste eerste vraag is: wat gebeurt er met mijn bedrijf als deze bus twee weken stilstaat door schade of diefstal? Wie daar geen goed antwoord op heeft, kiest bijna altijd te karig verzekerd.
Wat conventioneel advies vaak mist, is de gereedschapsdekking. Ondernemers verzekeren de bus zelf goed, maar vergeten dat de boormachines, laptops en meetapparatuur erin apart gedekt moeten worden. Dat is precies waar de meeste teleurstellingen bij schademeldingen ontstaan.
Mijn advies is praktisch: verzamel eerst je gegevens (kenteken, kilometrage, schadevrije jaren, beveiliging), vraag daarna minimaal drie offertes op, en check bij elke offerte specifiek de dekking voor opbouw en lading. Wie dat proces volgt in plaats van blind te kiezen voor de goedkoopste premie, voorkomt de vervelendste verrassingen.
— Willem
Snel een premie checken voor je bestelbus
Je weet nu welke dekking waarschijnlijk past en welke gegevens je nodig hebt: kenteken, bouwjaar, jaarkilometrage, schadevrije jaren en gewenst eigen risico. Met die gegevens bij de hand kost een premiecheck bij een vergelijkingsplatform vaak maar een paar minuten, en dat is een logische volgende stap na het doorlopen van de checklist hierboven.
Vergelijkingsplatformen vergelijken vaak tientallen verzekeraars, zodat je geen eenzijdig advies van één maatschappij krijgt maar een eerlijke vergelijking op basis van jouw situatie. Heb je een complexe opbouw, dure apparatuur of een elektrische bus? Vraag dan direct een adviesgesprek aan, zodat een adviseur meekijkt naar de specifieke uitsluitingen in de polisvoorwaarden. Wil je liever eerst zelf rekenen, start dan de premiecheck voor je bestelbusverzekering en zie binnen een minuut waar je aan toe bent.
Bronnen
Check je polisvoorwaarden altijd zelf, ook na advies. Nuttige bronnen zijn de uitleg van Rabobank over zakelijke bestelautoverzekeringen, de RDW-gegevens van je kenteken, en de polisvoorwaarden van de verzekeraar zelf.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
- Verzekering bestelbus 2026: dekking per gebruiksdoel
Veelgestelde vragen
Wat is de goedkoopste verzekering voor een bestelbus?
WA is wettelijk verplicht en de goedkoopste optie, maar dekt alleen schade aan anderen, niet aan je eigen bus. Voor een oudere bus met lage dagwaarde is WA+ vaak al een betaalbaar én verstandig compromis.
Wat is beter, WA+ of Allrisk?
WA+ past bij een bus met beperkte waarde waarbij je het risico op eigen schuld zelf durft te dragen. Allrisk is beter bij een nieuwe of zwaar ingerichte bus, omdat het ook schade door eigen fout en vandalisme dekt.
Wat is de beste bedrijfsautoverzekering?
Er is geen universeel beste polis: de juiste keuze hangt af van buswaarde, inrichting en gebruiksintensiteit. Vergelijk minimaal drie offertes op dekking en premie, bijvoorbeeld via de zakelijke autoverzekering van Zakelijkeverzekering.nl.
Welke verzekering heb je echt nodig als ondernemer?
Naast de wettelijk verplichte WA-dekking heb je vaak ook bedrijfsaansprakelijkheid nodig, en voor je bestelbus minimaal WA+. Heb je dure inbouw of gereedschap, voeg dan een aparte inhoud of opbouwverzekering toe.
Is gereedschap in mijn bestelbus automatisch verzekerd?
Meestal niet. Gereedschap en losse apparatuur vallen doorgaans buiten de standaard autoverzekering en vereisen een apart afgesloten dekking, met bij diefstal vaak bewijs van braak als voorwaarde.