

8 oktober 2026
Een WA zakelijke verzekering is de bedrijfsaansprakelijkheidsverzekering die jou als ondernemer beschermt tegen financiële claims wanneer jij, je medewerkers of je producten schade veroorzaken aan anderen. In de praktijk staat deze verzekering bekend als de AVB, de afkorting voor Algemene Aansprakelijkheidsverzekering voor Bedrijven. Wettelijk verplicht is de verzekering niet, maar KVK bevestigt dat opdrachtgevers in 2026 steeds vaker een polisbewijs eisen voordat ze een opdracht verstrekken. Voor zzp’ers en mkb’ers die serieus willen ondernemen, is WA zakelijk daarmee in de praktijk onmisbaar.
Wat dekt een WA zakelijke verzekering en wat niet?
Een WA zakelijke verzekering dekt schade aan personen en spullen die jij of je medewerkers veroorzaken tijdens het uitoefenen van je bedrijf. Denk aan een klant die uitglijdt op een natte vloer in jouw bedrijfspand, of een laptop van een opdrachtgever die kapotgaat doordat jij er koffie overheen morst. Letselschade en materiële schade vallen allebei onder de standaarddekking, inclusief de financiële gevolgschade die daarmee samenhangt.
Wat de verzekering níet dekt, is minstens zo belangrijk om te weten. De AVB is geen beroepsaansprakelijkheidsverzekering. Een fout in je advies, een gemiste deadline of een verkeerd ontwerp valt buiten de dekking van WA zakelijk. Daarvoor heb je een aparte beroepsaansprakelijkheidsverzekering nodig. Ook privéschade valt er niet onder: privéverzekeringen dekken geen zakelijke claims, en je privé-inboedelverzekering biedt dus geen bescherming voor bedrijfsmiddelen of zakelijke activiteiten.
Wat valt wel en niet onder WA zakelijk:
- Wel gedekt: letselschade aan klanten, bezoekers of derden
- Wel gedekt: materiële schade aan eigendommen van anderen
- Wel gedekt: gevolgschade die direct voortvloeit uit bovenstaande schade
- Niet gedekt: beroepsfouten en adviesfouten (hiervoor geldt de beroepsaansprakelijkheidsverzekering)
- Niet gedekt: schade aan eigendommen die je onder je hoede hebt (opzichtschade)
- Niet gedekt: schade die je opzettelijk veroorzaakt
- Niet gedekt: privéschade of schade buiten je bedrijfsactiviteiten
Pro-tip: Lees de polisvoorwaarden altijd op uitsluitingen. Opzichtschade, schade aan gehuurde ruimtes en productaansprakelijkheid zijn punten waarop polissen sterk van elkaar kunnen afwijken. Vraag bij twijfel een adviseur om de kleine lettertjes door te nemen.
Wanneer heb je WA zakelijk nodig?
Een WA zakelijke verzekering is wettelijk niet verplicht, maar de praktijk vertelt een ander verhaal. Opdrachtgevers eisen steeds vaker dat je een geldige polis kunt tonen voordat ze een contract tekenen. Geen polis betekent in veel gevallen simpelweg geen opdracht. Dat geldt zeker voor zzp’ers die werken voor grote bedrijven, overheidsinstellingen of in sectoren zoals de bouw, zorg en ICT.
Barbara Stoopman van Nouveau Consultancy stelt het direct:
“De AVB is de basisverzekering die grote financiële schade kan voorkomen. Het is een kostenpost, maar één die je beschermt tegen claims die je bedrijf anders kunnen ruïneren.”
Situaties waarin WA zakelijk cruciaal is:
- Je werkt bij klanten op locatie en maakt gebruik van hun ruimtes of apparatuur
- Je bedrijf ontvangt bezoekers, klanten of leveranciers in je eigen pand
- Je verkoopt of levert producten die bij anderen schade kunnen veroorzaken
- Je werkt met personeel dat namens jou handelingen verricht bij derden
- Je werkt als zzp’er voor opdrachtgevers die een polisbewijs eisen
Het financiële risico zonder verzekering is concreet. Een letselschadeclaim kan oplopen tot tienduizenden euro’s. AVB kan hoge kosten voorkomen bij dit soort claims, ook al lijkt de premie op het eerste gezicht een onnodige uitgave. Het verschil tussen wel of geen AVB zit hem precies daar: risicospreiding en de zekerheid dat één incident je bedrijf niet financieel onderuit haalt.
Hoe beïnvloedt je SBI-code de premie en dekking?
Verzekeraars gebruiken je SBI-code, de Standaard Bedrijfsindeling die je bij KVK registreert, als primaire basis voor het berekenen van je premie en het vaststellen van je dekking. Een schoonmaakbedrijf heeft een andere risicoclassificatie dan een tekstschrijver, en dat verschil vertaalt zich direct in de hoogte van je premie. SBI-codes zijn cruciaal voor zowel de prijsvaststelling als de reikwijdte van je dekking.
Wat veel ondernemers niet weten: als je activiteiten niet overeenkomen met je geregistreerde SBI-code, kan een verzekeraar een claim weigeren. Stel dat je als grafisch ontwerper staat geregistreerd maar ook fotografie aanbiedt bij evenementen. Als je tijdens een fotoshoot schade veroorzaakt, valt dat mogelijk buiten je dekking omdat fotografie een andere SBI-code heeft.
Zo ga je hier goed mee om:
- Controleer je huidige SBI-code via het KVK Handelsregister en vergelijk die met je werkelijke activiteiten.
- Heb je meerdere activiteiten? Registreer dan alle relevante SBI-codes bij KVK. Je mag meerdere codes opgeven.
- Geef alle bedrijfsactiviteiten door aan je verzekeraar, ook als ze niet in je primaire SBI-code staan. Transparantie voorkomt problemen bij claims.
- Controleer jaarlijks of je activiteiten nog overeenkomen met je registratie, zeker als je bedrijf groeit of van richting verandert.
Pro-tip: Bel je verzekeraar als je een nieuwe dienst of product toevoegt aan je aanbod. Een kort gesprek van vijf minuten kan voorkomen dat je bij een claim ontdekt dat die nieuwe activiteit niet gedekt was.
Welke kosten kun je verwachten voor WA zakelijk?
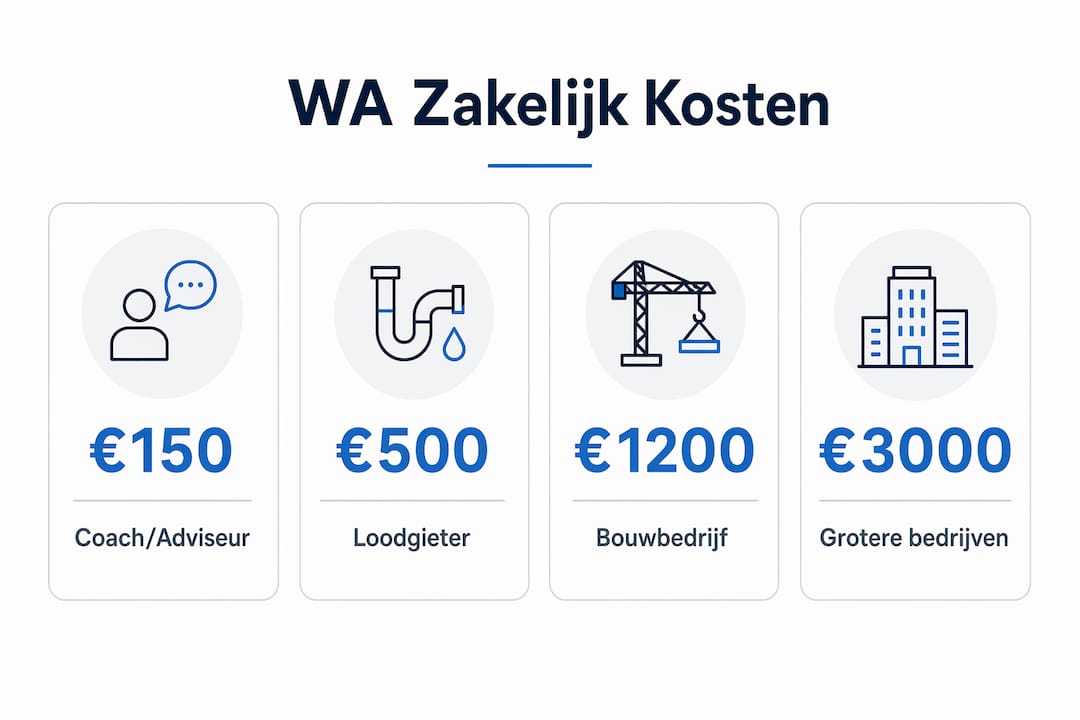
De premie voor WA zakelijk hangt af van drie hoofdfactoren: je beroep, je jaaromzet en het aantal medewerkers. Een loodgieter betaalt circa 500 euro per jaar, terwijl een coach of adviseur met een kantoorgebonden beroep al uitkomt op circa 150 euro per jaar. Dat verschil weerspiegelt het risicoprofiel: een loodgieter werkt met water, gereedschap en installaties bij klanten thuis, een coach zit voornamelijk achter een bureau.
| Beroepsgroep | Geschatte jaarpremie | Risicoprofiel |
|---|---|---|
| Coach / adviseur | Circa 150 euro | Laag: kantoorgebonden, weinig fysiek risico |
| Grafisch ontwerper | Circa 150 tot 250 euro | Laag tot gemiddeld: soms op locatie |
| Aannemer / bouwer | Circa 400 tot 800 euro | Hoog: fysiek werk, zware materialen |
| Loodgieter | Circa 500 euro | Hoog: waterschade, installaties bij klanten |
| Horecaondernemer | Circa 300 tot 600 euro | Gemiddeld tot hoog: publiek, voedsel, ruimtes |
Premies zijn fiscaal aftrekbaar als bedrijfskosten. Dat betekent dat de nettokost van je verzekering lager uitvalt dan het bedrag op de factuur. Een premie van 300 euro per jaar kost je bij een belastingtarief van 40 procent netto slechts 180 euro. Dat maakt de kosten-batenanalyse voor de meeste ondernemers snel positief.
Factoren die je premie verder beïnvloeden:
- Eigen risico: een hoger eigen risico verlaagt je premie, maar vergroot je eigen financiële blootstelling bij een claim
- Verzekerd bedrag: standaard ligt de dekking tussen 1 en 2,5 miljoen euro per aanspraak; hogere limieten kosten meer
- Bundeling: combineer je WA zakelijk met andere verzekeringen bij dezelfde aanbieder, dan krijg je vaak korting
- Claimhistorie: een schadevrij verleden kan leiden tot lagere premies bij verlenging
Hoe sluit je een WA zakelijke verzekering af?
Een bedrijfsaansprakelijkheidsverzekering afsluiten kan via meerdere kanalen: rechtstreeks bij een verzekeraar, via een onafhankelijk adviseur, via je bank of via een brancheorganisatie die collectieve polissen aanbiedt. Online vergelijken is ook mogelijk en geeft snel inzicht in premieverschillen. De keuze voor het kanaal hangt af van hoe complex je situatie is.
Zo pak je het stap voor stap aan:
- Breng je risico’s in kaart. Denk na over waar je werkt, wat je doet en wie er schade kan lijden door jouw activiteiten. Dit bepaalt welke dekking je nodig hebt.
- Controleer je SBI-code bij KVK. Zorg dat je registratie klopt voordat je een offerte aanvraagt.
- Vergelijk minimaal drie aanbieders. Premies en voorwaarden verschillen sterk. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland, zodat je niet zelf alle opties hoeft na te lopen.
- Lees de polisvoorwaarden op uitsluitingen. Let specifiek op opzichtschade, productaansprakelijkheid en de definitie van bedrijfsactiviteiten in de polis.
- Sluit af en sla je polisbewijs op. Stuur het bewijs proactief mee bij offertes aan opdrachtgevers. Dat versnelt het contractproces.
Het verschil tussen direct afsluiten en een adviesgesprek is het waard om te overwegen. Bij een standaard kantoorgebonden beroep volstaat een online polis vaak prima. Werk je in een sector met hogere risico’s, meerdere medewerkers of specifieke contracteisen, dan betaalt een gesprek met een adviseur zich terug in betere dekking en minder verrassingen bij een claim. Controleer je polis ook jaarlijks. Je bedrijf verandert, en je verzekering moet daarin meegroeien.
Belangrijkste inzichten
WA zakelijk is de bedrijfsaansprakelijkheidsverzekering die ondernemers beschermt tegen letsel- en materiële schadeclaims, en in de praktijk onmisbaar is voor het binnenhalen van opdrachten.
| Punt | Details |
|---|---|
| Wettelijk niet verplicht, praktisch wel | Opdrachtgevers eisen steeds vaker een polisbewijs; zonder polis verlies je opdrachten. |
| Dekking is specifiek afgebakend | AVB dekt letsel- en materiële schade, maar geen beroepsfouten of privéschade. |
| SBI-code bepaalt premie en dekking | Zorg dat je registratie bij KVK klopt; afwijkende activiteiten kunnen leiden tot uitsluiting bij claims. |
| Premie varieert sterk per beroep | Van circa 150 euro voor een coach tot circa 500 euro voor een loodgieter per jaar. |
| Premie is fiscaal aftrekbaar | De nettokost valt lager uit dan de brutopremie, wat de kosten-batenanalyse positief maakt. |
Mijn eerlijke kijk op WA zakelijk voor Nederlandse ondernemers
Ik spreek wekelijks met ondernemers die WA zakelijk beschouwen als een verplicht nummertje op hun verzekeringschecklist. Dat is precies de verkeerde instelling. De AVB is geen bureaucratische kostenpost. Het is het financiële vangnet dat voorkomt dat één ongelukkig incident je bedrijf jaren terugzet.
Wat ik in de praktijk zie, is dat ondernemers twee fouten maken. De eerste is te weinig dekking nemen om op premie te besparen. Een eigen risico van 2.500 euro klinkt beheersbaar totdat er een letselschadeclaim van 80.000 euro binnenkomt. De tweede fout is een polis afsluiten en daarna nooit meer naar kijken. Bedrijven groeien, activiteiten veranderen, medewerkers komen en gaan. Een polis die drie jaar geleden passend was, dekt jouw huidige bedrijf misschien niet meer volledig.
Wat ik ook zie: ondernemers die denken dat hun privéverzekering of de verzekering van hun opdrachtgever hen wel dekt. Privéverzekeringen dekken geen zakelijke activiteiten. Dat is een misverstand dat duur kan uitpakken. Zeker voor zzp’ers die vanuit huis werken en denken dat hun inboedelverzekering ook zakelijke schade afdekt.
Mijn advies: behandel je AVB als een jaarlijkse bedrijfsevaluatie. Vergelijk, update en zorg dat je dekking aansluit op wat je bedrijf vandaag doet. Bekijk daarbij ook of aanvullende verzekeringen, zoals een arbeidsongeschiktheidsverzekering voor ondernemers, passen bij jouw risicoprofiel. Preventie en risicobeheer zijn de beste aanvulling op een goede polis.
— Willem
Zo helpt Zakelijkeverzekering bij jouw WA zakelijk
Als je na dit artikel weet dat je WA zakelijk wilt regelen of je huidige polis wilt vergelijken, is Zakelijkeverzekering het platform dat dat voor je vereenvoudigt.

Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en geeft je persoonlijk advies dat aansluit op jouw branche, SBI-code en bedrijfsrisico’s. Of je nu een zzp’er bent die snel een polis nodig heeft voor een nieuwe opdracht, of een mkb’er die zijn zakelijke verzekeringen wil herzien: je krijgt één vast aanspreekpunt dat jouw situatie kent. Vraag direct een offerte aan of start een gratis adviesgesprek via de bedrijfsaansprakelijkheidsverzekering pagina en weet binnen een dag wat jouw dekking kost.
FAQ
Wat is het verschil tussen WA zakelijk en beroepsaansprakelijkheid?
WA zakelijk dekt letsel- en materiële schade die jij of je medewerkers veroorzaken aan derden. Beroepsaansprakelijkheid dekt financiële schade door fouten in je advies, dienst of werk. Veel ondernemers hebben beide verzekeringen nodig.
Is een WA zakelijke verzekering verplicht in Nederland?
De verzekering is wettelijk niet verplicht, maar opdrachtgevers eisen in de praktijk steeds vaker een polisbewijs. Zonder polis loop je het risico opdrachten mis te lopen.
Wat kost WA zakelijk gemiddeld per jaar?
De premie hangt af van je beroep, omzet en personeel. Een coach betaalt circa 150 euro per jaar, een loodgieter circa 500 euro. De premie is fiscaal aftrekbaar als bedrijfskosten.
Dekt mijn privéverzekering ook zakelijke schade?
Nee. Privéverzekeringen dekken geen zakelijke claims. Je privé-inboedelverzekering biedt geen bescherming voor schade die je veroorzaakt tijdens zakelijke activiteiten.
Hoe snel kan ik WA zakelijk afsluiten?
Een bedrijfsaansprakelijkheidsverzekering sluit je af via een verzekeraar, adviseur, bank of online platform. Via Zakelijkeverzekering kun je binnen één werkdag een offerte ontvangen en je verzekering activeren.