
18 oktober 2026
Als Nederlandse ondernemer ben je wettelijk verplicht tot slechts twee dingen: een zorgverzekering (voor iedereen) en een WA-verzekering voor elk gemotoriseerd bedrijfsvoertuig. Dat is het. Maar in de praktijk zijn er meerdere polissen die je als zzp’er of mkb’er gewoon nodig hebt, omdat opdrachtgevers ze eisen, omdat één grote claim je bedrijf anders kan ruïneren, of omdat je zonder inkomensbescherming bij ziekte nergens op kunt terugvallen.
De polissen die de meeste ondernemers als eerste moeten regelen:
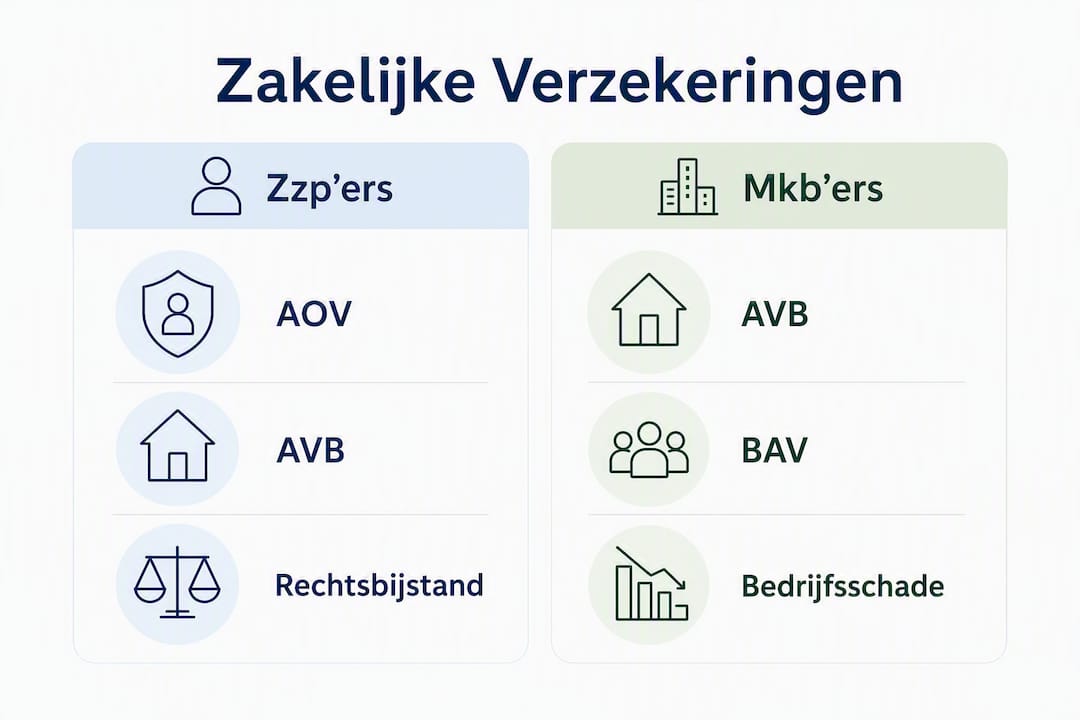
- Bedrijfsaansprakelijkheidsverzekering (AVB): dekt schade aan derden door jouw bedrijfsactiviteiten
- Beroepsaansprakelijkheidsverzekering (BAV): dekt financiële schade door fouten in je dienstverlening of advies
- Arbeidsongeschiktheidsverzekering (AOV): vervangt je inkomen als je door ziekte of letsel niet kunt werken
- Zakelijke autoverzekering: wettelijk verplicht voor elk bedrijfsvoertuig; WA minimaal
- Inventaris- en goederenverzekering: dekt schade aan bedrijfsmiddelen, voorraad en apparatuur
- Rechtsbijstandverzekering: betaalt juridische kosten bij conflicten met klanten, leveranciers of personeel
- Cyberverzekering: dekt schade door datalekken, ransomware of digitale aanvallen
Vuistregel: Geen enkele zakelijke polis is voor alle ondernemers verplicht, maar een ondernemer zonder AVB en AOV loopt een risico dat de meeste bedrijven niet overleven. Raadpleeg KVK en Ondernemersplein voor de officiële kaders, en gebruik Zakelijkeverzekering als praktische volgende stap voor een offerte op maat.
Inhoudsopgave
- Welke zakelijke verzekeringen zijn wettelijk verplicht in Nederland?
- Welke zakelijke verzekeringen bestaan er en wat dekken ze?
- Zzp of mkb: welke polissen hebben prioriteit?
- Hoe kies je de juiste polis: checklist en valkuilen
- Waarom onafhankelijk advies loont bij zakelijke verzekeringen
- Belangrijkste inzichten
- Wat ondernemers structureel verkeerd doen met hun verzekeringen
- Zo helpt Zakelijkeverzekering je verder
- Handige bronnen voor verdere controle
Welke zakelijke verzekeringen zijn wettelijk verplicht in Nederland?
De algemene regel is helder: er bestaat geen algemene wettelijke verplichting voor zakelijke verzekeringen in Nederland. Twee uitzonderingen gelden voor iedereen:
- Zorgverzekering: verplicht voor iedere inwoner van Nederland, ook als je ondernemer bent.
- WA-verzekering voor gemotoriseerde voertuigen: elk bedrijfsvoertuig op de openbare weg moet minimaal WA-verzekerd zijn, conform de Wet aansprakelijkheidsverzekering motorrijtuigen.
Beroepen met een verplichte beroepsaansprakelijkheidsverzekering
Voor een aantal beroepsgroepen schrijft de wet of de beroepsorganisatie een Beroepsaansprakelijkheidsverzekering (BAV) voor. Denk aan notarissen, advocaten, registeraccountants, architecten en financieel adviseurs (Wft-vergunninghouders). Wie in deze sectoren werkt zonder verplichte BAV, riskeert verlies van zijn beroepsregistratie of vergunning.
De facto verplichting: opdrachtgevers die een AVB eisen
Formeel verplicht of niet, opdrachtgevers en aanbestedende diensten vragen steeds vaker om een polisblad of verzekeringsverklaring als voorwaarde voor een opdracht. Geen AVB betekent dan geen opdracht. Voor zzp’ers die werken voor grote bedrijven of overheden is een AVB daarmee in de praktijk onmisbaar, ook al staat er geen wet achter.
Let op: ook hypotheekverstrekkers en verhuurders van bedrijfspanden kunnen een opstal- of aansprakelijkheidsverzekering als contractuele eis stellen. Controleer je overeenkomsten altijd op verzekeringsclausules.
Welke zakelijke verzekeringen bestaan er en wat dekken ze?
Hieronder een overzicht van de meest relevante polissen, inclusief een besliszinnetje per type.
| Type verzekering | Wat dekt het? | Wanneer nodig? |
|---|---|---|
| Bedrijfsaansprakelijkheid (AVB) | Schade aan personen of eigendommen van derden door jouw bedrijfsactiviteiten | Bijna altijd; verplicht bij veel opdrachten |
| Beroepsaansprakelijkheid (BAV) | Financiële schade door fouten, vergissingen of nalatigheid in dienstverlening | Adviseurs, consultants, IT, zorg, juridische beroepen |
| Arbeidsongeschiktheid (AOV) | Inkomensvervanger bij ziekte of letsel | Elke zzp’er zonder vangnet; mkb-directeur zonder loondoorbetaling |
| Zakelijke autoverzekering | Schade door of aan bedrijfsvoertuigen; WA wettelijk verplicht | Elk bedrijf met een of meer voertuigen |
| Inventaris-/goederenverzekering | Schade aan bedrijfsinventaris, machines, voorraad | Bedrijven met fysieke activa of voorraad |
| Bedrijfsschadeverzekering | Omzetverlies door brand, inbraak of andere calamiteiten | Winkels, horeca, productiebedrijven |
| Rechtsbijstand | Juridische kosten bij geschillen met klanten, leveranciers of personeel | Vrijwel elk bedrijf; zeker bij contracten of personeel |
| Cyberverzekering | Kosten bij datalekken, ransomware, digitale aanvallen | Bedrijven met klantdata, online processen of IT-afhankelijkheid |
| Bestuurdersaansprakelijkheid (D&O) | Persoonlijke aansprakelijkheid van bestuurders bij wanbeleid | BV/NV-bestuurders, stichtingsbestuurders |
| Verzuimverzekering | Loondoorbetalingskosten bij ziek personeel | Mkb met personeel in loondienst |
| Collectieve ongevallen | Uitkering bij overlijden of blijvende invaliditeit van medewerkers | Bedrijven met personeel in risicovolle omgevingen |
AVB sluit je af zodra je voor klanten werkt of hun eigendommen aanraakt. BAV is onmisbaar als je advies geeft of kennis verkoopt: één fout in een rapport kan een claim van tienduizenden euro’s opleveren. De AOV is voor zzp’ers het meest over het hoofd geziene risico. Zonder personeel, geen WW en geen loondoorbetaling. Bij ziekte staat je inkomen direct op nul.
De rechtsbijstandverzekering betaalt niet alleen advocaatkosten, maar ook mediation en incassoprocedures. Dat maakt hem voor kleine bedrijven vaak meer waard dan hij lijkt.
Zzp of mkb: welke polissen hebben prioriteit?
Zzp’er: jij bent je eigen vangnet
Als zzp’er heb je geen werkgever die risico’s opvangt. Dat maakt de prioriteitenlijst kort maar urgent:
- AOV eerst. Langdurige ziekte zonder inkomensvervanger is het grootste financiële risico voor een eenmanszaak.
- AVB direct bij start. Zeker als je bij klanten op locatie werkt of hun spullen aanraakt.
- BAV zodra je advies of ontwerp levert. Een fout in een advies, tekening of code kan jarenlange claims opleveren.
- Cyberverzekering als je persoonsgegevens verwerkt of volledig digitaal werkt.
Goedkopere alternatieven bestaan, maar let op de limieten: een lage dekking bij de AVB (bijvoorbeeld € 500.000 per gebeurtenis) is bij ernstige schade snel onvoldoende. Vergelijk altijd op dekkingslimiet, niet alleen op premie.
Mkb met personeel: extra verplichtingen komen erbij
Zodra je personeel in dienst neemt, verschuift het speelveld. MKB Servicedesk benadrukt dat mkb’ers met personeel rekening moeten houden met:
- Verzuimverzekering: je bent als werkgever verplicht twee jaar loon door te betalen bij ziekte. Een verzuimverzekering dekt dat risico. Vergelijk opties via Zakelijkeverzekering.
- WGA-eigenrisico: grote werkgevers kunnen kiezen voor eigenrisicodragerschap bij de WGA; een aparte verzekering dekt dan de langdurige arbeidsongeschiktheidskosten.
- Collectieve ongevallenverzekering: relevant bij fysiek werk of risicovolle omgevingen.
- Bestuurdersaansprakelijkheid (D&O): verplicht te overwegen voor BV-bestuurders.
Sectorvoorbeelden
- Bouw en installatie: AVB met hoge limiet, gereedschapsverzekering, zakelijke autoverzekering voor het wagenpark. Schade aan een bouwproject kan snel in de honderdduizenden euro’s lopen.
- Advies en consultancy: BAV staat bovenaan, gevolgd door cyber en rechtsbijstand.
- Winkel en horeca: bedrijfsschadeverzekering is hier cruciaal. Brand of waterschade legt de zaak stil; de bedrijfsschadeverzekering dekt het omzetverlies in die periode.
- Transport en koeriers: zakelijke autoverzekering (wagenpark), goederenverzekering en aansprakelijkheid voor lading zijn standaard.
Timing: sluit AVB en AOV af bij de start van je onderneming, nog vóór je eerste opdracht. Voeg BAV toe zodra je advies of ontwerp levert. Verzuim en D&O komen erbij op het moment dat je personeel aanneemt of een BV opricht.
Hoe kies je de juiste polis: checklist en valkuilen
Stap voor stap naar de juiste dekking
- Risico-inventarisatie: schrijf op wat er mis kan gaan. Schade aan klanten? Beroepsfout? Langdurige ziekte? Brand in je pand?
- SBI-code check: controleer of je SBI-code in het Handelsregister overeenkomt met je werkelijke activiteiten. Verzekeraars gebruiken de SBI-code om risico en premie te bepalen. Een mismatch kan leiden tot weigering van dekking bij schade.
- Dekking versus uitsluitingen: lees de polisvoorwaarden op uitsluitingen. Wat valt er expliciet buiten de dekking?
- Limieten en eigen risico: een lage premie met een hoog eigen risico of lage limiet kan je bij een grote claim duur komen te staan.
- Bewijs voor opdrachtgevers: vraag om een polisblad of verzekeringsverklaring die je aan opdrachtgevers kunt overleggen.
- Vergelijk op claimservice: hoe snel en soepel handelt de verzekeraar claims af? Dat is minstens zo belangrijk als de premie.
Vragen die je aan een adviseur moet stellen
- Welke werkzaamheden zijn expliciet uitgesloten van de dekking?
- Geldt de BAV ook voor werkzaamheden die ik als nevenactiviteit uitvoer?
- Hoe wordt de premie aangepast als mijn omzet stijgt of daalt?
- Wat is de wachttijd bij de AOV en welke definitie van arbeidsongeschiktheid hanteert de verzekeraar?
- Dekt de cyberpolis ook boetes onder de AVG/GDPR?
Veelgemaakte fouten
- Vertrouwen op je privé-AVP voor zakelijke activiteiten. Particuliere aansprakelijkheidsverzekeringen dekken zakelijke activiteiten en bedrijfsmiddelen doorgaans niet. Wie zakelijk werkt met zijn privépolis, staat bij een claim met lege handen.
- SBI-code-mismatch. Meld nevenactiviteiten tijdig bij KVK én bij je verzekeraar. Een niet-geregistreerde activiteit valt buiten de dekking.
- Vage omschrijving van werkzaamheden. Hoe specifieker de polis jouw activiteiten omschrijft, hoe minder ruimte voor discussie bij een claim.
- Onderschatten van cyberrisico. Veel ondernemers denken dat cyber “voor grote bedrijven” is. Eén phishingaanval of datalek bij een kleine boekhouder kan al tienduizenden euro’s kosten.
Wat bepaalt je premie?
Premies variëren sterk. De belangrijkste factoren zijn je SBI-code, jaaromzet, locatie, claimsgeschiedenis en het aantal werknemers. Een schoonmaakbedrijf betaalt een andere AVB-premie dan een softwarebedrijf, zelfs bij dezelfde omzet.
Waarom onafhankelijk advies loont bij zakelijke verzekeringen
Algemene voorwaarden beperken aansprakelijkheid, maar ze dekken geen grote financiële claims. KVK benadrukt dat verzekeringen het vangnet zijn dat algemene voorwaarden niet kunnen vervangen. Een onafhankelijk adviseur of vergelijkingsplatform helpt je de balans te vinden tussen voldoende dekking en een betaalbare premie.
Zakelijkeverzekering werkt als volgt:
- Bedrijfsscan: een AI-ondersteunde scan op basis van je activiteiten, branche en risico’s geeft een eerste advies over welke polissen relevant zijn.
- Vergelijking: het platform vergelijkt meer dan 66 verzekeraars, zodat je niet gebonden bent aan één aanbieder.
- Persoonlijk advies: een vaste adviseur kent je bedrijf en begeleidt je van poliskeuze tot afsluiten en schadeafhandeling.
- 24/7 bereikbaar: voor vragen, wijzigingen of hulp bij schade.
Pro-tip: Zet voor een adviesgesprek alvast je KvK-nummer, SBI-code(s), jaaromzet, een lijst van materiële bedrijfsmiddelen, wagenparkgegevens en gewenste dekkingslimieten klaar. Dat halveert de doorlooptijd van een offerte.
De complete gids over zakelijk verzekeren van Zakelijkeverzekering geeft verdere verdieping per polistype en situatie.
Belangrijkste inzichten
Als ondernemer in Nederland zijn slechts twee verzekeringen wettelijk verplicht, maar de meeste bedrijven hebben minimaal vier tot vijf polissen nodig om financieel bestand te zijn tegen de risico’s die hun sector met zich meebrengt.
| Punt | Details |
|---|---|
| Wettelijke verplichtingen zijn beperkt | Alleen zorgverzekering en WA voor bedrijfsvoertuigen zijn algemeen verplicht; BAV geldt voor specifieke beroepen. |
| AVB is de facto verplicht | Opdrachtgevers en aanbestedingen eisen steeds vaker een AVB-polisblad als voorwaarde voor een opdracht. |
| AOV is het grootste blinde vlak | Zzp’ers zonder AOV hebben bij langdurige ziekte geen inkomensvervanger; dit risico wordt het meest onderschat. |
| SBI-code bepaalt je dekking | Een onjuiste of verouderde SBI-code in het Handelsregister kan leiden tot weigering van dekking bij schade. |
| Zakelijkeverzekering als volgende stap | Via Zakelijkeverzekering vergelijk je meer dan 66 verzekeraars en krijg je persoonlijk advies op maat. |
Wat ondernemers structureel verkeerd doen met hun verzekeringen
Er is één patroon dat ik keer op keer zie: ondernemers die bij de start van hun bedrijf de goedkoopste polis kiezen zonder de polisvoorwaarden te lezen, en pas bij een schade ontdekken dat hun activiteiten niet gedekt zijn. Niet omdat de verzekeraar oneerlijk is, maar omdat de SBI-code in het Handelsregister niet klopte met wat ze dagelijks deden.
Dat is geen klein probleem. Een mismatch tussen je geregistreerde activiteiten en je werkelijke werk is voor verzekeraars een geldige reden om een claim te weigeren. Volledig. Zelfs als je jarenlang premie hebt betaald.
De oplossing is niet ingewikkeld: controleer je SBI-code bij KVK, meld nevenactiviteiten tijdig, en laat een adviseur de polisomschrijving vergelijken met wat je werkelijk doet. Dat kost een uur. Een afgewezen claim kost je bedrijf misschien alles.
Wat ook onderschat wordt: de combinatie van algemene voorwaarden én een goede verzekering. Voorwaarden beperken aansprakelijkheid op papier. Een verzekering betaalt als het er echt op aankomt. Wie alleen op voorwaarden vertrouwt, ontdekt bij een grote claim hoe weinig papier waard is tegenover een advocaat van de wederpartij.
Zo helpt Zakelijkeverzekering je verder
Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en geeft je één helder advies: welke polissen je nodig hebt, wat ze kosten en waar je het beste kunt afsluiten. Geen verkooppraatje van één aanbieder, maar een eerlijke vergelijking afgestemd op jouw SBI-code, omzet en risicoprofiel.
Zet dit klaar voor een adviesgesprek: je KvK-nummer, SBI-code(s), jaaromzet, een overzicht van je bedrijfsmiddelen en wagenparkgegevens. Met die informatie kan een adviseur binnen één gesprek een complete offerte samenstellen.
Wil je direct weten wat een bedrijfsaansprakelijkheidsverzekering voor jouw bedrijf kost? Of liever eerst het volledige verzekeringenoverzicht bekijken? Plan een adviesgesprek in of bereken je premie direct online.
Dit artikel biedt algemene informatie over zakelijke verzekeringen in Nederland. Het vervangt geen professioneel verzekeringsadvies. Controleer actuele wettelijke verplichtingen via KVK of Rijksoverheid, of raadpleeg een erkend verzekeringsadviseur voor jouw specifieke situatie.
Handige bronnen voor verdere controle
Gebruik deze officiële bronnen voor wettelijke vragen en marktinformatie:
- Ondernemersplein — soorten verzekeringen: officieel overzicht van alle relevante bedrijfsverzekeringen, inclusief wettelijke verplichtingen per situatie.
- KVK — 10 verzekeringen voor starters: praktische checklist van de Kamer van Koophandel met verplichte en aanbevolen polissen.
- Rijksoverheid — WA-verzekering voertuig: officiële uitleg over de wettelijke verplichting voor motorrijtuigenverzekering.
- Ondernemersplein — beroepsaansprakelijkheid: welke beroepen een verplichte BAV moeten hebben en wat die dekt.
- KVK — 9 misvattingen over bedrijfsverzekeringen: veelgemaakte fouten bij het afsluiten van zakelijke polissen, inclusief het privéverzekering-misverstand.
- Zakelijkeverzekering: voor offertes, vergelijking van meer dan 66 verzekeraars en persoonlijk advies op maat.
| Bron | Waarvoor gebruiken? |
|---|---|
| Rijksoverheid / Ondernemersplein | Wettelijke verplichtingen en officiële regelgeving controleren |
| KVK | Praktische checklists en veelgemaakte fouten bij starters |
| MKB Servicedesk | Sectorgerichte aanbevelingen voor mkb met personeel |
| Zakelijkeverzekering | Vergelijken, offerte aanvragen en persoonlijk advies |