

8 november 2026
Voor een winkel of webshop komen doorgaans vier verzekeringen als eerste: inventaris & goederen, bedrijfsaansprakelijkheid, bedrijfsschade en rechtsbijstand. Verkoop je online, dan hoort een cyberverzekering daar meteen bij. Welke combinatie het beste past, hangt af van je voorraadwaarde, personeelsomvang en verkoopkanaal. Een onafhankelijke adviseur zoals Zakelijkeverzekering.nl zet dat snel om in een dekking die klopt, zonder dat je te veel of te weinig betaalt.
Kort samengevat:
- Dekt je inventarisverzekering de vervangingswaarde op piekmomenten, niet de gemiddelde voorraad, om onderverzekering te voorkomen tijdens drukke periodes.
- Het ontbreken van een bedrijfsschadeverzekering kan leiden tot faillissement door omzetverlies, zelfs als voorraad en goederen wel verzekerd zijn.
- Hoog risico op claim-afwijzing bij niet voldoen aan beveiligingseisen of onvoldoende documentatie van schade na inbraak of waterschade.
- Een risico-inventarisatie en herziening bij bedrijfsgroei helpen om de verzekeringsdekking steeds goed af te stemmen op actuele risico’s.
- Een onafhankelijk advies en vergelijking bespaart tijd en voorkomt dat je onvolledige of overlappende polisdekking hebt, vooral bij complexe bedrijfsrisico’s.
Inhoudsopgave
- De belangrijkste zakelijke verzekeringen voor detailhandel
- Welke risico’s spelen specifiek in de detailhandel?
- Checklist: hoe kies je de juiste dekking?
- Wat bepaalt de premie voor jouw winkel of webshop?
- Hoe onafhankelijk advies je helpt de juiste dekking te vinden
- Hoe voorkom je verzekeringsfraude en onterechte claims?
- Waarom moet je je verzekering regelmatig herzien?
- Waarin verschillen verzekeraars en hoe vergelijk je offertes?
- Hoe lees je polisvoorwaarden en uitsluitingen in de detailhandel?
- Ons oordeel: waar de meeste winkeliers de mist ingaan
- Snel verder: adviesgesprek of premie berekenen
- Bronnen
De belangrijkste zakelijke verzekeringen voor detailhandel
Elke polis dekt een ander deel van je bedrijfsrisico. Voor een winkel of webshop zijn dit de vijf die er echt toe doen.
- Inventaris- en goederenverzekering. Deze dekt je voorraad, schappen, kassasystemen en verbouwing tegen brand, storm, waterschade en diefstal. Bepaal de verzekerde som op basis van de vervangingswaarde van je hele voorraad op piekmomenten, niet op de gemiddelde voorraadstand. Een winkel die rond de feestdagen drie keer zoveel voorraad heeft, loopt anders het risico onderverzekerd te zijn juist wanneer het telt.
- Bedrijfsaansprakelijkheidsverzekering (AVB). Denk aan een klant die uitglijdt over een natte vloer, een product dat een allergische reactie veroorzaakt, of schade die je personeel bij een klant thuis veroorzaakt tijdens een levering. Zonder AVB betaal je die claims uit eigen zak.
- Bedrijfsschadeverzekering. Bij brand of wateroverlast staat je winkel misschien weken stil. Deze polis vult het omzetverlies aan en dekt vaak ook doorlopende kosten zoals huur en salarissen, zodat je bedrijf de sluiting overleeft.
- Rechtsbijstandverzekering. Conflicten met een leverancier over een verkeerde levering, een geschil met een huurbaas, of een arbeidsconflict met personeel: juridische hulp kost snel duizenden euro’s. Een rechtsbijstandverzekering voor ondernemers vangt dat op.
- AOV en verzuimverzekering. Val je als eigenaar zelf uit, dan vangt een arbeidsongeschiktheidsverzekering je inkomen op. Heb je personeel in dienst, dan is een verzuimverzekering relevant om loondoorbetaling bij ziekte te dekken.
Verkoop je via een webshop, dan verdient een cyberverzekering serieuze overweging. Een datalek van klantgegevens of een gehackt kassasysteem raakt niet alleen je omzet, maar ook je aansprakelijkheid richting klanten.
Welke risico’s spelen specifiek in de detailhandel?
Winkels en webshops lopen risico’s die kantoorbedrijven zelden treffen. De volgorde hieronder loopt van het meest directe verlies naar de risico’s die pas op langere termijn merkbaar worden.
- Diefstal, inbraak en overval. Verzeker je voorraadwaarde realistisch en check of je polis eisen stelt aan sloten, alarmsystemen of camerabeveiliging. Voldoe je niet aan die eisen, dan kan een verzekeraar een claim afwijzen.
- Brand-, water- en klimaatschade. Bederfelijke voorraad zoals verse producten of gekoelde artikelen vraagt om aandacht voor de koelketen in je polisvoorwaarden. Een stroomstoring die je vriezers een nacht uitschakelt, kan duizenden euro’s aan voorraad vernietigen.
- Bedrijfsschade door leveringsproblemen of gedwongen sluiting. Een defecte gevel, een verplichte renovatie of een leverancier die wegvalt, kan je omzet weken stilzetten. KVK wijst ondernemers erop dat continuïteitsrisico’s vaak onderschat worden.
- Personeelsrisico’s. Verzuim, langdurige ziekte en de gevolgen van de WIA raken zowel je loonkosten als je operationele planning, zeker in een kleine winkel waar één zieke medewerker al een gat in de bezetting slaat.
- Logistieke risico’s bij webshops. Schade tijdens transport, verkeerde levering of aansprakelijkheid bij een ongeval met een bezorgvoertuig vallen niet automatisch onder je standaardpolis. Werk je met eigen bezorgauto’s, dan is een zakelijke autoverzekering een aparte noodzaak.
Checklist: hoe kies je de juiste dekking?
Voordat je een offerte aanvraagt, loont het om zelf een paar stappen te doorlopen. Dat scheelt tijd bij het adviesgesprek en voorkomt verrassingen achteraf.
- Begin met een risico-inventarisatie. Een risico-inventarisatie en -evaluatie (RI&E) brengt je veiligheids- en gezondheidsrisico’s in kaart en koppelt die direct aan de verzekeringen die je nodig hebt.
- Bereken je verzekerde som nauwkeurig. Tel de actuele vervangingswaarde van voorraad, inventaris en apparatuur op piekmomenten, niet de aankoopwaarde van vorig jaar.
- Check uitsluitingen en eigen risico. Lees door welke schadeoorzaken juist niet gedekt zijn, en wat een hoger eigen risico je aan premie bespaart.
- Vergelijk offertes op meer dan prijs. Vraag naar dekkingsomvang, uitsluitingen, de manier waarop premie wordt bepaald en of een pakketkorting van toepassing is bij het combineren van polissen.
- Herzie je situatie bij groei. Nieuwe voorraad, extra personeel of een tweede vestiging vragen om een nieuwe berekening van je verzekerde som.
Pro-tip: Bewaar een actuele voorraadlijst met inkoopwaarden en werk die elk kwartaal bij. Zo voorkom je dat je bij een schadegeval moet gokken naar wat je eigenlijk kwijt bent, en dat is precies het moment waarop onderverzekering je duur komt te staan.
Wat bepaalt de premie voor jouw winkel of webshop?
Verzekeraars kijken naar een combinatie van factoren: je omzet, de locatie van je pand, de waarde van je voorraad, de getroffen beveiligingsmaatregelen, je brancheclassificatie en je claimshistorie. Een juwelier in een binnenstad betaalt logischerwijs een andere premie dan een kledingwinkel in een buitenwijk.
Exacte prijzen zijn moeilijk te geven, omdat premies sterk verschillen per aanbieder en bedrijfsprofiel. Een offerte op maat blijft daarom de enige manier om een reëel bedrag te krijgen.
Besparen kan wel. Combineer polissen in één pakket voor pakketkorting, investeer in beveiliging zoals camera’s of een alarmsysteem, en overweeg een hoger eigen risico als je financieel een buffer hebt om kleinere schades zelf op te vangen.
Hoe onafhankelijk advies je helpt de juiste dekking te vinden
Zakelijkeverzekering.nl vergelijkt een groot aantal verzekeraars en combineert dat met een AI-bedrijfsscan: op basis van je branche, activiteiten en risico’s krijg je een eerste inschatting van welke dekking bij je past. Wil je liever direct met iemand sparren, dan koppelt het platform je aan een adviseur die met je meedenkt over je specifieke winkel of webshop.
Dat vergelijkingsbereik is precies waar de winst zit. In plaats van zelf tien polisvoorwaarden naast elkaar te leggen, krijg je in korte tijd zicht op welke combinatie voorkomt dat je onderverzekerd raakt of onnodig dubbel betaalt voor overlappende dekkingen.
Hoe voorkom je verzekeringsfraude en onterechte claims?
Verzekeringsfraude klinkt als iets voor een ander, maar kleine slordigheden leiden vaker tot afgewezen claims dan opzettelijke fraude. Geef bij het afsluiten van je polis een eerlijke en volledige inschatting van je voorraadwaarde, omzet en beveiligingsmaatregelen. Een te lage opgave om premie te besparen werkt averechts: bij schade kan de verzekeraar uitkeren op basis van de verhouding tussen wat je opgaf en wat je daadwerkelijk had, met een lagere uitkering als gevolg.
Documenteer schade zorgvuldig. Maak foto’s direct na een inbraak of waterschade, bewaar aankoopbonnen van kostbare inventaris en noteer data en tijden. Onvolledige documentatie is een van de meest voorkomende redenen waarom claims vertraging oplopen of gedeeltelijk worden afgewezen, niet omdat de schade niet echt was, maar omdat de onderbouwing ontbrak.
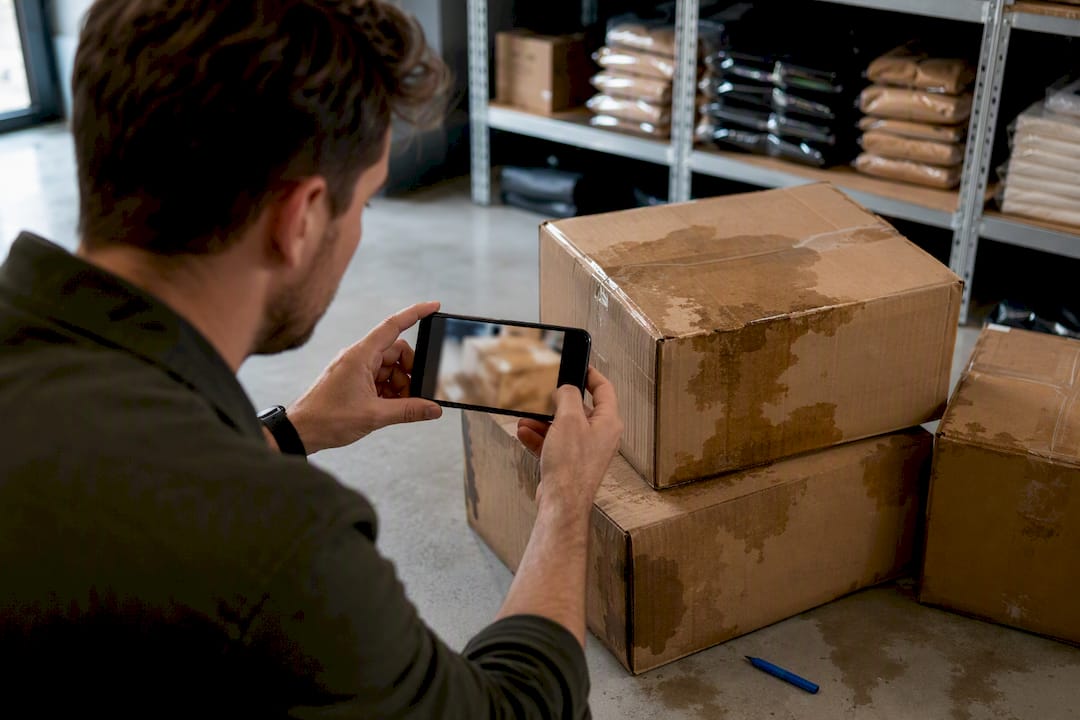
Meld schade zo snel mogelijk, meestal binnen de termijn die in je polisvoorwaarden staat. Wacht je te lang, dan kan een verzekeraar dat aangrijpen om de claim af te wijzen. En wees terughoudend met het overdrijven van schadeomvang: verzekeraars wisselen data uit en een opvallend claimpatroon leidt tot extra onderzoek, hogere premies bij vervolgpolissen of in het ernstigste geval een geweigerde dekking.
Waarom moet je je verzekering regelmatig herzien?
Je bedrijf van vandaag is niet je bedrijf van twee jaar geleden. Adviseur Martijn Palsma wijst erop dat risicoanalyse geen eenmalige exercitie is: bedrijfsactiviteiten, personeelsbestand en wetgeving veranderen voortdurend, en je polissen moeten daarin meebewegen.
Denk aan concrete momenten die om herziening vragen: je breidt uit naar een tweede winkel, je begint met een webshop naast je fysieke locatie, je voorraadwaarde stijgt door een nieuw assortiment, of je neemt voor het eerst personeel aan. Elk van die stappen verandert je risicoprofiel, en dus ook wat je verzekerde som en dekking zouden moeten zijn.
Een vaste gewoonte helpt: neem elk jaar, of bij elke grote verandering, tien minuten om je polissen door te lopen. Is je voorraadwaarde nog actueel? Is je aansprakelijkheidsdekking toereikend nu je meer klanten bedient? Heb je een cyberverzekering nodig nu je bent gestart met online verkoop? Een adviseur die je bedrijf kent, signaleert dit vaak sneller dan je zelf doet, simpelweg omdat hij van buitenaf naar je risico’s kijkt.
Waarin verschillen verzekeraars en hoe vergelijk je offertes?
Verzekeraars verschillen op meer punten dan alleen de premie. De dekkingsomvang varieert: de ene polis vergoedt bedrijfsschade tot twaalf maanden, de andere tot slechts zes. Uitsluitingen lopen uiteen, bijvoorbeeld rond schade door vorst, specifieke diefstalvormen of schade tijdens verbouwing. Ook de manier waarop premie wordt vastgesteld verschilt: sommige verzekeraars werken met vaste brancheclassificaties, andere maken meer maatwerk op basis van je concrete beveiligingsmaatregelen.
Vergelijk offertes daarom nooit alleen op het eindbedrag. Vraag bij elke offerte naar dezelfde punten: de dekkingsomvang, de exacte uitsluitingen, het eigen risico per schadesoort en of een pakketkorting van toepassing is als je meerdere polissen combineert. Twee offertes met een vergelijkbare premie kunnen in de praktijk een heel andere dekking bieden zodra het misgaat.
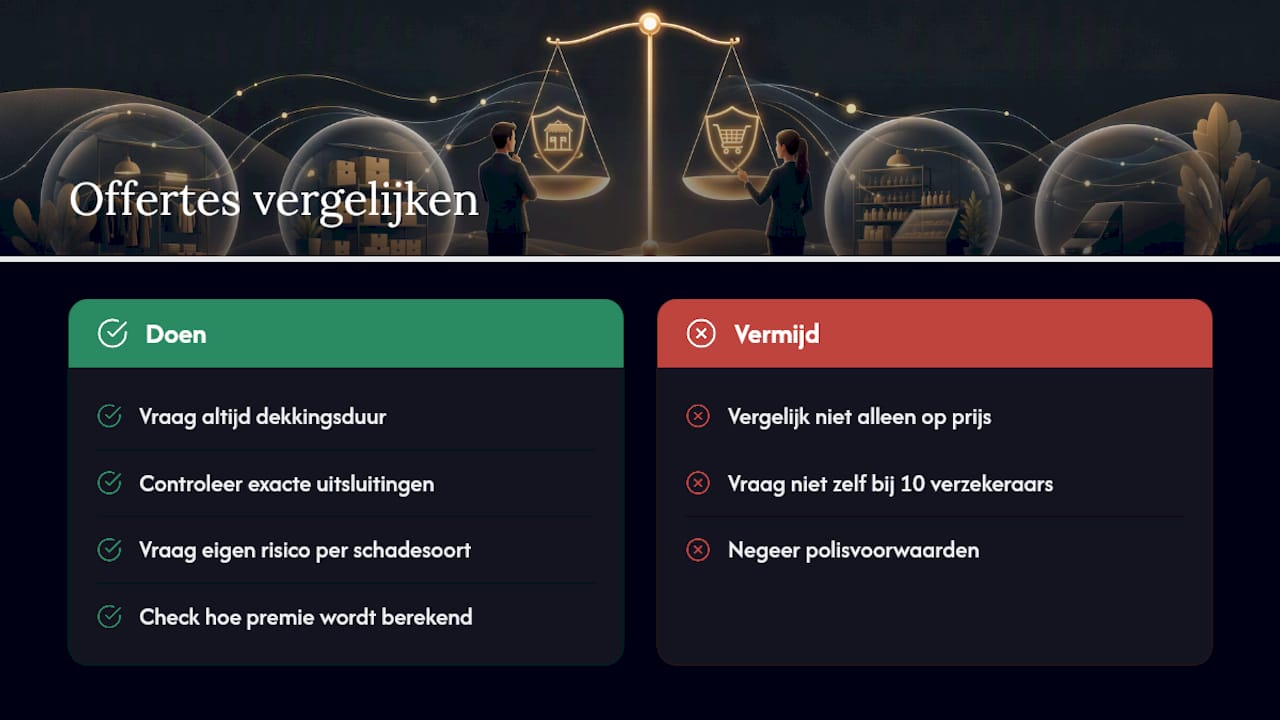
Dat is precies waarom een onafhankelijke vergelijking zoveel tijd bespaart. In plaats van zelf bij tien verzekeraars losse offertes op te vragen en naast elkaar te leggen, doorloop je dat proces één keer met een adviseur die de polisvoorwaarden al kent en weet waar de addertjes onder het gras liggen.
Hoe lees je polisvoorwaarden en uitsluitingen in de detailhandel?
Polisvoorwaarden lezen als een winkelier voelt als een vreemde taal leren, maar een paar vaste aandachtspunten maken het behapbaar. Kijk eerst naar de definitie van “voorraad” of “goederen” in je inventarisverzekering: sommige polissen sluiten bijvoorbeeld consignatiegoederen of goederen van derden uit, terwijl die in een winkel vaak wel aanwezig zijn.
Let op beveiligingseisen. Veel polissen tegen diefstal en inbraak stellen concrete voorwaarden aan sloten, alarmsystemen of camerabewaking. Voldoe je daar niet aan op het moment van de inbraak, dan kan dat een claim (deels) ongeldig maken, ook als je premie daar niet expliciet op wees.
Uitsluitingen rond bedrijfsschade verdienen extra aandacht: sommige polissen dekken alleen omzetverlies door schade aan je eigen pand, niet wanneer een naburig pand brandt en jouw winkel daardoor tijdelijk onbereikbaar is. KVK adviseert om naast verzekeringen ook heldere afspraken en algemene voorwaarden vast te leggen, juist om dit soort grijze gebieden te beperken.
Twijfel je over een specifieke clausule, vraag dan altijd expliciet aan je adviseur wat een uitsluiting in de praktijk betekent voor jouw winkel. Een voorbeeldscenario voorleggen werkt beter dan de juridische tekst zelf te ontcijferen.
Ons oordeel: waar de meeste winkeliers de mist ingaan
De grootste misvatting die ik zie: ondernemers denken dat één brede polis alles wel dekt. Dat klopt niet. Een winkelier die alleen een inventarisverzekering afsluit, maar geen bedrijfsschadeverzekering heeft, overleeft een brand financieel misschien niet, ook al is de schade aan de voorraad netjes vergoed. De omzet die wegvalt tijdens de weken van herstel telt namelijk niet mee.
De conventionele wijsheid dat je moet “shoppen op premie” is ook misleidend. Twee polissen met een vergelijkbaar bedrag kunnen wezenlijk andere dekking bieden, zeker rond uitsluitingen en de duur van bedrijfsschadevergoeding. Wat écht verschil maakt, is een goede risico-inventarisatie vooraf: pas als je weet wat je voorraad, personeel en verkoopkanaal aan risico met zich meebrengen, kun je polissen zinvol vergelijken.
Mijn advies: begin nooit bij de premie. Begin bij de vraag wat je bedrijf stillegt als het misgaat, en laat die vraag je dekking bepalen.
— Willem
Snel verder: adviesgesprek of premie berekenen
Weten welke verzekering het beste bij jouw winkel of webshop past, hoeft geen weken te duren. Via Zakelijkeverzekering.nl doorloop je de AI-bedrijfsscan in een paar minuten, waarna je meteen ziet welke dekkingen relevant zijn voor jouw branche en risicoprofiel.

Wil je liever direct met iemand sparren over je specifieke situatie, van voorraadwaarde tot personeelsrisico’s? Dan boek je een vrijblijvend adviesgesprek met een vaste adviseur die meer dan 66 verzekeraars vergelijkt en je precies vertelt waar pakketkorting mogelijk is en waar uitsluitingen om extra aandacht vragen. Twijfel je nog welke polissen je nodig hebt, bekijk dan eerst het volledige aanbod op de pagina met zakelijke verzekeringen en vraag daarna in enkele minuten een premieberekening op maat aan.
Bronnen
Voor risicoanalyse en wetgeving raadpleeg je KVK. Voor concrete polisdekking bekijk je de inventarisverzekering van Zakelijkeverzekering.
- Risicomanagement voor ondernemers met personeel + stappenplan
- Bedrijfsrisico beperken, zo doe je dat! Wat zijn de top risico’s?
- Bedrijfsrisico’s afdekken: zo doe je dat | KVK