

24 oktober 2026
Ja, de meeste zelfstandige coaches hebben een beroepsaansprakelijkheidsverzekering nodig. Zonder die dekking betaal je claims over verkeerd advies of gemiste kansen zelf, en dat kan één opdracht duurder maken dan jaren aan premie. Kies een polis die zuivere vermogensschade dekt met limieten die passen bij je omzet en opdrachtgevers. Vraag eerst een risico-scan of adviesgesprek aan voordat je een polis vergelijkt.
Kort samengevat:
- De meeste zelfstandige coaches hebben een beroepsaansprakelijkheidsverzekering nodig om financiële claims over verkeerd advies of gemiste kansen te dekken; zonder polis kunnen deze claims duurder uitvallen dan de premie.
- Een beroepsaansprakelijkheidsverzekering vergoedt zuivere vermogensschade door professionele fouten, zoals schade door advies of misverstanden over de scope van de begeleiding, en onderscheidt zich van een bedrijfsaansprakelijkheidsverzekering die fysieke of zaaksschade dekt.
- Steeds meer opdrachtgevers en brancheverenigingen eisen expliciet bewijs van verzekering voordat zij een opdracht gunnen, vooral bij grote organisaties met strikte inkoopbeleid, waardoor zonder polis afvallen mogelijk is.
- Bij het afsluiten van een polis moet je letten op limieten per aanspraak en per jaar, uitsluitingen van bepaalde activiteiten, en juridische kosten; een goede check vooraf voorkomt verrassingen bij claims.
- Het vergelijken van polissen via een gespecialiseerde verzekeraar of adviesdienst bespaart tijd en zorgt voor een dekking die aansluit bij je praktijkgrootte, specialisatie en omzet.
Inhoudsopgave
- Wat dekt een beroepsaansprakelijkheidsverzekering voor coaches?
- Wanneer heb je als coach echt een BAV nodig?
- Waar moet je op letten in de polisvoorwaarden?
- Hoe sluit je stap voor stap een BAV af?
- Wat kost een BAV en wanneer loont een pakket?
- Hoe helpt Zakelijkeverzekering je aan de juiste dekking?
- Wat coaches structureel verkeerd inschatten bij verzekeren
- Direct een passende verzekering regelen
- Bronnen
Wat dekt een beroepsaansprakelijkheidsverzekering voor coaches?
Een beroepsaansprakelijkheidsverzekering (BAV) vergoedt zuivere vermogensschade: financiële schade die een opdrachtgever lijdt door een fout in je professionele advies, zonder dat er iets kapot valt of iemand gewond raakt. Bij coaching gaat het bijvoorbeeld om:
- Een cliënt die claimt dat jouw advies zijn bedrijf financieel heeft geschaad.
- Een opdrachtgever die stelt dat je een deadline of contractuele afspraak niet nakwam, met omzetverlies als gevolg.
- Een misverstand over de scope van je begeleiding dat tot een geschil en juridische kosten leidt.
Dit verschilt fundamenteel van een bedrijfsaansprakelijkheidsverzekering (AVB), die lichamelijke schade of zaakschade dekt, zoals een cliënt die struikelt tijdens een sessie op locatie. De KVK legt uit dat veel ondernemers deze twee polissen verwarren, terwijl ze elkaar juist aanvullen. Voor een coach die zowel adviseert als fysiek bij cliënten werkt, is een combinatie van BAV en bedrijfsaansprakelijkheidsverzekering vaak de veiligste route. Opdrachtgevers vragen steeds vaker expliciet om bewijs van een BAV voordat ze een opdracht gunnen, vooral bij grotere organisaties met een eigen inkoopbeleid.
Wanneer heb je als coach echt een BAV nodig?
Niet elke coach loopt hetzelfde risico, maar de praktijk laat zien dat de vraag naar bewijs van verzekering breed leeft. Steeds meer opdrachtgevers en brancheverenigingen eisen dat zelfstandige coaches kunnen aantonen dat ze zich hebben ingedekt, zoals Ondernemersplein van de Rijksoverheid beschrijft. Zonder polisbewijs val je bij aanbestedingen of grotere opdrachten simpelweg af.
Het risicoprofiel verschilt wel per specialisatie:
- Businesscoaches die strategisch advies geven, lopen risico op claims met hoge financiële impact.
- Loopbaancoaches en teamcoaches krijgen vaker te maken met discussies over verwachtingen en resultaat.
- Coaches die raken aan gezondheid, mentaal welzijn of medische thema’s hebben een verhoogd aansprakelijkheidsrisico en verdienen vaak maatwerkdekking in plaats van een standaardpolis.
Brancheverenigingen zoals de ICF bieden een collectieve polis aan die aantrekkelijk geprijsd kan zijn, maar de dekking is soms generiek. Voor specialistische praktijken past een individuele polis vaak beter.
Pro-tip: Vraag bij een collectieve polis altijd expliciet naar de limiet per aanspraak en per verzekeringsjaar. Een lage limiet lijkt goedkoop, maar kan je juist buitenspel zetten bij grotere opdrachtgevers die hogere dekking eisen.
Waar moet je op letten in de polisvoorwaarden?
De kleine lettertjes bepalen of een polis je daadwerkelijk beschermt op het moment dat het misgaat. Loop deze punten systematisch langs voordat je tekent.
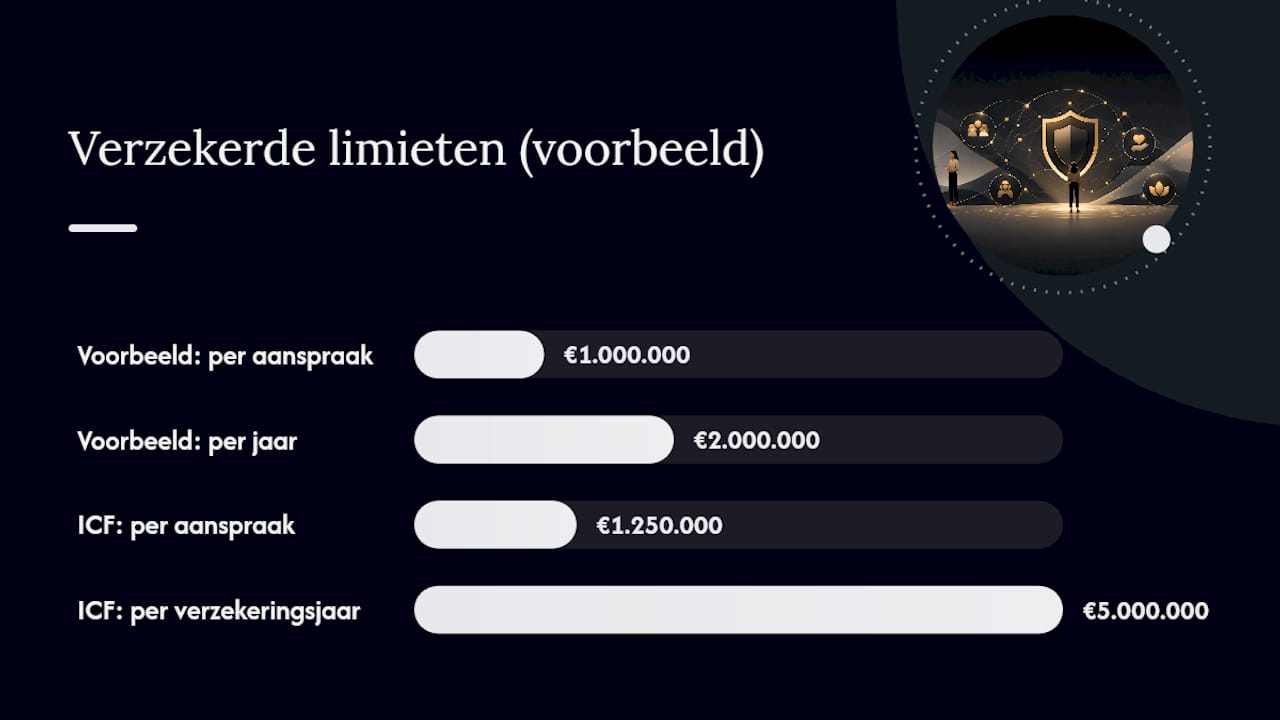
- Verzekerd bedrag per aanspraak en per jaar. Dit zijn twee losse limieten. Een polis met € 1.000.000 per aanspraak en maximaal € 2.000.000 per jaar loopt vast zodra er meerdere claims in één polisjaar binnenkomen.
- Eigen risico. Een hoger eigen risico verlaagt je premie, maar verhoogt het bedrag dat je zelf betaalt bij elke claim. Kies dit alleen als je financiële buffer dat werkelijk toelaat.
- Uitsluitingen op beroepsactiviteiten. Sommige polissen dekken alleen “coaching” in brede zin en sluiten specifieke vormen zoals loopbaanadvies met juridische component of gezondheidscoaching uit.
- Dekking van juridische kosten. Check of verweerkosten los van het verzekerd bedrag worden vergoed, of dat ze daarvan afgaan.
- Looptijd en opzegtermijn. Let op automatische verlenging en de termijn waarbinnen je kunt overstappen.
Een voorbeeld ter illustratie: de collectieve ICF-polis noemt een jaarpremie van ongeveer € 82,50 met een limiet van € 1.250.000 per aanspraak en € 5.000.000 per verzekeringsjaar. Dat is een nuttig referentiepunt, maar geen garantie dat dit past bij jouw praktijk.
Polisvoorwaarden voorkomen op zichzelf geen conflicten. De KVK raadt daarom aan om algemene voorwaarden altijd door een jurist te laten checken voordat je een polis afsluit, zeker als je met grotere organisaties werkt. Loopt een geschil toch uit de hand, dan is Kifid de instantie waar je terechtkunt voor klachten over verzekeraars en adviseurs. Twijfel je over de juiste interpretatie van voorwaarden, raadpleeg dan ook de gids over polisvoorwaarden vergelijken.
Hoe sluit je stap voor stap een BAV af?
Het afsluiten van een beroepsaansprakelijkheidsverzekering is geen dagtaak, maar een paar dingen wil je goed voorbereiden voordat je offertes aanvraagt.
- Breng je risico in kaart. Welke diensten lever je, met welke opdrachtgevers werk je, en welke financiële schade zou een fout maximaal kunnen veroorzaken?
- Verzamel je bedrijfsgegevens. Je hebt onder meer je jaaromzet, het type coaching dat je aanbiedt, je jaren ervaring en eventuele eerdere claims nodig.
- Vraag meerdere offertes aan. Vergelijk niet alleen premie, maar vooral limieten, uitsluitingen en eigen risico naast elkaar.
- Kies en sluit af. Na acceptatie ontvang je meestal binnen een paar werkdagen je polisdocumenten.
- Bewaar je polisbewijs. Opdrachtgevers vragen hier steeds vaker naar bij de start van een opdracht, dus zorg dat je het snel kunt aanleveren.
Zodra je polis loopt, heb je direct een bewijsstuk dat je aan opdrachtgevers kunt tonen. Dat maakt het verschil tussen wel of niet meedingen naar een opdracht bij organisaties met een strikt inkoopbeleid.
Wat kost een BAV en wanneer loont een pakket?
De premie van een BAV hangt af van een paar concrete factoren: je jaaromzet, het type coaching dat je aanbiedt, je claimgeschiedenis en de limieten die je kiest. Een coach met een hoge omzet en werk bij grote organisaties betaalt doorgaans meer dan een startende coach met een klein cliëntenbestand.
Een hoger eigen risico kan je premie drukken, maar dat werkt alleen als je genoeg financiële buffer hebt om een claim zelf voor te schieten. Kies deze route dus alleen bij een stabiele en voorspelbare praktijk.
- Combineer je BAV met andere polissen zoals rechtsbijstand of een arbeidsongeschiktheidsverzekering in één pakket bij dezelfde verzekeraar.
- Pakketkorting scheelt vaak in de totale premie omdat verzekeraars overlap tussen polissen kunnen wegstrepen.
- Ga niet voor de laagste limiet om premie te besparen: een te lage dekking kan opdrachten kosten die je anders had binnengehaald.
Combineren van polissen in een pakket bij één aanbieder is een van de simpelste manieren om kosten te verlagen zonder gaten in je dekking te laten vallen. Een overzicht van de belangrijkste zakelijke verzekeringen laat zien welke aanvullende polissen voor coaches relevant kunnen zijn, naast de BAV zelf.
Hoe helpt Zakelijkeverzekering je aan de juiste dekking?
Zelf uitzoeken welke verzekeraar de beste limieten en voorwaarden biedt, kost tijd die je liever in je cliënten steekt. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en zoekt daarbinnen naar de dekking die past bij jouw specifieke coachingspraktijk, niet bij een generiek gemiddelde.
- Een AI-adviseur maakt op basis van je beroepsactiviteiten en omzet een eerste bedrijfsscan met een concreet risicobeeld.
- Je krijgt één vast aanspreekpunt dat je situatie kent, in plaats van steeds een ander callcenter aan de lijn.
- Advies en polisvergelijking zijn 24/7 beschikbaar, ook buiten kantooruren wanneer je tussen sessies door tijd hebt.
Pro-tip: Doe de bedrijfsscan zelfs als je al verzekerd bent. Veel coaches ontdekken pas dan dat hun huidige limieten niet meer aansluiten bij hun gegroeide omzet of nieuwe opdrachtgevers.
Wat coaches structureel verkeerd inschatten bij verzekeren
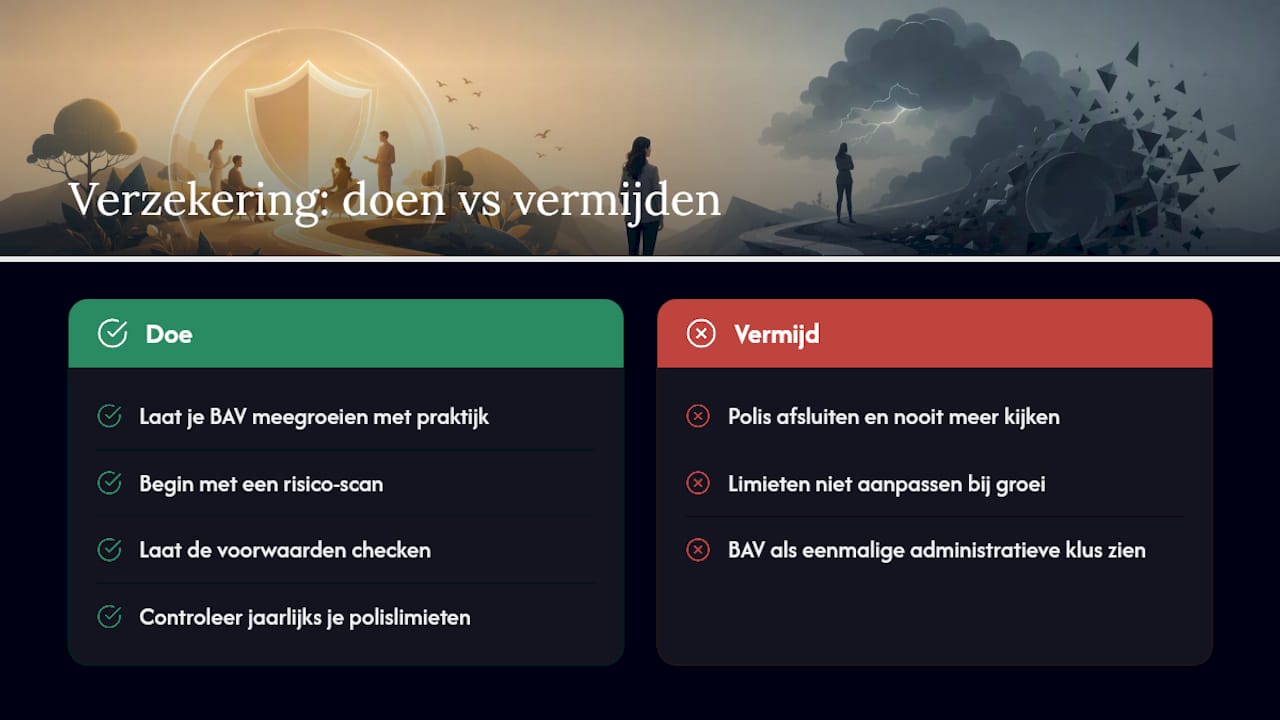
De meest gemaakte fout is niet dat coaches onverzekerd blijven, maar dat ze een polis afsluiten en daarna nooit meer naar de limieten kijken. Een coach die drie jaar geleden startte met een klein cliëntenbestand en nu met beursgenoteerde opdrachtgevers werkt, loopt vaak nog met een limiet die bij die eerste situatie paste.
Mijn advies: behandel je BAV niet als eenmalige administratieve verplichting, maar als iets dat meegroeit met je praktijk. Begin met een risico-scan, laat de voorwaarden checken en herhaal die check jaarlijks. Dat is geen overdreven voorzichtigheid, het is gewoon bijhouden van wat je bedrijf inmiddels waard is om te beschermen.
— Willem
Direct een passende verzekering regelen
Zakelijkeverzekering is het alternatief voor uren zelf verzekeraars vergelijken: één scan, één aanspreekpunt en een advies dat aansluit op jouw coachingspraktijk in plaats van een generieke polis van de plank. In plaats van tientallen offertepagina’s door te spitten, beantwoord je een paar vragen over je diensten, omzet en cliënten, en krijg je een helder beeld van welke limieten en voorwaarden bij jou passen.

Of je nu voor het eerst een BAV afsluit of twijfelt of je huidige limieten nog kloppen, het overzicht van zakelijke verzekeringen laat zien welke dekking bij jouw praktijk hoort. Twijfel je tussen een BAV en een bredere combinatie met bedrijfsaansprakelijkheid, dan legt de pagina over de beroepsaansprakelijkheidsverzekering precies uit wanneer dat nodig is. Vraag een adviesgesprek aan en weet binnen een paar dagen zwart op wit welke premie en dekking bij jouw coachingspraktijk passen.
Bronnen
- Verzekeringen voor je bedrijf: 9 misverstanden | KVK
- Verzekering beroepsaansprakelijkheid | Rijksoverheid / Ondernemersplein
- Aansprakelijkheidsverzekering – ICF Netherlands Chapter
- Dezaak
- Kifid