

23 oktober 2026
Veel ondernemers in de evenementenbranche starten met de aanname dat hun privéverzekering ook zakelijke schades afdekt. Dat is een misvatting die je duur kan komen te staan. Want zodra een bezoeker struikelt over jouw kabels, een gehuurde lichtinstallatie sneuvelt of een event afgelast wordt door extreme weersomstandigheden, heb je een zakelijke verzekering evenementenbranche nodig om niet zelf voor de kosten op te draaien. In deze gids leer je welke verzekeringen relevant zijn, wat ze kosten en hoe je de juiste keuze maakt voor jouw bedrijf.
Inhoudsopgave
- Waarom zakelijke verzekeringen cruciaal zijn in de evenementenbranche
- Welke zakelijke verzekeringen zijn belangrijk voor ondernemers in de evenementenbranche?
- Kosten en premies van zakelijke verzekeringen voor de evenementenbranche
- Veelgemaakte fouten en valkuilen bij het kiezen van zakelijke verzekeringen
- Hoe kies je de juiste zakelijke verzekering voor jouw evenementenonderneming?
- De vaak vergeten risico’s en hoe je jezelf écht goed verzekert
- Zo helpt Zakelijkeverzekering.nl jou met de beste zakelijke verzekering voor de evenementenbranche
- Veelgestelde vragen over zakelijke verzekering in de evenementenbranche
Belangrijkste Inzichten
| Punt | Details |
|---|---|
| Zakelijke aansprakelijkheid | Privéverzekeringen dekken geen zakelijke schade, een AVB is essentieel voor evenementondernemers. |
| Verplichting en klanten | Een AVB is meestal niet wettelijk verplicht, maar opdrachtgevers eisen het vaak wel. |
| Risicogebaseerde kosten | Premies variëren sterk per type evenement, bezoekersaantal en extra risico’s. |
| Combinatie verzekeringen | AVB alleen is vaak niet genoeg; een beroeps- en inventarisverzekering bieden aanvullende bescherming. |
| Correcte registratie | Zorg dat je activiteiten correct staan geregistreerd bij KVK voor volledige dekking bij claims. |
Waarom zakelijke verzekeringen cruciaal zijn in de evenementenbranche
Als evenementondernemer werk je in een omgeving waar van alles mis kan gaan. Grote groepen mensen, complexe technische installaties, tijdelijke locaties en krappe planningen maken jouw branche tot een van de hogere risicocategorieën in de zakelijke wereld. En toch onderschatten veel ondernemers dit.
Een privéverzekering dekt geen zakelijke schade, een aparte AVB (Algemene Aansprakelijkheidsverzekering voor Bedrijven) is essentieel voor ondernemers. Dit betekent concreet: als jij als zzp’er of mkb’er schade veroorzaakt tijdens een opdracht en je hebt alleen een privéaansprakelijkheidsverzekering, sta je met lege handen. De verzekeraar vergoedt niks.
De evenementenbranche kent specifieke risico’s die andere branches nauwelijks kennen:
- Letselschade bij bezoekers door vallen, struikelen of technische defecten
- Materiaalschade aan gehuurde locaties, podia of installaties
- Juridische claims van opdrachtgevers bij misgelopen evenementen
- Inkomstenderving door plotselinge annulering of schade
- Aansprakelijkheid bij incidenten met alcohol, vuurwerk of crowd control
“Als evenementorganisator ben je verantwoordelijk voor alles wat er op jouw event gebeurt. Eén incident zonder goede dekking kan het einde van je bedrijf betekenen.”
Veel opdrachtgevers, van gemeenten tot grote bedrijven, eisen tegenwoordig een bedrijfsaansprakelijkheidsverzekering als minimumvereiste voordat ze een opdracht gunnen. Zonder deze verzekering val je simpelweg buiten de boot bij aanbestedingen en professionele samenwerkingen.
Pro-tip: Draag altijd een bewijs van verzekering bij je tijdens evenementen. Gemeenten en locatiebeheerders controleren dit regelmatig en kunnen je evenement stilleggen als je dit niet kunt overleggen.
Welke zakelijke verzekeringen zijn belangrijk voor ondernemers in de evenementenbranche?
Nu je begrijpt waarom verzekeren zo cruciaal is, is het tijd om concreet te kijken welke verzekeringen relevant zijn. Niet elke verzekering is voor iedereen even noodzakelijk, maar bepaalde basisvormen zijn voor vrijwel iedere evenementondernemer een must.
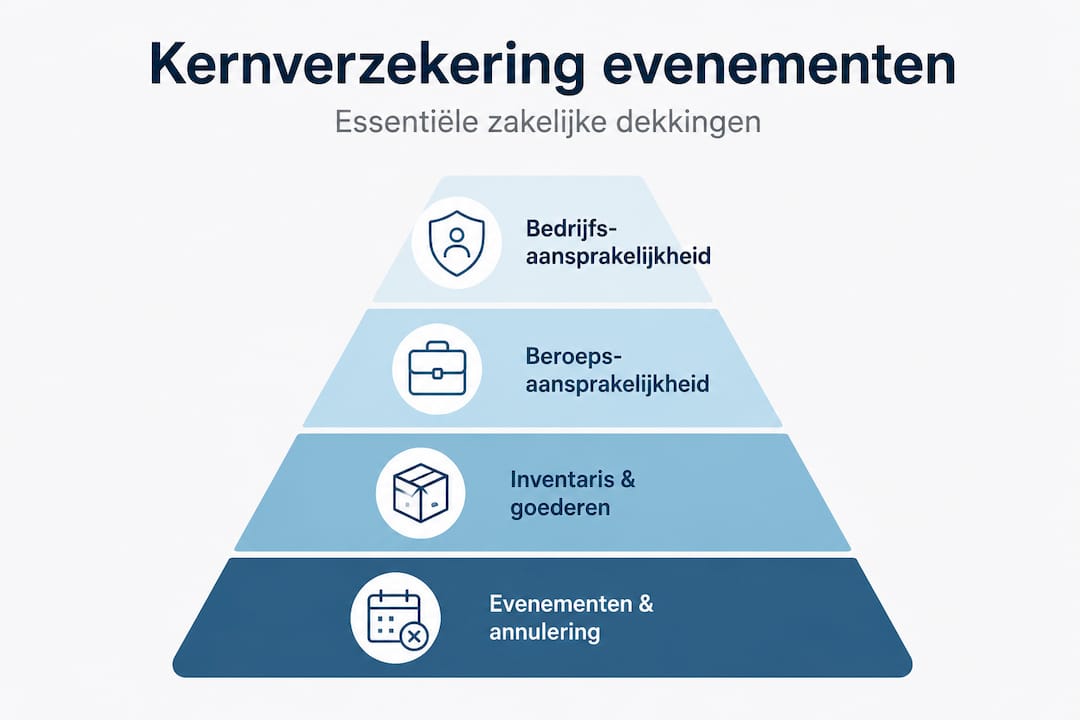
De vier kerndekking voor evenementondernemers
1. Bedrijfsaansprakelijkheidsverzekering (AVB)
Dit is je basisbescherming. De AVB dekt schade die jij of je medewerkers per ongeluk veroorzaken aan derden tijdens werkzaamheden. Denk aan letsel bij bezoekers, schade aan een gehuurde zaal of beschadigde apparatuur van een klant. AVB is niet wettelijk verplicht, maar klanten vragen er vaak om, en premies starten al vanaf circa 8 euro per maand.
2. Beroepsaansprakelijkheidsverzekering (BAV)
Waar de AVB fysieke schade dekt, beschermt de beroepsaansprakelijkheidsverzekering je tegen claims door fouten in je dienstverlening. Stel: je plant een bedrijfsevent op de verkeerde datum, mist een cruciale vergunning of geeft verkeerd advies over een locatiekeuze. Dit soort fouten kunnen leiden tot financiële schade bij je opdrachtgever, en die kunnen jou hiervoor aansprakelijk stellen.
3. Inventaris en goederenverzekering
Geluidssystemen, lichtinstallaties, decorstukken, camera’s. De apparatuur van een evenementondernemer vertegenwoordigt vaak tienduizenden euro’s. Een inventarisen goederenverzekering beschermt deze bezittingen tegen diefstal, brand of beschadiging, ook wanneer je spullen onderweg zijn of tijdelijk bij een locatie staan.
4. Evenementen en annuleringsverzekering
Specifiek voor de branche is de evenementenverzekering, soms ook evenementenpolis of annuleringsverzekering genoemd. Deze dekt financiële verliezen door afgelasting wegens ziekte, extreem weer, faillissement van een leverancier of andere onvoorziene omstandigheden. Vooral bij grotere evenementen met hoge vooruitbetaalde kosten is dit een essentiële dekking.
Ondernemers met personeel hebben bovendien te maken met wettelijk verplichte werknemersverzekeringen zoals WW, WIA en ZW, plus de mogelijkheid om aanvullende dekkingen te kiezen voor ziekteverzuim of arbeidsongeschiktheid van medewerkers.
Vergelijkingstabel: kerndekking voor evenementondernemers
| Verzekering | Wat dekt het? | Verplicht? | Kosten (indicatief) |
|---|---|---|---|
| AVB | Schade aan derden tijdens werk | Nee, maar klanteis | Vanaf €8 per maand |
| BAV | Fouten in je dienstverlening | Nee, maar aanbevolen | Vanaf €15 per maand |
| Inventaris | Eigen apparatuur en materialen | Nee | Afhankelijk van waarde |
| Evenementenpolis | Annulering, afgelasting, bijzondere risico’s | Nee | €150 tot €2.500 per event |
| Werknemersverzekering | Uitkering bij ziekte of ontslag personeel | Ja (bij personeel) | Wettelijk bepaald |
Pro-tip: Controleer je SBI-code (Standaard Bedrijfsindeling) bij de KVK. Verzekeraars koppelen dekking aan geregistreerde activiteiten. Als jouw SBI-code niet overeenkomt met je werkzaamheden, kun je bij een claim voor een onaangename verrassing komen te staan.
Bekijk ook de overige bedrijfsverzekeringen die relevant kunnen zijn, zoals een rechtsbijstandverzekering of een cyberverzekering, die steeds vaker relevant wordt nu evenementenregistratie en ticketverkoop digitaal verlopen.
Kosten en premies van zakelijke verzekeringen voor de evenementenbranche
Wat kost het eigenlijk om je als evenementondernemer goed te verzekeren? Het eerlijke antwoord is: dat hangt af van meerdere factoren. Maar het goede nieuws is dat je met de juiste keuzes betaalbaar verzekerd kunt zijn.
Factoren die jouw premie bepalen
- Type evenement: Een zakelijk congres voor 50 personen heeft een ander risicoprofiel dan een outdoor festival met 5.000 bezoekers
- Bijzondere risico’s: Alcohol, pyrotechniek, extreme sporten of buitenlocaties verhogen je premie aanzienlijk
- Bedrijfsomvang: Omzet, aantal medewerkers en aantal opdrachten per jaar beïnvloeden de hoogte van je premie
- Dekkingslimiet: Hogere maxima per incident of per jaar kosten meer
- Eigen risico: Een hoger eigen risico verlaagt je premie, maar betekent meer eigen bijdrage bij schade
De kosten van een evenementenverzekering variëren van €150 tot €2.500 per evenement, afhankelijk van type, bezoekersaantal en dekking. Dit lijkt misschien veel, maar vergeleken met de mogelijke schadekosten is het een relatief kleine investering.
Voor je doorlopende bedrijfsverzekeringen zijn de kosten een stuk overzichtelijker. Een AVB voor eventmanagers kost gemiddeld vanaf €8 per maand, afhankelijk van omzet en medewerkeraantal.
Voorbeeldpremies per bedrijfsomvang
| Bedrijfstype | AVB per jaar | BAV per jaar | Inventaris per jaar | Evenementenpolis per event |
|---|---|---|---|---|
| Zzp / eenmanszaak | €96 tot €300 | €180 tot €600 | €150 tot €500 | €150 tot €500 |
| Klein mkb (2 tot 10 medewerkers) | €350 tot €900 | €500 tot €1.200 | €400 tot €1.500 | €400 tot €1.500 |
| Middelgroot bedrijf (10+ medewerkers) | €900 tot €2.500 | €1.000 tot €3.500 | €1.500 tot €5.000 | €800 tot €2.500 |
“Verzekeringspremies voor de evenementenbranche kunnen tot 30% van elkaar verschillen bij hetzelfde dekkingsniveau. Vergelijken loont daarom altijd.”
Vergeet ook niet om verzekeringskosten op te nemen in je prijsstelling naar klanten. Een evenementenorganisator die zichzelf goed verzekert, heeft hogere vaste lasten dan iemand die dit negeert. Dat verschil mag je gewoon doorberekenen, het is een professionele kostenpost die opdrachtgevers herkennen en respecteren.
Pro-tip: Vraag altijd minimaal drie offertes op bij gespecialiseerde verzekeraars. Generieke zakelijke verzekeraars kennen de specifieke risico’s van de evenementenbranche minder goed, wat kan leiden tot onderdekking of juist te hoge premies voor risico’s die jij helemaal niet loopt.
Een bedrijfsschadeverzekering kan ook relevant zijn als jij als ondernemer bij langdurige schade of stilstand de doorlopende kosten niet kunt dragen. Denk aan huur, vaste personeelskosten of leaseverplichtingen die gewoon doorlopen, ook als je tijdelijk niet kunt werken.
Veelgemaakte fouten en valkuilen bij het kiezen van zakelijke verzekeringen
Weten welke verzekeringen je nodig hebt is één ding. Ze ook correct afsluiten is een ander verhaal. De praktijk laat zien dat evenementondernemers steeds dezelfde fouten maken, en die fouten kunnen grote gevolgen hebben op het moment dat het er echt toe doet.
De meest voorkomende fouten
-
Risico’s niet volledig melden bij de verzekeraar. Als jij regelmatig werkt met vuurwerk, levende dieren of extreme sporten maar dit niet hebt opgegeven bij het afsluiten van je polis, dekt de verzekeraar die situaties waarschijnlijk niet.
-
Vertrouwen op alleen de AVB voor alle risico’s. Veel ondernemers realiseren zich te laat dat AVB niet altijd volstaat voor professionele fouten. Voor complexe evenementen met advies en projectmanagement is een combinatie met een beroepsaansprakelijkheidsverzekering vaak slimmer.
-
Schade aan eigen of gehuurde apparatuur vergeten. De AVB dekt geen schade aan je eigen spullen. En schade aan gehuurde apparatuur valt ook vaak buiten de standaarddekking. Zonder aparte inventarisdekking of huurdersverzekering draai je daar zelf voor op.
-
Verkeerde of ontbrekende SBI-code. Een onjuiste SBI-code kan leiden tot afgewezen claims bij schade die buiten de geregistreerde activiteiten valt. Controleer dit dus altijd voor je een polis afsluit.
-
Eisen van opdrachtgevers niet controleren. Sommige grote opdrachtgevers stellen aanvullende eisen, zoals een minimale dekkingslimiet van 2,5 miljoen euro per incident of specifieke toevoegingen aan de polis. Als je dit niet van tevoren controleert, loop je opdrachten mis of ben je onvoldoende gedekt.
Pro-tip: Houd je polisblad altijd digitaal beschikbaar op je telefoon tijdens evenementen. Gemeenten, brandweer en locatiebeheerders vragen dit regelmatig op en kunnen een evenement stilleggen als je het niet kunt tonen.
Een correcte bedrijfsaansprakelijkheidsverzekering afsluiten betekent dus meer dan alleen het invullen van een formulier. Het vraagt om een eerlijk en volledig beeld van je werkzaamheden, je risico’s en je zakelijke situatie.
Hoe kies je de juiste zakelijke verzekering voor jouw evenementenonderneming?
Met de kennis van veelgemaakte fouten is het tijd voor een praktische aanpak. Hieronder volgen de stappen die je helpen om tot een goed verzekeringspakket te komen, afgestemd op jouw specifieke situatie.
Stap voor stap naar de juiste dekking
-
Inventariseer je werkzaamheden en risico’s. Beschrijf zo concreet mogelijk wat je doet. Organiseer je corporate events, festivals, bruiloften of sportieve activiteiten? Werk je met alcohol, vuurwerk of grote podia? Hoe meer specifiek, hoe beter de dekking afgestemd kan worden.
-
Check de eisen van je opdrachtgevers. Vraag bij bestaande of potentiële opdrachtgevers welke verzekeringen zij vereisen en wat de minimale dekkingssommen zijn. Doe dit voordat je een polis afsluit, niet daarna.
-
Controleer je SBI-code bij de KVK. Zorg dat je geregistreerde activiteiten overeenkomen met wat je daadwerkelijk doet. Pas dit aan als dat nodig is.
-
Bepaal welke verzekeringen je minimaal nodig hebt. Voor de meeste evenementondernemers is de AVB het startpunt. Afhankelijk van je activiteiten voeg je een BAV, inventarisdekking of evenementenverzekering toe.
-
Vergelijk meerdere offertes. Gebruik een platform als zakelijke verzekeringen vergelijken om aanbieders naast elkaar te leggen. Let niet alleen op prijs, maar ook op uitsluitingen, eigen risico en dekkingslimieten.
-
Lees de polisvoorwaarden zorgvuldig. Begrijp wat er wel en niet gedekt is. Bijzondere activiteiten zoals grootschalige buitenevenementen, pyrotechniek of evenementen met alcohol vereisen soms aanvullende dekking of een expliciete vermelding in de polis.
-
Verwerk verzekeringskosten in je begroting. Tel je jaarlijkse en per-event verzekeringspremies op en neem deze mee in je kostprijsberekening. Dit geeft je ook een eerlijk beeld van je werkelijke marge per opdracht.
Aandachtspunten bij het vergelijken
- Let op de dekkingslimiet per incident en per jaar
- Check of buitenlandse evenementen gedekt zijn als je internationaal werkt
- Vraag naar kortingen bij bundeling van meerdere polissen
- Vraag expliciet naar dekking bij activiteiten met alcohol of pyrotechniek
- Controleer de opzegtermijn en aanpassingsmogelijkheden
De vaak vergeten risico’s en hoe je jezelf écht goed verzekert
Na alle praktische keuzehulp wil ik je meegeven wat we keer op keer zien bij evenementondernemers die een claim indienen: de verzekering is er, maar dekt net niet wat er is misgegaan.
Het grootste probleem is niet dat ondernemers helemaal niet verzekerd zijn. Het probleem is dat ze onvoldoende verzekerd zijn voor hun specifieke situatie, omdat ze bij het afsluiten van hun polis niet volledig zijn geweest over hun activiteiten.
Stel je voor: je organiseert een bedrijfsevenement waarbij je ook advies geeft over programma-opzet en sprekersselectie. De klant is ontevreden over de opkomst en stelt jou aansprakelijk voor gederfde omzet. Een AVB dekt dit niet. Dit valt onder professioneel advies, en daarvoor heb je een beroepsaansprakelijkheidsverzekering nodig. Zoals vaker wordt onderschat, is AVB alleen niet altijd afdoende voor professionele fouten. Een combinatie met een BAV is voor complexe evenementen vrijwel altijd slimmer.
Nog een risico dat ondernemers te laat ontdekken: niet-geregistreerde activiteiten. Je bent geregistreerd als evenementenorganisator, maar neemt ook regelmatig productiework op je. Of je verhuurt materiaal. Als die activiteiten niet in je polis of SBI-code staan, is dat een potentieel probleem bij een claim.
Mijn advies is simpel maar krachtig: loop elk jaar je verzekeringspakket door samen met een adviseur die jouw branche kent. Niet een generalist die ook boekhouders en kappers bedient, maar iemand die weet wat er speelt in de evenementenwereld. Die adviseur stelt je de juiste vragen over alcohol, buitenlocaties, crowd management en materiaalwaarden, en zorgt dat je polis de werkelijkheid weerspiegelt.
Zorg ook dat je bedrijfsaansprakelijkheidsverzekering en beroepsaansprakelijkheidsverzekering samen een sluitend geheel vormen. Die twee polissen vullen elkaar aan op een manier die bijna elke claim in de evenementenpraktijk raakt.
Pro-tip: Werk samen met een onafhankelijke verzekeringsadviseur die gespecialiseerd is in de evenementenbranche. Zij kunnen je een maatwerkpakket samenstellen dat precies past bij jouw risicoprofiel, zonder dat je betaalt voor dekking die je nooit nodig hebt.
Zo helpt Zakelijkeverzekering.nl jou met de beste zakelijke verzekering voor de evenementenbranche
Nu je weet wat je nodig hebt, is de volgende stap eenvoudig: vind de juiste verzekering zonder uren te zoeken of te veel te betalen. Zakelijkeverzekering.nl vergelijkt meer dan 66 verzekeraars in Nederland, speciaal voor ondernemers die precies willen weten wat ze krijgen voor hun geld.

Via het platform vind je snel de juiste zakelijke verzekering voor jouw situatie als evenementondernemer, of je nu zzp’er bent of een groeiend mkb-bedrijf runt. Sluit je een bedrijfsaansprakelijkheidsverzekering af of ben je benieuwd of een beroepsaansprakelijkheidsverzekering voor jou relevant is? Een adviseur helpt je direct verder, of je kiest voor de AI-adviseur die op basis van jouw bedrijfsactiviteiten een eerste scan maakt. Je krijgt één vast aanspreekpunt, transparant advies en je polis is digitaal altijd direct bij de hand.
Veelgestelde vragen over zakelijke verzekering in de evenementenbranche
Is een bedrijfsaansprakelijkheidsverzekering verplicht voor evenementondernemers?
Nee, een AVB is wettelijk niet verplicht, maar opdrachtgevers en gemeenten vragen er in de praktijk vrijwel altijd om voordat ze een opdracht of vergunning verlenen.
Welke schade dekt een bedrijfsaansprakelijkheidsverzekering?
De AVB dekt schade die je tijdens je werkzaamheden per ongeluk aan derden veroorzaakt. Denk aan letselschade en materiële schade bij klanten, opdrachtgevers of bezoekers van jouw evenement.
Hoeveel kost een evenementenverzekering gemiddeld?
De kosten variëren sterk. Gemiddeld betaal je tussen €150 en €2.500 per evenement, afhankelijk van de schaal, het type evenement, het bezoekersaantal en de gewenste dekking.
Beschermt een AVB ook mijn eigen apparatuur tegen schade?
Nee, een AVB dekt geen eigen spullen. Voor schade aan of diefstal van je eigen of gehuurde apparatuur heb je een aparte inventaris of huurdersverzekering nodig.
Waarom moet mijn SBI-code correct geregistreerd zijn?
Een onjuiste SBI-code kan er direct voor zorgen dat schadeclaims worden afgewezen bij claims die betrekking hebben op activiteiten die niet in je registratie staan. Controleer en update je SBI-code dus altijd voordat je een polis afsluit.