
3 oktober 2026
Wist je dat 30% van de zakelijke schadeclaims in eerste instantie wordt afgewezen? Voor veel zzp’ers en mkb-ondernemers is dat een onaangename verrassing, juist op het moment dat ze de verzekeraar het hardst nodig hebben. Schadeafhandeling is vaak onduidelijk, tijdrovend en vol valkuilen. Een verkeerde stap, een ontbrekend document of te snel zelf beginnen met herstel kan je claim al in gevaar brengen. In dit artikel leer je stap voor stap hoe zakelijke schadeafhandeling werkt, welke verzekeringen een rol spelen, welke fouten je moet vermijden en hoe je omgaat met afwijzingen of claims richting derden.
Inhoudsopgave
- Wat is zakelijke schadeafhandeling?
- Hoe verloopt het schadeafhandelingsproces zakelijk?
- Belangrijkste verzekeringen en hun rol bij schade
- Veelgemaakte fouten en valkuilen bij schadeafhandeling
- Wat te doen bij schade door of aan derden?
- De waarheid achter zakelijke schadeafhandeling: wat ondernemers écht moeten weten
- Meer zekerheid? Laat je schadeafhandeling en zakelijke verzekeringen professioneel regelen
- Veelgestelde vragen over zakelijke schadeafhandeling
Belangrijkste Inzichten
| Punt | Details |
|---|---|
| Duidelijke stappen | Zakelijke schadeafhandeling volgt een vast proces van melden tot uitkering en bezwaar. |
| De juiste verzekering | AVB, BAV en bedrijfsschadeverzekering vullen elkaar aan en voorkomen financiële risico’s. |
| Contra-expertise inzetten | Bij discussie over vergoeding heb je altijd recht op een onafhankelijke expert. |
| Juridische hulp bij geschil | Een jurist of rechtsbijstandverzekering verhoogt de slagingskans bij afwijzing. |
| Maak geen haast | Begin herstel alleen in overleg—te snel handelen kan tot weigering leiden. |
Wat is zakelijke schadeafhandeling?
Zakelijke schadeafhandeling is het proces waarbij een ondernemer schade meldt, laat beoordelen en vergoed krijgt via een verzekering of via een aansprakelijke partij. Het klinkt eenvoudig, maar in de praktijk zijn er veel stappen en regels die bepalen of je uiteindelijk een uitkering ontvangt.
Er zijn drie hoofdvormen van zakelijke schade:
- Materiële schade: fysieke schade aan eigendommen, inventaris, gebouwen of voertuigen
- Letselschade: lichamelijk letsel bij medewerkers, klanten of derden op de werkvloer
- Financiële schade: omzetverlies, extra kosten of schade door een beroepsfout
Elke schadevorm vraagt om een andere aanpak en een andere verzekering. Materiële schade valt vaak onder de inboedel of opstalverzekering. Letselschade loopt via de bedrijfsaansprakelijkheidsverzekering (AVB). Financiële schade door beroepsfouten valt onder de beroepsaansprakelijkheidsverzekering (BAV).
“Schadeafhandeling begint niet bij de verzekeraar, maar op het moment dat de schade ontstaat. Wie dan direct goed documenteert, staat al een stap voor.”
De impact van schade op je bedrijfscontinuïteit is groot. Een brand, een waterlekkage of een aansprakelijkheidsclaim kan je bedrijfsvoering wekenlang stilleggen. Precies daarom is een bedrijfsschadeverzekering zo waardevol: die dekt het omzetverlies terwijl je bedrijf niet kan draaien.
Opvallend genoeg heeft 62% van de mkb’ers een AVB, maar een veel kleiner deel heeft ook een bedrijfsschadeverzekering of een werknemersschadeverzekering. Dat betekent dat bij schade door ziekte of een bedrijfsongeval, de financiële gevolgen voor de ondernemer zelf komen.
Een goed begrip van schadeafhandeling begint dus bij weten welke schade je hebt, welke verzekering van toepassing is en wat de spelregels zijn. Dat fundament legt de basis voor alles wat hierna komt.
Hoe verloopt het schadeafhandelingsproces zakelijk?
Een zakelijke schadeclaim doorloopt altijd een aantal vaste stappen. Wie dit proces kent, voorkomt fouten en versnelt de afhandeling.
- Schade melden: Meld de schade zo snel mogelijk bij je verzekeraar, bij voorkeur binnen 24 tot 48 uur. Hoe sneller je meldt, hoe beter.
- Documentatie aanleveren: Maak direct foto’s en video’s van de schade. Bewaar facturen, contracten en andere bewijsstukken.
- Schadeexpert inschakelen: De verzekeraar stuurt doorgaans een eigen expert om de schade te beoordelen en de hoogte te schatten.
- Beoordeling en beslissing: De verzekeraar beoordeelt of de schade onder de polis valt en welk bedrag wordt uitgekeerd.
- Uitkering of afwijzing: Bij akkoord volgt uitkering. Bij afwijzing heb je het recht om bezwaar te maken.
Een cruciaal punt: begin nooit zelf met herstel voordat de verzekeraar akkoord heeft gegeven. De enige uitzondering is een noodsituatie waarbij verdere schade voorkomen moet worden, zoals het afdekken van een lek dak. Doe je dit toch zonder toestemming, riskeer je dat de verzekeraar de uitkering weigert omdat de schade niet meer te beoordelen is.
Pro-tip: Vraag altijd om een schriftelijke bevestiging van je schademelding en noteer de naam van de medewerker met wie je spreekt. Dit voorkomt discussies achteraf.
Wat als de schadeexpert van de verzekeraar een te laag bedrag vaststelt? Dan heb je recht op contra-expertise: je schakelt zelf een onafhankelijke expert in die de schade opnieuw beoordeelt. De kosten hiervan worden bij een gegrond verschil vaak vergoed.
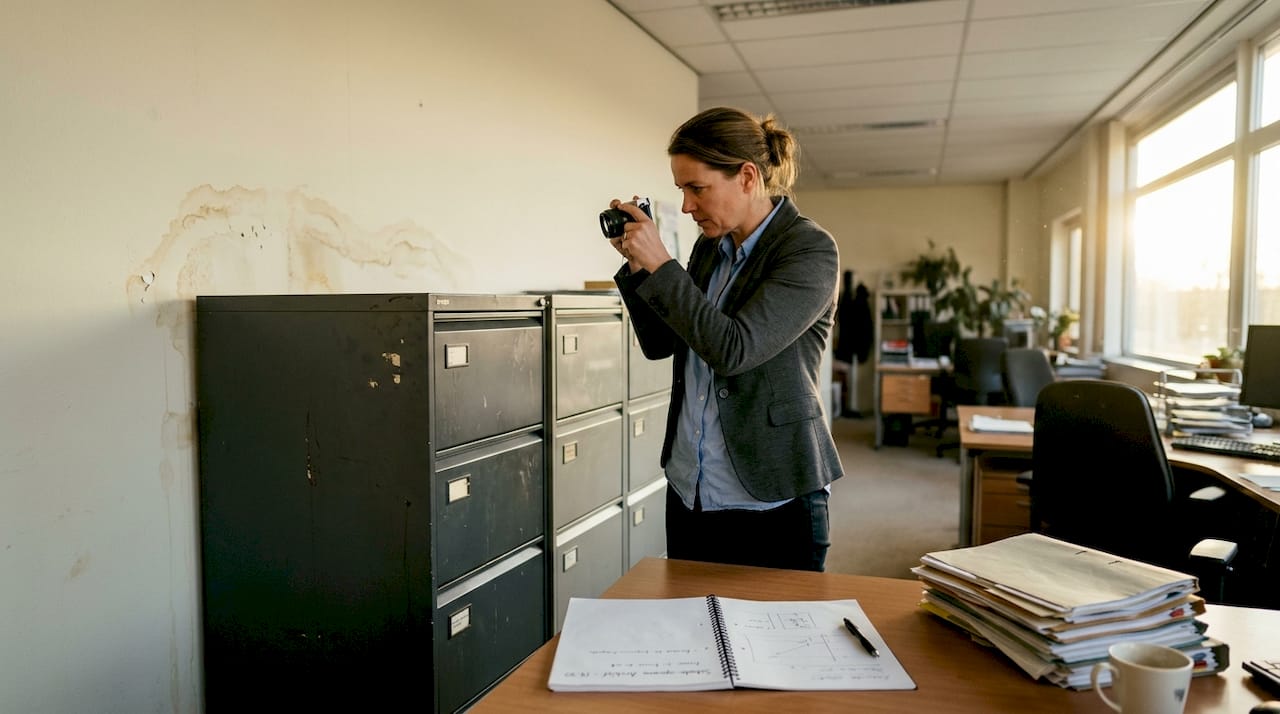
75% van de zakelijke claims wordt binnen 6 maanden afgehandeld, met claimbedragen die variëren van €15.000 tot €250.000. Complexe zaken, zoals brand of aansprakelijkheidsclaims, duren soms langer.
| Situatie | Gemiddelde doorlooptijd |
|---|---|
| Eenvoudige materiële schade | 2 tot 6 weken |
| Aansprakelijkheidsclaim | 3 tot 6 maanden |
| Complexe of betwiste claim | 6 maanden tot 2 jaar |
Meer weten over de praktische kant? Lees alles over schade melden en afhandeling op ons platform. Bij een afwijzing is het verstandig direct bezwaar in te dienen en te overwegen juridische hulp in te schakelen via je bedrijfsaansprakelijkheidsverzekering.
Belangrijkste verzekeringen en hun rol bij schade
Niet elke verzekering dekt elke schade. Het is essentieel om te weten welke polis voor welke situatie geldt, zodat je bij schade niet voor verrassingen staat.
AVB dekt materiële schade en letsel; BAV dekt financiële schade door beroepsfouten. Dit zijn de twee meest voorkomende zakelijke aansprakelijkheidsverzekeringen, maar ze vullen elkaar aan in plaats van elkaar te overlappen.
| Verzekering | Wat dekt het? | Voorbeeld |
|---|---|---|
| AVB | Materiële schade en letsel bij derden | Klant struikelt in je winkel |
| BAV | Financiële schade door beroepsfout | Fout advies leidt tot verlies bij klant |
| Bedrijfsschadeverzekering | Omzetverlies door bedrijfsstilstand | Brand legt productie stil |
| Extra kostenverzekering | Kosten om bedrijf draaiende te houden | Tijdelijke locatie huren na brand |
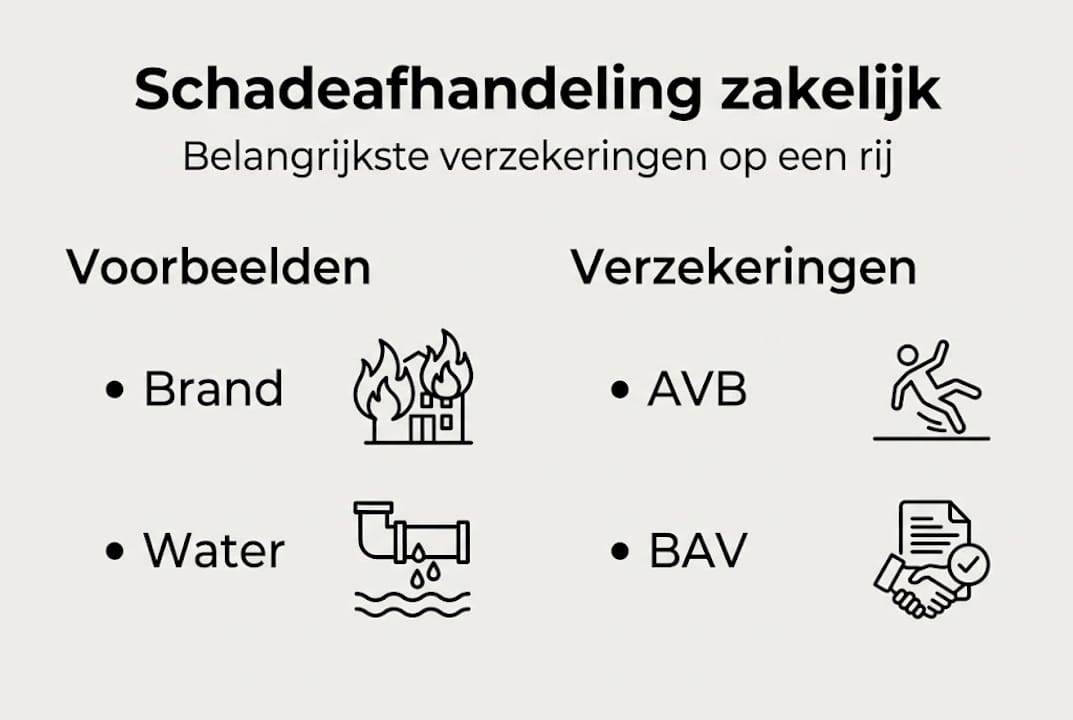
Een AVB is voor bijna elke ondernemer relevant: zodra er klanten, leveranciers of derden op je locatie komen, loop je risico. Een BAV is onmisbaar voor adviseurs, consultants, architecten en andere professionals die op basis van kennis werken.
De bedrijfsschadeverzekering is een onderschatte polis. Veel ondernemers denken dat hun schade gedekt is als de inventaris vergoed wordt, maar vergeten dat het bedrijf wekenlang stil kan liggen. Die omzetderving is soms groter dan de directe schade zelf.
Waar moet je op letten?
- Controleer altijd de uitsluitingen in je polis: wat is expliciet niet gedekt?
- Let op de eigen risico per schadegeval
- Controleer of je verzekerd bedrag nog klopt met de huidige waarde van je inventaris of omzet
- Sommige sectoren verplichten een BAV, zoals de bouw, zorg of financiële dienstverlening
Een combinatie van AVB, BAV en bedrijfsschadeverzekering geeft de meeste ondernemers een solide basis bij schadeafhandeling.
Veelgemaakte fouten en valkuilen bij schadeafhandeling
Zelfs ondernemers met de juiste verzekeringen lopen claims mis door vermijdbare fouten. Dit zijn de meest voorkomende:
- Zelf beginnen met herstel zonder akkoord van de verzekeraar. Dit is de meest gemaakte fout en leidt regelmatig tot een volledige weigering van de uitkering.
- Geen of onvoldoende documentatie aanleggen. Zonder foto’s, video’s en facturen is het moeilijk om de omvang van de schade aan te tonen.
- Te laat melden. Veel polissen hebben een meldingstermijn van 24 tot 72 uur. Wie te laat meldt, riskeert een lagere uitkering of afwijzing.
- Niet weten dat je recht hebt op contra-expertise. Veel ondernemers accepteren het eerste bod van de verzekeraar, terwijl een onafhankelijke expert soms duizenden euro’s meer kan opleveren.
- Mondelinge communicatie zonder schriftelijke bevestiging. Altijd alles schriftelijk vastleggen, ook telefonische afspraken.
“De verzekeraar heeft eigen belangen bij een lage schadebepaling. Jij hebt het recht om dat te laten toetsen door een onafhankelijke partij.”
Ondernemers hebben recht op onafhankelijke contra-expertise bij een te lage schadevergoeding. Dit recht wordt in de praktijk weinig gebruikt, terwijl het in veel gevallen het verschil maakt tussen een eerlijke vergoeding en een te laag bedrag.
Pro-tip: Leg vanaf het eerste moment een schakedossier aan. Noteer datum, tijdstip, getuigen, betrokken partijen en alle communicatie. Dit dossier is goud waard bij een geschil.
Bij een serieuze afwijzing of een langlopend geschil is juridische ondersteuning geen luxe maar een noodzaak. Een rechtsbijstandverzekering dekt de kosten van juridische hulp en vergroot je kans op een succesvolle uitkomst aanzienlijk.
Wat te doen bij schade door of aan derden?
Niet alle zakelijke schade speelt zich af binnen je eigen bedrijf. Soms veroorzaak jij schade bij een derde, of veroorzaakt een derde schade bij jou. In beide gevallen gelden specifieke spelregels.
Als jij schade veroorzaakt bij een derde:
- Meld de schade direct bij je eigen AVB of BAV
- Erken geen aansprakelijkheid mondeling of schriftelijk zonder overleg met je verzekeraar
- Laat de verzekeraar de communicatie en onderhandeling overnemen
- Bewaar alle bewijsstukken van het incident
Als een derde schade veroorzaakt bij jou:
- Stel de aansprakelijke partij schriftelijk aansprakelijk via een aansprakelijkheidsbrief
- Documenteer de schade grondig met foto’s, facturen en getuigenverklaringen
- Geef een redelijke termijn voor reactie, doorgaans 14 tot 30 dagen
- Schakel bij uitblijven van reactie of weigering een jurist of rechtsbijstandverzekeraar in
- Overweeg bij grote bedragen een gerechtelijke procedure
Statistiek: De formele route omvat een aansprakelijkheidsbrief, onderhandeling of zo nodig procederen, met een verjaringstermijn van 3 tot 5 jaar. Dit betekent dat je in principe meerdere jaren de tijd hebt om een claim in te dienen, maar wacht niet te lang: bewijs vervaagt en getuigen vergeten details.
Welke bewijsstukken heb je nodig bij een claim richting een derde?
- Schriftelijk bewijs van de overeenkomst of afspraak
- Foto’s en video’s van de schade
- Facturen voor herstel of vervanging
- Verklaringen van getuigen
- Correspondentie met de aansprakelijke partij
Bij complexe claims of als de tegenpartij niet meewerkt, biedt juridische hulp bij een schadeclaim via een rechtsbijstandverzekering een praktische en betaalbare oplossing.
De waarheid achter zakelijke schadeafhandeling: wat ondernemers écht moeten weten
In de praktijk zien we keer op keer hetzelfde patroon: ondernemers die goed verzekerd zijn, maar toch met lege handen staan na een schade. Niet omdat de verzekering niet deugt, maar omdat het proces niet goed is gevolgd.
De standaardprocedure van verzekeraars is ontworpen om efficiënt te zijn, niet per se om jou maximaal te vergoeden. Wie passief afwacht en alles klakkeloos accepteert, loopt het risico op een te lage uitkering of een afwijzing die eigenlijk aanvechtbaar is.
Ons advies: behandel elke schadeclaim als een dossier dat jij beheert, niet de verzekeraar. Begin direct met documenteren, stel vragen bij elk besluit en weet dat je altijd het recht hebt om een tweede mening te vragen. Juridische hulp verhoogt de slagingskans na een afwijzing significant. Een rechtsbijstandverzekering is daarvoor een slimme investering, niet een kostenpost.
Eigenregie en goede voorbereiding zijn de echte sleutels tot een succesvolle schadeafhandeling.
Meer zekerheid? Laat je schadeafhandeling en zakelijke verzekeringen professioneel regelen
Schadeafhandeling hoeft geen gok te zijn. Met de juiste verzekeringen en de juiste kennis sta je veel sterker als het misgaat. Maar het begint bij een goede basis: weten wat je hebt, wat je mist en waar je risico loopt.
Via Zakelijkeverzekering.nl vergelijk je zakelijke verzekeringen van meer dan 66 verzekeraars, zodat je altijd de beste dekking krijgt voor jouw situatie en budget. Of je nu bedrijfsaansprakelijkheid wilt regelen of op zoek bent naar rechtsbijstand voor ondernemers: onze adviseurs denken met je mee en zorgen dat je bij schade niet voor verrassingen staat.
Veelgestelde vragen over zakelijke schadeafhandeling
Wat moet ik doen als een zakelijke schadeclaim wordt afgewezen?
Dien bezwaar in bij je verzekeraar en schakel zo nodig een jurist of onafhankelijke contra-expert in. Contra-expertise en juridische hulp verhogen de kans op een succesvolle uitkomst aanzienlijk.
Hoe lang duurt het afhandelen van een zakelijke schadeclaim?
75% van de zakelijke claims wordt binnen 6 maanden afgehandeld, maar complexe of betwiste zaken kunnen langer duren.
Welke verzekeringen spelen een rol bij schadeafhandeling?
Voor zakelijke schade zijn AVB, BAV en bedrijfsschadeverzekering het meest bepalend: samen dekken ze materiële schade, beroepsfouten en omzetverlies.
Kan ik direct zelf schade gaan herstellen als er schade is?
Doe dit alleen in noodsituaties om verdere schade te voorkomen. Wacht normaal altijd op akkoord van de verzekeraar, anders riskeer je dat de uitkering wordt geweigerd.