

7 oktober 2026
Een youngtimerverzekering is een speciale autoverzekering voor voertuigen van 15 tot 25 jaar oud die uitkeert op basis van taxatiewaarde in plaats van dagwaarde. Dat onderscheid is cruciaal: een reguliere autoverzekering vergoedt bij total loss wat de auto op dat moment waard is op de markt, terwijl een youngtimerverzekering de werkelijke, getaxeerde waarde uitkeert. Voor eigenaren van een klassieke BMW E30, een Volkswagen Golf 2 of een Porsche 944 kan dat verschil oplopen tot duizenden euro’s. Youngtimer verzekeren vraagt dus om een andere aanpak dan het verzekeren van een gewone auto.
Wat is een youngtimerverzekering en wanneer is die geschikt?
Een youngtimer is in Nederland een voertuig van 15 tot 25 jaar oud. Jonger dan 15 jaar is het gewoon een gebruikte auto. Ouder dan 25 jaar valt het voertuig in de categorie oldtimer, waarvoor andere fiscale regels en verzekeringsproducten gelden. Die leeftijdsgrens van 15 tot 25 jaar is de meest gangbare range, al hanteren sommige verzekeraars eigen leeftijdsgrenzen.
Het grote verschil met een gewone autoverzekering zit in de waardebepaling. Een reguliere polis werkt met dagwaarde: de marktwaarde op het moment van schade. Bij youngtimers stijgt de waarde vaak juist, zeker bij goed onderhouden exemplaren. Een taxatierapport als basis voor schadevergoeding voorkomt dat je bij total loss veel minder ontvangt dan je auto werkelijk waard is.
De dekkingsopties bij youngtimerverzekeringen zijn vergelijkbaar met gewone autoverzekeringen:
- WA (wettelijke aansprakelijkheid): Verplichte minimale dekking. Dekt schade aan anderen, niet aan jouw eigen auto.
- Beperkt casco: Dekt WA plus schade door brand, diefstal, storm en ruitbreuk. Geen dekking voor eigen schuld.
- Allrisk (volledig casco): Dekt alle schade, ook als jij de veroorzaker bent.
De voorwaarden van een youngtimerverzekering omvatten doorgaans een kilometerlimiet, een eis voor een geldig taxatierapport en een onderscheid tussen privé en zakelijk gebruik. Veel verzekeraars stellen een maximum van 10.000 tot 15.000 kilometer per jaar als voorwaarde voor de speciale youngtimerpremie.
Pro-tip: Laat je youngtimer taxeren door een erkende taxateur, bij voorkeur aangesloten bij Fehac. Zonder een geldig taxatierapport accepteren veel verzekeraars geen youngtimerpolis of vallen ze terug op dagwaarde bij schade.
Hoe kies je de juiste dekking voor jouw youngtimer?
De keuze tussen WA, beperkt casco en allrisk hangt af van twee factoren: de waarde van je auto en hoe je hem gebruikt. Dekking opties met advies op waarde zijn daarbij leidend. Een youngtimer met een taxatiewaarde van €3.000 hoeft je niet allrisk te verzekeren. Een gerestaureerde Alfa Romeo Spider uit 2001 met een taxatiewaarde van €18.000 verdient volledige bescherming.
Gebruik dit als praktisch kader:
- Taxatiewaarde onder €5.000: WA is vaak voldoende. De premie voor allrisk weegt niet op tegen de maximale uitkering.
- Taxatiewaarde tussen €5.000 en €12.000: Beperkt casco biedt goede bescherming tegen de grootste risico’s zoals diefstal en brand, zonder de hogere premie van allrisk.
- Taxatiewaarde boven €12.000: Allrisk is verstandig. Bij een aanrijding of eigen schuld schade wil je niet zelf opdraaien voor herstelkosten van een zeldzame of gerestaureerde auto.
- Dagelijks gebruik: Hoe meer kilometers je rijdt, hoe groter het risico. Overweeg bij dagelijks gebruik altijd minimaal beperkt casco, ongeacht de waarde.
- Weekendauto of hobbyrijder: Bij laag gebruik en een stabiele waarde volstaat WA of beperkt casco in de meeste gevallen.
Het gebruik van je youngtimer bepaalt ook de premie. Eigen gebruik en kilometrage zijn mede bepalend voor de verzekeringsvoorwaarden. Rij je de auto zakelijk, dan moet je dat expliciet opgeven. Zakelijk gebruik verhoogt het risico en daarmee de premie, maar verzwijgen ervan kan leiden tot het weigeren van een claim.
Pro-tip: Vergelijk niet alleen de premie, maar ook het eigen risico. Een lager eigen risico kost meer per maand, maar beschermt je beter bij kleine schades aan een waardevolle youngtimer.
De premies voor youngtimerverzekeringen variëren tussen €25 en €80 per maand, afhankelijk van dekking, auto en bestuurder. Dat is een breed bereik. Een WA-polis voor een youngtimer van €4.000 zit aan de onderkant. Een allrisk polis voor een getaxeerde youngtimer van €20.000 zit aan de bovenkant.
Stappen om een youngtimerverzekering af te sluiten
Het afsluiten van een youngtimerverzekering verloopt anders dan een gewone autoverzekering. Je hebt meer documentatie nodig en de keuze van verzekeraar maakt een groter verschil. Hieronder de stappen op een rij.
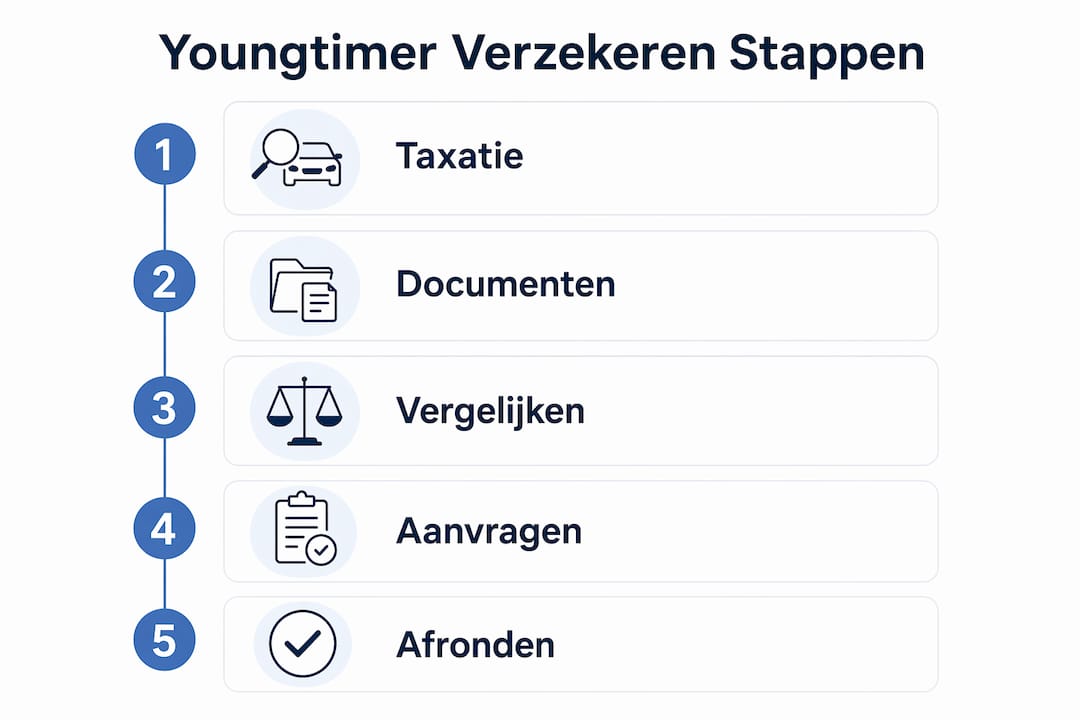
Stap 1: Laat de auto taxeren
Schakel een erkende taxateur in, bij voorkeur aangesloten bij Fehac. Het taxatierapport moet opgesteld worden door een erkende taxateur voor een geldig rapport. Zonder dit document accepteren de meeste gespecialiseerde verzekeraars geen polis op taxatiewaarde.
Stap 2: Verzamel de benodigde documenten
| Document | Waarvoor nodig |
|---|---|
| Taxatierapport (Fehac erkend) | Vaststellen van de verzekerde waarde |
| Kentekenbewijs | Identificatie van het voertuig |
| Rijbewijs en rijbewijsgegevens | Beoordeling van het risicoprofiel |
| Kilometerstand en gebruiksdoel | Bepalen van de premie en voorwaarden |
| Foto’s van de auto | Onderbouwing van de staat en waarde |
Stap 3: Vergelijk verzekeraars
Niet elke verzekeraar biedt een echte youngtimerpolis aan. Sommige plakken gewoon het label “youngtimer” op een standaard autoverzekering zonder de taxatiewaarde te erkennen. Vraag altijd expliciet of de polis uitkeert op basis van taxatiewaarde of dagwaarde. Dat is het meest onderscheidende kenmerk van een goede youngtimerverzekering.
Stap 4: Controleer de polisvoorwaarden
Let bij het vergelijken van youngtimer verzekeringen op deze punten:
- Maximum aantal kilometers per jaar
- Of zakelijk gebruik is toegestaan of apart gedekt moet worden
- Hoe de verzekeraar omgaat met waardestijging
- Of er een clausule is voor aanpassingen of restauraties aan de auto
- De procedure bij total loss: wordt de taxatiewaarde volledig uitgekeerd?
Stap 5: Sluit af via een adviseur of online
Online afsluiten is snel en goedkoop, maar bij youngtimers loont het om advies te vragen. Een adviseur kan de polisvoorwaarden vergelijken en signaleren of een verzekeraar de taxatiewaarde daadwerkelijk erkent. Via platforms die meer dan 66 verzekeraars vergelijken, zoals Zakelijkeverzekering, krijg je snel een overzicht van passende opties.
Veelvoorkomende fouten en valkuilen bij youngtimer verzekeren
De meeste problemen bij youngtimerverzekeringen ontstaan niet bij het afsluiten, maar bij het indienen van een claim. Dan blijkt pas dat de polis niet dekt wat de eigenaar dacht.
“Veel gemaakte fouten bij afgesloten verzekeringen zijn het niet correct opgeven van kilometergebruik en onderschatting van de taxatiewaarde.” Bron: veelgemaakte fouten youngtimerverzekering
Fout 1: Verzekeren op dagwaarde in plaats van taxatiewaarde
Dit is de meest kostbare fout. De echte meerwaarde van een youngtimerverzekering zit in het verzekeren tegen taxatiewaarde, zodat bij totale schade de uitkering de reële marktwaarde volgt. Wie dit niet controleert, betaalt een speciale premie maar krijgt bij schade toch maar de dagwaarde vergoed.
Fout 2: Gebruik niet correct opgeven
Gebruik je de auto dagelijks of zakelijk, dan moet je dat expliciet vermelden bij de verzekeraar. Verzwijg je dit en er ontstaat een claim, dan kan de verzekeraar de uitkering weigeren of verlagen. Dit geldt ook voor het overschrijden van de kilometergrens.
Fout 3: De taxatie niet actueel houden
Youngtimers stijgen in waarde. Een taxatierapport van drie jaar geleden reflecteert niet meer de huidige marktwaarde. Bij stijgende waarde van de youngtimer is het noodzakelijk om de verzekering aan te passen en opnieuw te laten taxeren. Doe je dit niet, dan ben je bij total loss onderverzekerd.
Fout 4: Aanpassingen niet melden
Een restauratie, een andere motor of aangepaste velgen verhogen de waarde van de auto. Meld dit altijd bij je verzekeraar. Aanpassingen die niet gemeld zijn, vallen buiten de dekking bij schade.
Tips om goedkoop en goed je youngtimer te verzekeren
Goedkoop youngtimer verzekeren betekent niet automatisch minder dekking. Met de juiste aanpak betaal je een eerlijke premie voor een polis die echt past bij jouw auto en gebruik.
- Beperk het jaarlijkse kilometrage. Veel verzekeraars bieden een lagere premie als je minder dan 8.000 of 10.000 kilometer per jaar rijdt. Rij je de youngtimer alleen in het weekend of bij mooi weer, dan loont het om een kilometerlimiet af te spreken.
- Zorg voor een actueel taxatierapport. Een goed taxatierapport voorkomt discussies bij schade en zorgt dat je niet te veel of te weinig betaalt. Laat de auto elke twee tot drie jaar opnieuw taxeren, zeker als de marktwaarde stijgt.
- Combineer polissen waar mogelijk. Sommige verzekeraars bieden korting als je meerdere voertuigen of verzekeringen bij hen onderbrengt. Vraag altijd naar combinatiekortingen.
- Kies het eigen risico bewust. Een hoger eigen risico verlaagt de maandpremie. Voor een youngtimer die je zelden rijdt en goed bewaart, kan een hoger eigen risico verstandig zijn.
- Vergelijk jaarlijks. De markt voor youngtimer verzekeringen verandert. Nieuwe verzekeraars treden toe, premies worden aangepast. Vergelijk de youngtimer verzekering vergelijken elk jaar opnieuw om te zien of je nog de beste deal hebt.
- Controleer je schadevrije jaren. Een hoog aantal schadevrije jaren geeft recht op no-claimkorting, ook bij youngtimerverzekeringen. Neem dit mee bij het vergelijken van offertes.
- Vraag naar aanvullende dekkingen. Pechhulp, rechtsbijstand en vervangend vervoer zijn soms goedkoop toe te voegen. Zeker bij een oudere auto die vaker pech kan hebben, is pechhulp de moeite waard.
Belangrijkste inzichten
Een youngtimer correct verzekeren staat of valt met een actueel taxatierapport en een polis die uitkeert op taxatiewaarde, niet op dagwaarde.
| Punt | Details |
|---|---|
| Taxatiewaarde is leidend | Controleer altijd of de polis uitkeert op taxatiewaarde, niet op dagwaarde. |
| Leeftijdscategorie bepaalt type polis | Een youngtimer is 15 tot 25 jaar oud. Buiten die range gelden andere producten. |
| Gebruik correct opgeven | Dagelijks of zakelijk gebruik moet expliciet gemeld worden om claims te beschermen. |
| Taxatie regelmatig vernieuwen | Laat de auto elke twee tot drie jaar hertaxeren bij waardestijging. |
| Vergelijk jaarlijks | Premies en voorwaarden veranderen. Jaarlijks vergelijken voorkomt te hoge kosten. |
Mijn eerlijke kijk op youngtimer verzekeringen
Na jaren van advies over voertuigverzekeringen zie ik één patroon steeds terugkomen: eigenaren van youngtimers denken dat ze goed verzekerd zijn, maar hebben nooit gecontroleerd of hun polis uitkeert op taxatiewaarde of dagwaarde. Dat is geen klein detail. Het is het verschil tussen een volledige vergoeding en een teleurstellende uitkering die de helft minder is dan wat je auto werkelijk waard is.
Wat me ook opvalt, is dat verzekeraars heel verschillend omgaan met youngtimers. De ene verzekeraar behandelt een 18 jaar oude auto als een gewone gebruikte auto en past dagwaarde toe. De andere erkent het karakter van de youngtimer volledig en werkt met een gegarandeerde taxatiewaarde. Die twee polissen kunnen op papier dezelfde premie hebben, maar bij schade is het verschil enorm.
Mijn advies: vraag bij elke offerte expliciet naar de schade-uitkeringsgrondslag. Niet de premie, maar die vraag is de meest waardevolle die je kunt stellen. En laat je niet verleiden door de goedkoopste optie zonder die vraag te stellen. Een polis die €10 per maand goedkoper is maar bij total loss €8.000 minder uitkeert, is geen besparing.
Tot slot: de youngtimerverzekering die je drie jaar geleden afsloot, is vandaag mogelijk niet meer passend. Waarden stijgen, gebruik verandert, en de markt beweegt. Een jaarlijkse polischeck kost je 20 minuten en kan je honderden euro’s besparen of een onderverzekering voorkomen.
— Willem
Zo helpt Zakelijkeverzekering jou verder
Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland, ook voor youngtimerverzekeringen. Of je nu een weekendrijder bent met een klassieke Japanner of dagelijks rijdt in een bijzondere youngtimer, via het platform vind je snel een polis die past bij jouw situatie en budget.

Via Zakelijkeverzekering krijg je persoonlijk advies van een vaste adviseur die de voorwaarden van verschillende verzekeraars kent en weet welke polissen echt uitkeren op taxatiewaarde. Bekijk het volledige overzicht van verzekeringen of bereken direct je premie via de zakelijke autoverzekering pagina. Snel, transparant en zonder verrassingen.
FAQ
Wat is het verschil tussen een youngtimer en een oldtimer?
Een youngtimer is een voertuig van 15 tot 25 jaar oud. Een oldtimer is ouder dan 25 jaar en valt onder andere fiscale en verzekeringsregels, waaronder een vrijstelling van motorrijtuigenbelasting in Nederland.
Heb ik een taxatierapport nodig voor een youngtimerverzekering?
Een taxatierapport is bij de meeste gespecialiseerde youngtimerverzekeringen verplicht. Het rapport moet opgesteld zijn door een erkende taxateur, bij voorkeur aangesloten bij Fehac, en vormt de basis voor de verzekerde waarde.
Wat kost een youngtimerverzekering gemiddeld per maand?
Premies voor youngtimerverzekeringen liggen tussen €25 en €80 per maand, afhankelijk van de dekking, de taxatiewaarde van de auto en het profiel van de bestuurder.
Mag ik mijn youngtimer ook zakelijk gebruiken?
Zakelijk gebruik is bij veel youngtimerverzekeringen niet standaard inbegrepen. Je moet dit expliciet opgeven bij de verzekeraar. Doe je dat niet en er ontstaat een claim, dan kan de verzekeraar de uitkering weigeren.
Hoe vaak moet ik mijn youngtimer opnieuw laten taxeren?
Laat de auto elke twee tot drie jaar hertaxeren, of eerder als de marktwaarde sterk stijgt of je de auto heeft gerestaureerd. Een verouderd taxatierapport kan leiden tot onderverzekering bij total loss.