

7 oktober 2026
Veel bedrijven met een vrachtwagenwagenpark gaan ervan uit dat een standaard WA-verzekering voldoende is. Dat is een kostbare misvatting. Een WA vrachtwagen verzekering dekt alleen schade aan anderen, niet aan uw eigen voertuig. Zodra één van uw vrachtwagens wordt gestolen, door brand beschadigd raakt of een storm hem van de weg blaast, betaalt u dat zelf. WA plus vrachtwagen biedt precies die extra dekking, en voor bedrijven met meerdere voertuigen kan het verschil oplopen tot tienduizenden euro’s. Dit artikel legt uit hoe beide varianten werken, wat premiekorting doet voor uw kosten, en hoe u uw wagenpark in 2026 goed beheert.
Inhoudsopgave
- Samenvatting
- WA plus vrachtwagen: wat dekt het precies?
- Schadevrije jaren en premiekorting
- Wagenparkbeheer en wettelijke verplichtingen in 2026
- De juiste dekking kiezen voor uw wagenpark
- Voertuigen toevoegen en beheren in uw verzekering
- Mijn kijk op wagenparkbeheer en WA plus
- Zo helpt Zakelijkeverzekering u verder
- FAQ
Samenvatting
| Punt | Details |
|---|---|
| WA plus dekt meer dan WA | WA plus vrachtwagen voegt dekking toe voor diefstal, brand en storm aan het eigen voertuig. |
| Schadevrije jaren bepalen uw premie | Elk schadevrij jaar levert korting op; één claim kost u gemiddeld vijf jaar opgebouwde korting. |
| OBU-verplichting per 1 juli 2026 | Vrachtwagens boven 3.500 kg moeten een werkende on-board unit hebben om boetes te vermijden. |
| Bundeling verlaagt kosten | Een wagenparkverzekering voor meerdere voertuigen geeft gunstigere voorwaarden dan losse polissen. |
| Kies dekking op voertuigwaarde | WA plus is de sterkste keuze voor vrachtwagens tussen vijf en tien jaar oud met middelmatige waarde. |
WA plus vrachtwagen: wat dekt het precies?
Wettelijk is minimaal een WA-verzekering verplicht voor iedere vrachtwagen op de Nederlandse weg. Die basisverzekering dekt uitsluitend schade die uw chauffeur aan anderen toebrengt: letsel bij een andere bestuurder, schade aan een geparkeerde auto, of materiaalschade aan een gebouw. Wat er met uw eigen vrachtwagen gebeurt, valt daar volledig buiten.
Dat is precies waar WA plus (ook wel beperkt casco genoemd) het verschil maakt. WA plus verzekeringen bieden dekking voor schade aan uw eigen vrachtwagen door externe oorzaken: diefstal, brand, storm, hagel, aanrijding met een dier en ruitschade. Eigen schuld valt er niet onder. Als uw chauffeur zelf een aanrijding veroorzaakt en uw truck beschadigt, vergoedt WA plus dat niet.
Voor bedrijven met een wagenpark is dit onderscheid cruciaal. Een vrachtwagen die door brand uitvalt, ligt gemiddeld weken in de reparatie of is totaalverlies. Bij WA plus krijgt u de voertuigwaarde vergoed. Zonder die dekking staat u zelf voor de vervangingskosten.
WA, WA plus en allrisk vergeleken
De onderstaande tabel laat zien wat elke dekkingsvorm dekt voor vrachtwagens, zodat u direct kunt vergelijken welke variant past bij uw situatie.
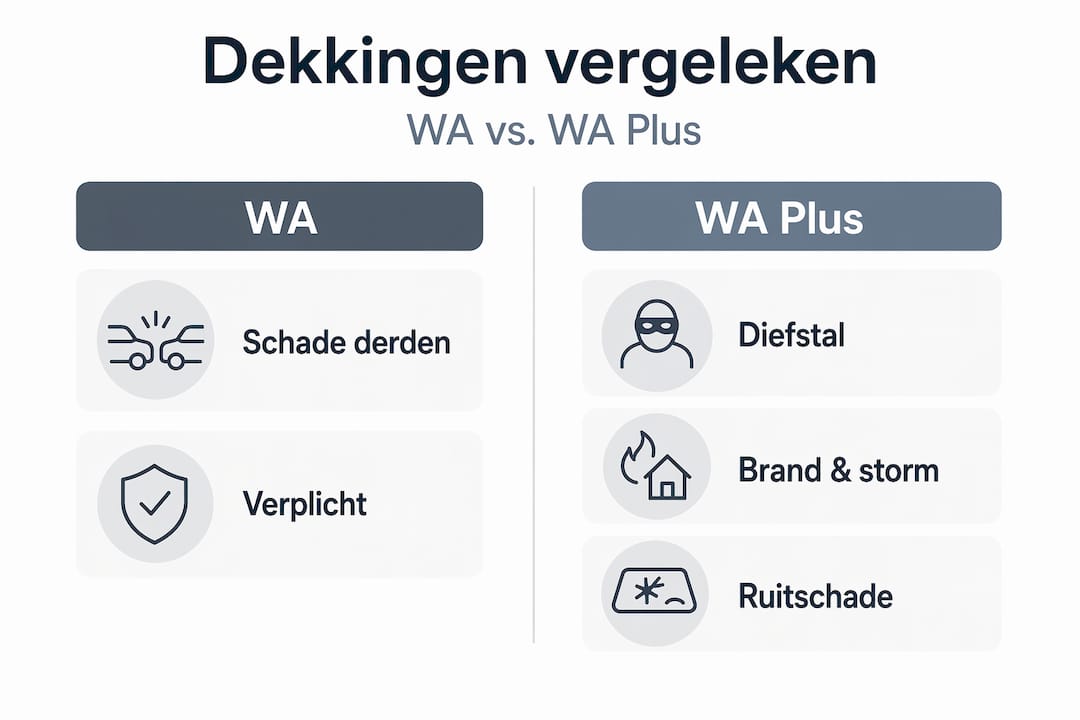
| Dekking | WA | WA plus | All Risk |
|---|---|---|---|
| Schade aan derden | ✓ | ✓ | ✓ |
| Diefstal eigen voertuig | ✗ | ✓ | ✓ |
| Brand en storm | ✗ | ✓ | ✓ |
| Ruitschade | ✗ | ✓ | ✓ |
| Eigen schuld schade | ✗ | ✗ | ✓ |
| Typisch voor | Oude voertuigen | 5 tot 10 jaar oud | Nieuwe voertuigen |
De keuze tussen WA, WA plus en allrisk hangt sterk samen met de voertuigwaarde en leeftijd. Nieuwe vrachtwagens gaan doorgaans allrisk, omdat de aanschafwaarde het risico rechtvaardigt. Voertuigen ouder dan tien jaar met lage restwaarde zijn vaak economisch verzekerd met alleen WA. Daartussen, de middenklasse van uw wagenpark, is WA plus de meest logische keuze.
Schadevrije jaren en premiekorting
De premie die u betaalt voor uw verzekering vrachtwagen wordt voor een groot deel bepaald door schadevrije jaren. Dit systeem is eenvoudig: elk jaar zonder schademeldingen levert u een hogere korting op uw premie. De opbouw en registratie verlopen via Roy-Data, het centrale register dat alle Nederlandse verzekeraars gebruiken.
Een chauffeur of voertuig met meer dan twintig schadevrije jaren kan tot 75 à 85 procent korting krijgen op de basispremie. Dat is een enorm verschil. Tegelijkertijd heeft één claim een groot effect: u valt gemiddeld vijf jaar terug op de kortingsladder. Iemand met vijftien jaar korting zakt na één claim naar het niveau van tien jaar.
Voor wagenparkbeheerders is dit een financiële afweging die actief gestuurd moet worden. Kleine schades zijn zelden de moeite waard om te claimen.
Slim claimen: wanneer wel, wanneer niet?
In de praktijk stellen wagenparkmanagers een drempel in voor schadeclaims, gebaseerd op de verwachte premieverhoging versus de directe reparatiekosten. Als een schade 800 euro kost en u daarmee vijf schadevrije jaren verliest, betaalt u die 800 euro doorgaans beter zelf. De premieverlaging die u in de komende jaren had gekregen, is vaak meer waard.
Praktische aanpak voor wagenparkbeheerders:
- Stel per voertuig bij in welk jaar op de kortingsladder het staat
- Bereken de jaarlijkse premiebesparing die dat oplevert
- Stel een interne claimdrempel vast, bijvoorbeeld alles onder 1.500 euro zelf betalen
- Documenteer alle schades intern, ook als u ze niet claimt
- Evalueer de drempel jaarlijks op basis van premie en schadeverleden
Pro-tip: Vraag uw verzekeraar of adviseur om een overzicht van alle schadevrije jaren per voertuig uit Roy-Data. Zo ziet u in één oogopslag waar de kwetsbare punten in uw wagenpark zitten en kunt u gericht sturen op premieoptimalisatie.
Wagenparkbeheer en wettelijke verplichtingen in 2026
Naast de keuze voor WA plus vrachtwagen speelt er in 2026 een nieuwe wettelijke verplichting die direct raakt aan het beheer van uw wagenpark. De wet vrachtwagenheffing is per 1 maart 2026 deels in werking getreden, en vrachtauto’s boven 3.500 kg technische maximummassa moeten geregistreerd zijn voor de heffing.
Concreet betekent dit dat elk voertuig in uw wagenpark boven die grens uitgerust moet zijn met een werkende on-board unit (OBU). Die registreert automatisch de gereden kilometers op heffingsplichtige wegen. Vanaf 1 juli 2026 kunnen boetes oplopen tot 800 euro per overtreding als een voertuig rijdt zonder werkend OBU of zonder geldig contract.
De vier stappen die u nu moet zetten als wagenparkbeheerder:
- Controleer welke voertuigen in uw wagenpark boven 3.500 kg vallen
- Verifieer of alle OBU’s correct geregistreerd en functioneel zijn
- Stel een protocol op voor het melden van storingen aan de OBU-leverancier
- Voeg OBU-controle toe aan uw reguliere wagenparkadministratie
OBU-beheer vergt continue monitoring, en een veelvoorkomende fout is het te laat melden van een storing. Als de OBU uitvalt en u meldt dat niet tijdig, loopt de overtreding door terwijl het voertuig blijft rijden. Integreer dit in uw dagelijkse checklist per chauffeur, niet als maandelijkse controle achteraf.
De koppeling tussen wagenparkbeheer en verzekering is hier ook relevant. Voertuigen die niet voldoen aan de heffingsplicht kunnen extra risico’s met zich meebrengen voor uw bedrijfsaansprakelijkheid. Bespreek dit met uw verzekeringsadviseur als u nog niet weet wat de implicaties zijn voor uw polis.
De juiste dekking kiezen voor uw wagenpark
Bij het kiezen tussen WA, WA plus en allrisk voor vrachtwagens in uw wagenpark is voertuigwaarde de belangrijkste factor, maar niet de enige. Gebruik speelt minstens zo’n grote rol. Een vrachtwagen die dagelijks door dichtbevolkte stadsgebieden rijdt, loopt een ander risico dan een truck die voornamelijk snelwegen gebruikt voor langeafstandstransport.
WA plus is de populaire middenweg bij voertuigen tussen de vijf en tien jaar oud. U betaalt minder dan voor allrisk, maar u bent gedekt bij de meest voorkomende externe schadegevallen die voor oudere vrachtwagens realistisch zijn: diefstal van de truck zelf, brand door technisch defect of brand van buitenaf, en stormschade.
Factoren om per voertuig te beoordelen:
- Voertuigwaarde: Is de restwaarde hoog genoeg om allrisk te rechtvaardigen?
- Gebruiksfrequentie: Rijdt het voertuig dagelijks of staat het regelmatig stil?
- Opslaglocatie: Staat de vrachtwagen ’s nachts op een bewaakt terrein of op straat?
- Ladingtype: Transporteert u gevaarlijke stoffen of hoogwaardige goederen?
- Chauffeursprofiel: Zijn het vaste chauffeurs met een bewezen rijrecord?
Naast de keuze voor WA plus zijn er aanvullende verzekeringen die voor wagenparkbedrijven relevant zijn. Rechtsbijstand voor het wagenpark helpt bij juridische conflicten na aanrijdingen. Bedrijfsaansprakelijkheid dekt schade die uw bedrijfsactiviteiten veroorzaken buiten directe verkeersongevallen. Voor ondernemers die ook hun personeel en algemene bedrijfsrisico’s willen meenemen, biedt een overzicht van verzekeringen als ondernemer een goed startpunt.
Pro-tip: Voer jaarlijks een dekkingsevaluatie per voertuig uit. Vrachtwagens ouder dan tien jaar met een restwaarde onder de 20.000 euro zijn zelden de moeite waard om allrisk verzekerd te houden. Zet die budgetten in op WA plus of gebruik het verschil voor uw eigen schadereserve.
Gebruik de volgende checklist bij het evalueren of aanpassen van uw wagenparkdekking:
- Voertuigwaarde en leeftijd actueel in kaart gebracht
- Dekkingsvorm per voertuig gecontroleerd op passendheid
- Schadevrije jaren per voertuig opgevraagd via Roy-Data
- Aanvullende dekkingen beoordeeld op relevantie voor uw sector
- Polissen vergeleken bij minimaal twee of drie verzekeraars
Voertuigen toevoegen en beheren in uw verzekering
Een wagenpark is geen statisch geheel. U koopt nieuwe vrachtwagens, stoot oude af, en soms neemt u tijdelijk extra voertuigen in gebruik. Elke wijziging heeft gevolgen voor uw verzekering en premie.
Actuele gegevens voorkomen verkeerde premies en verzekeringsproblemen. Dit klinkt voor de hand liggend, maar in de praktijk loopt de administratie van wagenparkwijzigingen vaak achter op de operationele realiteit. Voertuigen rijden weken op de openbare weg terwijl de verzekeraar nog niets weet van de toevoeging.
Concreet geldt bij het toevoegen van een vrachtwagen:
- Meld het voertuig direct bij uw verzekeraar, bij voorkeur op de dag van ingebruikname
- Geef het kenteken, de voertuigwaarde en het gewenste dekkingsniveau door
- Controleer of het nieuwe voertuig automatisch meeverzekerd wordt onder de wagenparkpolis of een aparte aanmelding vereist
- Vraag naar de gevolgen voor de collectieve premie en schadevrije jaren
Bij het afstoten van een voertuig geldt de omgekeerde beweging: zorg dat de polis tijdig wordt aangepast. Blijft een afgestoten voertuig op de polis staan, dan betaalt u onnodig premie. Erger nog: bij een schadeclaim op een voertuig dat u niet meer bezit, ontstaan complexe situaties.
Bundeling van meerdere voertuigen in een wagenparkverzekering biedt meerdere voordelen: lagere premie per voertuig, één overzichtelijke polis en eenvoudiger beheer bij wijzigingen. De administratie van schadevrije jaren per voertuig blijft individueel, maar de communicatie met de verzekeraar verloopt via één aanspreekpunt.
| Situatie | Aandachtspunt | Actie |
|---|---|---|
| Nieuw voertuig aanschaffen | Directe melding verzekeraar | Kenteken en waarde doorgeven |
| Voertuig afstoten | Polis aanpassen per datum | Verwijdering uit polis bevestigen |
| Schade WA plus voertuig | Claimdrempel beoordelen | Alleen claimen bij grote schades |
| OBU storing | Directe melding leverancier | Protocol activeren |
| Jaarlijkse evaluatie | Dekkingsniveau per voertuig | Vergelijken en aanpassen |
Mijn kijk op wagenparkbeheer en WA plus
Wat ik keer op keer zie bij bedrijven die ik spreek: de verzekering is geregeld op het moment van aanschaf en daarna nooit meer kritisch bekeken. Iemand heeft vijf jaar geleden een WA plus afgesloten op een vrachtwagen van 80.000 euro, en nu rijdt diezelfde truck met een restwaarde van 15.000 euro nog steeds allrisk. Dat geld kun je beter op een andere manier inzetten.
De vrachtwagenheffing en de OBU-verplichting vind ik een goede aanleiding om het hele dossier opnieuw te bekijken. Niet omdat de wetgeving direct invloed heeft op de verzekeringsdekkingen, maar omdat het wagenparkbeheerders dwingt om hun administratie en processen op orde te brengen. En wie dat doet, stuit vrijwel altijd op polissen die niet meer kloppen met de werkelijkheid.
Mijn ervaring is ook dat premiekorting veel te weinig actief wordt beheerd. Bedrijven claimen elke schade boven de 500 euro omdat ze denken dat de verzekeraar het toch betaalt. Maar de langetermijnrekening van die aanpak is hard. Ik adviseer altijd om de drempel ruim te zetten, intern te documenteren, en alleen bij substantiële schades in te grijpen.
Tot slot: vrachtwagen verzekering vergelijken loont. Niet eens in de vijf jaar, maar elk jaar. Uw wagenpark verandert, de markt verandert, en verzekeraars hanteren uiteenlopende tarieven voor hetzelfde risico. Een onafhankelijke vergelijking via meer dan 66 verzekeraars geeft u elk jaar opnieuw zekerheid dat u niet te veel betaalt.
— Willem
Zo helpt Zakelijkeverzekering u verder
Als uw wagenpark groeit of uw huidige polissen niet meer aansluiten bij de werkelijkheid, is het tijd voor een onafhankelijke beoordeling. Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland, zodat u precies de dekking krijgt die past bij uw voertuigen, gebruik en budget.

Via het platform van Zakelijkeverzekering kunt u eenvoudig advies krijgen over uw zakelijke verzekering, inclusief WA plus en allrisk opties voor vrachtwagens. Of u nu één extra vrachtwagen wilt toevoegen of uw hele wagenpark wilt herbeoordelen: u krijgt één vast aanspreekpunt dat uw situatie kent. Bekijk het volledige aanbod van zakelijke verzekeringen en vraag direct een adviesgesprek aan.
FAQ
Wat dekt WA plus vrachtwagen dat WA niet dekt?
WA plus vrachtwagen dekt schade aan het eigen voertuig door externe oorzaken zoals diefstal, brand, storm en ruitschade. Een standaard WA-verzekering dekt alleen schade die uw chauffeur aan anderen toebrengt.
Hoe werken schadevrije jaren bij een vrachtwagen?
Schadevrije jaren worden geregistreerd via Roy-Data en geven recht op premiekorting. Eén schadeclaim kost u gemiddeld vijf jaar opgebouwde korting, waardoor kleine schades financieel beter zelf te betalen zijn.
Wanneer kies ik WA plus in plaats van allrisk voor mijn vrachtwagen?
WA plus is de juiste keuze voor vrachtwagens tussen vijf en tien jaar oud met een middelmatige restwaarde. Nieuwe voertuigen met een hoge aanschafwaarde rechtvaardigen allrisk; zeer oude voertuigen met lage restwaarde zijn vaak voldoende met alleen WA.
Wat zijn de gevolgen van de vrachtwagenheffing voor mijn wagenpark?
Vanaf 1 juli 2026 moeten vrachtwagens boven 3.500 kg een werkende on-board unit hebben. Zonder werkende OBU of geldig contract riskeert u boetes tot 800 euro per overtreding.
Wat is het voordeel van een wagenparkverzekering boven losse polissen?
Een wagenparkverzekering voor meerdere voertuigen levert doorgaans een lagere premie per voertuig, eenvoudiger administratie en één aanspreekpunt bij wijzigingen of schade.