

22 oktober 2026
Verzekeraars vragen bij een vrachtwagenverzekering doorgaans een alarmsysteem van klasse B2 of B3, soms aangevuld met een voertuigvolgsysteem van klasse 4 of 5. Deze eis staat meestal vastgelegd via de zogeheten G23-clausule in de polisvoorwaarden en vereist een geldig certificaat van een erkend inbouwbedrijf. Zonder dat bewijs loopt u het risico op een hoger eigen risico of een beperkte uitkering bij diefstal. Controleer daarom eerst de exacte alarmeis in uw eigen polis.
Kort samengevat:
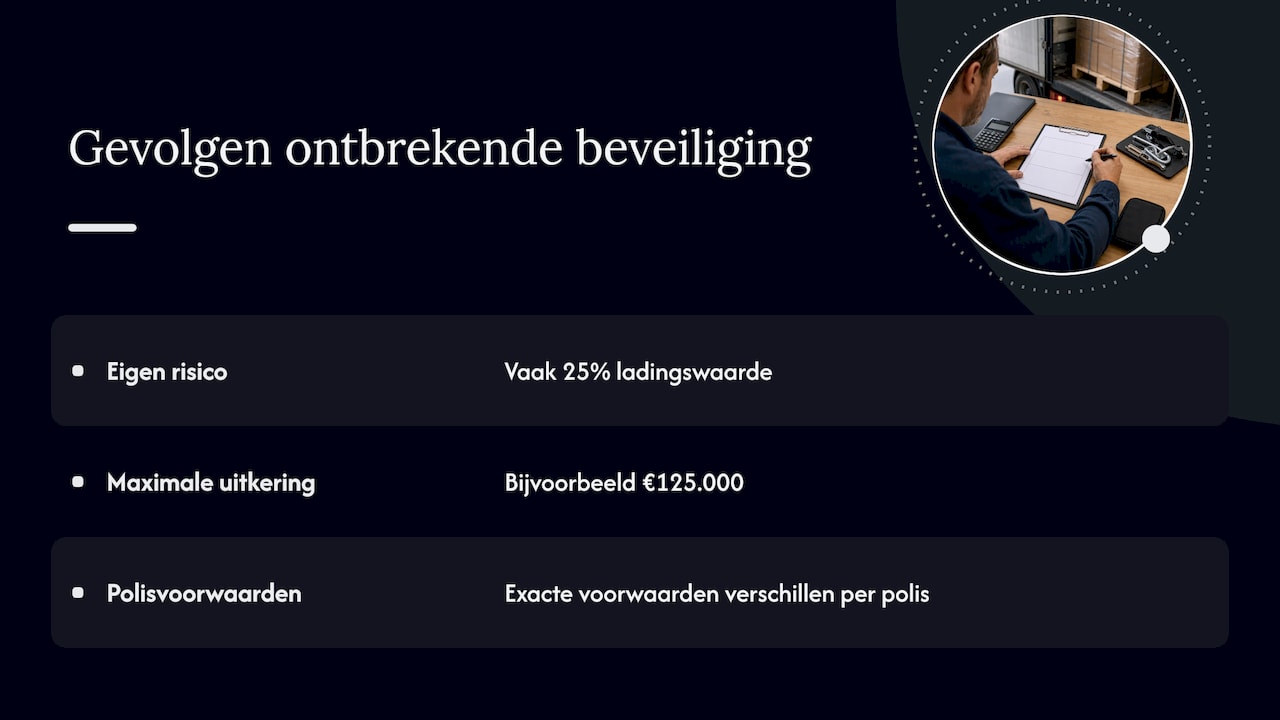
- Ontbreekt het voorgeschreven beveiligingsniveau, dan kan de G23-clausule een eigen risico van 25% van de ladingswaarde en een uitkeringsmaximum opleggen; bedragen verschillen per polis.
- Klasse B2 moet minimaal vijf minuten aanvalbestendig zijn; B3 vijftien minuten, terwijl volgsystemen van klasse 4 of 5 de positie doorgeven aan een alarmcentrum.
- Bij voertuigen met een sleutelloos startsysteem volstaat een standaardalarmsysteem vaak niet; voor certificering is meestal ook maatregel KE01 tegen diefstal via signaalverlenging nodig.
- Een erkend inbouwbedrijf moet het systeem registreren en een CCV-certificaat aanvragen; dat bewijs blijft alleen geldig na een jaarlijkse keuring.
- Bewaar het inbouwrapport, het keuringsbewijs en het contract met het alarmcentrum, zodat u bij schade de naleving van de polisvoorwaarden kunt aantonen.
Inhoudsopgave
- Welke eisen zetten verzekeraars in hun polis (G23-clausule en praktische implicaties)?
- Beveiligingsklassen uitgelegd: klasse B1, B2, B3 en voertuigvolgsystemen klasse 4 en 5
- Certificering, inbouwbedrijven en jaarlijkse keuring: hoe bewijst u naleving?
- Welke beveiligingsmaatregelen accepteren verzekeraars vaak?
- Hoe beïnvloedt de beveiligingsklasse premie en uitkering?
- Praktische stappen-checklist voor ondernemers om aan eisen te voldoen
- Redactionele noot over beveiliging en verzekering
- Vraag een polischeck of advies aan bij Zakelijkeverzekering.nl
- Veelgestelde vragen
- Bronnen
Welke eisen zetten verzekeraars in hun polis (G23-clausule en praktische implicaties)?
Controleer bij de verzekeraar of een alarmsysteem voor uw vrachtwagen vereist is; verzekeraars kunnen beveiligingseisen opnemen in de polisvoorwaarden. Verzekeraars stellen zelf eisen via polisvoorwaarden, en de meest voorkomende daarvan is de G23-clausule, die vaak wordt genoemd in relatie tot een alarminstallatie op een vrachtwagen. Deze clausule koppelt de hoogte van de uitkering direct aan de aanwezigheid van het vereiste beveiligingsniveau.
Verzekeraars hanteren via de G23-clausule vaak een eigen risico van 25% van de ladingswaarde en een gemaximeerde uitkering, bijvoorbeeld € 125.000, wanneer het voorgeschreven beveiligingsniveau ontbreekt. Dat bedrag kan per verzekeraar en polis verschillen, dus de exacte tekst van uw eigen polis is leidend.
Omdat deze voorwaarden niet uniform zijn, loont het om uw polis letterlijk door te lezen op de genoemde klasse en op de formulering van de G23-clausule. Twijfelt u over de interpretatie, neem dan contact op met uw adviseur voordat u een beveiligingssysteem laat installeren: achteraf een verkeerde klasse laten vervangen kost meer dan vooraf de juiste vraag stellen.
Beveiligingsklassen uitgelegd: klasse B1, B2, B3 en voertuigvolgsystemen klasse 4 en 5
De klasse-indeling voor bedrijfsvoertuigen komt van Kiwa SCM, de certificeringsinstantie achter het CCV-keurmerk voor voertuigbeveiliging. Elke klasse staat voor een ander beschermingsniveau en dus voor een ander soort inbraak of diefstal waartegen het systeem bestand is.
- Klasse B1: een startonderbreker die voorkomt dat het voertuig zonder de juiste sleutel of code start, het basisniveau binnen de SCM-erkenning voor inbouwbedrijven.
- Klasse B2: een alarmsysteem met detectie en alarmering dat minimaal vijf minuten aanvalsbestendig moet zijn.
- Klasse B3: een zwaarder alarmsysteem met minimaal vijftien minuten aanvalsbestendigheid, bedoeld voor voertuigen met een hoger risicoprofiel.
- Klasse 4 en 5 (voertuigvolgsystemen): systemen die de actuele positie van het voertuig doorgeven en gekoppeld zijn aan een particulier alarmcentrum (PAC), zodat een gestolen voertuig kan worden getraceerd via het keurmerk per voertuigsoort.
Rijdt u met een voertuig dat start via een keyless systeem, dan volstaat een standaard alarmsysteem vaak niet. Voor certificering is dan meestal een aanvullende maatregel tegen relay-attacks nodig, aangeduid als KE01, omdat keyless systemen gevoelig zijn voor dit type diefstal.
Certificering, inbouwbedrijven en jaarlijkse keuring: hoe bewijst u naleving?
Een beveiligingssysteem telt voor uw verzekeraar pas mee als het officieel gecertificeerd is. Dat proces verloopt via een erkend inbouwbedrijf, dat het systeem monteert, registreert en vervolgens een certificaat aanvraagt bij Kiwa.
- Een Kiwa SCM erkend inbouwbedrijf monteert het systeem volgens de voorgeschreven norm voor de gevraagde klasse.
- Na montage registreert het inbouwbedrijf het voertuig in de database, waarna een CCV-certificaat voertuigbeveiliging wordt afgegeven.
- Deze registratie maakt een kentekencheck mogelijk, zodat zowel u als uw verzekeraar kunnen aantonen welk systeem aanwezig is.
- Het certificaat blijft alleen geldig bij een jaarlijkse keuring door een erkend bedrijf, die de werking van het systeem opnieuw bevestigt.
Die laatste stap wordt vaak vergeten, terwijl een verlopen keuring in de praktijk gelijkstaat aan geen certificaat. Een geldig CCV-certificaat vereist die periodieke controle om dekking te behouden.
Pro-tip: Zet de jaarlijkse keuring in uw agenda naast uw onderhoudsbeurt, zodat u het certificaat nooit per ongeluk laat verlopen.
Welke beveiligingsmaatregelen accepteren verzekeraars vaak?
Verzekeraars kijken niet naar één losse maatregel, maar naar de combinatie van elektronische en mechanische beveiliging die bij uw risicoprofiel past. Een paar opties komen in de praktijk het vaakst terug.
- Startonderbreker (klasse B1): een eenvoudige, goedkope basismaatregel die voorkomt dat het voertuig zonder sleutel start.
- Alarmsysteem met kantel- en motordetectie (klasse B2 of B3): signaleert pogingen tot wegslepen of manipulatie van de motor, met een hogere aanvalsbestendigheid naarmate de klasse stijgt.
- Terugvindsysteem of voertuigvolgsysteem (klasse TV of klasse 4/5): koppelt het voertuig aan een alarmcentrale, zodat het bij diefstal getraceerd kan worden via de beveiligingsklassen per voertuigsoort.
- Mechanische sloten: een kingpinslot, triangelslot of containerslot verhoogt de drempel voor dieven en wordt vaak gecombineerd met elektronische beveiliging voor een steviger totaalpakket, zoals ook de handreiking beveiligingsmaatregelen voor buitenterreinen beschrijft voor transport en logistiek.
Een dashcam is voor bewijsvoering bij schade waardevol, maar levert bij de meeste verzekeraars geen directe premiekorting op, en de opnames vallen onder de AVG, wat betekent dat u bewust moet omgaan met beeldmateriaal van kentekens en gezichten, zoals toegelicht in informatie over dashcams en de autoverzekering.
Hoe beïnvloedt de beveiligingsklasse premie en uitkering?
De gevraagde beveiligingsklasse werkt direct door in wat u bij schade daadwerkelijk ontvangt. Ontbreekt het vereiste systeem, dan treedt vaak de eerder genoemde G23-clausule in werking.
Bij het ontbreken van de vereiste beveiliging past deze clausule vaak een eigen risico van 25% van de ladingswaarde toe, met een maximale uitkering van bijvoorbeeld € 125.000. Bij een lading van aanzienlijke waarde loopt dat eigen risico al snel op tot een bedrag dat de investering in een hogere beveiligingsklasse ruimschoots overtreft.
Vanuit die rekensom is investeren in het juiste systeem vaak de financieel verstandigere keuze boven het risico lopen op een sterk beperkte uitkering. Bewaar daarnaast alle documentatie die bij schadeafwikkeling nodig is: het keuringsbewijs, het contract met het alarmcentrum en het inbouwrapport. Zonder die stukken kan een verzekeraar een uitkering vertragen of ter discussie stellen, ook als het systeem feitelijk aanwezig was.
Praktische stappen-checklist voor ondernemers om aan eisen te voldoen
Wilt u zeker weten dat uw vrachtwagen voldoet aan wat uw verzekeraar vraagt? Doorloop deze stappen in volgorde.
- Lees uw polis grondig door en noteer de exacte tekst van de alarmeis of G23-clausule, inclusief de gevraagde klasse.
- Laat uw voertuig beveiligen en certificeren door een erkend Kiwa SCM-inbouwbedrijf, en vraag het CCV-certificaat op.
- Bewaar het inbouwrapport, het keuringsbewijs en het contract met het alarmcentrum op een vaste, vindbare plek.
- Plan de jaarlijkse keuring vooraf in, zodat het certificaat nooit onbedoeld verloopt.
- Leg sleutelbeheer en procedures voor chauffeurs schriftelijk vast en bewaar foto’s van de installatie voor eventuele claims.
Met deze stukken op orde staat u sterk bij een schademelding, en voorkomt u discussie over of uw voertuig wel degelijk aan de polisvoorwaarden voldeed.
Redactionele noot over beveiliging en verzekering
Polisvoorwaarden rond beveiligingsklassen zijn vaak dichter geschreven dan de gemiddelde ondernemer prettig vindt, en dat is precies waar veel discussies bij schade ontstaan. Wij zien dat de meeste onduidelijkheid niet gaat over welk alarm te kopen, maar over wat de polis letterlijk eist en of de installatie dat ook aantoonbaar dekt. Daarom helpen wij ondernemers de polisvoorwaarden te interpreteren en te controleren of hun huidige beveiliging aansluit bij wat de verzekeraar vraagt, inclusief de keuze voor een erkend inbouwbedrijf.
— Willem
Vraag een polischeck of advies aan bij Zakelijkeverzekering.nl
Wij vergelijken verzekeraars en controleren graag of uw huidige polis en uw beveiligingssysteem daadwerkelijk op elkaar aansluiten, zodat u niet pas bij schade ontdekt dat er een gat zit tussen wat uw polis eist en wat er op uw vrachtwagen zit.

- Wij checken uw polisvoorwaarden op de gevraagde beveiligingsklasse en de G23-clausule.
- Wij adviseren over passende dekking voor uw wagenpark en over aanvullende eisen, inclusief bewijsvoering.
- Wij hebben één vast aanspreekpunt dat uw bedrijf en uw verzekeringen kent en bereikbaar is.
Bekijk de mogelijkheden voor uw vrachtwagenverzekering en vraag een polischeck aan.
Veelgestelde vragen
Welke verzekering heb ik nodig voor mijn paardenvrachtwagen?
Controleer bij de RDW of voor uw paardenvrachtwagen een WA-verzekering vereist is. Voor de waarde van het voertuig en eventuele gevolgschade bij diefstal kan aanvullende cascodekking passend zijn, en uw verzekeraar kan ook een specifieke beveiligingsklasse eisen. Voor de waarde van het voertuig en eventuele gevolgschade bij diefstal is een aanvullende cascodekking vaak verstandig, en ook hier kan uw verzekeraar een specifieke beveiligingsklasse eisen.
Hoeveel kost een transportverzekering?
De premie van een transportverzekering hangt af van factoren als het type lading, de rijroutes en de aanwezige beveiliging, en wordt per situatie berekend. Wij adviseren om uw exacte premie te laten berekenen via een offerte op maat.
Hoe kan ik mijn aanhangwagen zakelijk verzekeren?
Een zakelijk gebruikte aanhangwagen verzekert u meestal als onderdeel van uw wagenparkdekking of als aparte polis naast uw vrachtwagenverzekering. Houd rekening met de WAM-plicht voor kentekenplichtige voertuigen, die ook voor aanhangwagens met kenteken geldt.
Welke 3 verzekeringen zijn verplicht?
Controleer bij de RDW welke verzekeringsregels voor uw vrachtwagen gelden. Verzekeraars kunnen daarnaast via polisvoorwaarden aanvullende beveiligingseisen stellen. Daarnaast zijn er geen drie wettelijk verplichte dekkingen voor het voertuig zelf, al stellen verzekeraars via polisvoorwaarden vaak aanvullende eisen aan beveiliging. Bekijk onze pagina over de vrachtwagen WA-verzekering voor de precieze basisdekking.
Bronnen
- Waarom een alarminstallatie op een vrachtwagen belangrijk is | Volvo Trucks
- SCM Erkenning Inbouwbedrijf Bedrijfsvoertuigen | Kiwa
- Beveiligingsklassen per voertuigsoort | Kiwa SCM
- Certificaat CCV Voertuigbeveiliging – Kiwa SCM