

23 september 2026
WA is wettelijk verplicht voor elke bakwagen die de weg op gaat. Daarboven kiest de meeste ondernemer voor Beperkt Casco (WA+) of All Risk, afhankelijk van de waarde van het voertuig, de opbouw en het gebruiksprofiel. Bij een dure koelunit, kraan of huif is aanvullende dekking vaak verstandig, en er zijn diensten die helpen met een snelle premiecheck en persoonlijk advies om de juiste combinatie te vinden.
Kort samengevat:
- De premies voor bakwagenverzekeringen variëren sterk afhankelijk van gewicht, gebruiksgebied en schadeverleden, waardoor maatwerk essentieel is.
- Opbouw en lading worden niet altijd automatisch gedekt en vereisen vaak expliciete clausules, vooral bij dure koelunits of hydraulische kranen.
- All Risk-dekking is vooral rendabel voor jonge, dure voertuigen of intensief gebruikte bakwagens in druk verkeer.
- Schade aan de lading zelf valt meestal buiten de verzekering en vereist een aparte dekking, afhankelijk van de vervoersomstandigheden.
- Een wagenparkpolis is meestal gunstiger dan meerdere losse polissen, zeker bij internationale ritten of uitgebreide dekking.
Inhoudsopgave
- Vrachtwagenverzekering bakwagen: wat dekt WA, WA+ en All Risk?
- Welke extra dekkingen en uitsluitingen zijn relevant?
- Wat kost een bakwagenverzekering?
- Hoe vraagt u een bakwagenverzekering aan?
- Hoe verloopt schademelding en wat betekent dit voor uw no-claim?
- Welke checklist en vragen zijn onmisbaar bij uw adviseur?
- Waarom is onafhankelijk advies waardevol bij een bakwagenverzekering?
- De grootste misvatting over bakwagenverzekeringen
- Snel een passende bakwagenverzekering vinden
- Bronnen
- Veelgestelde vragen
Vrachtwagenverzekering bakwagen: wat dekt WA, WA+ en All Risk?
Een vrachtwagenverzekering voor een bakwagen bestaat in de praktijk uit drie bouwstenen: de verplichte aansprakelijkheidsdekking en twee vrijwillige uitbreidingen. Wie deze indeling begrijpt, voorkomt dat hij te veel of juist te weinig betaalt voor bescherming die hij niet nodig heeft of net mist.
WA: de wettelijke basis
De WA-dekking (wettelijke aansprakelijkheid) is verplicht voor elke bakwagen die op de openbare weg rijdt. Deze dekking vergoedt schade die u met uw voertuig aan anderen toebrengt: een aanrijding met een ander voertuig, schade aan gebouwen, of letsel bij derden. Schade aan uw eigen bakwagen valt hier nooit onder. Zonder geldige WA mag u simpelweg niet de weg op, net zoals bij een personenauto, maar de bedragen en risico’s liggen bij een zwaar voertuig aanzienlijk hoger.
Beperkt Casco (WA+): bescherming tegen externe oorzaken
Beperkt Casco, ook wel WA+ genoemd, voegt dekking toe voor schade die niet door een botsing met uw eigen schuld ontstaat. Denk aan brand, diefstal, ruitschade, storm, hagel of een aanrijding met een dier. Voor een bakwagen die vooral binnen Nederland rijdt en niet in de hoogste waardeklasse valt, is dit vaak een verstandige middenweg tussen prijs en zekerheid. U leest meer over de afwegingen in dit overzicht van beperkt casco als zakelijke keuze.
All Risk: ook eigen schuld gedekt
All Risk, ofwel Volledig Casco, dekt daarnaast ook schade die u zelf veroorzaakt, zoals een aanrijding waarbij u in de fout ging, of vandalisme aan uw eigen bakwagen. Deze uitbreiding kost meer premie, maar wordt vaak rendabel zodra de dagwaarde van het voertuig hoog is, of wanneer de bakwagen intensief wordt ingezet op plekken met veel verkeer en beperkte manoeuvreerruimte, zoals binnenstedelijke bevoorrading. Vuistregel: hoe jonger en duurder het voertuig, hoe eerder All Risk zich terugbetaalt bij een enkele forse schade.
De keuze tussen WA, Beperkt Casco en All Risk is wettelijk vastgelegd voor het WA-deel, maar volledig vrij voor de uitbreidingen, en verzekeraars verschillen behoorlijk in wat ze onder elke variant precies verstaan.
Opbouw: het onderdeel dat vaak wordt vergeten
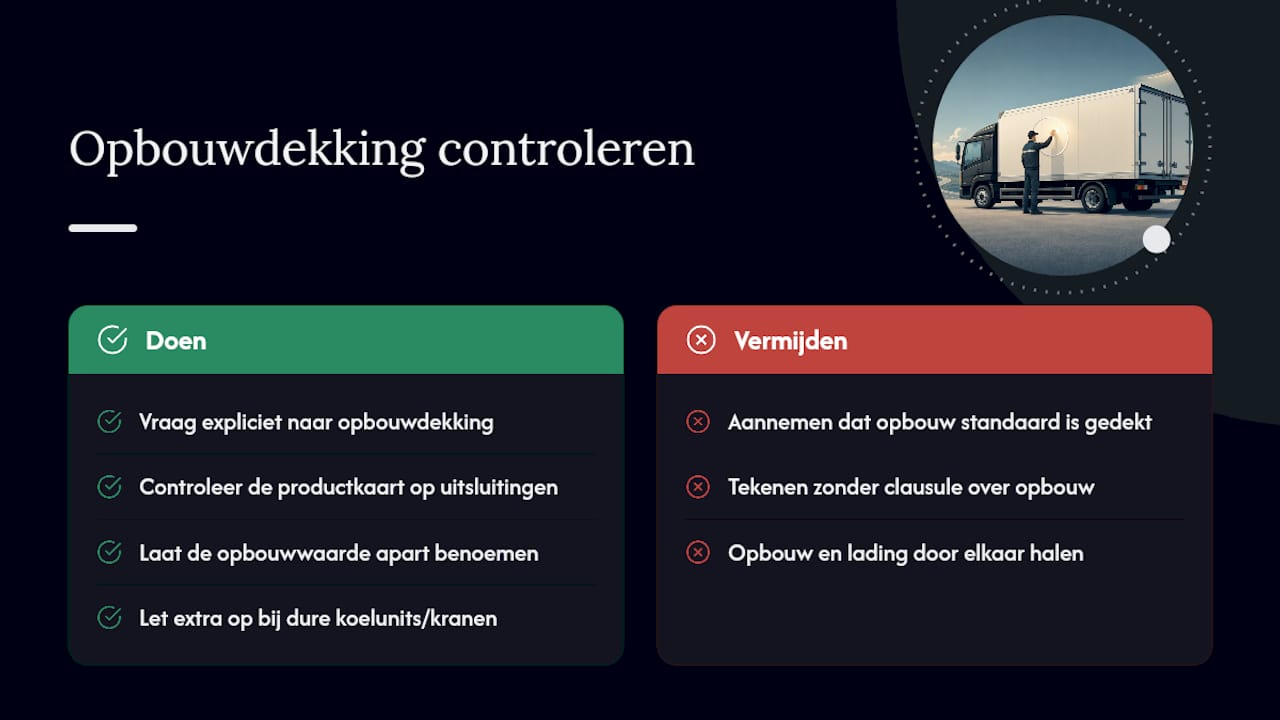
Een kraan, koelunit of huif telt vaak mee als onderdeel van de vrachtauto binnen de standaardpolis, maar dat is geen vaste regel. Sommige verzekeraars behandelen opbouw als integraal onderdeel van het voertuig, andere sluiten specifieke opbouwrisico’s uit of vragen een aparte clausule. Productkaarten laten precies zien welke schade wel en niet gedekt is, en die kaarten tonen vaak dat opbouw en lading apart worden behandeld in de polisvoorwaarden. Vraag daarom altijd expliciet naar de opbouwdekking voordat u tekent, zeker bij dure koelunits of hydraulische kranen.
Pro-tip: Vraag uw adviseur om de opbouwwaarde apart te laten benoemen in de polis. Zo voorkomt u een discussie achteraf over of de koelunit nu wel of niet meetelde in de verzekerde waarde.
Welke extra dekkingen en uitsluitingen zijn relevant?
Naast de basisdekking bestaan er aanvullingen die specifiek voor transportbedrijven relevant zijn. Deze bepalen vaak of een claim daadwerkelijk wordt uitgekeerd, of dat u met de rekening blijft zitten.
Gangbare aanvullende dekkingen
Rechtsbijstand helpt bij juridische geschillen na een ongeval, bijvoorbeeld wanneer aansprakelijkheid wordt betwist. Een inzittendenverzekering vergoedt letselschade aan de bestuurder of bijrijder, iets wat de WA-dekking niet automatisch regelt omdat die alleen derden beschermt. Daarnaast bestaat er dekking voor vervoer van eigen goederen, relevant als de bakwagen ook voor eigen transport wordt gebruikt in plaats van uitsluitend beroepsvervoer.
Ladingdekking versus aansprakelijkheid
Dit onderscheid leidt tot de meeste verwarring, en tot de meeste teleurstelling na een schadegeval. De vrachtwagenverzekering dekt schade aan uw voertuig en aansprakelijkheid richting derden. Schade aan de lading zelf, bijvoorbeeld wanneer goederen tijdens transport beschadigen door een oneffen weg of een harde remmanoeuvre, valt hier meestal buiten. Daarvoor bestaat een apart soort dekking, gericht op de goederen die u vervoert. Bedrijven die voor klanten vervoeren, hebben vaak ook een vervoerdersaansprakelijkheid nodig naast de bakwagenverzekering. De manier waarop lading wordt vastgezet, beïnvloedt overigens ook of een verzekeraar een claim erkent: onvoldoende ladingzekering kan een reden zijn om een uitkering te beperken of te weigeren.
Veelvoorkomende uitsluitingen
Verzekeraars sluiten doorgaans schade uit door opzet, alcohol of drugsgebruik achter het stuur, en gebruik buiten de opgegeven bestemming (bijvoorbeeld privégebruik van een voertuig dat als zakelijk is opgegeven). Ook slijtage, materiaalvermoeidheid en gebrekkig onderhoud vallen meestal niet onder de dekking, omdat dit geen plotselinge schadeoorzaak is maar een geleidelijk proces. Bij opbouw geldt vaak een extra voorwaarde: als een kraan of koelunit niet volgens de fabrieksspecificaties is gemonteerd, kan de verzekeraar dekking weigeren bij schade aan of door die opbouw. Lees de polisvoorwaarden dus letterlijk door op dit punt, niet alleen de samenvatting op de verzekeringskaart.
Wat kost een bakwagenverzekering?
De premie voor een vrachtwagenverzekering wordt opgebouwd uit meerdere factoren, en die factoren wegen niet allemaal even zwaar.
De belangrijkste premiecomponenten
Voertuiggegevens zoals bouwjaar, cataloguswaarde, gewicht en het type opbouw vormen de basis. Daarnaast telt het gebruiksprofiel: rijdt de bakwagen vooral regionaal of ook internationaal, en hoeveel kilometer per jaar wordt gemaakt. Het bestuurdersprofiel speelt eveneens mee, net als schadevrije jaren en het gebied waarin het voertuig wordt gebruikt. Verzekeraars baseren de premie op deze combinatie van voertuig, gebruik en schadehistorie, waarbij schadevrije jaren vaak het grootste verschil maken op de lange termijn.
Opbouw, accessoires en beveiliging
Een dure koelunit of hydraulische kraan verhoogt de verzekerde waarde en daarmee de premie, simpelweg omdat er meer te vergoeden is bij totale schade of diefstal. Een tracker of ander trackingsysteem werkt vaak premieverlagend, omdat het diefstalrisico daalt en gestolen voertuigen sneller worden terugvonden. Verzekeraars belonen dit soort preventieve maatregelen structureel, ook al verschilt de korting per aanbieder.
Indicatieve premieschaal
Exacte premies verschillen sterk per bakwagen, en dat is geen loze disclaimer. Een lichte bakwagen tot 7,5 ton die alleen lokaal rijdt met een schoon schadeverleden, valt in een andere premieklasse dan een zware bakwagen met koelunit die internationaal onderweg is. De combinatie van gewicht, opbouwwaarde, actieradius en schadehistorie bepaalt uiteindelijk het bedrag, en dat maakt een offerte op maat waardevoller dan een vast tarief uit een tabel. Wilt u snel een indicatie? Bekijk hoe u de premie kunt berekenen zonder rekenmachine voor een eerste inschatting.
Kortingen en no-claim
De meeste verzekeraars bouwen een schadevrijekortingsschaal op die na meerdere schadevrije jaren tot aanzienlijke kortingen kan leiden. Belangrijk detail: sommige verzekeraars werken met een no blame, no claim-regeling, waarbij schade zonder eigen schuld de opgebouwde korting niet aantast. Dat verschilt per verzekeraar, dus dit is precies het soort detail waarop u aanbieders kunt vergelijken. Bij wagenparken en internationale ritten wordt vaak maatwerk toegepast, en het bundelen van meerdere voertuigen onder één polis levert regelmatig een gunstiger tarief op dan losse polissen per bakwagen.
Hoe vraagt u een bakwagenverzekering aan?
Een aanvraag verloopt sneller wanneer u de juiste gegevens al bij de hand heeft. Dit voorkomt vertraging en verkleint de kans dat een verzekeraar achteraf extra vragen stelt of de acceptatie uitstelt.
- Verzamel de voertuiggegevens. Kenteken, bouwjaar, gewicht en type opbouw (koelunit, kraan, huif) moeten compleet zijn voordat u een offerte aanvraagt.
- Beschrijf het gebruiksprofiel. Geef aan of de bakwagen regionaal, nationaal of internationaal rijdt, en hoeveel kilometer per jaar wordt verwacht.
- Lever de schadehistorie aan. Eerdere schadevrije jaren of claims van de huidige verzekeraar versnellen de premieberekening aanzienlijk.
- Vraag de premie online of via een adviseur op. Voor eenvoudige situaties werkt online premie berekenen en direct afsluiten goed, maar bij complexe opbouw of een wagenpark is persoonlijk advies vaak sneller en veiliger.
- Beoordeel de offerte en polisvoorwaarden. Controleer specifiek de opbouwdekking, het eigen risico en de uitsluitingen voordat u accepteert.
- Sluit de polis af en regel de betaling. Na acceptatie ontvangt u de polis en de verzekeringskaart als bevestiging van de gemaakte afspraken.
Bij een wagenpark met meerdere bakwagens, of bij internationale ritten buiten de Benelux, is het slim om dit vooraf te melden. Sommige polissen kennen territoriumbeperkingen, en een niet-gemelde rit buiten het gedekte gebied kan bij schade tot een vervelende discussie leiden. Ingebouwde hulpmiddelen zoals een tachograaf of laadklep horen ook standaard in de aanvraag genoemd te worden, ook als ze u onbelangrijk lijken.
Hoe verloopt schademelding en wat betekent dit voor uw no-claim?
Na een incident bepaalt de snelheid en kwaliteit van uw documentatie vaak hoe soepel de afhandeling verloopt.
Directe stappen na een incident
Leg de situatie meteen vast met foto’s van alle betrokken voertuigen en de schade. Noteer getuigen en hun contactgegevens, en bewaar logboeken en ladinggegevens als de lading mogelijk een rol speelde. Systematische documentatie, met datum, tijd, foto’s en een ladinglijst, versnelt de acceptatie van een claim en beperkt discussie over de oorzaak aanzienlijk.
Hoe verzekeraars causaliteit beoordelen
Verzekeraars kijken nauwkeurig naar wie welke rol speelde in het ontstaan van de schade. Bij een aanrijding waarbij een andere partij duidelijk schuldig is, geldt bij sommige verzekeraars een no blame-regeling: uw schadevrije jaren blijven dan intact, ook al staat de schade wel op uw naam geregistreerd. Dit verschilt per aanbieder, en het is een detail dat u vooraf kunt navragen in plaats van er bij schade achter te komen.
Praktische administratietips
Bewaar reparatienota’s, los- en laadgegevens en correspondentie met de tegenpartij in één dossier per incident. Een compleet dossier bij de eerste melding voorkomt vertraging, en een duidelijk stappenplan helpt vooral bij drukte of onder tijdsdruk. Een uitgebreider stappenplan vindt u in deze gids over een schadeclaim voor een vrachtwagen effectief aanpakken.
Welke checklist en vragen zijn onmisbaar bij uw adviseur?
Voordat u een polis ondertekent, loont het om deze punten scherp te krijgen. Een goede adviseur beantwoordt elk van deze vragen zonder aarzelen.
- Welk dekkingstype (WA, Beperkt Casco of All Risk) past bij de waarde en het gebruik van deze bakwagen?
- Valt de opbouw (kraan, koelunit, huif) volledig onder de polis, of is een aparte clausule nodig?
- Is er een aparte ladingdekking nodig naast de aansprakelijkheidsdekking?
- Welke uitsluitingen staan er precies in de polisvoorwaarden?
- Hoe hoog is het eigen risico, en verschilt dit per schadeoorzaak?
- Geldt er een territoriumbeperking voor internationale ritten?
- Werkt deze verzekeraar met een no blame-regeling bij schade zonder eigen schuld?
- Wat gebeurt er met de no-claimkorting bij een wagenpark met meerdere voertuigen?
- Is een tracker of beveiligingssysteem verplicht of premieverlagend?
- Hoe snel wordt een schademelding doorgaans afgehandeld?
- Welke documenten moet ik aanleveren bij een claim?
- Is rechtsbijstand inbegrepen of een losse aanvulling?
- Dekt de polis ook inzittenden bij letsel?
- Hoe wordt de opbouwwaarde vastgesteld en herzien bij veroudering?
- Kan de polis meegroeien bij uitbreiding van het wagenpark?
Pro-tip: Een offerte die opvallend goedkoop is zonder duidelijke opbouwvermelding, is meestal een rood vlag. Vraag altijd om de opbouwwaarde en ladingdekking expliciet op papier te zetten, ook als de adviseur zegt dat het “standaard is meeverzekerd”.
Voor een uitgebreidere versie van deze afweging, inclusief voorbeeldvragen per scenario, is de checklist voor het afsluiten van een vrachtwagenverzekering een handig vervolg.
Waarom is onafhankelijk advies waardevol bij een bakwagenverzekering?
Er zijn platforms die meerdere verzekeraars vergelijken en persoonlijk contact en AI-advies bieden op basis van uw bedrijfsactiviteiten. Voor een bakwagen met complexe opbouw, een wagenpark of internationale ritten bespaart dat vaak tijd, omdat u niet zelf tientallen polisvoorwaarden naast elkaar hoeft te leggen. Vergelijk verschillende dekkingsvormen voordat u kiest, en gebruik één vast aanspreekpunt dat uw situatie kent bij vragen of wijzigingen.
De grootste misvatting over bakwagenverzekeringen
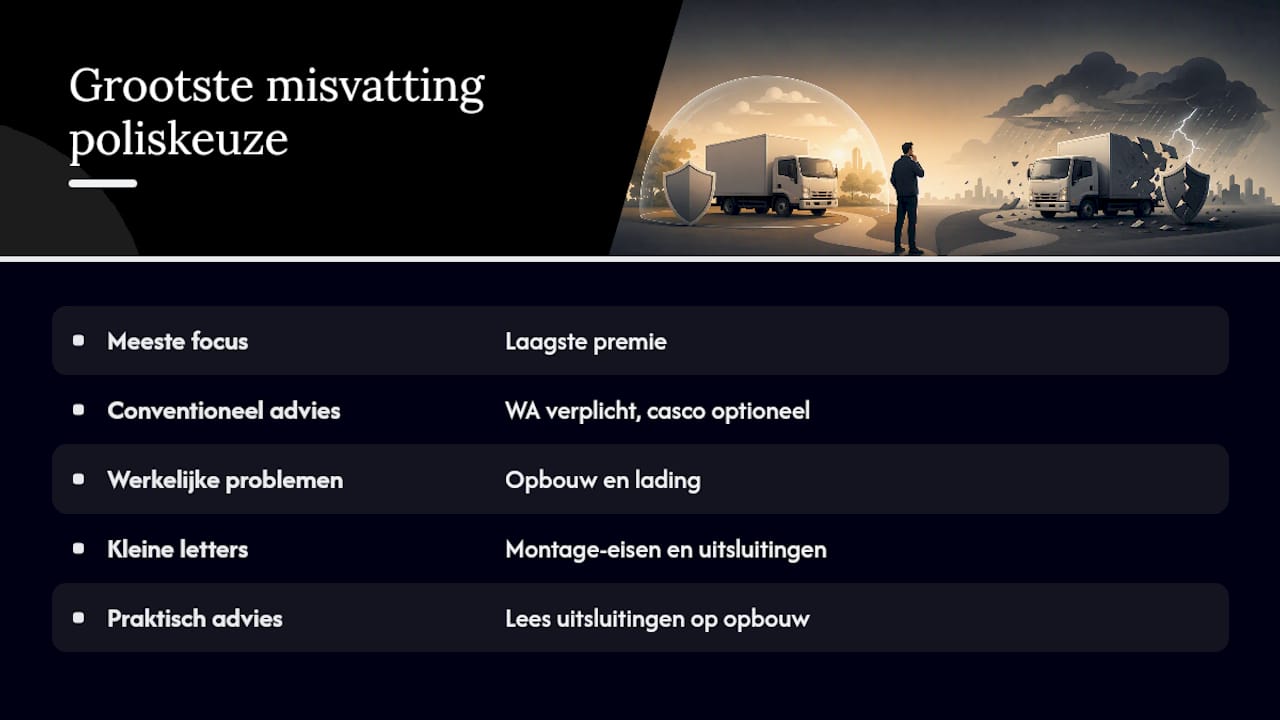
De meeste ondernemers focussen bij het afsluiten van een polis vooral op de premie, en dat is precies waar het vaak misgaat. Een lage premie zegt niets over wat er gebeurt zodra de koelunit kapotgaat door een stroomstoring, of wanneer lading beschadigt tijdens een rit. Conventioneel advies stopt te vaak bij “WA is verplicht, Casco is optioneel” zonder door te vragen naar wat er met de opbouw gebeurt.
Wat ik zie in de polisvoorwaarden van verschillende aanbieders, is dat opbouw en lading juist de plekken zijn waar dekking het vaakst tegenvalt, niet bij een gewone botsing. Daar wringt het meestal: niet bij de basisdekking, maar bij het kleine lettertype rond de opbouw en de montage-eisen. Mijn advies: besteed minder tijd aan het vergelijken van premiecijfers en meer tijd aan het doorlezen van de uitsluitingen rond uw specifieke opbouw. Dat is waar een goedkope polis alsnog duur kan uitpakken.
— Willem
Snel een passende bakwagenverzekering vinden
Zelf tientallen polisvoorwaarden vergelijken kost tijd die u liever aan uw bedrijf besteedt. Het vergelijken van meerdere verzekeraars kan u binnen enkele minuten een beeld geven van wat een passende dekking voor uw bakwagen kost, inclusief opbouw en gebruiksprofiel.
U kiest zelf hoe u dat wilt: direct de premie voor uw zakelijke voertuig berekenen, of liever eerst sparren met een adviseur die meedenkt over opbouw, wagenpark en ladingrisico’s. Heeft u naast de bakwagen ook behoefte aan bredere dekking, bijvoorbeeld tegen aansprakelijkheid richting klanten? Bekijk dan ook de mogelijkheden voor een bedrijfsaansprakelijkheidsverzekering. Start vandaag uw premiecheck en krijg één vast aanspreekpunt dat uw bedrijf en uw voertuigen kent.
Bronnen
Controleer altijd de actuele verzekeringskaart van a.s.r. en de productkaart van Allianz voordat u een polis afsluit.
- Vrachtwagenverzekering: Direct online je vrachtwagen verzekeren
- Informatiedocument over het verzekeringsproduct (Allianz — vrachtwagenverzekering)
- Vrachtwagenverzekering – Rabobank
Veelgestelde vragen
Is een All Risk-dekking verplicht voor een bakwagen?
Nee, alleen WA is wettelijk verplicht. All Risk is een vrijwillige uitbreiding die vooral rendabel is bij een hoge dagwaarde of intensief gebruik in druk verkeer.
Wat kost een bakwagenverzekering gemiddeld?
De premie hangt sterk af van gewicht, opbouwwaarde, gebruiksprofiel en schadehistorie, waardoor een offerte op maat betrouwbaarder is dan een vast bedrag. Er zijn aanbieders die een snelle premiecheck bieden op basis van uw specifieke situatie.
Valt de opbouw automatisch onder de vrachtwagenverzekering?
Niet altijd. Sommige verzekeraars nemen de opbouw standaard mee, andere vragen een aparte clausule, zeker bij een kraan, koelunit of huif die niet fabrieksmatig is gemonteerd.
Wat is het verschil tussen ladingdekking en aansprakelijkheid?
De vrachtwagenverzekering dekt schade aan uw voertuig en aansprakelijkheid richting derden, terwijl schade aan de vervoerde lading zelf apart verzekerd moet worden.
Beïnvloedt schade zonder eigen schuld mijn no-claimkorting?
Bij verzekeraars met een no blame-regeling blijft uw schadevrije jarenopbouw intact als u geen schuld had aan het incident, maar dit verschilt per aanbieder.
Kan ik voor meerdere bakwagens één polis afsluiten?
Ja, een wagenparkpolis is vaak mogelijk en levert bij bundeling van meerdere voertuigen doorgaans een gunstiger tarief op dan losse polissen per bakwagen.