

8 november 2026
Ja, de premie van je vrachtwagenverzekering is aftrekbaar als bedrijfskosten, mits de vrachtwagen tot je ondernemingsvermogen behoort en je hem zakelijk inzet. Dat geldt voor IB-ondernemers én voor bv’s. De premie is inclusief de assurantiebelasting van 21%, maar die belasting is geen btw en kun je dus niet terugvragen via de omzetbelasting.
Kort samengevat:
- De volledige premie inclusief de assurantiebelasting van 21 procent is aftrekbaar, mits de vrachtwagen op naam van de onderneming staat en zakelijk wordt gebruikt.
- Verzekeringen voor de vrachtwagen moet je altijd correct specificeren en bewaren, anders loop je het risico op fiscale correcties of weigering van schadeclaims.
- De assurantiebelasting kan niet via de btw-aangifte worden teruggevraagd omdat het geen btw is, maar wordt automatisch door de verzekeraar afgedragen aan de Belastingdienst.
- Naast de verzekeringspremie zijn ook motorrijtuigenbelasting, onderhoud, reparaties en afschrijving aftrekbare bedrijfskosten voor zakelijk gebruikte vrachtwagens.
- Het kiezen van de juiste dekking hangt af van de waarde van de vrachtwagen, het soort lading, internationale ritten en het rijgedrag van de chauffeurs.
Inhoudsopgave
- Wat is er precies aftrekbaar aan je vrachtwagenverzekering?
- Voorwaarden voor aftrek: ondernemingsvermogen, gebruik en de oplegger
- Zo verwerk je de premie correct in je boekhouding
- Veelgemaakte fouten die je aftrek of je dekking in gevaar brengen
- Welke dekking past bij jouw vrachtwagenbedrijf?
- Hoe Zakelijkeverzekering ondernemers helpt bij deze keuzes
- Regel je vrachtwagenverzekering zonder gedoe
- Bronnen
- Veelgestelde vragen
Wat is er precies aftrekbaar aan je vrachtwagenverzekering?
De volledige premie van je vrachtwagenverzekering telt mee als bedrijfskosten, zolang het voertuig op naam van de onderneming staat en zakelijk wordt gebruikt. Dat geldt voor de eenmanszaak, de vennootschap onder firma en de bv, elk binnen hun eigen fiscale kader. Bij een eenmanszaak trekt je de kosten af van de winst uit onderneming, bij een bv verlaagt de premie de vennootschapsbelastbare winst.
Een veelgemaakte denkfout gaat over de assurantiebelasting die in de premie verwerkt zit. Die belasting bedraagt 21% in 2026 en wordt door de verzekeraar zelf afgedragen aan de fiscus, niet door jou als ondernemer apart betaald. Toch is deze belasting geen btw. Je kunt hem dus niet terugvorderen via je btw-aangifte, ook al staat hij wel op de polis vermeld. De volledige premie inclusief die 21% is wel aftrekbaar als bedrijfskosten.
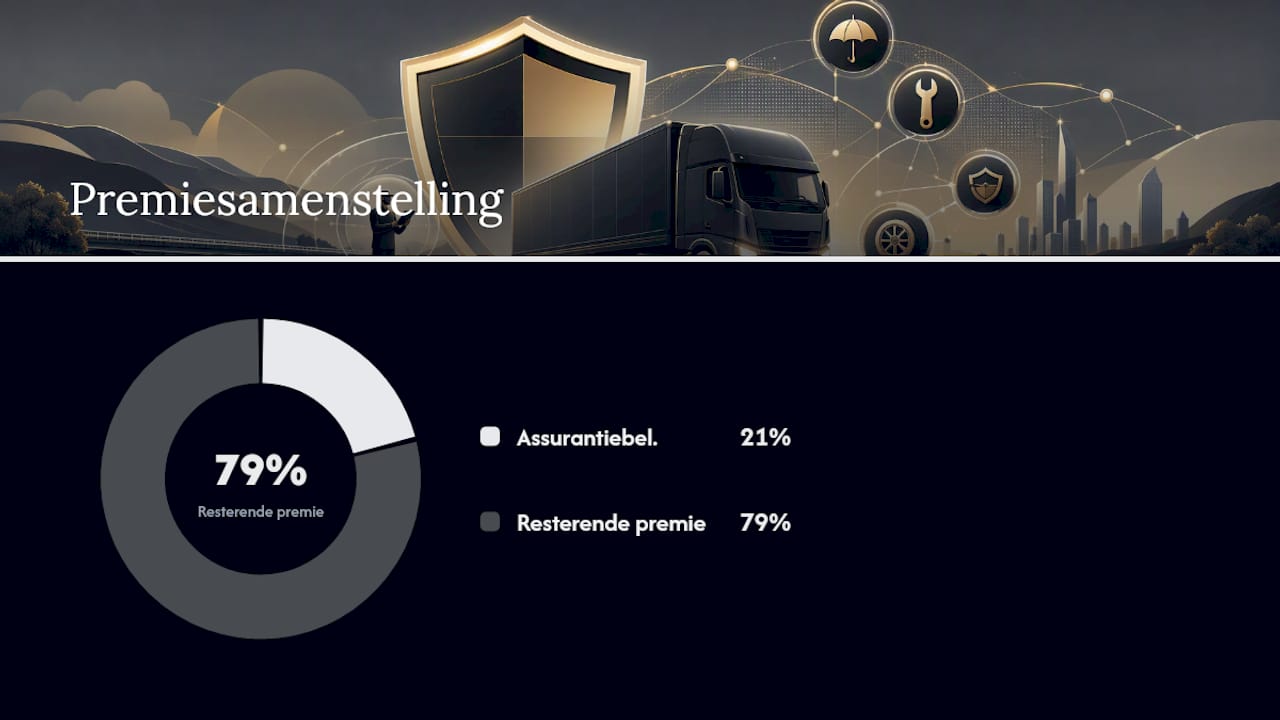
21% assurantiebelasting zit in elke premie, maar verdwijnt niet via de btw-aangifte. Dat onderscheid is de kern van veel verwarring bij ondernemers die voor het eerst een zakelijke vrachtwagen verzekeren.
Naast de verzekeringspremie zijn er meer vaste autokosten die je mag aftrekken:
- Motorrijtuigenbelasting (MRB), die voor zakelijk ingezette vrachtwagens doorgaans volledig aftrekbaar is
- Onderhoud, reparaties en banden
- Tolkosten en vignetten voor internationale ritten
- Afschrijving op de aanschafwaarde van trekker en oplegger
De motorrijtuigenbelasting valt in dezelfde categorie vaste bedrijfslasten als je verzekeringspremie: allebei vaste kosten die horen bij het zakelijk gebruik van het voertuig.
Voorwaarden voor aftrek: ondernemingsvermogen, gebruik en de oplegger
Of je premie echt aftrekbaar is, hangt af van drie praktische criteria die de Belastingdienst toetst.
- Eigendom en registratie. De vrachtwagen moet op naam van de onderneming staan of, bij leasing, contractueel aan de onderneming zijn toegewezen. Een voertuig dat op je privénaam staat, valt niet automatisch onder het ondernemingsvermogen, ook al gebruik je het voor werk.
- Zakelijk gebruik. Het voertuig moet daadwerkelijk voor bedrijfsactiviteiten worden ingezet, zoals transport van goederen voor klanten. Rijd je er ook privé mee, dan moet je dat gebruik apart bijhouden en verantwoorden.
- Correcte gebruiksopgave bij de verzekeraar. Geef je bij het afsluiten van de polis een ander gebruiksdoel op dan de werkelijkheid, dan loop je het risico dat de verzekeraar bij schade niet uitkeert.
Gemengd gebruik levert in de praktijk zelden problemen op bij vrachtwagens, omdat privégebruik meestal marginaal of afwezig is. Bij bestelbussen ligt dat anders, maar bij een trekker met oplegger is puur zakelijke inzet de norm.
Een specifiek punt dat ondernemers vaak over het hoofd zien: trekker en oplegger hebben vaak elk een eigen kenteken en moeten apart verzekerd worden. De polis op je trekker dekt niet automatisch schade aan de oplegger, en omgekeerd. Wie beide voertuigen aanschaft, moet dus twee polissen checken, niet één.
Zo verwerk je de premie correct in je boekhouding
De administratieve verwerking van je vrachtwagenverzekering is simpel, zolang je de juiste gegevens op je factuur hebt staan. Vraag de verzekeraar altijd om een specificatie waarop de nettopremie en de assurantiebelasting apart vermeld staan. Dat voorkomt discussie met je boekhouder en met de Belastingdienst bij een controle.
In de winst- en verliesrekening boek je de premie onder de post “verzekeringskosten” of, bij een kleinere administratie, onder “overige bedrijfskosten”. Belangrijk is dat je de assurantiebelasting nooit apart als voorbelasting opvoert op je btw-aangifte. Verzekeringspremies zijn vrijgesteld van btw, en de assurantiebelasting die erin zit, is een geheel andere belasting die niet verrekenbaar is.
Praktische aandachtspunten voor je administratie:
- Bewaar de polis en elke premiefactuur minimaal zeven jaar, conform de fiscale bewaarplicht.
- Noteer bij wijzigingen in gebruiksdoel of kenteken direct de datum, zodat je aftrek goed onderbouwd blijft.
- Splits bij een gemengd wagenpark de premies per voertuig, zodat je nooit privékosten meerekent.
Pro-tip: Laat je boekhouder één keer per jaar de polis en de premiespecificatie controleren. Een kleine correctie vooraf is altijd goedkoper dan een naheffing achteraf.
Veelgemaakte fouten die je aftrek of je dekking in gevaar brengen
De meest voorkomende fout is het proberen terugvragen van assurantiebelasting via de btw-aangifte. Dat werkt niet: deze belasting staat los van het btw-stelsel en levert bij een controle direct een correctie op.
Een tweede risico zit in de gebruiksopgave. Geef je bij het afsluiten van de polis een lager risicoprofiel op dan de werkelijkheid, bijvoorbeeld door internationale ritten te verzwijgen, dan kan de verzekeraar een schadeclaim afwijzen. Dat raakt niet alleen je dekking, maar ook je fiscale positie, omdat een afgewezen claim vaak een kostenpost wordt die je niet had voorzien.
Onder- of oververzekering is de derde valkuil. Te weinig dekking laat je bij schade met een gat zitten, te veel dekking kost onnodig premie die weliswaar aftrekbaar is, maar toch geld wegtrekt uit je bedrijf. Belangrijkste fouten samengevat:
- Assurantiebelasting verwarren met btw en proberen terug te vragen
- Onjuiste of onvolledige gebruiksopgave bij het afsluiten van de polis
- Trekker en oplegger niet los verzekeren, met een dekkingsgat als gevolg
- Geen onafhankelijk advies inwinnen bij een wijzigende bedrijfssituatie
Welke dekking past bij jouw vrachtwagenbedrijf?
De keuze tussen WA, beperkt casco en volledig casco bepaalt niet alleen je premie, maar ook hoeveel risico je zelf draagt.
- WA (wettelijke aansprakelijkheid). De wettelijke minimumdekking, geschikt voor oudere voertuigen met een lage restwaarde waarbij je het risico op eigen schade zelf wilt dragen.
- Beperkt casco (WA+). Dekt naast aansprakelijkheid ook diefstal, brand en ruitschade. Een logische keuze voor vrachtwagens die regelmatig op onbeveiligde locaties staan.
- Volledig casco (all-risk). Dekt ook eigen schade door aanrijding of onvoorzichtigheid. Aan te raden bij nieuwere trekkers, dure lading of chauffeurs met weinig rijervaring op internationale routes.
Bepalend voor de keuze zijn de waarde van het voertuig, het soort lading, de hoeveelheid internationale ritten en het profiel van je chauffeurs. Meer informatie over het verschil tussen deze dekkingsvormen lees je in het overzicht over beperkt casco voor zakelijke voertuigen.
Pro-tip: Vergelijk altijd minimaal drie offertes en vraag expliciet naar vlootkorting als je meer dan één vrachtwagen verzekert. Bij twee of meer voertuigen is die korting vaak fors hoger dan verzekeraars standaard vermelden.
Hoe Zakelijkeverzekering ondernemers helpt bij deze keuzes
Fiscale vragen over aftrekbaarheid raken al snel de verzekeringskeuze zelf, en dat is precies waar onafhankelijk advies waarde toevoegt. Er zijn vele verzekeraars in Nederland die vergeleken kunnen worden, zodat je niet blind op één aanbieder vaart en zeker weet dat premie en dekking bij je bedrijfssituatie passen.
Via het platform kun je zelf een premie berekenen, gebruikmaken van een AI-adviseur die op basis van je bedrijfsactiviteiten een eerste inschatting maakt, of rechtstreeks contact opnemen met een adviseur. Dat laatste is vooral verstandig bij complexere situaties, zoals een wagenpark met meerdere trekkers en opleggers of een combinatie van nationaal en internationaal transport. Een goede check op je vrachtwagenverzekering voorkomt dat je later voor onaangename fiscale of verzekeringstechnische verrassingen komt te staan.
— Willem
Regel je vrachtwagenverzekering zonder gedoe
Zelf uitzoeken welke dekking fiscaal en praktisch het beste past, kost tijd die je liever in je bedrijf steekt. Je kunt binnen een paar minuten een premie uitrekenen en meerdere verzekeraars vergelijken, zodat je meteen ziet waar de beste prijs-dekkingverhouding ligt voor jouw type transport.

Twijfel je over de juiste gebruiksopgave, de keuze tussen beperkt casco en all-risk, of hoe je de premie correct in je boekhouding zet? Een adviseur denkt met je mee, zonder dat je vastzit aan één verzekeraar. Bekijk de mogelijkheden voor je vrachtwagenverzekering als zzp’er of vraag direct een offerte op maat aan om binnen een paar minuten te weten waar je aan toe bent.
Bronnen
- Ondernemersplein: Assurantiebelasting
- SnelStart: Assurantiebelasting
- FleetGO blog: MRB aftrekbaar voor vrachtwagens
Veelgestelde vragen
Wat kost het om een vrachtwagen te verzekeren?
De premie varieert sterk per waarde van het voertuig, gekozen dekking en gebruiksprofiel, waardoor er geen vast bedrag te noemen is. Vergelijk offertes van meerdere verzekeraars om een reëel beeld te krijgen voor jouw situatie.
Hoe moet ik mijn hobby vrachtwagen verzekeren?
Een vrachtwagen die je puur privé of als hobby gebruikt, valt niet onder het ondernemingsvermogen en de premie is dan niet fiscaal aftrekbaar. Verzeker deze als particulier voertuig, los van je bedrijfsadministratie.
Is een zakelijke autoverzekering fiscaal aftrekbaar?
Ja, een zakelijke autoverzekering is voor ondernemers aftrekbaar als het voertuig tot het ondernemingsvermogen behoort. Particulieren kunnen de premie van een autoverzekering niet aftrekken.
Is btw op verzekeringen aftrekbaar?
Er is geen btw op verzekeringspremies om terug te vragen, want verzekeringen zijn vrijgesteld van btw. De assurantiebelasting die wel in de premie zit, is een andere belasting en staat volledig los van de btw-aangifte.