

13 oktober 2026
Stel: je rijdt al twee jaar in een bedrijfsauto die je destijds voor €32.000 hebt gekocht. De dagwaarde is inmiddels gezakt naar €21.000, dus je denkt dat je premie ook lager moet zijn. Logisch toch? Toch betaalt een collega-ondernemer met exact dezelfde auto soms meer, of krijgt bij schade minder uitgekeerd dan verwacht. De reden ligt bijna altijd in één begrip dat veel ondernemers onderschatten: de cataloguswaarde. Dit artikel legt uit wat het is, hoe verzekeraars er gebruik van maken en wat je concreet kunt doen om verrassingen te voorkomen.
Inhoudsopgave
- Wat is cataloguswaarde en waarom is het zo belangrijk?
- Hoe gebruiken verzekeraars de cataloguswaarde voor jouw premie?
- Cataloguswaarde, dagwaarde of fiscale waarde: wat geldt er bij schade?
- Checklist: hoe haal je voordeel uit de juiste waardebepaling?
- Waarom de meeste ondernemers cataloguswaarde onderschatten
- Direct jouw zakelijke autoverzekering goed geregeld
- Veelgestelde vragen
Belangrijkste Inzichten
| Punt | Details |
|---|---|
| Cataloguswaarde centraal | Je premie én dekking zijn vooral afhankelijk van de cataloguswaarde van je bedrijfsauto. |
| Verschil met dag- en fiscale waarde | Bij schade kan de uitkering lager uitvallen dan de cataloguswaarde; check altijd je polis. |
| Checklist voor maximale zekerheid | Controleer periodiek de waardebepaling en pas deze aan als je auto ingrijpend verandert. |
| Vergelijken loont | Premies kunnen flink verschillen tussen verzekeraars, vooral bij een hoge waarde. |
Wat is cataloguswaarde en waarom is het zo belangrijk?
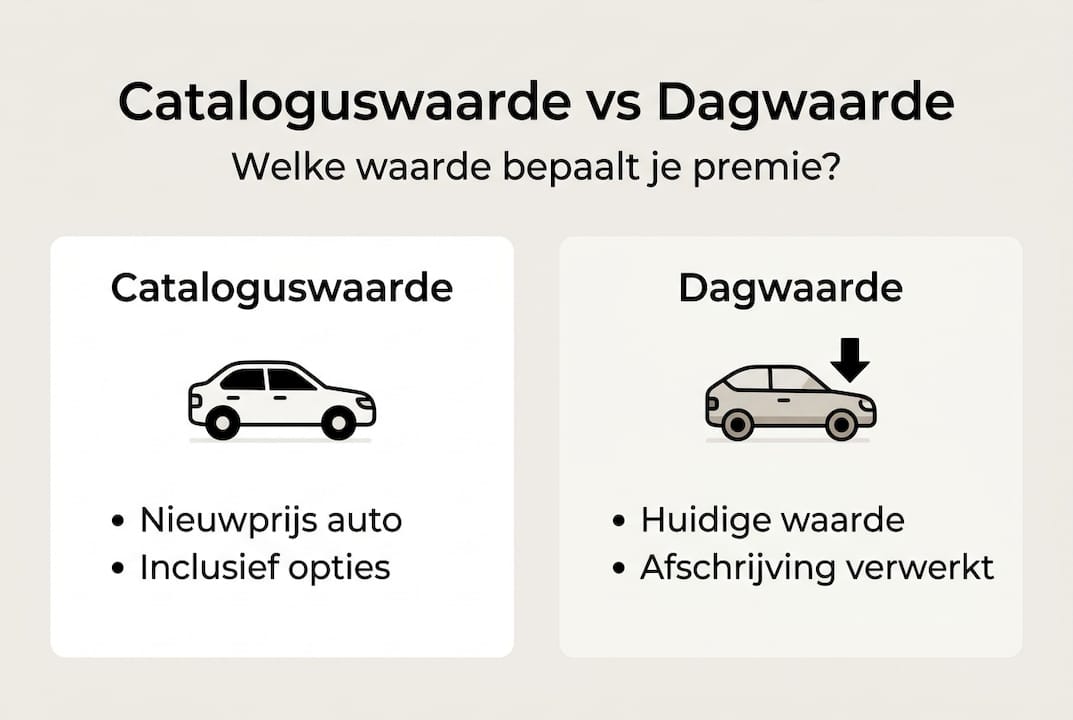
De cataloguswaarde is de nieuwprijs van een auto zoals die gold op het moment dat het voertuig voor het eerst op de Nederlandse markt werd aangeboden. Cruciaal detail: dit bedrag is inclusief BTW en BPM (belasting van personenauto’s en motorrijwielen) én inclusief alle opties en accessoires die af fabriek zijn meegeleverd. Het gaat dus niet om wat jij hebt betaald bij de dealer, maar om de officiële prijs inclusief alle belastingen.
Dit verschilt wezenlijk van twee andere waarden die je tegenkomt:
- Dagwaarde: de huidige marktwaarde van de auto op dit moment, rekening houdend met leeftijd, kilometrage en slijtage.
- Fiscale waarde: de waarde die de Belastingdienst hanteert voor de bijtellingsberekening, gekoppeld aan de cataloguswaarde maar met eigen regels per tijdvak.
| Waardebegrip | Wat het betekent | Wanneer relevant |
|---|---|---|
| Cataloguswaarde | Oorspronkelijke nieuwprijs incl. BTW/BPM | Premieberekening, bijtelling |
| Dagwaarde | Huidige marktwaarde | Uitkering bij schade |
| Fiscale waarde | Waarde voor bijtelling | Loonbelasting, IB-aangifte |
Verzekeraars gebruiken de cataloguswaarde als startpunt voor de premieberekening omdat het een objectief en stabiel gegeven is. De dagwaarde wisselt te sterk en is moeilijker te verifiëren. Bovendien bepaalt de cataloguswaarde bij allrisk-polissen mede de maximale uitkering bij total loss in de eerste jaren na aanschaf.
Een bijzondere situatie ontstaat bij auto’s ouder dan 15 jaar. Dan verschuift de waardegrondslag bij oudere auto’s en hanteren sommige verzekeraars de dagwaarde in plaats van de cataloguswaarde. Dit heeft direct gevolg voor je premie en je dekking. Het loont dus om dit expliciet na te vragen als je een oldtimer of een wat ouder bedrijfsvoertuig verzekert.
Let op: de cataloguswaarde daalt nooit. Ook al is je auto tien jaar oud en nog maar €8.000 waard op de markt, de cataloguswaarde blijft het originele bedrag. Dit kan in je voordeel of nadeel werken, afhankelijk van hoe je polis is opgesteld.
Als je wilt weten hoe dit concreet doorwerkt op jouw situatie, kun je eenvoudig een zakelijke autoverzekering berekenen en de verschillende grondslagen vergelijken.
Nu je begrijpt hoe belangrijk de cataloguswaarde is, is het goed om verder in te zoomen op hoe verzekeraars deze waarde daadwerkelijk hanteren.
Hoe gebruiken verzekeraars de cataloguswaarde voor jouw premie?
De cataloguswaarde is voor verzekeraars een directe input voor de premieformule. Hoe hoger de cataloguswaarde, hoe hoger het risico en dus de premie. Dat klinkt simpel, maar in de praktijk werkt het genuanceerd.
Bij een WA-verzekering (wettelijke aansprakelijkheid) speelt de cataloguswaarde nauwelijks een rol. Je bent hier alleen verzekerd voor schade die je toebrengt aan anderen. De waarde van je eigen auto heeft dan weinig invloed.
Bij WA+ (beperkt casco) en allrisk (volledig casco) is de cataloguswaarde wél bepalend:
- Hoe hoger de cataloguswaarde, hoe meer het kost om de auto te repareren of te vervangen.
- Verzekeraars passen een percentage van de cataloguswaarde toe als basis voor de jaarpremie.
- Luxe voertuigen met veel elektronica of specifieke onderdelen hebben hogere herstelkosten, wat de premie opdrijft.
- De cataloguswaarde bepaalt mede of je in aanmerking komt voor een nieuwwaarderegeling in de eerste jaren.
Een concreet voorbeeld maakt dit tastbaar. Een Tesla Model 3 met cataloguswaarde van €50.000 kost zakelijk bij allrisk en 20.000 kilometer per jaar al gauw rond de €140 per maand. Een vergelijkbare gezinsauto met een cataloguswaarde van €25.000 betaalt ruwweg de helft. De cataloguswaarde maakt dus een enorm verschil.
| Voertuigtype | Cataloguswaarde | Geschatte allrisk-premie/maand |
|---|---|---|
| Compacte bedrijfsauto | €20.000 | €55 tot €80 |
| Middenklasse personenauto | €35.000 | €95 tot €120 |
| Tesla Model 3 (elektrisch) | €50.000 | €130 tot €155 |
Pro-tip: controleer altijd in je polisblad welke waardegrondslag gehanteerd wordt. Staat er “cataloguswaarde” of “dagwaarde”? Dit ene woord bepaalt wat je maandelijks betaalt én wat je bij schade terugkrijgt.
Wil je verschillende polissen naast elkaar leggen en zien wat voor jouw bedrijfsauto de beste verhouding is? Via zakelijke autoverzekering vergelijken kom je snel achter de verschillen. En als je twijfelt welke dekking past bij jouw situatie, helpt het artikel over beste dekking kiezen je verder.
Nu we weten hoe verzekeraars omgaan met de cataloguswaarde, bekijken we waarom de keuze voor dagwaarde, fiscale waarde of cataloguswaarde verschil maakt bij schade of total loss.
Cataloguswaarde, dagwaarde of fiscale waarde: wat geldt er bij schade?
Hier wordt het voor veel ondernemers pas echt verrassend. Je denkt op basis van de cataloguswaarde verzekerd te zijn, maar bij schade keert de verzekeraar uit op dagwaarde. Hoe zit dat?
Bij een partiële schade (een deuk, een kapot raam) vergoedt de verzekeraar de werkelijke reparatiekosten, ongeacht de waardegrondslag. Maar bij total loss wordt de uitkering gebaseerd op de dagwaarde van de auto op het moment van schade. Tenzij je polis een nieuwwaarderegeling bevat, wat alleen geldt in de eerste één tot drie jaar na aankoop.
De risico’s van een verkeerde waardegrondslag:
- Te laag verzekerd: je premie is gebaseerd op dagwaarde, maar bij schade blijk je minder gedekt dan verwacht.
- Te hoog verzekerd: je betaalt premie over een hogere cataloguswaarde, terwijl bij schade toch dagwaarde wordt uitgekeerd.
- Onduidelijke polisvoorwaarden: sommige polissen wisselen tussen grondslagen afhankelijk van de leeftijd van het voertuig.
Bij auto’s ouder dan 15 jaar geldt voor de bijtelling de dagwaarde, maar de verzekering kan nog steeds op cataloguswaarde of dagwaarde gebaseerd zijn, afhankelijk van wat in je polis staat. Dit verschil is groot en kan bij schade tot duizenden euro’s verschil leiden.
Pro-tip: vraag je verzekeraar expliciet: “Op welke waarde keren jullie uit bij total loss, en geldt er een nieuwwaarderegeling?” Noteer het antwoord en controleer of het klopt met wat in de polis staat.
Wil je ook weten hoe de kosten van een bestelautoverzekering zijn opgebouwd, of ben je benieuwd waar je op moet letten bij het zakelijke autoverzekering kiezen? Die informatie helpt je bij het beoordelen van je huidige polis.
Met die kennis over de verschillen, gaan we in op wat je als ondernemer concreet kunt doen om risico’s te beperken.
Checklist: hoe haal je voordeel uit de juiste waardebepaling?
Veel ondernemers sluiten een verzekering af en kijken er daarna jaren niet meer naar om. Dat is begrijpelijk, maar het kost je geld of dekking. Met deze stappen houd je grip op de situatie.
- Controleer je polis op de waardegrondslag. Staat er cataloguswaarde of dagwaarde vermeld? Weet wat geldt bij schade en bij de premieberekening.
- Haal je aankoopfactuur erbij. Hierop staat de oorspronkelijke cataloguswaarde met alle opties. Verzekeraars kijken soms ook naar destijds meegeleverde opties en apparatuur bij het bepalen van de cataloguswaarde. Een navigatiesysteem of trekhaak af fabriek kan meetellen.
- Pas je polis aan bij veranderingen. Heb je een bedrijfsauto aangeschaft, afgestoten of van gebruik gewijzigd? Meld dit bij je verzekeraar. Geen melding doen kan leiden tot onderverzekering.
- Vraag naar de dagwaarderegeling bij oudere voertuigen. Zodra je auto ouder wordt, verschuift de grondslag voor bijtelling. Vraag of je polis hier automatisch op aanpast of dat je dit zelf moet doorgeven.
- Vergelijk polissen opnieuw bij verlenging. De markt verandert. Wat twee jaar geleden de scherpste prijs was, hoeft dat nu niet meer te zijn.
Pro-tip: als je meerdere bedrijfsauto’s rijdt, bekijk dan of een wagenparkverzekering voordeliger is. De premie wordt dan berekend over het totale wagenpark en dat levert vaak een betere verhouding op tussen cataloguswaarde en maandlasten.
Voor meer praktische tips over bespaartips voor bestelautoverzekering of als je meer wilt weten over wat een bestelautoverzekering inhoudt, vind je daar aanvullende informatie die aansluit op dit onderwerp.
We sluiten af met een frisse kijk op waardebepaling voor zakelijke autoverzekeringen.
Waarom de meeste ondernemers cataloguswaarde onderschatten
Wij zien het keer op keer: ondernemers die uitsluitend op de maandpremie sturen. Goedkoper is beter, denken ze. Maar de laagste premie zegt niets over de kwaliteit van je dekking op het moment dat het er echt toe doet.
Het probleem is dat de cataloguswaarde onzichtbaar werkt. Je ziet het bedrag niet terug op je bankafschrift. Je denkt er niet aan totdat je schade hebt. En dan blijkt pas dat je premie jarenlang gebaseerd was op een grondslag die niet aansluit bij de werkelijke uitkering.
Ondernemers die hun wagenparkverzekering voor leaseauto’s goed hebben geregeld, begrijpen dit principe doorgaans beter, omdat ze gedwongen zijn om per voertuig naar de waardeopbouw te kijken. Dat levert structureel betere keuzes op.
Onze eerlijke boodschap: controleer minimaal één keer per jaar of de waardegrondslag in je polis nog klopt met je situatie. Het kost je twintig minuten en kan je honderden euro’s schelen, zowel in te veel betaalde premie als in een tekort bij uitkering.
Direct jouw zakelijke autoverzekering goed geregeld
Nu je weet hoe de cataloguswaarde werkt, is het moment om je eigen polis eens kritisch te bekijken. Klopt de grondslag nog? Betaal je niet te veel, of ben je juist ondergedekt?

Via Zakelijkeverzekering.nl kun je snel en eenvoudig je zakelijke autoverzekering berekenen op basis van de juiste waardegrondslag. Wil je direct vergelijken wat verschillende verzekeraars bieden? Dan helpt onze tool voor zakelijke autoverzekering vergelijken je verder. We vergelijken meer dan 66 verzekeraars zodat je altijd de beste prijs-kwaliteitverhouding vindt. Heb je ook andere bedrijfsvoertuigen of wil je meerdere verzekeringen combineren? Bekijk dan ons volledige overzicht van zakelijke verzekeringen.
Veelgestelde vragen
Wat is precies de cataloguswaarde van mijn zakelijke auto?
De cataloguswaarde is de nieuwprijs van de auto inclusief BTW en BPM, plus alle opties en uitrusting die bij aanschaf zijn meegeleverd. Dit bedrag wijzigt nooit, ook niet als de auto ouder wordt.
Wordt de premie altijd berekend op cataloguswaarde?
Meestal wel, maar bij auto’s ouder dan 15 jaar kan de dagwaarde de grondslag worden, afhankelijk van wat in jouw polis staat. Check dit altijd expliciet.
Wat gebeurt er bij total loss: krijg ik dan cataloguswaarde uitgekeerd?
Nee, bij schade of total loss keert de verzekeraar in de meeste gevallen de dagwaarde uit. Alleen als je polis een nieuwwaarderegeling bevat, gelden andere afspraken, vaak alleen in de eerste jaren na aankoop.
Hoe kan ik snel weten welke waarde mijn verzekeraar hanteert?
Check je polisblad en de bijbehorende voorwaarden, of bel direct met je verzekeraar en vraag naar de gehanteerde grondslag bij zowel premieberekening als schade-uitkering.
Kan ik geld besparen door mijn waarde aan te passen?
Ja, het correct instellen van de waardegrondslag voorkomt dat je te veel premie betaalt bij oververzekering, of te weinig gedekt bent bij onderverzekering. Beide situaties kosten je uiteindelijk geld.