

24 oktober 2026
Rij je met één of twee bedrijfsauto’s en heb je zelden wisselende bestuurders, dan is een losse polis per auto meestal de eenvoudigste en goedkoopste keuze. Heb je drie of meer voertuigen, of wisselen medewerkers regelmatig van auto, dan loont een wagenparkverzekering vaak sneller: één verloopdatum, minder papierwerk en vaak een scherpere premie per voertuig.
Kort samengevat:
- WA vergoedt alleen schade aan anderen; beperkt casco voegt onder meer brand, diefstal en ruitschade toe, terwijl allrisk ook schade door eigen schuld dekt.
- Kies dekking op basis van waarde en leeftijd: allrisk past vaak bij jonge of geleasede auto’s, terwijl beperkt casco volstaat voor oudere voertuigen met lage restwaarde.
- Geef gebruiksdoel en bestuurders correct op; koerierswerk in plaats van eigen vervoer kan bij schade leiden tot een lagere uitkering of volledige weigering.
- Voor de btw gelden ritten tussen huis en werk als privégebruik; zonder sluitende rittenadministratie bedraagt de correctie doorgaans 2,7% van de catalogusprijs.
- Allianz rekent een klein wagenpark doorgaans als zes tot negentien voertuigen; vanaf vier auto’s kan één polis al administratief voordeel opleveren.
Inhoudsopgave
- Welke dekkingstypen bestaan er en wat dekken ze precies
- Wat bepaalt de premie van een zakelijke autoverzekering
- Wagenparkverzekering versus losse polis per auto: wanneer kies je welke optie
- Administratie en operationele voordelen van wagenparkbeheer
- Btw, bijtelling en privégebruik bij zakelijke auto’s
- Bestuurders, gebruiksopgave en risico bij wisselend gebruik
- Hoe sluit je de juiste zakelijke autoverzekering af
- Praktische prioriteiten voor zzp’ers en mkb-bedrijven
- Zo helpen we je kiezen tussen een losse polis en een wagenpark
- Veelgestelde vragen
- Bronnen
Welke dekkingstypen bestaan er en wat dekken ze precies
Bij een zakelijke autoverzekering kies je uit drie basisniveaus. Elk niveau bouwt voort op het vorige en past bij een ander risicoprofiel.
- WA (wettelijke aansprakelijkheid): dekt alleen schade die jij aan anderen toebrengt, niet aan je eigen auto.
- WA + Beperkt Casco: voegt dekking toe voor brand, diefstal, ruitschade en schade door natuurgeweld of botsing met dieren.
- WA + Volledig Casco (allrisk): dekt daarnaast ook schade aan je eigen auto door eigen schuld, zoals een aanrijding die je zelf veroorzaakt.
Volgens Allianz bepalen de exacte polisvoorwaarden welke schadevormen precies onder elke dekking vallen en welke uitsluitingen gelden. Ondernemers met een jonge of geleasede auto kiezen vaak voor allrisk, simpelweg omdat de aanschafwaarde hoger is en een total loss zwaarder doorweegt. Rijd je in een oudere bestelbus met beperkte restwaarde, dan is WA + Beperkt Casco vaak voldoende. Let bij elk niveau op uitsluitingen zoals schade tijdens verhuur aan derden, gebruik buiten Europa of schade die ontstaat doordat de auto voor een ander doel werd gebruikt dan opgegeven.
Wat bepaalt de premie van een zakelijke autoverzekering
Verzekeraars berekenen de premie op basis van een combinatie van voertuig, gebruik en bestuurder. Een paar factoren wegen daarbij het zwaarst.
- Voertuigtype en waarde: een bestelauto of vrachtwagen kent andere risicoklassen dan een personenauto.
- Gebruiksdoel en kilometrage: woon-werkverkeer weegt anders dan dagelijks koerierswerk.
- Risicoklasse van de activiteit: koeriers- en transportdiensten gelden doorgaans als hoger risico dan eigen vervoer.
- Bestuurdersprofiel: leeftijd, rijervaring en schadevrije jaren spelen mee.
- Gewenste aanvullende dekkingen en eigen risico: een hoger eigen risico verlaagt meestal de premie.
Een belangrijk fiscaal gegeven raakt indirect ook je premieafspraken: zonder correcte rittenadministratie stelt de Belastingdienst de btw-correctie voor privégebruik meestal vast op 2,7% van de catalogusprijs. Dit cijfer is geen verzekeringspremie, maar het laat zien waarom een heldere gebruiksopgave (zakelijk versus privé) ook bij het afsluiten van de autoverzekering essentieel is: beide instanties, de fiscus en de verzekeraar, baseren zich op hetzelfde gebruikspatroon.
Wagenparkverzekering versus losse polis per auto: wanneer kies je welke optie
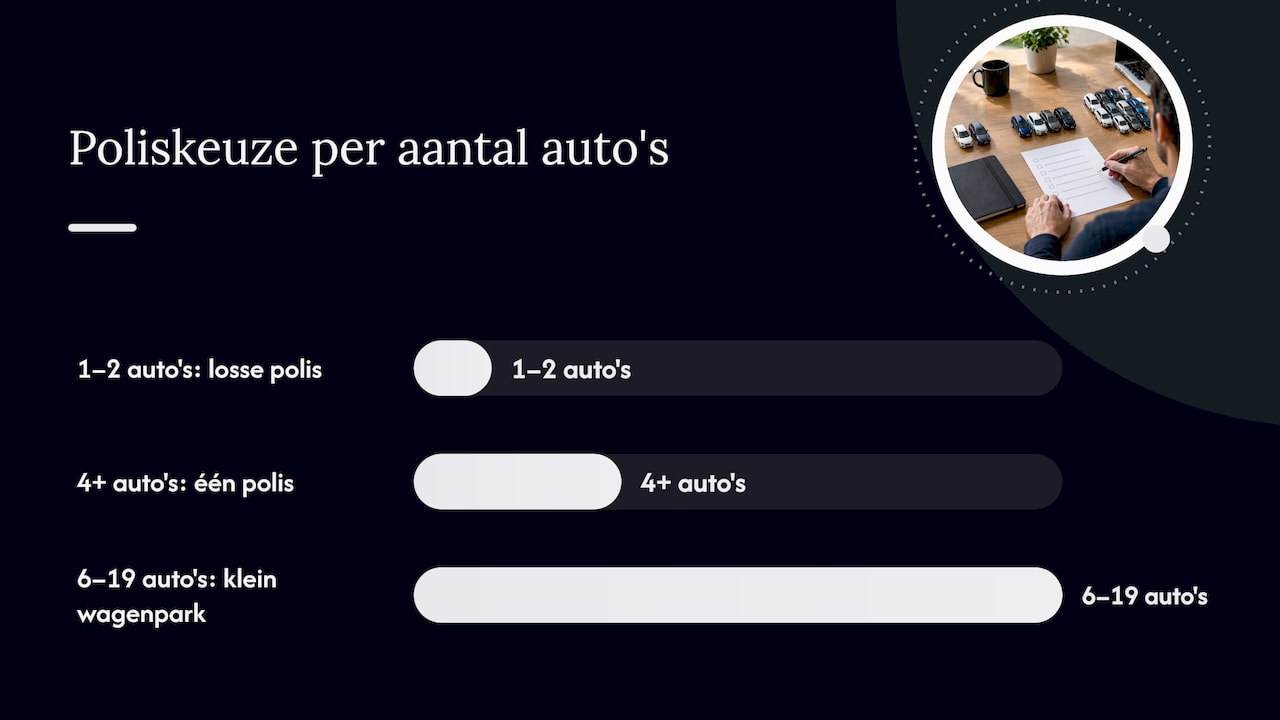
De knop waarop deze keuze draait, is schaal. Met één of twee auto’s is een losse polis meestal overzichtelijker en net zo scherp geprijsd. Vanaf een paar voertuigen begint een wagenparkverzekering voordeel op te leveren.
Volgens Allianz richt een klein wagenpark zich doorgaans op bedrijven met minimaal zes en maximaal negentien voertuigen, een segment waarin administratief en premietechnisch voordeel vaak samenkomen. Enkele praktijkvoorbeelden maken het verschil concreet:
- Startende zzp met een tweede bestelbus: blijft meestal beter af met twee losse polissen, zeker als de ene auto privé meerijdt.
- Groeiend mkb-bedrijf richting vier of meer voertuigen: profiteert van één polis, één verloopdatum en minder administratieve rompslomp.
- Transport- of koeriersbedrijf met wisselende chauffeurs: heeft vaak baat bij een wagenparkpolis omdat bonus-malus en schadehistorie dan per voertuig worden bijgehouden binnen één overeenkomst, in plaats van verspreid over losse polissen bij verschillende verzekeraars.
Voor bedrijven met bestelauto’s biedt een wagenparkpolis bovendien ruimte voor nevendekkingen, zoals ladingverzekering en inzittendenverzekeringen, die je bij losse polissen per auto apart zou moeten regelen.
Administratie en operationele voordelen van wagenparkbeheer
Het grootste praktische voordeel van een wagenparkverzekering zit niet in de premie, maar in de tijd die je bespaart op beheer. Allianz noemt één verloopdatum en centraal polisbeheer als kernvoordeel: voertuigen aanmelden of afmelden gaat sneller dan bij losse polissen die allemaal op een ander moment verlopen.
- Eén aanspreekpunt: je regelt wijzigingen en schademeldingen via één contact in plaats van meerdere verzekeraars.
- Sneller schadeproces: gecentraliseerde afhandeling scheelt vooral tijd bij bedrijven met meerdere schademeldingen per jaar.
- Eenvoudiger bij leaseconstructies: bij operationele lease valt onderhoud vaak onder de leasemaatschappij, terwijl de verzekering gescheiden blijft.
- Duidelijkere HR-afspraken: je legt eenmalig vast wie welke auto mag besturen, in plaats van dit per polis te herhalen.
Voor bedrijven die snel groeien, wegen deze operationele voordelen vaak zwaarder dan een paar euro premieverschil per voertuig.
Btw, bijtelling en privégebruik bij zakelijke auto’s
Fiscale regels raken direct hoe je een zakelijke auto verzekert en gebruikt. Rijdt de auto uitsluitend zakelijk, dan is de btw op aanschaf en onderhoud doorgaans volledig aftrekbaar, mits je een sluitende rittenadministratie bijhoudt. Zodra privégebruik meespeelt, verandert dat beeld.
Woon-werkverkeer geldt voor btw-doeleinden als privégebruik, ook als de auto overwegend zakelijk wordt ingezet.
Dat uitgangspunt komt rechtstreeks van de Belastingdienst en heeft gevolgen voor zowel je btw-correctie als je bijtelling. Leg je gebruik en bijtelling eenmaal correct vast, dan voorkom je discussie bij de belastingaangifte én bij een eventuele schademelding, omdat verzekeraars vaak naar dezelfde gebruiksgegevens vragen.
Bestuurders, gebruiksopgave en risico bij wisselend gebruik
Wie precies achter het stuur zit, bepaalt mee of een polis op jouw naam of op naam van de rechtspersoon logischer is. Bij één vaste bestuurder werkt een persoonlijke polis vaak goed. Zodra meerdere medewerkers of koeriers afwisselend rijden, voorkomt een polis op bedrijfsniveau dat je voor elke wisseling een aanpassing moet doorvoeren.
Verzekeraars vragen bij het afsluiten exact te omschrijven waarvoor de auto wordt gebruikt, denk aan eigen vervoer versus koeriersdiensten. Geef je dit onjuist op, dan kan dat bij schade leiden tot een beperkte uitkering of een volledige weigering, omdat het werkelijke risico afwijkt van wat is opgegeven.
Pro-tip: Leg gebruiksdoel en bestuurders vast in een vast, intern formulier en werk dit bij zodra het wagenpark of de inzet verandert, zodat je polis altijd aansluit op de praktijk.
Hoe sluit je de juiste zakelijke autoverzekering af
Een goede offerte vergelijken begint met de juiste gegevens bij de hand en een paar scherpe vragen aan je adviseur.
- Verzamel kenteken, bouwjaar en cataloguswaarde van elk voertuig.
- Noteer alle bestuurders, hun leeftijd en rijervaring.
- Beschrijf het exacte gebruiksdoel: woon-werk, eigen vervoer of koerierswerk.
- Lever de schadehistorie van de afgelopen jaren aan.
- Vraag naar uitsluitingen, eigen risico en de mogelijkheid om het wagenpark later aan te passen.
- Vergelijk niet alleen de premie, maar ook de snelheid van schadeafhandeling en de duur en opzegtermijn van het contract.
Op onze pagina voor zakelijke autoverzekeringen zetten we deze stappen praktisch voor je klaar, zodat je een offerte binnen een paar minuten kunt opvragen.
Praktische prioriteiten voor zzp’ers en mkb-bedrijven
Wij gebruiken een AI-bedrijfsscan om snel te zien welke polisvorm bij jouw situatie past. Voor een zzp’er met één bestelbus is dat meestal een kwestie van minuten. Bij een mkb-bedrijf dat net over de grens van een klein wagenpark groeit, of dat van eigen vervoer naar koeriersdiensten overstapt, loont het om de polis opnieuw te laten doorrekenen voordat het gebruik verandert.
— Willem
Zo helpen we je kiezen tussen een losse polis en een wagenpark
Twijfel je tussen een polis per auto of een wagenparkverzekering, dan nemen we die afweging graag met je door. We bieden persoonlijk contact via een adviseur en een AI-adviseur die in een eerste bedrijfsscan al laat zien welke richting voor jouw wagenpark het meeste oplevert.

- Je krijgt advies op maat voor je exacte aantal voertuigen en gebruikspatroon.
- Je vermijdt dat je te veel betaalt of juist onvoldoende verzekerd blijft.
- Je kunt 24/7 terecht voor wijzigingen of hulp bij schade.
Een vervoerder die deze afweging in de praktijk meemaakte, is touringcarbedrijf Vos uit Zevenbergen, waar een groeiend wagenpark vroeg om een andere aanpak van beheer en operationele ondersteuning. Wil je weten welke route voor jouw bedrijf het meeste tijd en geld bespaart? Bereken je zakelijke autoverzekering binnen 1 minuut en vraag direct een offerte op.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Veelgestelde vragen
Vanaf hoeveel voertuigen is een wagenparkverzekering voordeliger?
Een klein wagenpark wordt door Allianz meestal toegepast vanaf zes tot negentien voertuigen, al kan een wagenparkpolis ook bij minder voertuigen al administratief voordeel bieden. Bij één of twee auto’s blijft een losse polis per auto doorgaans eenvoudiger en even scherp geprijsd.
Wat is het verschil tussen WA, beperkt casco en allrisk?
WA dekt alleen schade die je aan anderen veroorzaakt, WA + Beperkt Casco voegt dekking toe voor brand, diefstal en ruitschade, en WA + Volledig Casco (allrisk) dekt ook schade aan je eigen auto door eigen schuld, zoals vastgelegd in de polisvoorwaarden van Allianz. Welke dekking het beste past, hangt vooral af van de waarde en leeftijd van de auto.
Telt woon-werkverkeer als zakelijk of privégebruik?
Woon-werkverkeer geldt voor btw-doeleinden als privégebruik, ook wanneer de auto overwegend zakelijk wordt ingezet, zoals de Belastingdienst aangeeft.
Wat gebeurt er als ik het verkeerde gebruiksdoel opgeef bij mijn verzekeraar?
Een onjuiste opgave van het gebruiksdoel, bijvoorbeeld eigen vervoer in plaats van koeriersdiensten, kan bij schade leiden tot een beperkte uitkering of volledige weigering. Leg daarom het exacte gebruik vast bij het afsluiten en werk dit bij zodra de inzet van je voertuigen verandert.
Kan ik eenvoudig overstappen van losse polissen naar een wagenparkverzekering?
Ja, dat kan meestal op het moment dat je bestaande polissen aflopen of via een tussentijdse opzegging, afhankelijk van de voorwaarden van je huidige verzekeraar. Een onafhankelijk adviseur kan op basis van je actuele wagenpark snel doorrekenen of de overstap op dat moment al voordeel oplevert.