

23 september 2026
Een WA-verzekering is verplicht en dekt schade aan derden, maar zegt niets over je eigen vrachtwagen of de kraan, laadklep of koelopbouw die erop zit. Schade die je met gemonteerd werkmaterieel aan anderen toebrengt, valt bij veel verzekeraars onder werkrisico, al lopen de limieten en voorwaarden per polis flink uiteen. Voor schade aan je eigen voertuig of opbouw heb je beperkt casco of allrisk nodig. Er bestaan platforms die ondernemers helpen dekkingen op maat te vergelijken.
Kort samengevat:
- Bij het verzekeren van een vrachtwagen is naast de verplichte WA-verzekering een uitgebreide dekking voor opbouw en werkmaterieel essentieel om eigen schade te voorkomen.
- Werkmaterieel dat permanent is gemonteerd, moet apart worden meeverzekerd en wordt vaak vergoed tegen vervangingswaarde bij schade, afhankelijk van de polis.
- Het toevoegen van aanvullende dekkingen zoals ladingverzekering, rechtsbijstand en pechhulp is cruciaal voor een compleet risico-arrangement, zeker bij transport van niet-eigen goederen en gevaarlijke stoffen.
- De premie wordt vooral beïnvloed door laadvermogen, gebruiksdoel, schadevrije jaren en de waarde van werkmaterieel, waarbij bundeling in een wagenpark vaak voordeliger is.
- Het aanvragen van de juiste dekking begint met het verzamelen van gedetailleerde voertuig- en opbouwgegevens, ondersteund door digitaal bewaren van facturen en inspectieinformatie.
Inhoudsopgave
- Welke dekkingen bestaan er voor je vrachtwagen?
- Hoe wordt werkmaterieel op je vrachtwagen verzekerd?
- Welke aanvullende dekkingen zijn slim om te combineren?
- Wat bepaalt de premie van je vrachtwagenverzekering?
- Hoe vraag je dekking aan voor vrachtwagen en werkmaterieel?
- Wanneer heb je écht persoonlijk verzekeringsadvies nodig?
- Hoe een onafhankelijk platform je verder kan helpen
- Bronnen
- Veelgestelde vragen
Welke dekkingen bestaan er voor je vrachtwagen?
Een vrachtwagen verzekeren begint bij de wettelijk verplichte WA-dekking (wettelijke aansprakelijkheid). Die vergoedt schade die je met je vrachtwagen aan anderen veroorzaakt, aan hun voertuig, eigendom of gezondheid. Rijd je zonder WA, dan riskeer je een boete en sta je persoonlijk garant voor de schade van de tegenpartij.
Daarboven bouw je verder met aanvullende dekkingen. Verzekeraars zoals Univé bieden naast de standaard WA-dekking ook opties voor beperkt casco en allrisk, gericht op schade aan je eigen materieel.
- WA: verplicht, dekt alleen schade aan derden.
- WA+ (beperkt casco): WA plus schade door brand, diefstal, ruitbreuk en natuurgeweld.
- Allrisk (volledig casco): dekt ook eigen schuld, zoals een aanrijding die je zelf veroorzaakt.
Bij casco-dekkingen bepaalt de polis of je aanschafwaarde, dagwaarde of vervangingswaarde vergoed krijgt. Voor een vrachtwagen met opbouw is dat verschil aanzienlijk: dagwaarde houdt rekening met afschrijving, vervangingswaarde vergoedt wat een vergelijkbaar, nieuw exemplaar kost. Lees de verzekeringskaart en polisvoorwaarden altijd goed door voordat je tekent, want daarin staat exact wat wel en niet is gedekt. Twijfel je tussen de varianten, dan geeft dit overzicht van WA, beperkt casco en allrisk meer houvast.
Hoe wordt werkmaterieel op je vrachtwagen verzekerd?
Werkmaterieel is alles wat permanent aan je vrachtwagen of aanhanger is gemonteerd om te werken: een laad- en loskraan, een laadklep, een koelopbouw of een containerhaaksysteem. Dat materieel valt niet automatisch onder je autoverzekering. Het moet apart worden meeverzekerd, meestal als onderdeel van de opbouwafdekking.
Bij Univé is opgebouwd materieel meeverzekerd tot maximaal het verzekerd bedrag dat op de polis staat, en betaalt de verzekeraar bij schade de vervangingswaarde. Dat is gunstig, want een kraaninstallatie van een paar jaar oud is vaak nog fors in waarde, terwijl dagwaarde die waarde al snel zou uithollen.
Permanent gemonteerd materieel wordt doorgaans anders gewaardeerd dan losse, meegeleverde apparatuur zoals sjorbanden of een handmatige pompwagen. Die laatste categorie valt vaker onder inventaris of een aparte goederendekking, niet onder de vrachtwagenpolis zelf.
- Definieer exact welk materieel vast gemonteerd is en welk materieel los meegaat.
- Check of slijtage, verkeerd gebruik of overbelasting is uitgesloten, want dat zijn de meest voorkomende weigeringsgronden bij schade.
- Vraag of de verzekeraar een taxatierapport of aankoopfactuur eist bij aanmelding van dure opbouw.
Pro-tip: Bewaar aankoopfacturen en onderhoudsbewijzen van je opbouw digitaal. Bij schade scheelt dat dagen discussie over de vervangingswaarde.
Welke aanvullende dekkingen zijn slim om te combineren?
Een basisverzekering dekt niet alles wat een transportbedrijf in de praktijk tegenkomt. Transportspecialisten noemen werkrisico en laad- en losschade expliciet als kritieke aandachtspunten bij het samenstellen van een polis.
- Ladingverzekering: nodig zodra je goederen vervoert die niet van jezelf zijn; check vooraf of de waarde van de lading binnen de verzekerde limiet valt.
- Rechtsbijstand: dekt juridische kosten bij geschillen over aansprakelijkheid, bijvoorbeeld wanneer een klant na laadklepschade een claim indient.
- SVI (schadeverzekering inzittenden/eigen vervoer) en pechhulp: vult de basisdekking aan met bijstand bij pech onderweg en dekking van eigen schade tijdens werkzaamheden.
- Aansprakelijkheid bij gevaarlijke stoffen: vraagt vaak om een specifieke clausule, zeker als je ADR-vervoer uitvoert.
Niet elke verzekeraar biedt dezelfde aanvullende dekkingen voor opbouw en werkmaterieel, dus vergelijk offertes op deze onderdelen specifiek, niet alleen op premie. Meer over deze combinaties lees je in dit overzicht van aanvullende dekkingen bij een vrachtwagenverzekering.
Wat bepaalt de premie van je vrachtwagenverzekering?
De kosten van een vrachtwagenverzekering hangen af van een combinatie van factoren, niet van één losse eigenschap van je voertuig.
- Gewicht en laadvermogen: een zwaardere vrachtwagen met hoger laadvermogen kent een hoger risico op schade en dus een hogere premie.
- Gebruiksdoel: bouwverkeer, koeltransport of gevaarlijke stoffen wegen zwaarder dan regulier goederenvervoer.
- Schadevrije jaren: hoe langer je zonder schademelding rijdt, hoe gunstiger je premie uitpakt.
- Opbouw en gemonteerd werkmaterieel: een dure kraaninstallatie verhoogt het verzekerd bedrag en daarmee de premie, maar ook de polislimiet die je nodig hebt.
- Aantal voertuigen: bij een groeiend wagenpark loont bundeling.
Pakketkorting en wagenparkafspraken kunnen premievoordeel opleveren, afhankelijk van voertuigspecificaties en bedrijfsgebruik. Voor ondernemers met meerdere trucks is een gezamenlijke wagenparkpolis vaak voordeliger dan losse polissen per voertuig afsluiten.
Wil je premie besparen zonder dekking te verliezen? Verhoog het eigen risico op onderdelen waar je zelf de schadelast kunt dragen, en meld je werkmaterieel altijd volledig en correct aan, want een onderverzekering kost bij schade veel meer dan de premie die je dacht te besparen.
Hoe vraag je dekking aan voor vrachtwagen en werkmaterieel?
Voordat je een offerte aanvraagt, verzamel je een aantal gegevens die de aanvraag versnellen en fouten voorkomen.
- Kenteken, bouwjaar en type vrachtwagen.
- Volledige omschrijving van de opbouw: merk, type en installatiejaar van kraan, laadklep of koelunit.
- Aanschafwaarde en eventuele taxatie van het werkmaterieel.
- Gebruiksdoel: regulier transport, bouwverkeer, koeltransport of vervoer van gevaarlijke stoffen.
- Aantal schadevrije jaren en huidige verzekeraar, indien van toepassing.
Stel je adviseur gerichte vragen: valt schade door werkrisico standaard onder de polis, wat is de maximale vergoeding voor opbouw, en welk eigen risico geldt bij casco-schade? Foto’s en facturen van je materieel versnellen de acceptatie en voorkomen discussie bij een latere schademelding. Meld schade altijd zo snel mogelijk, met bewijsmateriaal, en neem daarna contact op met je adviseur om het proces te bewaken.
Pro-tip: Maak een vast mapje, digitaal of op papier, met kenteken, opbouwgegevens en facturen. Bij schade wil je dat binnen vijf minuten kunnen aanleveren, niet na een dag zoeken.
Een uitgebreide checklist vind je in deze stappen om een vrachtwagenverzekering af te sluiten.
Wanneer heb je écht persoonlijk verzekeringsadvies nodig?
Standaardpolissen werken prima voor een vrachtwagen met een simpele laadklep. Zodra je met gevaarlijke stoffen rijdt, een zware kraaninstallatie hebt of meerdere voertuigen met uiteenlopende opbouw beheert, wordt het risicoprofiel te specifiek voor een online vergelijking alleen.
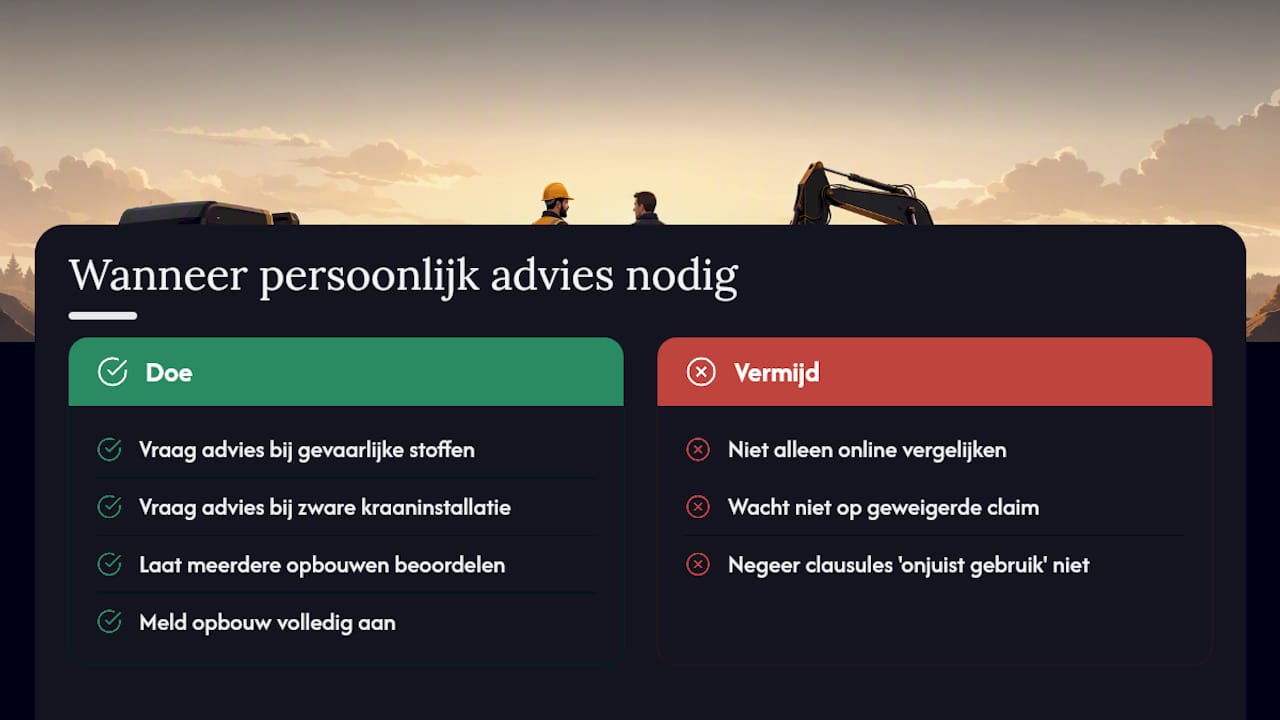
Ik zie in de praktijk vaak dat ondernemers pas na een geweigerde claim ontdekken dat hun opbouw niet volledig was aangemeld, of dat een clausule over “onjuist gebruik” hun schade uitsloot. Dat is precies waar een onafhankelijk platform meerwaarde heeft: het vergelijkt niet alleen premies, maar toetst polisvoorwaarden op de details die er bij werkmaterieel toe doen. Een vaste contactpersoon die je bedrijf kent, ziet die risico’s eerder dan een formulier op een vergelijkingssite.
Neem een aannemer met een vrachtwagen met vaste laadkraan die af en toe materiaal voor derden vervoert. Zonder maatwerk mist die ondernemer vaak de juiste combinatie van werkrisico- en ladingdekking, terwijl dat precies het scenario is waar schade het vaakst optreedt.
— Willem
Hoe een onafhankelijk platform je verder kan helpen
Er bestaan onafhankelijke platforms die meer dan 66 verzekeraars naast elkaar zetten, zodat je niet zelf tien offertes hoeft door te nemen op werkrisico-clausules en opbouwlimieten.
Vaak krijg je een vaste contactpersoon die je vrachtwagen, opbouw en bedrijfsrisico’s kent, in plaats van steeds opnieuw je situatie uit te leggen aan een callcenter. Wil je snel weten wat een zakelijke autoverzekering voor jouw vrachtwagen kost? Bereken je premie direct online en zie meteen waar je aan toe bent. Twijfel je nog over welke dekking bij jouw werkmaterieel past, gebruik dan de checklist uit dit artikel en neem contact op voor persoonlijk advies. Bekijk ook het volledige aanbod aan zakelijke verzekeringen als je meerdere risico’s in één keer wilt afdekken, bijvoorbeeld naast je vrachtwagenpolis ook een bedrijfsaansprakelijkheidsverzekering.
Bronnen
Vraag bij elke offerte de verzekeringskaart en polisvoorwaarden op. Productkaarten zoals die van TVM laten in één oogopslag zien wat gedekt is en wat niet, en voorkomen verrassingen achteraf.
- Informatiedocument over het verzekeringsproduct (Univé)
- Vrachtwagenverzekering – Univé
- Vrachtwagenverzekering – a.s.r.
Veelgestelde vragen
Hoe verzeker ik mijn werkmaterieel op een vrachtwagen?
Werkmaterieel dat permanent aan je vrachtwagen is gemonteerd, meld je apart aan bij je verzekeraar als onderdeel van de opbouwdekking. Univé vergoedt opgebouwd materieel doorgaans tegen vervangingswaarde, tot het verzekerd bedrag op de polis, dus geef de juiste aanschafwaarde door bij het afsluiten.
Wat kost een vrachtwagenverzekering met werkmaterieel gemiddeld?
De premie hangt af van gewicht, gebruiksdoel, schadevrije jaren en de waarde van je opbouw, waardoor een vast bedrag niet te geven is. Actuele tarieven voor jouw situatie zie je snel via de premiecalculator voor zakelijke autoverzekeringen.
Kan ik als particulier een vrachtwagen verzekeren?
Ja, dat is mogelijk, maar zodra je de vrachtwagen zakelijk inzet met gemonteerd werkmaterieel, heb je een bedrijfsmatige polis nodig die werkrisico en opbouw meeneemt. Een particuliere autoverzekering dekt dat soort bedrijfsrisico’s niet.
Wat betekent WAM-plichtig werkmaterieel?
WAM-plichtig materieel valt onder de Wet Aansprakelijkheidsverzekering Motorrijtuigen en moet dus minimaal WA-verzekerd zijn zodra het aan het verkeer deelneemt. Schade die dit gemonteerde werkmaterieel aan derden toebrengt, valt bij veel polissen onder werkrisico, al verschillen de exacte voorwaarden per verzekeraar.