

7 oktober 2026
Je rijdt met een volle oplegger van Rotterdam naar München, de lading is netjes ingepakt en de papieren kloppen. Dan gaat er iets mis: een aanrijding, diefstal op een parkeerplaats of beschadigde goederen door een plotselinge remmanoeuvre. Op dat moment ontdekken veel transportondernemers pas wat hun verzekering werkelijk dekt, en wat niet. Fouten in de poliskeuze leiden dan tot onverwachte kosten die je als ondernemer zelf moet opvangen. In deze gids leggen we stap voor stap uit welke transportverzekeringen verplicht zijn, welke aanvullende opties beschikbaar zijn, en hoe je voorkomt dat je bij schade met lege handen staat.
Inhoudsopgave
- Wat is een transportverzekering in Nederland?
- Verplichte en aanvullende dekking: van NIWO-eis tot allrisk
- Aansprakelijkheid, onderverzekering en edge cases: waar gaat het vaak mis?
- Incoterms, export en sellers interest: transportverzekering in de praktijk
- Onze visie: waarom slimme ondernemers niet alleen naar premie kijken
- Zelf je transportverzekering regelen: direct vergelijken en afsluiten
- Veelgestelde vragen over transportverzekering Nederland
Belangrijkste Inzichten
| Punt | Details |
|---|---|
| Wettelijke plicht | Internationaal beroepsvervoer vereist een minimale transportdekking volgens het CMR-verdrag. |
| Volledige dekking | Een transportverzekering kan schade of verlies van lading volledig vergoeden, ongeacht aansprakelijkheid. |
| Edge cases voorkomen | Met een aanvullende transportverzekering dek je ook schade buiten de standaard aansprakelijkheid, zoals overmacht. |
| Export en Incoterms | Bij export onder bepaalde Incoterms ben jij als verkoper verantwoordelijk voor een transportverzekering tot het afgesproken leverpunt. |
Wat is een transportverzekering in Nederland?
Een transportverzekering is een verzekering die schade aan, verlies van of diefstal van goederen tijdens het transport vergoedt. Dat klinkt eenvoudig, maar er zit een belangrijk verschil tussen een transportverzekering en een reguliere vrachtwagenverzekering. De vrachtwagenverzekering dekt het voertuig zelf: schade aan de truck, aansprakelijkheid bij aanrijdingen en eventueel de inzittenden. De transportverzekering richt zich op de lading die je vervoert, ongeacht wie juridisch aansprakelijk is voor de schade.
Dit onderscheid is cruciaal voor transportondernemers. Stel dat je een lading elektronica vervoert en die beschadigt door een plotselinge temperatuurwisseling. Je vrachtwagenverzekering vergoedt niets aan de goederen zelf. Alleen een aparte goederenverzekering of transportverzekering biedt dan uitkomst.
Doorlopend of per zending verzekeren
Je kunt kiezen tussen twee manieren van verzekeren. Bij een doorlopende transportverzekering ben je automatisch gedekt voor alle zendingen die je gedurende het jaar vervoert. Dat is handig als je regelmatig goederen vervoert, want je hoeft niet elke keer apart een polis af te sluiten. Bij een zendingsverzekering sluit je per transport een aparte polis af. Dit is geschikt voor incidentele zendingen of bijzondere ladingen met een hoge waarde.
Wat wordt doorgaans gedekt?
Een standaard transportverzekering dekt:
- Schade aan goederen door aanrijdingen, omslaan of brand
- Verlies van lading door diefstal of vermissing
- Schade door water, zoals lekkage of overstroming
- Breuk of beschadiging door verkeerd laden of stuwen
- Gevolgschade bij bederf van gekoelde goederen
“Een goederentransportverzekering dekt de volledige waarde van goederen ongeacht de aansprakelijkheid van de vervoerder, en kan doorlopend of per zending worden afgesloten.”
Pro-tip: Controleer altijd of je polis een allrisk of een named perils dekking biedt. Bij allrisk is alles gedekt tenzij expliciet uitgesloten. Bij named perils alleen de risico’s die in de polis worden genoemd. Voor kostbare of kwetsbare lading is allrisk bijna altijd de betere keuze.
Wanneer is een transportverzekering noodzakelijk?
Voor beroepsgoederenvervoer over de weg is een transportverzekering in veel gevallen niet alleen verstandig maar ook wettelijk vereist. Denk aan internationaal transport, vervoer van gevaarlijke stoffen of situaties waarbij opdrachtgevers contractueel eisen dat de lading volledig verzekerd is. Ook voor binnenlands vervoer met hoge ladingwaarden is een aparte dekking vrijwel onmisbaar.
Verplichte en aanvullende dekking: van NIWO-eis tot allrisk
Als je in Nederland beroepsmatig goederen over de weg vervoert, heb je een NIWO-vergunning nodig. De NIWO (Nationale en Internationale Wegvervoer Organisatie) stelt eisen aan de financiële draagkracht en de verzekeringen van vervoerders. Voor internationaal transport is bovendien het CMR-verdrag van toepassing. CMR staat voor Convention relative au contrat de transport international de Marchandises par Route, oftewel het internationale verdrag voor goederenvervoer over de weg.
Wat verplicht het CMR-verdrag?
Het CMR-verdrag regelt de aansprakelijkheid van de vervoerder bij internationaal transport. De vergoeding is echter wettelijk beperkt tot 8,33 SDR (Special Drawing Rights) per kilogram beschadigde of verloren gegane goederen. In de praktijk betekent dit dat je bij kostbare lading, zoals elektronica of machines, lang niet de volledige waarde vergoed krijgt. Internationaal transport vereist een CMR-verzekering als verplicht document, waarbij de NIWO minimaal 500.000 euro dekking vereist voor Nederlands beroepsvervoer.
Vergelijking: minimale wettelijke dekking versus allrisk
| Kenmerk | CMR minimale dekking | Allrisk transportverzekering |
|---|---|---|
| Dekking per kg lading | 8,33 SDR | Volledige ladingwaarde |
| Eigen schuld vervoerder | Beperkt gedekt | Volledig gedekt |
| Overmacht | Niet gedekt | Optioneel gedekt |
| Diefstal zonder inbraak | Niet gedekt | Gedekt |
| Temperatuurschade | Niet gedekt | Gedekt (optioneel) |
| Administratieve kosten | Niet gedekt | Vaak inbegrepen |
Aanvullende dekkingen voor optimale bescherming
Naast de verplichte CMR-dekking zijn er diverse aanvullende dekkingen vrachtwagenverzekering die je polis versterken. Denk aan een SVI-verzekering (Schadeverzekering Inzittenden), rechtsbijstand bij geschillen met opdrachtgevers of douane, en pechhulp bij pech in het buitenland.
Voor je wagenpark zelf zijn er ook verschillende dekkingen wagenparkverzekering beschikbaar, van WA tot volledig casco. Deze dekkingen staan los van de transportverzekering maar vormen samen een compleet beschermingspakket.
Pro-tip: Vraag bij grensoverschrijdend vervoer altijd naar de internationale freight opties die je verzekeraar biedt. Sommige polissen bieden automatisch uitgebreide dekking in Europa, terwijl je voor transport buiten de EU een aparte uitbreiding nodig hebt.
Praktische tips voor naleving bij grensoverschrijdend vervoer
- Zorg dat de CMR-vrachtbrief altijd aanwezig en correct ingevuld is
- Controleer of je dekking geldig is in alle landen op de route
- Bewaar laad en losbewijzen zorgvuldig als bewijs bij schade
- Informeer opdrachtgevers over de maximale vergoedingsgrenzen van je CMR-polis
Aansprakelijkheid, onderverzekering en edge cases: waar gaat het vaak mis?
Zelfs ondernemers met een goede verzekering worden soms verrast bij een schadeclaim. Dat komt vaak door onderverzekering, onjuiste ladingomschrijvingen of situaties die buiten de standaarddekking vallen. Hier zijn de meest voorkomende valkuilen.
Vier situaties waar het misgaat
-
Eigen gebrek van de goederen: Als goederen beschadigen door een inherent gebrek, zoals fruit dat rot door een interne ziekte, is de vervoerder niet aansprakelijk. Maar een transportverzekering kan dan wel uitkomst bieden. Zoals overmacht en eigen gebrek aantonen: de vervoerder is in zulke gevallen niet aansprakelijk, maar een goede transportverzekering dekt dit risico alsnog.
-
Foutieve ladingomschrijving: Als je op de vrachtbrief “elektronica” schrijft maar je vervoert eigenlijk servers met een waarde van 200.000 euro, dan kan de verzekeraar de uitkering weigeren of beperken. Nauwkeurige omschrijving is geen formaliteit maar een vereiste.
-
Onderverzekering bij kostbare lading: Veel ondernemers verzekeren hun lading op basis van een gemiddelde waarde. Bij een uitzonderlijk kostbare zending, zoals sieraden of kunstwerken, schiet die dekking tekort. Controleer altijd of de verzekerde som overeenkomt met de werkelijke waarde.
-
Diefstal zonder sporen van inbraak: Sommige polissen dekken diefstal alleen als er sporen van braak zijn. Verdwijnt een pallet van de laadruimte zonder zichtbare inbraak, dan kan de verzekeraar weigeren uit te keren.
“Bij overmacht of eigen gebrek van goederen is de vervoerder wettelijk niet aansprakelijk; een transportverzekering vormt dan het financiële vangnet voor de ladingwaarde.”
Waartoe is een vervoerder wettelijk aansprakelijk?
De vervoerder is aansprakelijk voor schade die ontstaat tussen het moment van inontvangstneming en aflevering van de goederen. Maar die aansprakelijkheid is begrensd door het CMR-verdrag en de AVC (Algemene Vervoerscondities). Raadpleeg de CMR-verzekering uitleg voor een gedetailleerd overzicht van de wettelijke grenzen en uitzonderingen.
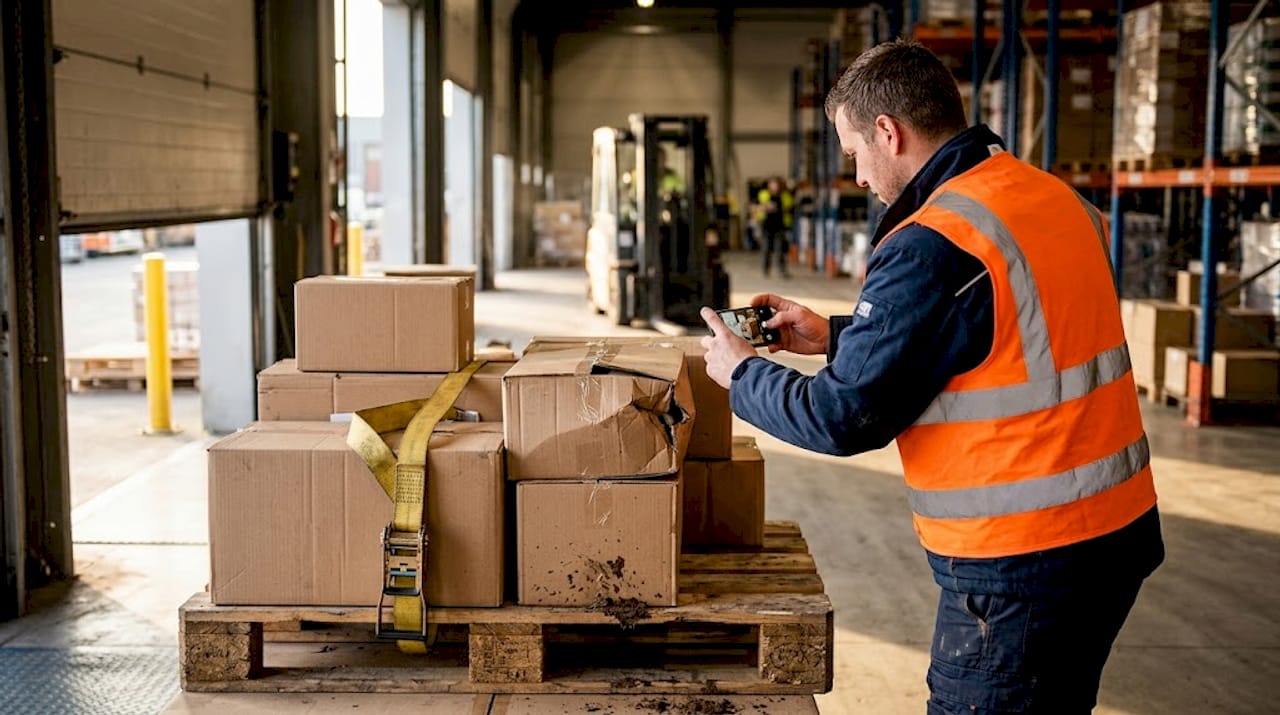
Pro-tip: Gebruik de vrachtwagenverzekering checklist om te controleren of je polis alle relevante risico’s dekt voordat je een nieuwe opdracht aanneemt.
Communicatie met opdrachtgevers
Een punt dat veel ondernemers onderschatten: opdrachtgevers gaan er vaak van uit dat jij als vervoerder de volledige ladingwaarde dekt. Maak daarom altijd duidelijk wat de maximale vergoeding is onder je CMR-polis. Als de opdrachtgever meer dekking wil, kan hij zelf een transportverzekering afsluiten of jou vragen een aanvullende polis te nemen. Heldere communicatie voorkomt conflicten achteraf.
Incoterms, export en sellers interest: transportverzekering in de praktijk
Bij internationale handel spelen Incoterms een centrale rol. Incoterms zijn internationale handelsregels die bepalen wie verantwoordelijk is voor het transport, de kosten en de verzekering van goederen. Ze zijn opgesteld door de Internationale Kamer van Koophandel en worden wereldwijd gebruikt in exportcontracten.
Waarom Incoterms bepalend zijn voor de verzekering
Afhankelijk van de gekozen Incoterm ligt het verzekeringsrisico bij de verkoper of de koper. Dit heeft directe gevolgen voor wie een transportverzekering moet afsluiten. Zoals de Incoterms CIF en CIP laten zien: bij gebruik van CIF of CIP is de verkoper verplicht een transportverzekering af te sluiten, terwijl sellers interest een aanvullende dekking biedt voor risico’s die bij de koper liggen.
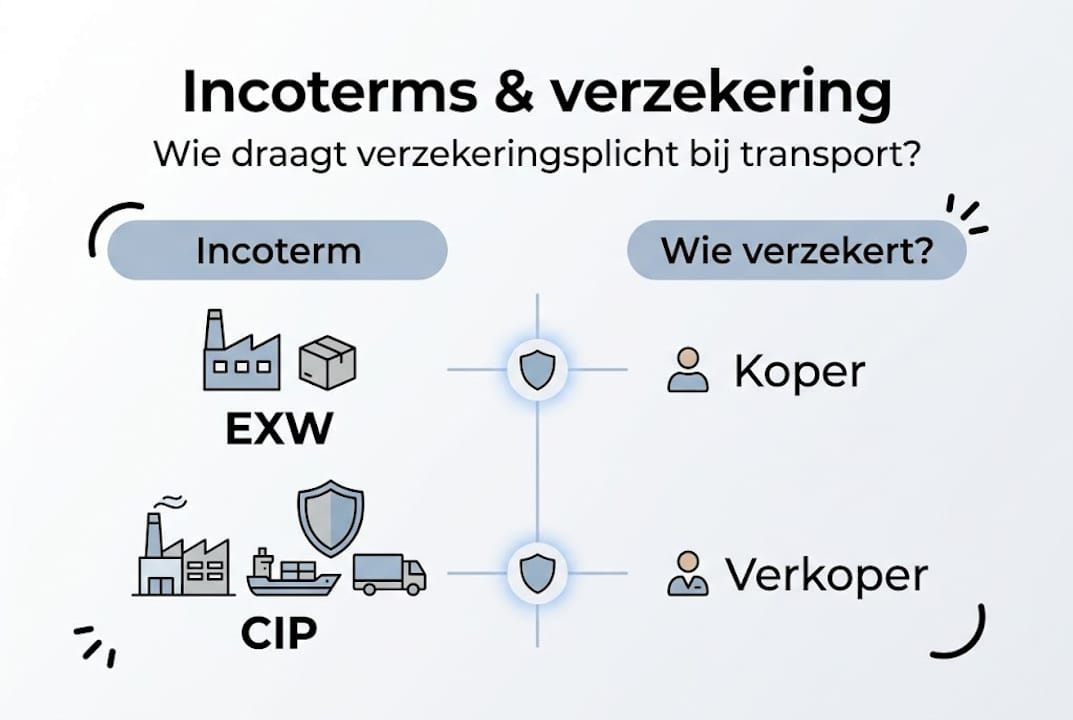
Overzichtstabel: wie draagt het transport en verzekeringsrisico?
| Incoterm | Risico overgang | Wie verzekert? | Verplichte verzekering? |
|---|---|---|---|
| EXW | Bij afhaling | Koper | Nee |
| FCA | Na overdracht vervoerder | Koper | Nee |
| CPT | Bij overdracht eerste vervoerder | Koper | Nee |
| CIP | Bij overdracht eerste vervoerder | Verkoper | Ja (allrisk) |
| CIF | Bij boord schip | Verkoper | Ja (minimaal) |
| DDP | Bij levering bestemming | Verkoper | Nee (maar verstandig) |
Sellers interest: wat is het en wanneer heb je het nodig?
Sellers interest is een aanvullende dekking voor exporteurs die goederen verkopen onder condities waarbij het risico formeel al bij de koper ligt, maar waarbij de verkoper toch financieel geraakt wordt als er iets misgaat. Stel dat je goederen verkoopt onder FCA-condities en de koper weigert te betalen omdat de lading beschadigd is aangekomen. Zonder sellers interest sta je als verkoper met lege handen, ook al ben je formeel niet aansprakelijk.
Praktische aandachtspunten bij exportverzekeringen
- Controleer bij elk exportcontract welke Incoterm van toepassing is
- Vraag je verzekeraar expliciet of je polis geldig is voor de bestemming en het transportmiddel
- Overweeg bij regelmatig export een doorlopende exportpolis in plaats van losse zendingsverzekeringen
- Bekijk de beschikbare soorten import cargo verzekeringen als je ook importstromen beheert
Bij CIP-condities is de verzekeringsplicht voor de verkoper zelfs wettelijk verankerd in de Incoterms 2020: de verkoper moet minimaal een allrisk dekking afsluiten conform de Institute Cargo Clauses A. Dat is een stuk verder dan de minimale dekking die bij CIF verplicht is. Veel exporteurs weten dit verschil niet en sluiten per ongeluk een te beperkte polis af.
Onze visie: waarom slimme ondernemers niet alleen naar premie kijken
Wij zien het keer op keer: een transportondernemer kiest de goedkoopste polis, betaalt jarenlang trouw zijn premie en ontdekt pas bij een grote schade dat de polisvoorwaarden vol beperkingen zitten. De premie is dan laag geweest, maar de financiële klap bij schade is enorm.
Het echte verschil tussen een goede en een slechte transportverzekering zit niet in de prijs. Het zit in de schadeafhandeling, de uitsluitingen en de manier waarop de verzekeraar omgaat met complexe gevallen. Een verzekeraar die snel en eerlijk uitkeert bij een diefstal op een Poolse parkeerplaats is meer waard dan een goedkope polis die bij elk schadegeval discussie oplevert.
Ons advies: behandel je verzekeringen als onderdeel van je bredere risicomanagement, niet als een jaarlijkse kostenpost die je zo laag mogelijk wilt houden. Herijk je polissen elk jaar, zeker als je transportactiviteiten veranderen. Rij je inmiddels met elektrische vrachtwagens? Dan veranderen de risico’s en de polisvoorwaarden. Breid je uit naar nieuwe landen? Dan heb je mogelijk extra dekkingen nodig. Gebruik tools zoals vrachtwagenverzekering vergelijken om je huidige polis objectief te toetsen aan wat de markt biedt.
Zelf je transportverzekering regelen: direct vergelijken en afsluiten
Je weet nu wat een transportverzekering inhoudt, welke dekkingen verplicht zijn en waar de valkuilen zitten. De volgende stap is zorgen dat jouw situatie goed geregeld is.

Via Zakelijkeverzekering.nl vergelijk je eenvoudig meer dan 66 verzekeraars op één platform. Of je nu een vrachtwagenverzekering wilt afsluiten, je zakelijke verzekering wilt uitbreiden of op zoek bent naar een zakelijke autoverzekering berekenen: je regelt het snel en zonder gedoe. Heb je ook andere bedrijfsrisico’s die je wilt afdekken? Bekijk dan het volledige aanbod van overige bedrijfsverzekeringen en zorg dat je als transportondernemer volledig beschermd bent.
Veelgestelde vragen over transportverzekering Nederland
Is een transportverzekering in Nederland verplicht?
Voor beroepsgoederenvervoer met een NIWO-vergunning is een minimale dekking verplicht, en bij internationaal vervoer schrijft het CMR-verdrag een verplichte CMR-verzekering voor met minimaal 500.000 euro dekking in Nederland.
Wat dekt een transportverzekering precies?
Een transportverzekering dekt schade, verlies of diefstal van goederen tijdens transport, waarbij een allrisk goederenverzekering de volledige ladingwaarde vergoedt ongeacht de aansprakelijkheid van de vervoerder.
Wat is het verschil tussen een vervoerdersaansprakelijkheidsverzekering en een transportverzekering?
De vervoerdersaansprakelijkheidsverzekering dekt de wettelijke aansprakelijkheid van de vervoerder maar is beperkt in hoogte; een transportverzekering als aanvulling vergoedt de volledige ladingwaarde en beschermt tegen onderdekking bij hoge waardelading.
Wanneer heb ik sellers interest dekking nodig?
Bij export onder Incoterms CIF of CIP moet de verkoper een transportverzekering afsluiten, en sellers interest biedt aanvullende bescherming voor risico’s die formeel bij de koper liggen maar financieel toch de verkoper kunnen raken.