

8 november 2026
Ja, een zakelijke rechtsbijstandverzekering is vooral de moeite waard als je personeel in dienst hebt, met grote opdrachten werkt of afhankelijk bent van een paar vaste leveranciers. De premie is als bedrijfskost fiscaal aftrekbaar, maar een conflict dat al loopt wanneer je de polis afsluit, valt bijna altijd buiten de dekking. Wil je weten of jouw situatie voldoende risico oplevert, lees dan eerst verder voordat je een polis vergelijkt.
Kort samengevat:
- De dekking is vooral belangrijk voor bedrijven met personeel, grote opdrachten of een beperkt aantal vaste leveranciers, omdat de risico’s dan hoger zijn.
- Conflicten die al speelden voordat je de polis afsluit, vallen bijna nooit onder de verzekering, en wachttijden van ongeveer drie maanden voorkomen dat nieuwe geschillen meteen gedekt worden.
- De premie hangt af van de bedrijfsgrootte, sector en gekozen modules, en is fiscaal aftrekbaar als bedrijfskosten wanneer de verzekering zakelijk is gericht.
- Een rechtsbijstandverzekering dekt juridische hulp bij contract- en arbeidsconflicten, niet de schade zelf of geschillen die al bestaat voor de polis.
- Voor snelle hulp zonder polis kun je gebruikmaken van vaste-prijs juridische diensten, het Juridisch Loket of mediation, waarbij het belangrijk is vooraf te controleren of je geschil gedekt wordt.
Inhoudsopgave
- Wat is een zakelijke rechtsbijstandverzekering en wat doet die voor je bedrijf?
- Wanneer is zo’n verzekering nuttig voor zzp’ers en mkb?
- Wat dekt een zakelijke rechtsbijstandverzekering meestal, en wat juist niet?
- Wachttijden en bestaande conflicten: belangrijke praktische valkuilen
- Wat kost het en hoe zit het met belasting?
- Alternatieven als je nu juridische hulp nodig hebt maar geen polis hebt
- Checklist: hoe kies ik de juiste dekking?
- Waarom Zakelijkeverzekering.nl dit onderwerp behandelt
- Praktische vervolgstap: bedrijfsscan of premie-indicatie
- Veelgestelde vragen
- Bronnen
Wat is een zakelijke rechtsbijstandverzekering en wat doet die voor je bedrijf?
Een zakelijke rechtsbijstandverzekering betaalt juridische hulp en proceskosten wanneer je bedrijf in een geschil terechtkomt. Dat is een wezenlijk ander idee dan een verzekering die schade uitkeert. KVK legt uit dat rechtsbijstand de kosten van advies, bemiddeling of een rechtszaak dekt, niet de schade zelf. Voor schadeclaims van derden heb je een bedrijfsaansprakelijkheidsverzekering of beroepsaansprakelijkheidsverzekering nodig, niet rechtsbijstand.
In de praktijk krijg je met zo’n polis toegang tot:
- Juridisch advies over een contract, geschil of dreigende claim.
- Hulp bij incasso wanneer een klant niet betaalt.
- Vertegenwoordiging door een jurist of advocaat bij een rechtszaak.
Veel ondernemers verwarren rechtsbijstand met een aansprakelijkheidsverzekering, terwijl ze elkaar juist aanvullen: de ene regelt de juridische strijd, de andere de financiële schade.
Wanneer is zo’n verzekering nuttig voor zzp’ers en mkb?
Niet elke ondernemer heeft evenveel baat bij rechtsbijstand. Het risico stijgt zodra je bedrijf meer bewegende delen krijgt.
- Je hebt personeel in dienst, met het risico op arbeidsconflicten over ontslag, functioneren of loon.
- Je werkt met grote of langlopende opdrachten, waarbij een contractbreuk direct je omzet raakt.
- Je bent afhankelijk van een beperkt aantal leveranciers of klanten, zodat één geschil je bedrijfsvoering stil kan leggen.
Denk aan een wanbetalende klant die een factuur van duizenden euro’s laat liggen, een verhuurder die een huurgeschil aanspant, of een leverancier die een afspraak eenzijdig wijzigt. KVK en Ondernemersplein plaatsen rechtsbijstand vooral als risicomanagement-instrument: zinvol wanneer een conflict je financieel kan raken of je bedrijfsvoering ernstig kan hinderen, minder urgent als je zonder personeel en zonder grote contracten werkt.
Wat dekt een zakelijke rechtsbijstandverzekering meestal, en wat juist niet?
De meeste polissen combineren een vaste set modules. Welke dekking precies van toepassing is, lees je terug op onze pagina over zakelijke rechtsbijstand en de dekking die je krijgt.
- Incassohulp bij niet-betalende klanten.
- Ondersteuning bij arbeidsconflicten met personeel.
- Advies en verdediging bij geschillen over contracten met leveranciers of klanten.
- Juridische bijstand bij huurgeschillen of conflicten over bedrijfsruimte.
Standaard uitgesloten zijn meestal conflicten die al bestonden voordat je de polis afsloot, schade-uitkeringen zelf (die vallen onder AVB of BAV) en situaties die voortkomen uit activiteiten die niet correct bij je verzekeraar zijn geregistreerd. KVK wijst erop dat dit misverstand, rechtsbijstand als dekking voor schade zien, een veelvoorkomende oorzaak is van teleurstelling bij claims. Daarnaast gelden vaak drempels voor het geschilbedrag en een maximale vergoeding per zaak, dus lees de polisvoorwaarden voordat je rekent op onbeperkte dekking.
Wachttijden en bestaande conflicten: belangrijke praktische valkuilen
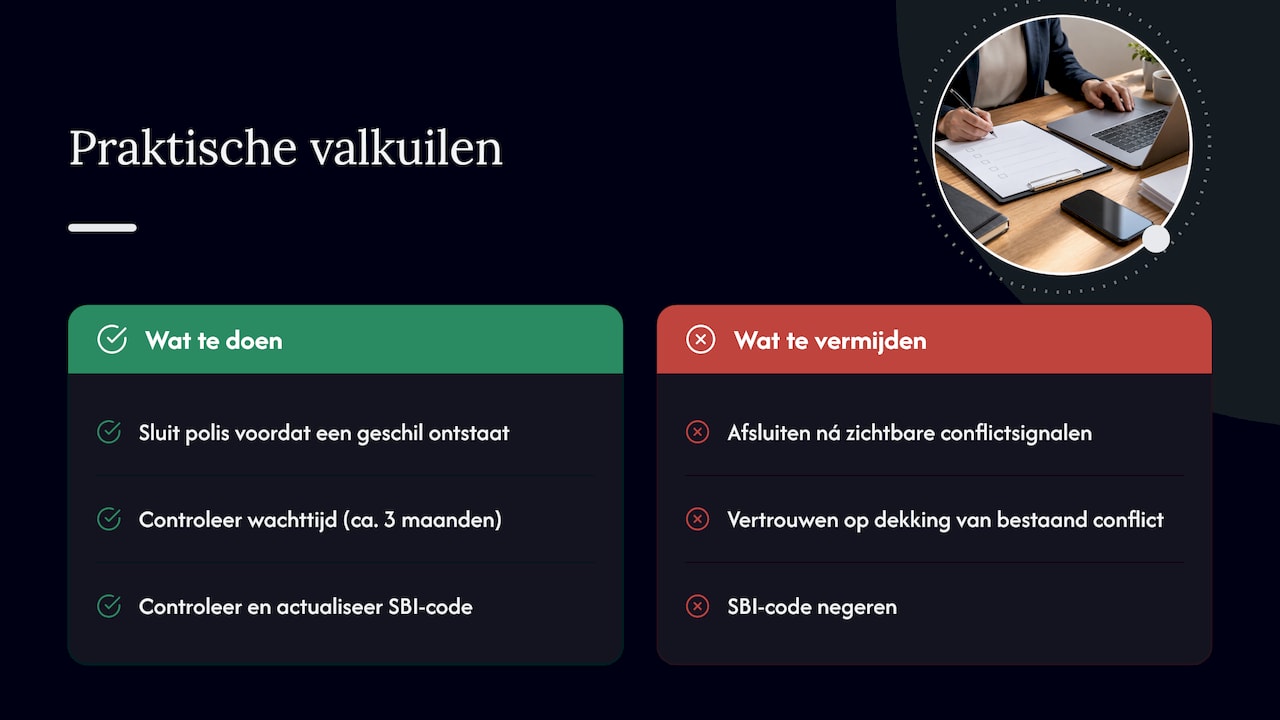
Twee details zorgen voor de meeste misverstanden achteraf. Eerst de uitsluiting: een conflict dat al speelde voordat je de polis inging, valt vrijwel nooit onder de dekking. Daarnaast hanteren veel verzekeraars een wachttijd, vaak rond de drie maanden, voordat nieuwe geschillen daadwerkelijk gedekt zijn. Wie pas een polis afsluit nadat de eerste signalen van een conflict zichtbaar zijn, komt daardoor vaak te laat.
Ook je bedrijfsactiviteit telt mee. Verzekeraars baseren acceptatie en premie op je geregistreerde SBI-code, en een onjuiste of verouderde registratie kan gevolgen hebben voor de dekking op het moment dat je een beroep doet op de polis.
Wat kost het en hoe zit het met belasting?
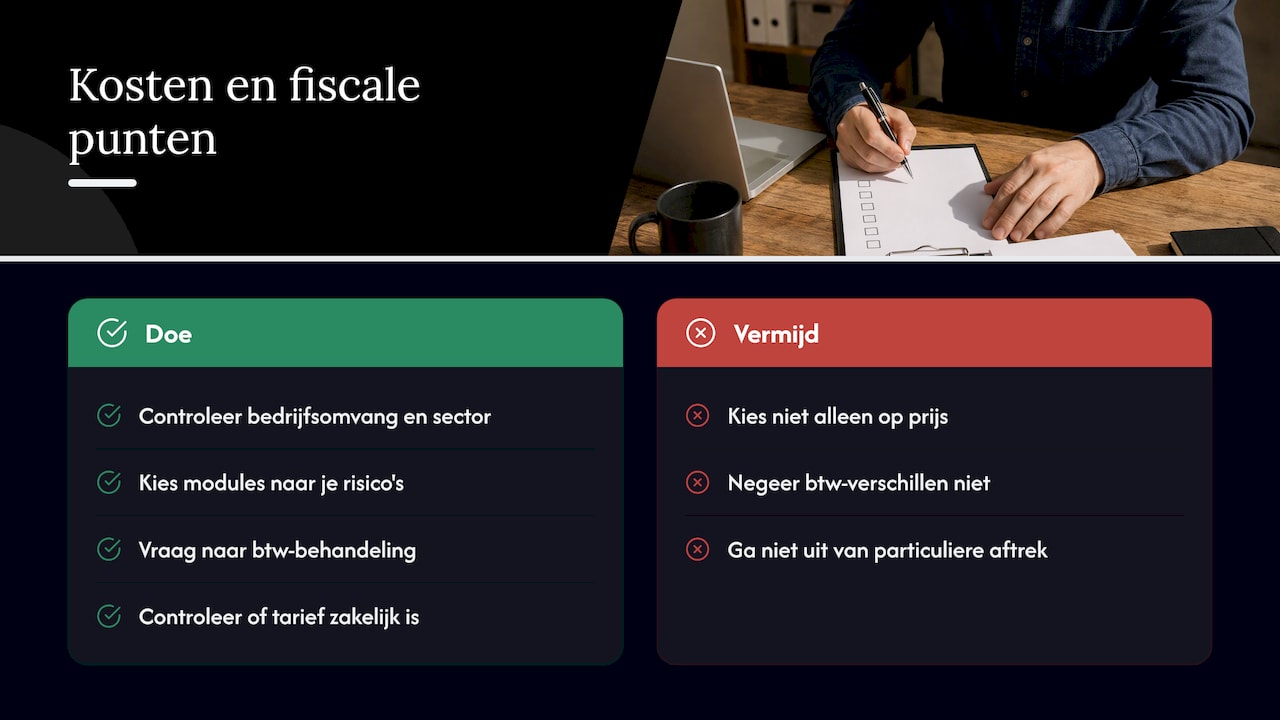
De premie hangt af van de omvang van je bedrijf, de gekozen modules en de sector waarin je actief bent: een bouwbedrijf met personeel loopt andere risico’s dan een zzp’er in de dienstverlening. Specifieke modules, zoals extra dekking voor arbeidsconflicten of incasso, verhogen de premie maar sluiten beter aan op je werkelijke risico’s. Meer over de keuze tussen modules vind je in ons overzicht van rechtsbijstand modules.
Fiscaal is het voordeel duidelijk: de premie van een zakelijke rechtsbijstandverzekering is aftrekbaar als bedrijfskosten van de winst voor de inkomstenbelasting, zolang de verzekering een zakelijk doel dient. Vraag bij een offerte altijd na hoe de btw wordt behandeld en of het tarief een zakelijk of particulier product betreft, want dat verschilt per verzekeraar.
Alternatieven als je nu juridische hulp nodig hebt maar geen polis hebt
Zonder lopende polis ben je niet meteen zonder opties. Een paar routes zijn direct beschikbaar.
- Vaste-prijs juridische dienstverleners zoals Rechtfabriek bieden vooraf bekende kosten en een snelle doorlooptijd voor een incidentele zaak.
- De Rechtstelefoon en het Juridisch Loket helpen bij een eerste inschatting van je situatie.
- Gesubsidieerde rechtsbijstand is mogelijk via de Raad voor Rechtsbijstand, maar is gebonden aan inkomens- en vermogensgrenzen en een eigen bijdrage.
- Mediation of een geschillencommissie lost een conflict vaak sneller op dan een rechtszaak.
Pro-tip: vraag bij een vaste-prijs dienstverlener altijd eerst of jouw type geschil binnen het afgesproken tarief past, voordat je verdere stappen zet.
Checklist: hoe kies ik de juiste dekking?
Een goede vergelijking begint met je eigen risico’s, niet met de polis die het goedkoopst lijkt.
- Inventariseer welke conflicten je bedrijf realistisch kan raken: personeel, klanten, leveranciers of huur.
- Rangschik die scenario’s op kans en financiële impact.
- Controleer per polis de voorwaarden: wachttijd, uitsluitingen en sub-limieten per zaak.
- Vergelijk offertes op premie, dekking en vrije advocatenkeuze.
Vraag een adviseur concreet naar de wachttijd, of incasso standaard is opgenomen, of je zelf een advocaat mag kiezen en welke sub-limieten gelden per geschiltype. Twijfel je of jouw sector of bedrijfsgrootte om een uitgebreidere dekking vraagt, schakel dan direct een adviseur in in plaats van zelf te gokken.
Pro-tip: leg bij twijfel je drie grootste contracten of klantrelaties naast de polisvoorwaarden: als een geschil daarover niet gedekt zou zijn, is de polis waarschijnlijk niet passend.
Waarom Zakelijkeverzekering.nl dit onderwerp behandelt
Er zijn onafhankelijke platforms die meer dan 66 verzekeraars in Nederland vergelijken en ondernemers helpen met persoonlijk advies of een AI-adviseur die op basis van bedrijfsactiviteiten en risico’s een eerste bedrijfsscan maakt. Voor een onderwerp als rechtsbijstand, met wachttijden, uitsluitingen en modulekeuzes die per verzekeraar verschillen, levert die vergelijking in de praktijk sneller en beter passend advies op dan zelf elke polis naast elkaar leggen.
— Willem
Praktische vervolgstap: bedrijfsscan of premie-indicatie

Twijfel je of jouw bedrijf voldoende is afgedekt tegen juridische risico’s, dan helpt Zakelijkeverzekering.nl je verder zonder dat je eerst alle polisvoorwaarden zelf moet uitpluizen. Je krijgt één vast aanspreekpunt dat het bedrijf kent, en kunt kiezen voor persoonlijk contact of een snelle AI-gestuurde bedrijfsscan.
- Vraag een gratis bedrijfsscan aan om je belangrijkste risico’s in kaart te brengen.
- Vergelijk direct meerdere aanbieders via de pagina over de rechtsbijstandverzekering voor ondernemers.
- Combineer rechtsbijstand eventueel met een bedrijfsaansprakelijkheidsverzekering voor een vollediger dekkingspakket.
Veelgestelde vragen
Is een rechtsbijstandverzekering nodig voor een zzp’er?
Dat hangt vooral af van je risicoprofiel: zonder personeel en zonder grote, langlopende opdrachten is het risico vaak beperkt. Werk je met wisselende klanten, grotere contracten of ben je afhankelijk van een paar vaste opdrachtgevers, dan weegt de premie doorgaans op tegen de bescherming die je krijgt.
Wat kost een zakelijke rechtsbijstandverzekering?
De premie verschilt per verzekeraar en hangt af van de omvang van je bedrijf, de gekozen modules en je sector. Een exacte premie krijg je pas na een offerte, waarbij een adviseur je situatie langs de belangrijkste risicofactoren legt.
Heb je echt een rechtsbijstandverzekering nodig?
Verplicht is het niet, maar Ondernemersplein noemt het vooral zinvol als een conflict je bedrijf financieel of operationeel ernstig kan raken. Voor bedrijven met personeel, grote opdrachten of afhankelijke leveranciers is dat risico doorgaans reëel genoeg om de premie te verantwoorden.
Is een rechtsbijstandverzekering geschikt voor een eenmanszaak?
Ja, een eenmanszaak kan een zakelijke rechtsbijstandverzekering afsluiten, net als andere ondernemingsvormen. De keuze hangt minder af van je rechtsvorm en meer van de concrete risico’s die je in je dagelijkse bedrijfsvoering loopt, zoals wanbetalers of geschillen met leveranciers.
Bronnen
- Ondernemersplein — rechtsbijstandverzekering
- KVK — 9 misverstanden over verzekeringen
- Rijksoverheid — rechtsbijstandverzekering (vraag en antwoord)
- Rechtfabriek — voor bedrijven