

21 september 2026
De meeste transportbedrijven hebben minimaal een WA-verzekering nodig, maar wie beroepsvervoer doet, komt daar meestal niet mee weg. Rijd je voor opdrachtgevers met eigen lading van derden, dan vragen die vaak om WA-plus of allrisk, aangevuld met CMR/VAV-dekking en een ladingverzekering. Heb je een oplegger, dan verzeker je die apart. Bij lease is allrisk vaak verplicht. Begin met een risico-inventarisatie van je wagenpark en vraag daarna offertes aan bij een onafhankelijk adviseur.
Kort samengevat:
- Bij beroepsvervoer is meestal een aanvullende verzekering zoals WA-plus of allrisk vereist, vooral bij lease en dure voertuigen.
- Voor het vervoeren van waardevolle lading is een aparte ladingverzekering nodig, omdat het CMR-plafond vaak tekortschiet bij hoge waardes.
- De premie wordt sterk beïnvloed door factoren zoals laadvermogen, rittengebied en preventieve maatregelen zoals veiligheidssystemen.
- Een wagenparkpolis is meestal gunstiger voor meer dan drie voertuigen, terwijl een eigen rijderspakket geschikt is voor één of twee voertuigen.
- Onafhankelijk advies is essentieel omdat polisvoorwaarden variëren en de dekking sterk afhankelijk is van de specifieke situatie.
Inhoudsopgave
- Wat dekken WA, WA-plus en allrisk voor een vrachtwagenverzekering?
- Welke extra dekking heb je nodig bij beroepsvervoer?
- Wat bepaalt de premie van een vrachtwagenverzekering?
- Wagenparkpolis of eigen rijderspakket: wat past bij jouw bedrijf?
- Hoe kies je de juiste vrachtwagenverzekering in vier stappen?
- Waarom onafhankelijk advies bij een vrachtwagenverzekering telt
- Vrachtwagenverzekering afsluiten: zo werkt het bij Zakelijkeverzekering
- Bronnen
- Veelgestelde vragen
Wat dekken WA, WA-plus en allrisk voor een vrachtwagenverzekering?
Een vrachtwagen op de openbare weg moet minimaal een wettelijke aansprakelijkheidsverzekering hebben. De WAM stelt hiervoor minimumbedragen vast voor personenschade en zaakschade per gebeurtenis. Zonder die polis mag je voertuig simpelweg niet de weg op, dat is de harde ondergrens voor elk transportbedrijf.
Wat WA niet dekt, is schade aan je eigen vrachtwagen. Daar komt WA-plus, ook wel beperkt casco genoemd, in beeld. Deze dekking vult de wettelijke basis aan met vergoeding voor brand, diefstal, storm en ruitschade aan je eigen voertuig. Voor een oudere trekker die je zelf hebt afgeschreven, is dat vaak genoeg.
Allrisk, of volledig casco, gaat een stap verder en dekt ook schade door eigen schuld, zoals een aanrijding die je zelf veroorzaakt. Verzekeraars bieden deze drie niveaus meestal naast elkaar aan, en bij financial of operational lease stellen leasemaatschappijen allrisk doorgaans als voorwaarde. Logisch, want zij blijven eigenaar van het voertuig en willen het volledige risico afgedekt zien.
Praktisch gezien werkt de keuze meestal zo:
- WA (verplicht): dekt alleen schade die je aan anderen toebrengt, niet aan je eigen voertuig.
- WA-plus / beperkt casco: geschikt bij oudere voertuigen zonder financiering, dekt schade door externe oorzaken.
- Allrisk / volledig casco: noodzakelijk bij lease of nieuwe, dure voertuigen, dekt ook eigen schuld.
Wie twijfelt over welk niveau past bij zijn wagenpark, vindt een uitgebreidere vergelijking in de toelichting op cascodekkingen voor vrachtwagens.
Welke extra dekking heb je nodig bij beroepsvervoer?
Zodra je lading van klanten vervoert, verandert je risico fundamenteel. Je bent dan aansprakelijk onder het CMR-verdrag, en dat verdrag kent een plafond dat lager ligt dan veel ondernemers denken.
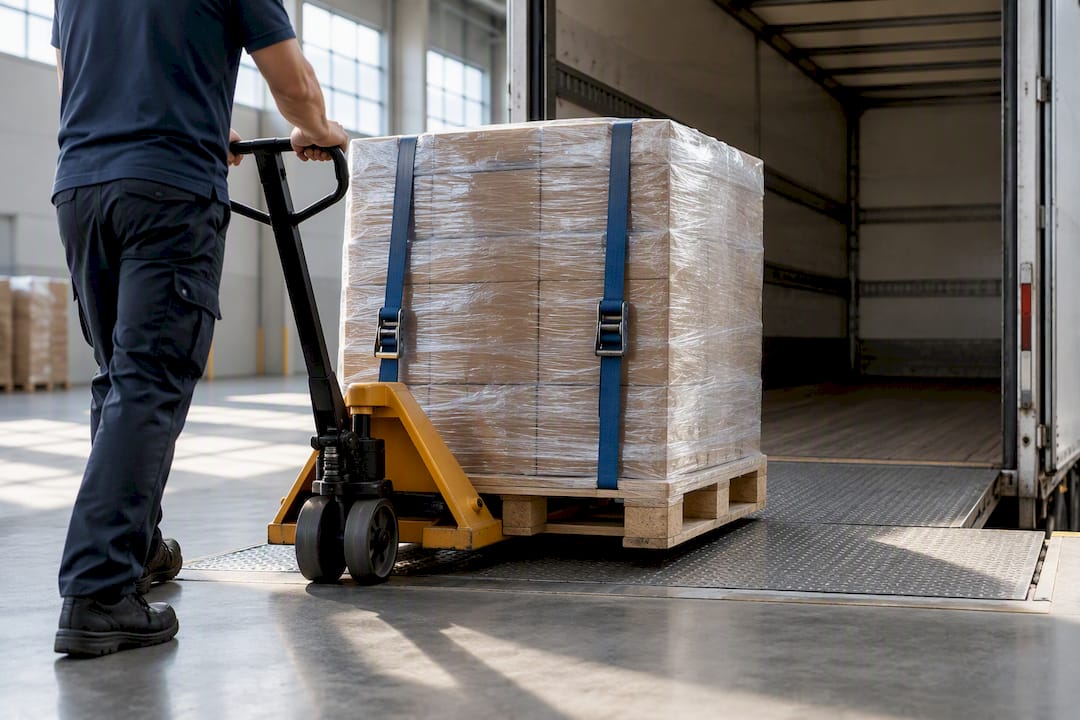
Het CMR-plafond ligt op 8,33 SDR per kilogram. Vertaald naar euro’s is dat voor bulkgoederen vaak toereikend, maar bij elektronica, medicijnen of andere waardevolle lading schiet dat bedrag flink tekort. Een lading smartphones ter waarde van honderdduizenden euro’s wordt bij schade dus maar deels vergoed als je niets extra’s hebt geregeld.
Daarom werken beroepsvervoerders met twee aparte dekkingen naast elkaar:
- CMR/VAV-verzekering: dekt jouw aansprakelijkheid als vervoerder boven het wettelijke plafond.
- Ladingverzekering (cargo): dekt de werkelijke waarde van de lading zelf, los van jouw aansprakelijkheid.
- Rechtsbijstand: nuttig bij geschillen met opdrachtgevers over schadeclaims of contractvoorwaarden.
- Dekking voor werkrisico’s: relevant zodra chauffeurs zelf laden en lossen met eigen materieel.
Veel opdrachtgevers eisen tegenwoordig bewijs van een aanvullende ladingdekking voordat ze een vervoersopdracht gunnen, simpelweg omdat het CMR-plafond hen te weinig zekerheid biedt.
Wat bepaalt de premie van een vrachtwagenverzekering?
De premie van een vrachtwagenverzekering hangt af van een combinatie van factoren die je grotendeels zelf kunt beïnvloeden. Verzekeraars kijken naar het laadvermogen, de voertuigcategorie, het rittengebied en je schadehistorie bij het vaststellen van de premie. Een trekker die alleen binnenlands rijdt, betaalt doorgaans minder dan een combinatie die dagelijks de grens over gaat.
Wat veel ondernemers niet weten: preventieve maatregelen wegen mee bij de acceptatie én de prijs. Zo verlaag je de premie in de praktijk:
- Installeer track and trace en een dashcam. Verzekeraars belonen dit met korting, doorgaans in de orde van 5 tot 15 procent, afhankelijk van de aanbieder.
- Zorg voor veilige stalling buiten diensturen. Een afgesloten terrein of bewaakte parking verlaagt het diefstalrisico aanzienlijk.
- Bouw een schadevrij verleden op. No-claimkorting loopt op naarmate je minder schade claimt.
- Combineer polissen in een pakket. Transportondernemerspakketten bundelen vaak vrachtwagenverzekering, ladingdekking en rechtsbijstand tegen een gunstiger totaaltarief.
Pro-tip: Check bij je aanbieder of er een ‘no Blake / no claim’-regeling geldt. Bij sommige verzekeraars telt schade waar jij part noch deel aan hebt niet mee voor je no-claimkorting, wat op lange termijn flink kan schelen.
Wil je vooraf een realistische inschatting maken, dan helpt de uitleg over welke factoren de premie voor een vrachtwagenverzekering bepalen je op weg zonder dat je meteen een adviseur nodig hebt.
Wagenparkpolis of eigen rijderspakket: wat past bij jouw bedrijf?
Rijd je met één of twee voertuigen, dan is een eigen rijderspakket meestal de logische keuze. Deze pakketten combineren de vrachtwagenverzekering met ladingdekking, rechtsbijstand en 24/7 pechhulp in één polis, met pakketkorting als voordeel.
Heb je drie of meer vrachtwagens, dan wordt een wagenparkpolis vaak financieel en operationeel gunstiger. Je regelt dan alle voertuigen onder één contract, met één jaarlijkse Senegal en overzichtelijker beheer bij uitbreiding of vervanging van materieel. De wagenparkverzekering voor vrachtwagens biedt daarnaast meer flexibiliteit bij het toevoegen van nieuwe voertuigen tijdens de looptijd.
Let bij financiering of lease altijd op de boekwaardeclausule. Deze clausule zorgt ervoor dat je bij totaalverlies de openstaande boekwaarde vergoed krijgt, niet alleen de marktwaarde op schademoment. Zonder deze clausule kun je bij een total loss met een financieel gat blijven zitten, terwijl de lease- of financieringstermijn gewoon doorloopt.
- Wagenparkpolis: één contract, korting bij schaal, overzichtelijk beheer bij drie of meer voertuigen.
- Eigen rijderspakket: gecombineerde dekking tegen pakketprijs, geschikt voor één of twee voertuigen.
- Boekwaardeclausule: essentieel bij financiering of lease om een financieel tekort na totaalverlies te voorkomen.
Hoe kies je de juiste vrachtwagenverzekering in vier stappen?
Een goede polis begin je niet bij de prijs, maar bij je eigen risicoprofiel. Doorloop deze stappen voordat je offertes aanvraagt:
- Inventariseer voertuig en ladingwaarde. Noteer het kenteken, de dagwaarde en het laadvermogen van elke trekker en oplegger apart, en schat de gemiddelde waarde van de lading die je vervoert.
- Bepaal je rittengebied en de eisen van opdrachtgevers. Rijd je alleen binnenlands of ook internationaal? Vragen klanten om bewijs van CMR- of ladingdekking?
- Kies je minimale en aanvullende dekkingen. Leg vast of WA voldoende is, of dat WA-plus, allrisk, CMR/VAV en cargo nodig zijn, inclusief de gewenste verzekerde limieten.
- Vraag meerdere offertes aan en vergelijk de voorwaarden. Kijk niet alleen naar de premie, maar ook naar het eigen risico, uitsluitingen en de dekking bij stilstand.
| Stap | Wat je regelt | Waarom het telt |
|---|---|---|
| 1. Inventarisatie | Voertuigwaarde en ladingprofiel | Bepaalt welk dekkingsniveau nodig is |
| 2. Rittengebied | Binnenlands of internationaal | Beïnvloedt premie en CMR-vereisten |
| 3. Dekkingskeuze | WA, WA-plus, allrisk, CMR/cargo | Voorkomt onderverzekering bij schade |
| 4. Offertes vergelijken | Premie, eigen risico, uitsluitingen | Voorkomt verrassingen bij een claim |
Voor een uitgebreidere versie van deze aanpak kun je de checklist voor het afsluiten van een vrachtwagenverzekering erbij pakken, of de bredere checklist voor transportondernemers als je ook andere bedrijfsrisico’s wilt afdekken.
Waarom onafhankelijk advies bij een vrachtwagenverzekering telt
Wat de meeste transportondernemers onderschatten, is hoeveel variatie er zit in polisvoorwaarden die op papier identiek lijken. Twee allrisk-polissen kunnen qua premie dicht bij elkaar liggen en toch een compleet ander eigen risico of andere uitsluitingen bij laad- en loswerk hebben. Daar zit het echte risico, niet in de premie zelf.
Er zijn platforms die meer dan 66 verzekeraars vergelijken en dit combineren met persoonlijk advies van een vaste contactpersoon of een AI-bedrijfsscan die op basis van je vervoerstype en risicoprofiel advies kan geven. Dat is vooral waardevol voor bedrijven die zowel binnenlands als internationaal rijden, waar de CMR- en ladingvereisten per opdrachtgever kunnen verschillen. Neem direct contact op met een adviseur zodra je vloot groeit, van vervoersgebied verandert of een opdrachtgever om aanvullende dekking vraagt. Advies is dan sneller nodig dan een offertevergelijking alleen kan bieden.
— Willem
Vrachtwagenverzekering afsluiten: zo werkt het bij Zakelijkeverzekering
Er zijn alternatieven voor het rondbellen van losse verzekeraars, zoals onafhankelijke vergelijkingsplatforms met toegang tot meer dan 66 aanbieders en een vaste contactpersoon die het wagenpark en risico’s kent in plaats van een callcenter dat elke keer opnieuw begint.
Je hebt daarbij twee routes. Vul de risico-inventarisatie uit deze checklist in en vraag direct een premieberekening aan, of plan een adviesgesprek als je vervoersprofiel complexer is, denk aan internationaal beroepsvervoer met wisselende opdrachtgevers. Binnen korte tijd krijg je persoonlijk contact, geen automatische offerte zonder toelichting. Bekijk de mogelijkheden voor een vrachtwagenverzekering op maat of vraag via het volledige verzekeringsoverzicht meteen advies aan voor je hele bedrijf, inclusief personeel en aansprakelijkheid.
Dit artikel bevat algemene informatie en vervangt niet het advies van een gekwalificeerde financieel adviseur. Raadpleeg een gekwalificeerde financiële professional over uw eigen situatie voordat u op basis van deze inhoud handelt.
Bronnen
- Vrachtwagenverzekering 2026: WA, oplegger en CMR vergeleken
- Vrachtwagenverzekering: Direct online je vrachtwagen verzekeren
- Vrachtwagenverzekering | a.s.r.
- Eigen Rijder worden | TVM verzekeringen
Veelgestelde vragen
Is een WA-verzekering voldoende voor een transportbedrijf?
Voor puur eigen vervoer zonder lading van derden kan WA volstaan, maar de meeste beroepsvervoerders hebben meer nodig. Zodra je voor opdrachtgevers rijdt, vragen die vaak om aanvullende CMR/VAV- en ladingdekking omdat het CMR-plafond van 8,33 SDR per kilogram niet altijd de volledige ladingwaarde dekt.
Moet een oplegger apart verzekerd worden?
Ja, een oplegger heeft een eigen dagwaarde en een eigen kenteken, los van de trekker. De WA-dekking van de trekker dekt alleen aansprakelijkheid tijdens de combinatie, niet de materiële schade aan de oplegger zelf.
Wat kost een vrachtwagenverzekering voor een transportbedrijf?
De premie hangt af van voertuigcategorie, laadvermogen, rittengebied en schadeverleden, dus een vast bedrag bestaat niet. Actuele prijzen en een persoonlijke berekening vraag je aan via het verzekeringsoverzicht van Zakelijkeverzekering.
Wanneer is allrisk verplicht bij een vrachtwagenverzekering?
Bij financial of operational lease stellen leasemaatschappijen allrisk vaak als voorwaarde, omdat zij eigenaar blijven van het voertuig. Buiten lease is allrisk niet wettelijk verplicht, maar wel aan te raden bij nieuwe of dure voertuigen.
Wat is het verschil tussen CMR-dekking en een ladingverzekering?
CMR/VAV-dekking beschermt jou als vervoerder tegen aansprakelijkheidsclaims boven het wettelijke plafond. Een ladingverzekering vergoedt de werkelijke waarde van de lading zelf, ongeacht wie aansprakelijk is voor de schade.