
18 oktober 2026
In een vrachtwagenverzekering is de franchise (het eigen risico) het bedrag of de wachttijd die je eerst zelf draagt voordat de verzekeraar uitkeert. Voor het voertuig en voor de lading gelden vaak aparte regels en aparte polissen. Pak daarom nu je polisvoorwaarden erbij, controleer je beveiliging en laat je regeling zo nodig toetsen door een adviseur.
Kort samengevat:
- De vrachtwagenpolis vergoedt voertuigschade, terwijl de transportpolis lading dekt; bij één diefstal kunnen beide eigen risico’s tegelijk gelden, zonder dat overlappende dekking extra waarde biedt.
- Modelclausule G23 koppelt een aanvullend eigen risico aan de ladingcategorie, beveiliging, parkeerplek en digitale vrachtuitwisseling; een erkend beveiligingssysteem kan het aanvullende eigen risico laten vervallen.
- Voor beroepsgoederenvervoer is een Eurovergunning verplicht bij meer dan 500 kg laadvermogen of een toegestane maximummassa boven 2.500 kg; controleer de voertuiggegevens bij de RDW.
- Een hoger eigen risico verlaagt meestal de premie, maar vergelijk ook wachttijden en uitsluitingen, want lange wachttijden treffen je vooral bij korte reparaties.
Inhoudsopgave
- Wat betekent franchise of eigen risico bij een vrachtwagenverzekering?
- Vrachtwagenverzekering of transportverzekering: wie vergoedt wat?
- Wat regelt modelclausule G23 bij ladingdiefstal?
- Welke vergunningen en beveiligingseisen beïnvloeden je eigen risico?
- Hoe kies je het juiste eigen risico voor jouw wagenpark?
- Wat doe je bij schade en hoe werkt de franchise dan?
- Wanneer schakel je een adviseur in?
- Laat ons je polis controleren en dekkingen vergelijken
- Veelgestelde vragen
- Bronnen
Wat betekent franchise of eigen risico bij een vrachtwagenverzekering?
Het begrip wordt in de praktijk op meerdere manieren gebruikt. Wie ze door elkaar haalt, vergelijkt polissen op de verkeerde punten.
- Vast eigen risico: een bedrag dat je bij elke schade zelf betaalt, bijvoorbeeld bij een aanrijding of inbraak in de cabine.
- Aanvullend eigen risico: een extra bedrag dat alleen geldt in bepaalde situaties, zoals diefstal van lading op een onbeveiligde plek.
- Wachttijd of franchise bij stilstand: een wachttijd waarin je zelf het inkomensverlies draagt voordat een vergoeding start.
Dat laatste type zorgt voor de meeste verwarring. Staat je wagen korte tijd in de werkplaats voor een kleine reparatie, dan kan de wachttijd betekenen dat je niets vergoed krijgt. Bij langdurige uitval na grote schade tellen die eerste dagen relatief minder zwaar mee.
Zet de drie vormen naast elkaar voordat je polissen vergelijkt. Een laag eigen risico met een lange wachttijd kan duurder uitpakken dan andersom.
Vrachtwagenverzekering of transportverzekering: wie vergoedt wat?
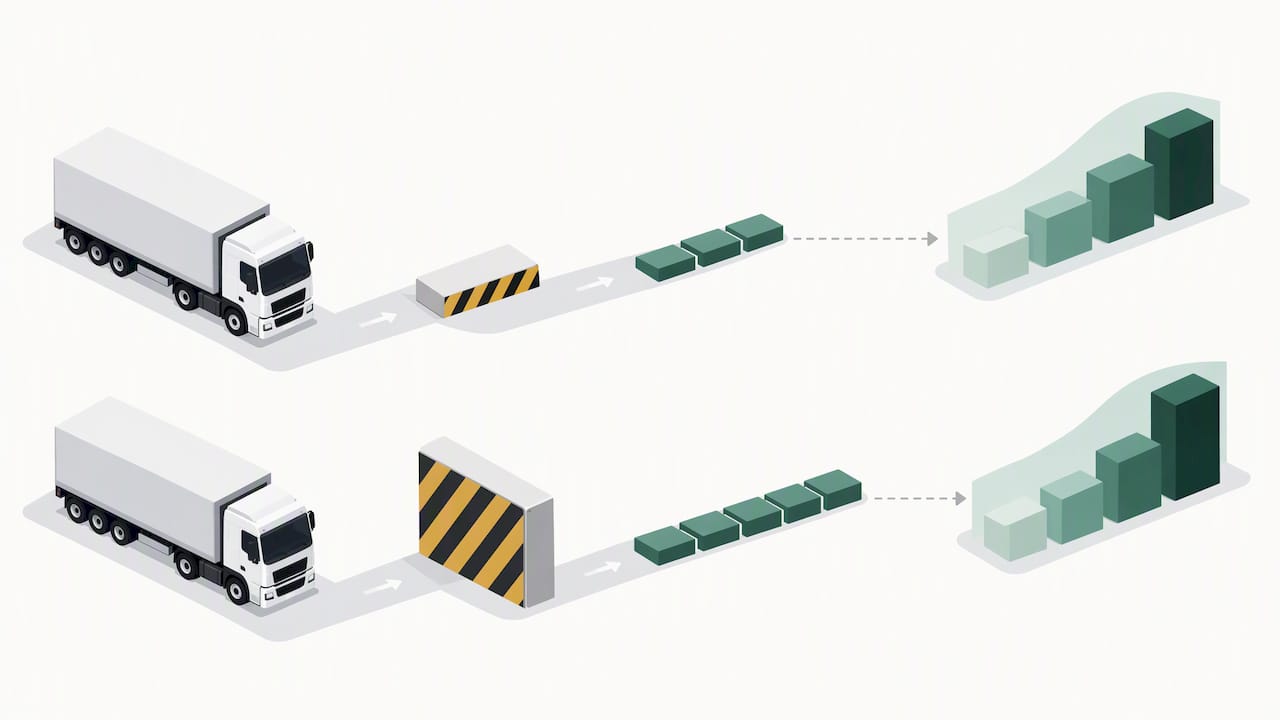
Een vrachtwagenverzekering dekt het voertuig. Een transportverzekering dekt de goederen die je vervoert. Ondernemersplein maakt dit onderscheid ook en vermeldt dat bij ladingverzekeringen specifieke eigenrisicoregelingen voorkomen. Meer achtergrond over de voertuigdekking lees je in onze uitleg over wat een vrachtwagenverzekering is.
- Voertuigschade: aanrijding, brand of inbraak in de cabine valt onder de vrachtwagenverzekering, met het eigen risico van die polis.
- Ladingschade: beschadigde of gestolen goederen vallen onder de transportverzekering, met een eigen risico dat daar los van staat.
- Vervoer in opdracht of eigen vervoer: vervoer voor een opdrachtgever brengt vaak vragen over aansprakelijkheid voor de lading mee. Bij eigen vervoer ligt het risico meer bij jezelf.
Zorg dat beide polissen op elkaar aansluiten. Twee eigen risico’s die tegelijk spelen bij één diefstal kunnen samen een fors bedrag opleveren. Check ook of de dekking niet overlapt, want dubbel verzekerd zijn kost premie zonder meerwaarde.
Wat regelt modelclausule G23 bij ladingdiefstal?
Bij diefstal van lading kijken verzekeraars verder dan het gewone eigen risico. De vernieuwde modelclausule G23 uit 2025 bevat een risico-indeling en aanvullende eigen risico’s voor ladingdiefstal. Hoogwaardige bouwmaterialen zitten daarin in hogere risicocategorieën.
Wat dat in de praktijk betekent:
- Risico-indeling: hoe hoger de categorie van je goederen, hoe zwaarder de voorwaarden en hoe hoger het aanvullende eigen risico kan uitvallen.
- Beveiligingsklassen: de clausule koppelt het aanvullende eigen risico aan de beveiliging van voertuig en lading.
- Parkeren: waar en hoe je de wagen stalt, bepaalt mee of het aanvullende eigen risico geldt.
- Digitale vrachtuitwisseling: ook het gebruik daarvan speelt een rol bij de toepassing.
Het aanvullende eigen risico geldt niet altijd. Voldoet je voertuig aan de beveiligingseisen uit de clausule, bijvoorbeeld met een erkend systeem, dan kan het buiten toepassing blijven. Welke systemen precies tellen, staat in je polis en in de clausuletekst zelf.
Pro-tip: vraag je verzekeraar schriftelijk welke risicocategorie voor jouw lading geldt en welk beveiligingssysteem het aanvullende eigen risico laat vervallen.
Welke vergunningen en beveiligingseisen beïnvloeden je eigen risico?
Voor beroepsgoederenvervoer heb je een Eurovergunning nodig. Die is verplicht bij voertuigen met een laadvermogen van meer dan 500 kg of een toegestane maximum massa boven 2.500 kg, zo staat het ook bij Ondernemersplein. De aanvraag loopt via de NIWO. Laadvermogen en tmm controleer je met de RDW-kentekencheck. De NIWO-tarieven zijn per 1 januari 2026 aangepast.
Verzekeraars zijn strenger geworden. Het ontbreken van een erkend beveiligingssysteem kan bij diefstal van hoogwaardige goederen leiden tot een hoger of zelfs uitgesloten eigen risico, zo meldt het Verbond van Verzekeraars.
Dit vraagt een verzekeraar je meestal te laten zien:
- een geldige Eurovergunning voor beroepsvervoer
- de gegevens van het voertuig uit de RDW-kentekencheck
- een overzicht van het ingebouwde beveiligingssysteem en het onderhoud ervan
- afspraken over parkeren en stalling van de wagen
Wie dit op orde heeft, staat sterker bij de premieonderhandeling en bij een schadeclaim. Meer over vervoer onder eigen beheer en de bijbehorende regels vind je bij de NIWO.
Hoe kies je het juiste eigen risico voor jouw wagenpark?
Een hoger eigen risico verlaagt meestal de premie, maar je moet de klap dan zelf kunnen dragen. Reken daarom door met je eigen situatie, als zzp’er met één wagen of als mkb-bedrijf met meerdere voertuigen. Meer verdieping staat in ons artikel over het eigen risico bij een vrachtwagenverzekering.
- Bekijk hoe vaak je schade hebt en hoe groot die gemiddeld is.
- Schat in wat een dag stilstand je kost aan omzet.
- Check of een wachttijd bij stilstand past bij korte reparaties, want juist daar voel je die het meest.
- Inventariseer je beveiliging en parkeerroutine.
- Vergelijk vrachtwagenverzekeringen op eigen risico, wachttijd en uitsluitingen, niet alleen op premie.
Pro-tip: vraag expliciet naar aanvullende eigen risico’s bij lading en naar uitsluitingen, want die staan zelden vooraan in een offerte.
Wat doe je bij schade en hoe werkt de franchise dan?
Snel en zorgvuldig handelen voorkomt discussie over wat er wel of niet onder je eigen risico valt.
- Meld de schade direct bij je verzekeraar en let op de meldtermijn in je polis.
- Maak foto’s van de schade, de omgeving en de lading, en bewaar alle documenten.
- Leg route, tijdstip en parkeerplek vast, ook bij diefstal.
- Lever bewijs van je beveiligingssysteem en het onderhoud ervan aan, zodat een clausule als G23 correct wordt toegepast.
- Vraag hoe de wachttijd of franchise in jouw polis is geregeld en vanaf welk moment die ingaat.
Bewaar je correspondentie. Wie kan aantonen dat aan de voorwaarden is voldaan, voorkomt dat een aanvullend eigen risico onnodig wordt toegepast.
Wanneer schakel je een adviseur in?
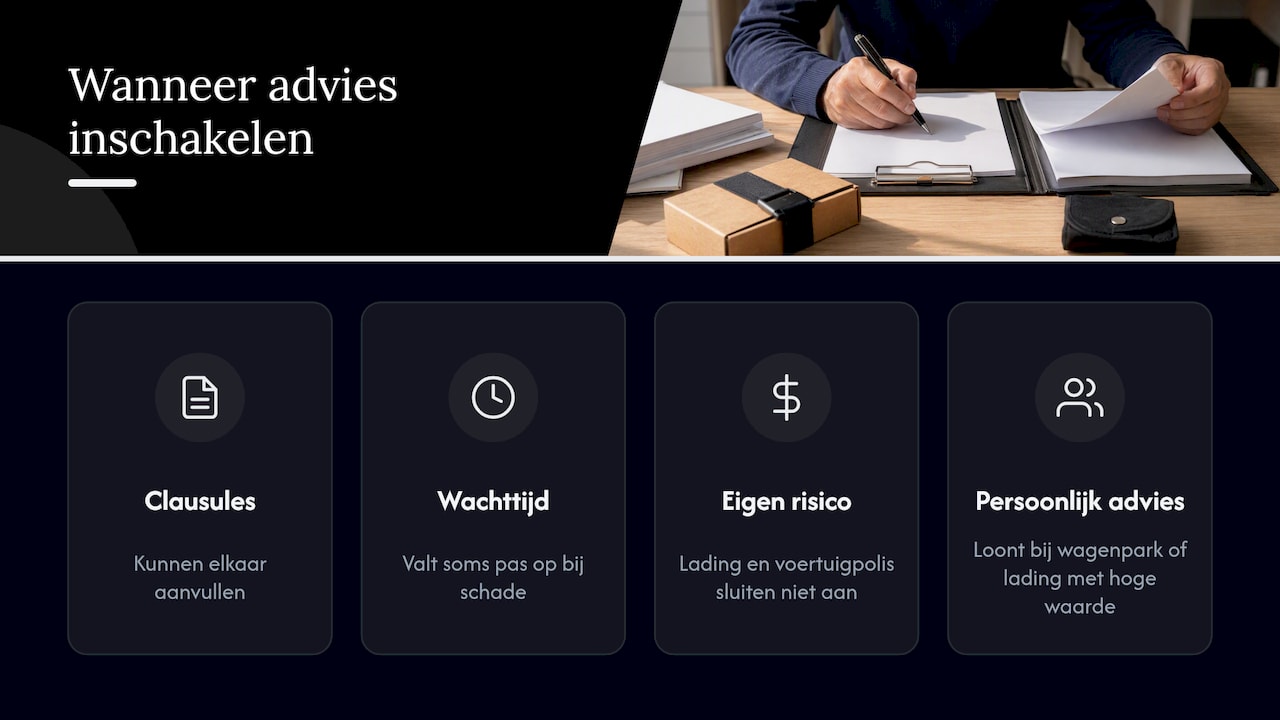
Wij zien dat de meeste onduidelijkheid zit in de kleine lettertjes: clausules die elkaar aanvullen, een wachttijd die pas bij de schade opvalt, een eigen risico voor lading dat niet aansluit op de voertuigpolis. Bij onduidelijke voorwaarden, een wagenpark of lading met hoge waarde loont persoonlijk advies. Twijfel je over je franchiseregeling, laat dan een polischeck doen.
Laat ons je polis controleren en dekkingen vergelijken
Wij kijken naar je eigen risico, je wachttijden en je beveiliging, en leggen dat naast wat verzekeraars bieden. Je houdt één vast aanspreekpunt, een adviseur of onze AI-adviseur voor een eerste bedrijfsscan. Stuur je huidige polis in of vraag een eerste adviesgesprek aan. Bekijk onze verzekeringen of lees hoe je een vrachtwagenverzekering afsluit. Neem vandaag nog contact met ons op voor je polischeck.
Veelgestelde vragen
Hoe kan ik vrachtwagenverzekeringen vergelijken?
Vergelijk op meer dan de premie: kijk naar het eigen risico, aanvullende eigen risico’s bij lading, wachttijden en uitsluitingen. Zet de voorwaarden naast elkaar en let op beveiligingseisen. Wij doen dit voor je via een onafhankelijke vergelijking.
Wat dekt een transportverzekering?
Een transportverzekering dekt de goederen die je vervoert, niet het voertuig zelf. Voor ladingschade gelden vaak eigen eigenrisicoregels, zoals bij Ondernemersplein wordt beschreven. Controleer wat in jouw polis onder diefstal en beschadiging valt.
Wat is de franchise bij een vrachtwagenverzekering?
De franchise is het deel van de schade of de periode van stilstand die je zelf draagt voordat de verzekeraar vergoedt. Het kan een vast bedrag zijn, een aanvullend eigen risico of een wachttijd. Welke vorm geldt, staat in je polisvoorwaarden.
Welke verzekering heb ik nodig voor mijn paardenvrachtwagen?
Een paardenvrachtwagen is een voertuig, dus een voertuigverzekering is de basis. Vervoer je paarden van anderen of voor een opdrachtgever, dan komt de vraag naar aansprakelijkheid voor de lading erbij. Laat dit toetsen door een adviseur, omdat de dekking per aanbieder verschilt.