

15 oktober 2026
Een verzekering voor een pop-up store is een kortlopende zakelijke polis die brand, diefstal en aansprakelijkheid dekt, afgestemd op de tijdelijke aard van je winkel. Standaard jaarcontracten passen zelden bij winkels met een tijdelijke exploitatie van korte duur. Gelukkig zijn er inmiddels polissen die precies aansluiten op die kortere looptijd, en weten gespecialiseerde aanbieders als Vereende wat er nodig is.
Welke verzekeringen heb je nodig voor een pop-up store?
De meeste verhuurders stellen brandverzekering verplicht via het huurcontract. Dat is het vertrekpunt, maar het is zelden genoeg. Een complete dekking voor een tijdelijke winkel bestaat doorgaans uit meerdere lagen.
De kern bestaat uit:
- Brandverzekering: dekt schade aan de inventaris en het gehuurde pand door brand, waterschade of storm. In de meeste huurcontracten is dit verplicht gesteld.
- Bedrijfsaansprakelijkheidsverzekering (AVB): dekt schade aan derden, zowel klanten als bezoekers die letsel oplopen of eigendommen beschadigen in jouw winkel. Verhuurders eisen dit bij verbouwingen of aanpassingen aan het pand.
- Inbraak- en diefstalverzekering: specifiek relevant voor tijdelijke locaties, die vaker minder beveiligd zijn dan vaste winkelpanden.
- Kortlopende polis: gespecialiseerde aanbieders zoals Vereende bieden polissen met looptijden van enkele maanden, afgestemd op de tijdelijke exploitatie van pop-up stores.
- Verzekering gewaarborgd inkomen: facultatief, maar aan te raden voor zelfstandigen. Dekt inkomensverlies door ziekte zodat je niet zonder inkomsten valt als je tijdelijk uitvalt.
- Pensioenopbouw: als zzp’er bouw je geen automatisch pensioen op. Aanvullende voorzieningen zijn ook voor pop-up store ondernemers relevant.
- Evenementenverzekering: bij pop-up stores die onderdeel zijn van een evenement of markt, biedt een verzekering voor evenementen extra dekking voor specifieke risico’s op die locatie.
Standaard jaarpolissen passen zelden bij winkels met een tijdelijke exploitatie van korte duur. Vereende speelt hierop in met flexibele kortlopende polissen die speciaal zijn ontworpen voor de bijzondere risico’s van tijdelijke retail. Dat is een wezenlijk verschil met wat de meeste reguliere verzekeraars aanbieden.
Pro-tip: Vraag bij het afsluiten van een kortlopende polis altijd expliciet naar de dekking voor diefstal overdag, want sommige polissen dekken alleen inbraak buiten openingstijden.
Welke vergunningen en regels gelden voor een pop-up store in Nederland?
Vergunningen verschillen per gemeente, en dat is precies waar ondernemers de fout in gaan. Wat in Amsterdam zonder meer mag, kan in een kleinere gemeente een uitgebreide aanvraagprocedure vereisen. Navraag bij de lokale overheid is geen optie, het is een vereiste.
De Algemene Plaatselijke Verordening (APV) van elke gemeente regelt veel van de lokale eisen. Daarnaast spelen de volgende vergunningen en verplichtingen een rol:
- Omgevingsvergunning: nodig als je het pand verbouwt, een uitstalraam plaatst of de bestemming tijdelijk wijzigt. Controleer dit via omgevingswet.overheid.nl.
- Kleinhandelsvergunning: in sommige gemeenten verplicht voor detailhandel, ook bij tijdelijke exploitatie.
- Horecavergunning of voedselveiligheidsregistratie: verplicht als je eten of drinken verkoopt, ook bij een tijdelijke winkel.
- Registratie huurcontract: pop-up stores moeten het huurcontract registreren en voldoen aan wetgeving voor kortdurende handelshuur.
- Inschrijving Kamer van Koophandel (KvK): verplicht voor elke ondernemer, ook voor tijdelijke activiteiten.
- Lokale regelgeving opzoeken: gebruik lokaleregelgeving.overheid.nl om de specifieke APV-regels van jouw gemeente te raadplegen.
Ondernemers onderschatten hoe sterk de regels per gemeente kunnen afwijken. Een vergunning die je in de ene stad binnen een week regelt, kost elders zes weken doorlooptijd. Begin hier dus vroeg mee, ruim voor je openingsdatum.
Wat kost het om een pop-up store te openen en te verzekeren?
De kosten van een pop-up store bestaan uit meer dan alleen huur. Verzekeringen, vergunningen en aansprakelijkheidspolissen tellen allemaal mee, en samen kunnen ze een flinke post vormen.
Houd rekening met de volgende kostenposten:
- Huur: sterk afhankelijk van locatie, looptijd en oppervlakte. Tijdelijke huur in winkelstraten is per vierkante meter vaak hoger dan langlopende contracten.
- Vergunningskosten: gemeentelijke leges variëren per type vergunning en gemeente. Vraag vooraf een kostenraming op bij de gemeente.
- Verzekeringspremies: kortlopende polissen zijn per maand doorgaans iets duurder dan jaarcontracten, omdat de risico-inschatting bij een tijdelijke locatie anders ligt. Toch zijn ze goedkoper dan een jaarcontract dat je maar drie maanden nodig hebt.
- Bedrijfsaansprakelijkheidsverzekering: bij verbouwingen of aanpassingen aan het pand eist de verhuurder bewijs van aansprakelijkheidsdekking. Zonder dat bewijs krijg je geen toegang tot de locatie.
- Aanvullende polissen: denk aan inbraakdekking, evenementenverzekering of een verzekering voor tijdelijke retail met specifieke uitbreidingen.
- Inkomensbescherming: voor zelfstandigen een aparte kostenpost, maar wel één die je beschermt als je door ziekte tijdelijk niet kunt werken.
Vergelijk altijd meerdere aanbieders voordat je tekent. Let daarbij niet alleen op de premie, maar ook op de eigen risico’s, de uitsluitingen en de exacte looptijd van de polis. Een goedkope verzekering die bij schade niet uitkeert, is duurder dan een iets hogere premie met solide dekking.
Hoe start je een pop-up store: van vergunning tot verzekering
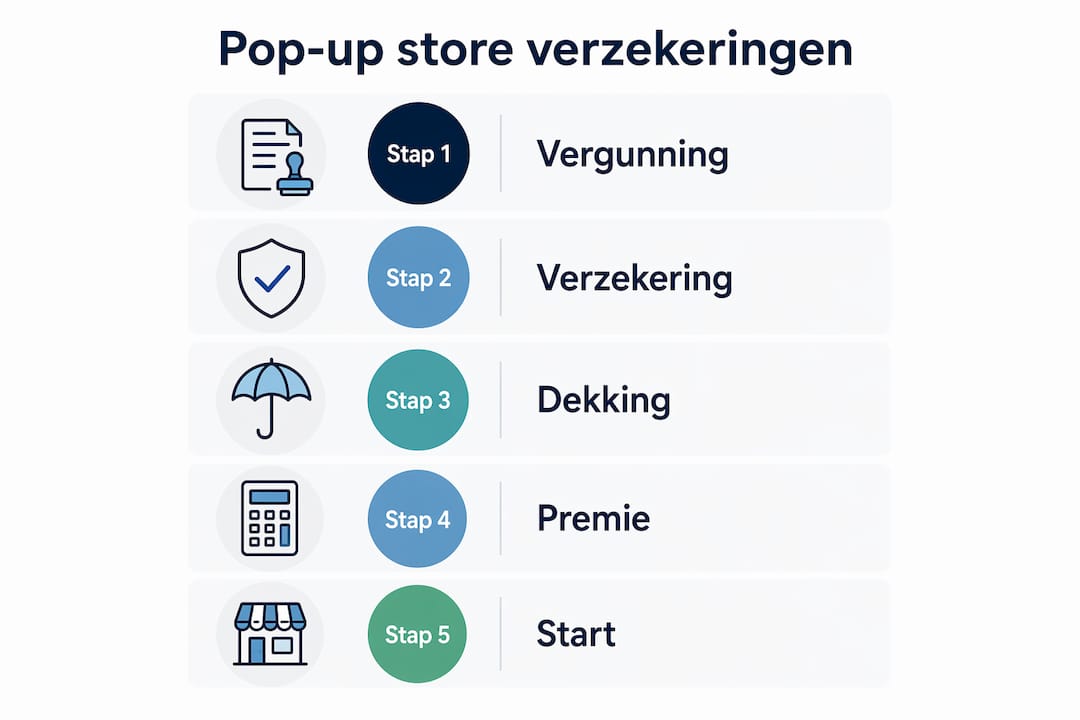
Een goede voorbereiding voorkomt dat je vlak voor de opening ontdekt dat je vergunning ontbreekt of dat je verhuurder de sleutel weigert te overhandigen. Zet deze stappen in de juiste volgorde:
- Schrijf je in bij de KvK: dit is de basis. Zonder KvK-inschrijving kun je geen btw-nummer aanvragen en geen zakelijke verzekering afsluiten.
- Vraag een btw-nummer aan: verplicht als je goederen of diensten verkoopt, ook bij een tijdelijke winkel.
- Sluit een huurcontract af en registreer het: zorg dat het contract de looptijd, de staat van het pand en de verantwoordelijkheden duidelijk vastlegt.
- Vraag vergunningen aan: doe dit vroeg, want doorlooptijden variëren sterk per gemeente. Gebruik het stappenplan van Ondernemersplein als leidraad.
- Sluit een brandverzekering af: dit is in de meeste huurcontracten verplicht en beschermt zowel jou als de verhuurder.
- Regel een bedrijfsaansprakelijkheidsverzekering: nodig voor klanten, bezoekers en bij eventuele verbouwingen. Zonder bewijs hiervan weigert een verhuurder soms de toegang tot het pand.
- Overweeg aanvullende dekking: inbraak, evenementen, tijdelijke retail of inkomensbescherming, afhankelijk van jouw situatie.
- Vergelijk polissen op looptijd en dekking: kies een polis die past bij de exacte duur van je pop-up store, niet een jaarcontract dat je na drie maanden opzegt.
Als je personeel inhuurt, ook flexibel of tijdelijk, dan gelden er extra verplichtingen rondom werkgeversaansprakelijkheid. Platforms zoals Nowjobs helpen bij het vinden van flexibel winkelpersoneel en geven inzicht in de bijbehorende verplichtingen.
Pro-tip: Sluit je verzekeringen af zodra je het huurcontract tekent, niet pas op de dag dat je opengaat. Schade tijdens de inrichting van je winkel valt anders buiten de dekking.
Hoe helpt Zakelijkeverzekering je als pop-up store ondernemer?
Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland, wat betekent dat je niet zelf tien offertes hoeft op te vragen om een eerlijke prijs te vinden. Dat scheelt tijd, en bij een tijdelijke winkel is tijd schaars.
Wat Zakelijkeverzekering onderscheidt:
- Persoonlijk advies van specialisten: je krijgt één vast aanspreekpunt dat jouw situatie kent, ook als je vragen hebt over kortlopende polissen of specifieke risico’s van tijdelijke retail.
- AI-ondersteuning bij de eerste scan: de AI-adviseur van Zakelijkeverzekering maakt op basis van jouw bedrijfsactiviteiten en branche een eerste analyse en geeft direct inzicht in passende verzekeringen.
- Vergelijking van meer dan 66 verzekeraars: zo betaal je nooit te veel en ben je nooit onderverzekerd, ook niet bij een tijdelijke winkel.
- 24/7 bereikbaar: voor advies, wijzigingen of hulp bij schade, ook buiten kantooruren.
- Transparante premies: geen verborgen kosten, geen onduidelijke polisvoorwaarden.
Voor ondernemers die een bedrijfsaansprakelijkheidsverzekering nodig hebben of willen weten welke zakelijke verzekeringen passen bij hun pop-up store, biedt Zakelijkeverzekering een helder startpunt. Geen gedoe, geen stapels papier, gewoon snel duidelijkheid over wat je nodig hebt en wat het kost.

Wil je weten welke verzekeringen precies passen bij jouw pop-up store? Bekijk het volledige aanbod op zakelijkeverzekering.nl/verzekeringen/ en vraag vrijblijvend advies aan.
Belangrijkste inzichten
Een verzekering voor een pop-up store vereist een kortlopende polis met dekking voor brand, aansprakelijkheid en diefstal, aangevuld met de juiste gemeentelijke vergunningen voor een vlekkeloze start.
| Punt | Details |
|---|---|
| Brandverzekering is verplicht | De meeste huurcontracten stellen brandverzekering verplicht; zonder polis geen toegang tot het pand. |
| Kortlopende polissen bestaan | Gespecialiseerde aanbieders zoals Vereende bieden polissen met looptijden van enkele maanden, passend bij tijdelijke retail. |
| Vergunningen verschillen per gemeente | Vraag vroeg navraag bij de lokale overheid; doorlooptijden variëren sterk en kunnen weken duren. |
| Aansprakelijkheid beschermt je klanten | Een bedrijfsaansprakelijkheidsverzekering dekt schade aan bezoekers en is bij verbouwingen vaak ook door de verhuurder verplicht. |
| Vergelijk meer dan één aanbieder | Kortlopende polissen zijn per maand iets duurder dan jaarcontracten; vergelijk op dekking én looptijd, niet alleen op prijs. |