

15 oktober 2026
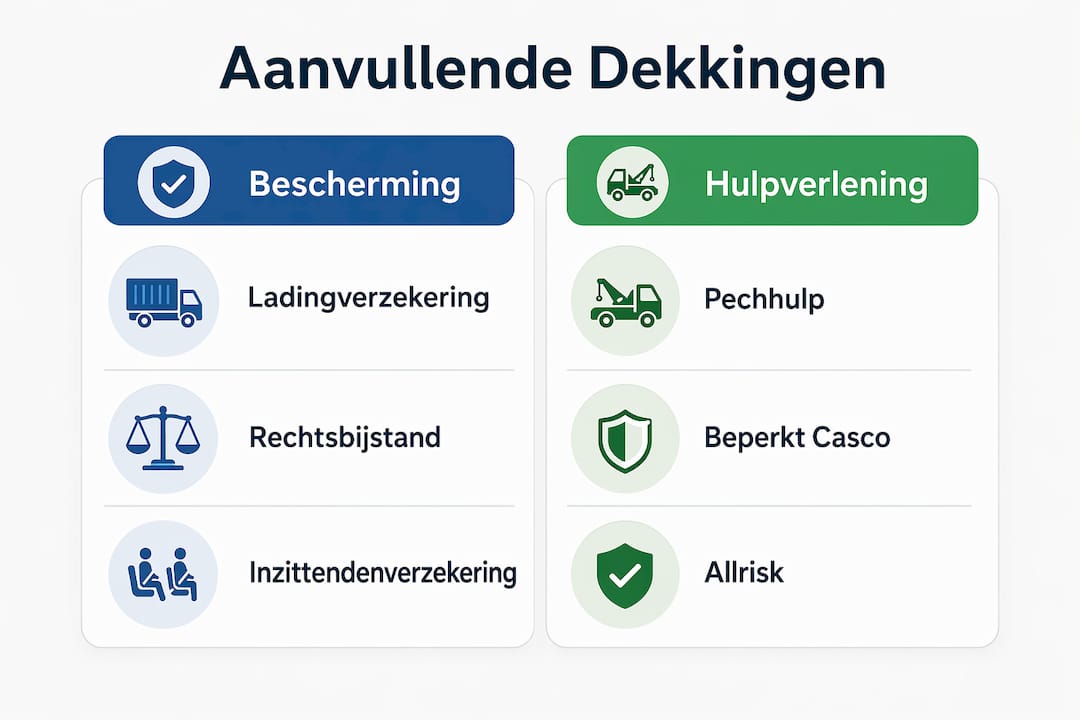
Aanvullende dekkingen voor een vrachtwagen zijn extra verzekeringen die bovenop de verplichte WA-dekking bescherming bieden tegen specifieke risico’s zoals ladingschade, pech onderweg en juridische conflicten. De basisverzekering dekt alleen schade aan derden. Alles wat met jouw eigen voertuig, lading of chauffeur gebeurt, valt buiten die dekking. Voor vrachtwagenbezitters en bedrijfsleiders in Nederland is dat een serieus financieel risico. De juiste aanvullende dekkingen vrachtwagen bepalen of een incident een kleine tegenvaller is of een grote kostenpost.
Welke aanvullende dekkingen zijn er voor vrachtwagenverzekeringen?
Aanvullende dekkingen zoals pechhulp, rechtsbijstand en ladingverzekering bieden extra zekerheid bovenop de verplichte WA-dekking. Ze beschermen tegen specifieke en vaak kostbare risico’s die de standaard verzekering niet afdekt. Hieronder staan de meest voorkomende opties.
Ladingverzekering
Een ladingverzekering is onmisbaar bij het vervoer van waardevolle of kwetsbare goederen. Ladingverzekeringen bieden een vangnet bij schade of diefstal tijdens transport. Ze compenseren verlies dat niet door de standaard vrachtwagenverzekering wordt gedekt. Denk aan een lading elektronica die bij een aanrijding beschadigt, of pallets die bij een inbraak op een parkeerplaats verdwijnen.
Pechhulp
Pechhulp zorgt ervoor dat jouw vrachtwagen bij een storing snel weer rijdt. Stilstand kost geld: een vrachtwagen die niet rijdt, levert niets op. Met pechhulp krijg je direct assistentie op de weg, ook in het buitenland als je internationaal rijdt. Dit is een van de meest praktische aanvullingen voor transportbedrijven.
Rechtsbijstand
Een rechtsbijstandverzekering dekt de kosten van juridische hulp bij conflicten rondom transport. Denk aan een geschil over aansprakelijkheid na een ongeluk, of een klant die schade claimt die jij betwist. Juridische procedures zijn duur en tijdrovend. Rechtsbijstand voorkomt dat je die kosten volledig zelf draagt.
Beperkt casco en allrisk
Beperkt casco dekt schade aan jouw eigen vrachtwagen door brand, diefstal, storm en ruitschade. Allrisk gaat verder en dekt ook schade door eigen schuld, zoals een aanrijding waarbij jij de veroorzaker bent. De keuze tussen beperkt casco of allrisk hangt af van de waarde van de vrachtwagen en het rijgedrag van de chauffeurs.
Inzittendenverzekering
De inzittendenverzekering dekt letselschade van de chauffeur en eventuele bijrijders bij een ongeluk. De WA-verzekering dekt alleen schade aan anderen. Raak jouw chauffeur gewond bij een eigen fout, dan staat hij zonder deze aanvulling met lege handen.
Pro-tip: Combineer pechhulp altijd met een inzittendenverzekering als jouw chauffeurs lange afstanden rijden. Bij een ernstig incident heb je dan zowel medische als logistieke dekking geregeld.
Hoe kies je de juiste aanvullende dekkingen?
De juiste aanvullende dekkingen zijn niet universeel. Ze hangen sterk af van het specifieke gebruik, zoals binnenlands versus internationaal transport. Wie alleen nationaal rijdt met standaardgoederen, heeft andere behoeften dan een bedrijf dat gevaarlijke stoffen door Europa vervoert. Gebruik de volgende stappen om jouw keuze te maken.
-
Bepaal het type transport. Nationaal transport brengt andere risico’s mee dan internationaal. Bij grensoverschrijdend vervoer gelden andere regels en zijn risico’s op diefstal en schade groter. Een goede vrachtwagenverzekering stemt af op het type transport, de rijervaring van chauffeurs en het aantal gereden kilometers per jaar.
-
Beoordeel de aard van de lading. Vervoer je waardevolle of kwetsbare goederen? Dan is een ladingverzekering geen luxe maar een noodzaak. Vervoer je bouwmaterialen of pallets met lage waarde, dan weeg je de premie af tegen het werkelijke risico.
-
Kijk naar de ervaring van jouw chauffeurs. Ervaren chauffeurs en schadevrije jaren leiden tot lagere premies en betere voorwaarden. Zeker bij rechtsbijstand en pechhulp leveren deze factoren een premievoordeel op. Heb je jonge of onervaren chauffeurs in dienst, reken dan op hogere premies en overweeg allrisk.
-
Bereken de omvang van jouw wagenpark. Een vloot van tien vrachtwagens vraagt om een andere aanpak dan één voertuig. Bij grotere wagenparkens is maatwerk in de polisopbouw mogelijk en zijn collectieve kortingen haalbaar.
-
Denk aan internationale regelgeving. Bij transporten buiten Nederland gelden aanvullende eisen. Maatwerk in vrachtwagenverzekeringen is cruciaal bij internationale transporten, omdat risico’s en regelgeving per land verschillen.
Pro-tip: Laat jouw verzekering jaarlijks beoordelen. Jouw bedrijf verandert, jouw wagenpark verandert, en de risico’s veranderen mee. Een polis die vorig jaar klopte, kan dit jaar tekort schieten.
Wat kost het toevoegen van aanvullende dekkingen?
De premie van een vrachtwagenverzekering wordt berekend op basis van de waarde van de vrachtwagen, het type transport en de ervaring van de chauffeurs. Vaste en variabele elementen spelen mee, waaronder historische schadeclaims. Aanvullende dekkingen verhogen de premie, maar de verhouding tussen kosten en bescherming is voor de meeste transportbedrijven positief.
Factoren die de premie bepalen
De hoogte van het eigen risico heeft direct invloed op de premie. Een hoger eigen risico verlaagt de maandelijkse kosten, maar verhoogt jouw eigen bijdrage bij schade. Kostenbesparing bereik je door bewuste keuzes te maken in eigen risico, dekkingstype en door de verzekering exact af te stemmen op het soort transport en het rijgedrag van de chauffeurs. Dit voorkomt oververzekering en houdt de premie betaalbaar zonder onderverzekering te riskeren.
Lees ook meer over eigen risico keuzes om te begrijpen hoe dit jouw totale verzekeringskosten beïnvloedt.
Vergelijking van dekkingsniveaus
| Dekkingsniveau | Wat is gedekt | Geschikt voor |
|---|---|---|
| WA (basis) | Schade aan derden | Oudere vrachtwagens met lage waarde |
| Beperkt casco | WA plus brand, diefstal, storm, ruit | Middelwaardige vrachtwagens, nationaal transport |
| Allrisk | Alles inclusief eigen schuld | Nieuwe of dure vrachtwagens, internationaal transport |
| WA plus aanvullingen | WA met losse toevoegingen naar keuze | Specifieke risico’s zoals lading of rechtsbijstand |
De keuze voor een dekkingsniveau bepaalt de basiskosten. Aanvullende opties zoals ladingverzekering en pechhulp komen daar bovenop. Voor de meeste mkb-transportbedrijven geldt: beperkt casco met gerichte aanvullingen biedt de beste balans tussen bescherming en premie.
Hoe werkt schadeafhandeling bij aanvullende dekkingen?
Schadeafhandeling verloopt sneller en efficiënter wanneer aanvullende dekkingen zoals pechhulp en rechtsbijstand zijn afgesloten. Rechtsbijstand helpt bij geschillen en pechhulp minimaliseert stilstand van het voertuig. Weten hoe het proces werkt, voorkomt vertraging op het moment dat het telt.
Bij schade gelden de volgende stappen:
- Meld schade direct. Wacht niet met melden. Hoe sneller je meldt, hoe sneller de verzekeraar kan handelen. Bij pechhulp bel je de hulplijn van jouw verzekeraar, die direct assistentie regelt.
- Documenteer alles. Maak foto’s van de schade, noteer getuigen en bewaar alle relevante documenten. Dit versnelt de beoordeling door de verzekeraar aanzienlijk.
- Controleer wat jouw dekking afdekt. Niet elke aanvulling dekt elke situatie. Een ladingverzekering dekt schade aan de lading, maar niet altijd gevolgschade bij de ontvanger. Lees de polisvoorwaarden vooraf.
- Schakel rechtsbijstand in bij conflicten. Ontstaat er een geschil over aansprakelijkheid of de hoogte van de vergoeding, dan stapt jouw rechtsbijstandverzekeraar in. Dit geldt ook bij conflicten met opdrachtgevers over beschadigde lading.
- Gebruik pechhulp ook preventief. Veel pechhulpverzekeringen bieden ook periodieke controles of snelle reparatieservice. Gebruik dit om onnodige stilstand te voorkomen.
Een punt dat veel transportbedrijven over het hoofd zien: de aanvullende dekking voor rechtsbijstand geldt ook bij arbeidsconflicten met chauffeurs. Dat is een extra laag bescherming die bij personeelsproblemen direct waarde heeft.
Belangrijkste inzichten
De juiste aanvullende dekkingen voor een vrachtwagen vereisen een analyse van transporttype, ladingwaarde, chauffeurservaring en wagenparkgrootte om oververzekering én onderverzekering te voorkomen.
| Punt | Details |
|---|---|
| Ladingverzekering is essentieel | Bij waardevolle of kwetsbare goederen dekt de standaard WA niets voor de lading zelf. |
| Pechhulp bespaart direct geld | Snelle assistentie bij pech voorkomt kostbare stilstand en leveringsproblemen. |
| Eigen risico beïnvloedt de premie | Een hoger eigen risico verlaagt de maandelijkse premie, maar verhoogt jouw bijdrage bij schade. |
| Maatwerk loont altijd | Nationaal en internationaal transport vragen om fundamenteel verschillende dekkingen. |
| Rechtsbijstand beschermt breed | Juridische dekking geldt niet alleen bij ongelukken, maar ook bij lading- en personeelsconflicten. |
Mijn kijk op aanvullende dekkingen: maatwerk of mislopen
Ik spreek regelmatig met transportondernemers die jarenlang dezelfde polis hebben gehad zonder er naar te kijken. Ze betalen braaf hun premie, maar weten niet wat er wel en niet onder valt. Dat is een recept voor een onaangename verrassing op het moment dat er iets misgaat.
Wat mij opvalt: de meeste fouten zitten niet in te weinig dekking, maar in de verkeerde dekking. Een bedrijf dat alleen nationaal rijdt, betaalt soms voor internationale pechhulp die ze nooit gebruiken. Een ander bedrijf vervoert dagelijks elektronica zonder ladingverzekering, omdat ze dachten dat de allriskverzekering dat afdekte. Dat doet het niet.
De transportwereld verandert ook. Elektrische vrachtwagens brengen nieuwe risico’s mee, zoals accuschade en laadinfrastructuur. Regelgeving rondom gevaarlijke stoffen wordt strenger. Wie zijn verzekering niet aanpast aan die veranderingen, loopt achter de feiten aan.
Mijn advies is simpel: behandel jouw verzekering als een bedrijfsmiddel, niet als een verplichting. Beoordeel hem jaarlijks, stel kritische vragen aan jouw adviseur en vergelijk actief. Een onafhankelijk platform dat meer dan 66 verzekeraars vergelijkt, geeft je een eerlijker beeld dan een adviseur die gebonden is aan één aanbieder.
— Willem
Zakelijkeverzekering helpt je de juiste dekking vinden
Een goede vrachtwagenverzekering met de juiste aanvullingen is geen standaardproduct. Het vraagt om kennis van jouw bedrijf, jouw lading en jouw chauffeurs.

Zakelijkeverzekering vergelijkt meer dan 66 verzekeraars in Nederland en geeft onafhankelijk advies dat past bij jouw situatie. Of je nu één vrachtwagen rijdt of een vloot beheert, je krijgt een adviseur die jouw bedrijf kent. Bekijk het volledige aanbod van zakelijke verzekeringen en vraag direct een offerte op maat aan. Zo weet je zeker dat je niet te veel betaalt en niet te weinig verzekerd bent.
Veelgestelde vragen
Wat zijn aanvullende dekkingen bij een vrachtwagenverzekering?
Aanvullende dekkingen zijn extra verzekeringen bovenop de verplichte WA-dekking. Ze beschermen tegen specifieke risico’s zoals ladingschade, pech onderweg, juridische conflicten en letsel van de chauffeur.
Is een ladingverzekering verplicht voor vrachtwagens?
Een ladingverzekering is niet wettelijk verplicht, maar wel sterk aan te raden bij het vervoer van waardevolle of kwetsbare goederen. De standaard vrachtwagenverzekering dekt ladingschade niet.
Hoe beïnvloedt het eigen risico mijn premie?
Een hoger eigen risico verlaagt de maandelijkse premie. Bij schade betaal je dan wel meer zelf. De juiste hoogte hangt af van jouw financiële buffer en de kans op schade binnen jouw bedrijfsvoering.
Heb ik allrisk nodig of volstaat beperkt casco?
Allrisk is aan te raden voor nieuwe of dure vrachtwagens en bij internationaal transport. Beperkt casco volstaat vaak voor oudere voertuigen met een lagere waarde die alleen nationaal rijden.
Wat dekt rechtsbijstand bij een vrachtwagenverzekering?
Rechtsbijstand dekt de kosten van juridische hulp bij conflicten rondom transport, aansprakelijkheid en ladingschade. Het geldt ook bij arbeidsconflicten met chauffeurs, wat veel transportbedrijven niet weten.